Você decidiu começar a investir, mas quando abre o aplicativo do banco ou da corretora encontra CDB, CDI, Tesouro Direto, fundos, ações, rentabilidade, liquidez, vencimento e vários outros termos. Afinal, por onde começar?
Essa quantidade de informações pode dar a impressão de que investir é complicado ou exige muito conhecimento. Mas quem está começando não precisa entender todos os produtos do mercado antes de fazer o primeiro investimento. O mais importante é seguir uma sequência lógica e compreender cada decisão antes de avançar.
E essa sequência não começa procurando “qual investimento rende mais”.
Primeiro, você precisa conhecer sua situação financeira e definir o que pretende fazer com o dinheiro. Depois, poderá avaliar quanto investir, quais características são importantes para seu objetivo e onde realizar suas aplicações.
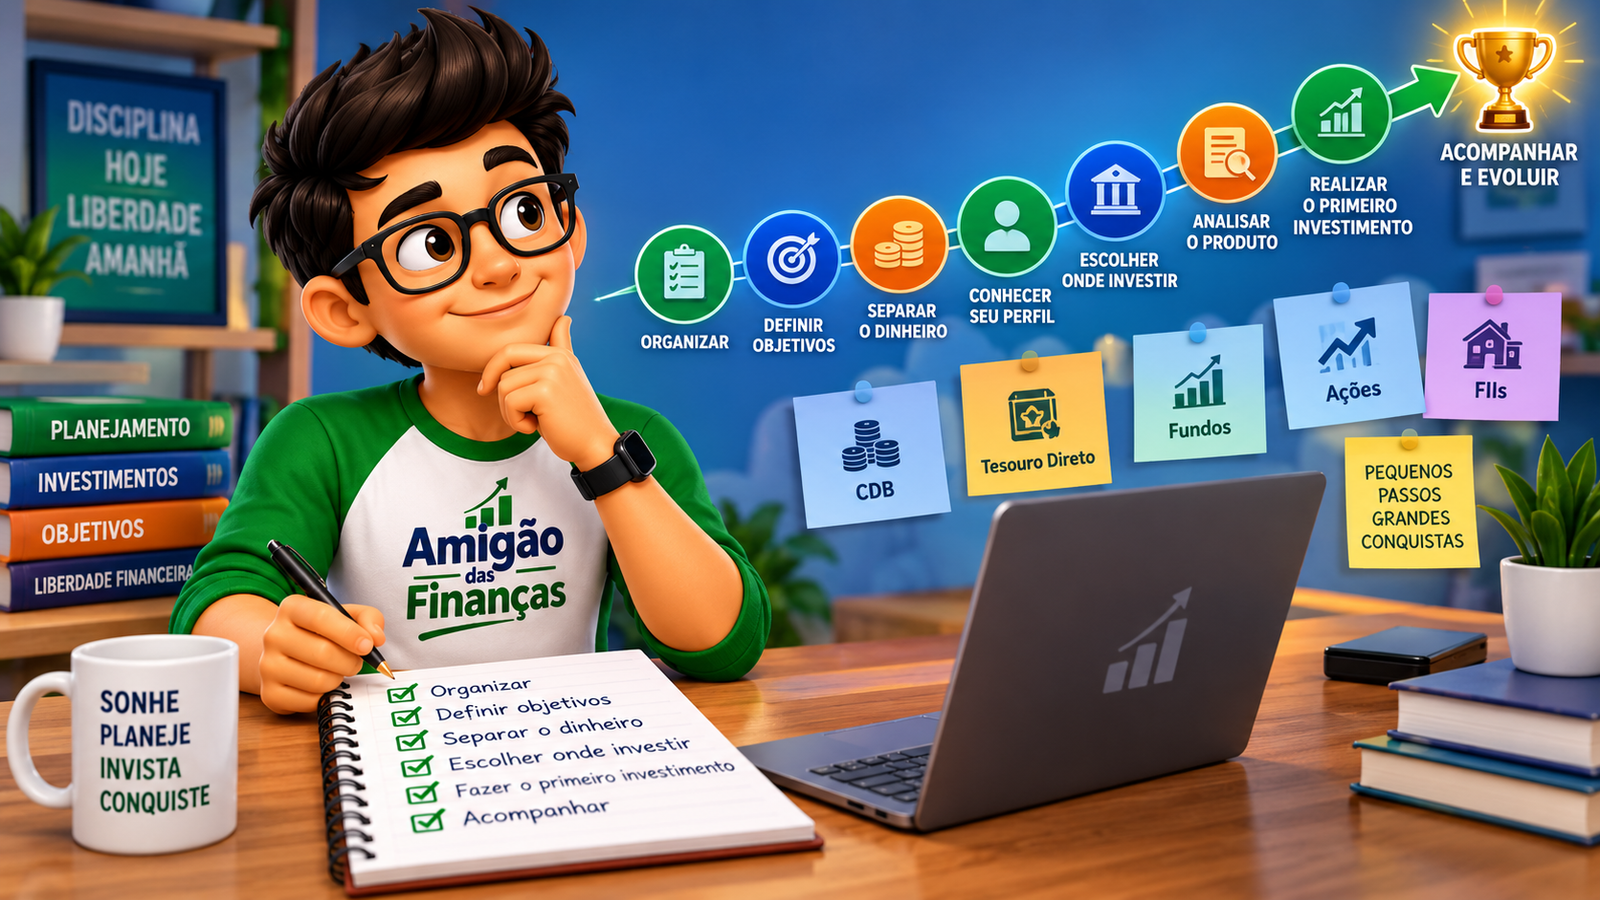
Ao longo deste guia, seguiremos uma jornada prática:
Organizar as finanças → definir objetivos → separar o dinheiro → conhecer seu perfil → escolher onde investir → analisar o produto → realizar o primeiro investimento → acompanhar
Você verá como percorrer cada uma dessas etapas de maneira simples, mesmo que nunca tenha investido antes.
O objetivo não é indicar um investimento específico nem prometer resultados rápidos. É ajudar você a entender como começar a investir do zero, sabendo o que verificar antes de colocar seu dinheiro em qualquer produto.
Ao final, você terá um caminho claro para sair da intenção de investir e chegar ao seu primeiro investimento de forma consciente e compatível com seus objetivos financeiros.
Antes de começar: investir não começa escolhendo um investimento
Quando alguém decide começar a investir, uma das primeiras dúvidas costuma ser:
“Qual investimento devo comprar?”
É uma pergunta compreensível, mas ela começa pelo final do processo.
Antes de escolher entre Tesouro Direto, CDB, fundos, ações ou qualquer outro produto, você precisa entender qual função aquele dinheiro terá na sua vida. Um investimento que faz sentido para uma pessoa pode ser inadequado para outra — e até para a mesma pessoa quando o objetivo muda.
Por isso, antes de procurar um produto, comece respondendo a três perguntas.
Para que estou investindo?
Defina o objetivo do dinheiro.
Pode ser formar patrimônio, comprar um imóvel, fazer uma viagem, pagar uma especialização ou construir recursos para o futuro.
Ter um objetivo ajuda a determinar quais características o investimento precisará apresentar.
Quando precisarei desse dinheiro?
O prazo muda completamente a análise.
Dinheiro destinado a um objetivo para daqui a poucos meses possui necessidades diferentes daquele que poderá permanecer investido durante muitos anos.
Saber quando você pretende utilizar os recursos ajuda a avaliar questões como liquidez, vencimento e risco.
Quanto posso investir sem comprometer meu orçamento?
O dinheiro destinado aos investimentos precisa caber na sua realidade financeira.
Não faz sentido estabelecer um aporte apenas porque alguém recomenda determinado valor ou percentual da renda. Primeiro, considere suas despesas, compromissos financeiros e outras prioridades.
O ideal é que o investimento faça parte do planejamento — e não crie um novo problema no orçamento.
Primeiro a necessidade, depois o investimento
Ao longo deste guia, seguiremos uma lógica simples:
Situação financeira → objetivo → prazo → características necessárias → investimento
Perceba que o nome do investimento aparece somente no final.
Primeiro você entende sua situação financeira. Depois define o que pretende alcançar e quando precisará do dinheiro. Essas respostas ajudam a identificar características necessárias, como liquidez, nível de risco e forma de rentabilidade.
Só então faz sentido analisar os produtos disponíveis.
Essa mudança de ordem evita que o iniciante procure simplesmente “o investimento que está rendendo mais” e ajuda a responder uma pergunta muito mais útil:
“Qual investimento possui características compatíveis com o que eu preciso?”
É seguindo essa lógica que construiremos, passo a passo, o caminho até o seu primeiro investimento.
Passo 1: organize sua vida financeira antes de investir
Antes de separar dinheiro para investir, você precisa saber quanto realmente está disponível no seu orçamento.
Isso não exige uma planilha complicada. O objetivo inicial é ter uma visão clara do dinheiro que entra, das despesas que precisam ser pagas e dos compromissos que já consomem parte da sua renda.
Sem essa organização, existe o risco de investir um valor que fará falta posteriormente e precisar resgatá-lo antes do planejado.
Saiba quanto entra e quanto sai por mês
Comece fazendo um diagnóstico simples do seu orçamento. Anote os principais valores e organize-os em cinco grupos:
- Renda líquida: quanto efetivamente entra na sua conta depois dos descontos.
- Despesas essenciais: moradia, alimentação, energia, transporte e outros gastos necessários.
- Despesas variáveis: lazer, compras, assinaturas e gastos que podem mudar de um mês para outro.
- Compromissos financeiros: parcelas, financiamentos, empréstimos, cartão e outras obrigações.
- Sobra mensal: aquilo que permanece depois de considerar suas despesas e compromissos.
A conta básica é:
Renda líquida − despesas − compromissos financeiros = valor disponível
Mas cuidado: o resultado dessa conta não significa automaticamente que toda a sobra deve ser investida.
Parte desse dinheiro pode ser necessária para despesas irregulares, imprevistos ou outros objetivos financeiros.
Descubra quanto realmente pode investir
Não existe um percentual universal da renda que todas as pessoas deveriam investir.
Para alguém, R$ 100 mensais podem ser sustentáveis. Para outra pessoa, o valor poderá ser maior ou menor. O importante é que o aporte caiba no orçamento sem prejudicar despesas essenciais ou criar novas dívidas.
Uma boa pergunta é:
“Quanto consigo separar regularmente sem precisar desse dinheiro para pagar minhas contas?”
Também é melhor começar com um valor sustentável do que estabelecer uma meta muito alta e abandoná-la depois de poucos meses.
Conforme sua renda, despesas e prioridades mudarem, o valor destinado aos investimentos também poderá ser ajustado.
Mais adiante, veremos separadamente como investir com pouco dinheiro todos os meses. Por enquanto, concentre-se em descobrir quanto realmente cabe na sua realidade.
Verifique suas dívidas
Antes de começar a investir, também faça um levantamento das dívidas existentes.
Identifique pelo menos:
saldo devedor → parcelas → taxa de juros → prazo → impacto no orçamento
Dê atenção especial às dívidas com juros elevados, pois elas podem crescer rapidamente e comprometer uma parcela cada vez maior da renda.
Em determinadas situações, enquanto um investimento gera algum rendimento de um lado, uma dívida cara pode acumular juros muito maiores do outro. Por isso, investir e administrar dívidas não devem ser tratados como decisões completamente separadas.
Isso não significa que exista uma única regra aplicável a qualquer pessoa endividada. É necessário considerar o custo da dívida, as condições de pagamento, o orçamento e a situação financeira como um todo.
Se as dívidas estiverem dificultando sua organização, os conteúdos de Controle de Dívidas e Educação Financeira do Amigão das Finanças podem ajudar a estruturar essa etapa antes de avançar.
O objetivo deste primeiro passo é simples:
Você deve saber quanto ganha, quanto gasta, quais compromissos possui e quanto consegue separar de maneira sustentável.
Com essa base organizada, podemos avançar para outra questão importante antes do primeiro investimento: a reserva de emergência.
Passo 2: avalie sua reserva de emergência
Depois de organizar o orçamento, existe outra questão importante antes de avançar para investimentos destinados aos seus objetivos: como você lidaria financeiramente com um imprevisto?
É nesse contexto que entra a reserva de emergência.
Ela não deve ser vista como dinheiro destinado a buscar a maior rentabilidade possível. Sua principal função é oferecer proteção financeira e acesso aos recursos quando uma situação inesperada acontecer.
Para que serve uma reserva de emergência?
A reserva de emergência é uma quantia separada para lidar com despesas importantes e imprevistas.
Ela pode ajudar em situações como perda temporária de renda, uma manutenção inesperada na casa, um problema com o veículo ou outra despesa essencial que não estava prevista no orçamento.
Sua finalidade é reduzir a necessidade de recorrer imediatamente a empréstimos, cartão de crédito ou outras formas de endividamento quando surgir um problema financeiro.
Por essa razão, ao pensar em uma reserva, características como segurança e liquidez ganham especial importância.
Por que ela interfere na forma de começar a investir?
Imagine que você coloque todo o dinheiro disponível em um investimento destinado a um objetivo para daqui a vários anos.
Pouco tempo depois, surge uma despesa inesperada.
Sem recursos separados para emergências, você pode ser obrigado a retirar dinheiro daquele investimento antes do planejado. Dependendo do produto, isso pode significar enfrentar limitações de liquidez, perder condições de rentabilidade ou vender um ativo em um momento desfavorável.
A reserva funciona justamente como uma camada de proteção entre os imprevistos do presente e os investimentos destinados ao futuro.
Isso também ajuda a entender por que cada dinheiro precisa ter uma função: recursos para emergências possuem necessidades diferentes daqueles destinados à aposentadoria, compra de um imóvel ou outros objetivos de longo prazo.
E se eu ainda não tiver uma reserva?
Não ter uma reserva de emergência não significa que você precisa desistir de aprender sobre investimentos.
Significa que existe mais uma prioridade financeira que precisa ser considerada antes de decidir como distribuir o dinheiro disponível.
A melhor decisão dependerá de fatores como estabilidade da renda, despesas essenciais, existência de dívidas, pessoas que dependem financeiramente de você, valor disponível e possibilidade de enfrentar imprevistos.
Por isso, não existe uma resposta universal que possa ser aplicada automaticamente a qualquer pessoa.
Neste artigo, não precisamos resolver toda essa decisão agora. O importante é que você não ignore a reserva ao planejar seus primeiros investimentos.
Antes de direcionar dinheiro para objetivos futuros, pense também em como seu orçamento responderia a uma emergência hoje.
Leia também: Reserva de emergência e investimentos: qual vem primeiro?
Depois de avaliar essa parte da sua estrutura financeira, podemos avançar para o próximo passo: definir exatamente por que você pretende investir.
Passo 3: defina por que você está investindo
Depois de organizar o orçamento e considerar sua reserva de emergência, chegou o momento de responder uma pergunta fundamental:
Para que você quer investir?
Dizer apenas “quero fazer meu dinheiro render” ainda é muito amplo. Quando você transforma essa intenção em um objetivo concreto, fica mais fácil determinar quanto precisa acumular, quanto tempo possui e quais características deverá procurar em um investimento.
Transforme desejos em objetivos financeiros
Um desejo começa a se tornar um objetivo financeiro quando você consegue definir com mais clareza o que pretende alcançar.
Por exemplo:
- fazer uma viagem;
- juntar dinheiro para a entrada de um imóvel;
- financiar estudos ou uma especialização;
- formar patrimônio;
- acumular recursos para a aposentadoria.
Em vez de simplesmente pensar “quero investir para o futuro”, tente ser mais específico:
“Quero acumular dinheiro para dar entrada em um imóvel.”
Essa definição já fornece uma informação importante para as próximas decisões.
Você também pode ter vários objetivos simultaneamente. Nesse caso, vale separá-los, pois o dinheiro destinado a cada finalidade pode ter prazos e necessidades diferentes.
Defina um prazo
Depois de saber para que está investindo, pense em quando pretende utilizar o dinheiro.
De maneira conceitual, podemos dividir os objetivos em:
Curto prazo: necessidades relativamente próximas.
Médio prazo: projetos para os próximos anos.
Longo prazo: objetivos que possuem um horizonte de vários anos ou décadas.
Não é necessário ficar preso a uma divisão rígida. O mais importante é compreender que o prazo influencia a escolha do investimento.
Se você precisará do dinheiro em breve, liquidez e previsibilidade podem ganhar maior importância. Com horizontes mais longos, outras características e riscos poderão ser considerados de acordo com o objetivo e sua situação financeira.
Por isso, dois objetivos com valores semelhantes não necessariamente devem utilizar o mesmo tipo de investimento.
Estime quanto pretende acumular
Agora tente atribuir um valor aproximado ao objetivo.
Não é necessário fazer cálculos avançados neste momento. Uma estimativa já ajuda a transformar uma intenção abstrata em uma meta mais concreta.
Você pode pensar assim:
Objetivo: entrada de um imóvel
Valor estimado: R$ 50.000
Prazo: 5 anos
Ou:
Objetivo: viagem
Valor estimado: R$ 10.000
Prazo: 2 anos
Esses números não precisam permanecer iguais para sempre. Preços, renda, prioridades e circunstâncias pessoais podem mudar, portanto os objetivos podem ser revisados ao longo do caminho.
O importante é começar com três informações:
Objetivo + valor aproximado + prazo = ponto de partida para escolher investimentos
Perceba que ainda não escolhemos nenhum produto.
Primeiro estamos descobrindo o que o investimento precisa fazer por você. Mais adiante, essas informações serão combinadas com liquidez, risco e rentabilidade para avaliar quais características fazem sentido para cada objetivo.
Passo 4: descubra seu perfil de investidor
Depois de definir seus objetivos e prazos, é importante entender como você lida com os riscos dos investimentos.
Ao abrir uma conta em uma instituição financeira, é comum responder a um questionário de perfil de investidor (suitability). Essa avaliação considera aspectos como objetivos, conhecimento, experiência, situação financeira e tolerância a riscos.
De maneira geral, os perfis costumam ser apresentados como conservador, moderado e arrojado, embora as classificações possam variar entre instituições.
Conservador
O investidor conservador tende a priorizar a preservação do patrimônio e apresenta menor tolerância a perdas e oscilações.
Isso pode fazer com que investimentos de menor risco e maior previsibilidade tenham maior presença em suas decisões.
Ainda assim, ser conservador não significa que qualquer produto de renda fixa seja automaticamente adequado. Prazo, liquidez, emissor e demais riscos também precisam ser analisados.
Moderado
O investidor moderado costuma aceitar algum nível de oscilação e risco em busca de diferentes possibilidades de retorno.
Dependendo de seus objetivos, pode considerar diferentes classes de investimentos, equilibrando características de maior previsibilidade com alguma exposição a ativos sujeitos a oscilações.
Mas a classificação “moderado” não determina uma carteira específica. Duas pessoas com o mesmo perfil podem possuir objetivos e prazos completamente diferentes.
Arrojado
O investidor arrojado apresenta maior tolerância às oscilações e à possibilidade de perdas em busca de retornos potencialmente maiores.
Isso não significa, porém, que deva escolher sempre o investimento mais arriscado disponível.
Existe uma diferença importante entre estar disposto a assumir riscos e ter capacidade financeira para suportá-los. Um investimento pode ultrapassar aquilo que sua situação financeira ou determinado objetivo permite, mesmo que você se considere confortável com oscilações.
Seu perfil não escolhe o investimento por você
O resultado do questionário é uma informação importante, mas não deve funcionar como uma fórmula automática:
Seu perfil não escolhe o investimento por você.
Imagine uma pessoa classificada como arrojada que pretende utilizar determinado dinheiro daqui a poucos meses. Sua tolerância pessoal às oscilações não elimina o fato de que esse objetivo possui um prazo curto e uma necessidade específica de liquidez.
Por isso, a escolha precisa considerar conjuntamente:
Perfil de investidor + objetivo + prazo + liquidez + riscos + capacidade financeira de suportar perdas.
O perfil ajuda você a compreender sua relação com o risco. O próximo desafio é combinar essas informações com as características dos produtos disponíveis.
Esse processo será aprofundado no conteúdo “Como escolher o primeiro investimento de acordo com seus objetivos”, no qual veremos como transformar objetivos, prazo e necessidades financeiras em critérios para analisar o primeiro investimento.
Passo 5: entenda o mínimo sobre risco, liquidez e rentabilidade
Você não precisa dominar todos os conceitos do mercado financeiro antes de começar. Mas existem três perguntas básicas que precisam ser respondidas antes de colocar dinheiro em qualquer investimento.
Pense nelas como um teste rápido antes de avançar.
Rentabilidade — Como meu dinheiro poderá render?
A primeira pergunta é:
Como meu dinheiro poderá render?
A rentabilidade pode seguir diferentes regras. Dependendo do investimento, o retorno pode estar relacionado a uma taxa previamente definida, a algum indicador financeiro ou à valorização e oscilação de um ativo.
Antes de investir, procure entender qual é a regra de remuneração e o que influencia o resultado.
Não basta olhar para uma taxa destacada no aplicativo. Você precisa compreender minimamente de onde poderá vir o retorno.
Liquidez — Quando conseguirei acessar meu dinheiro?
A segunda pergunta é:
Quando conseguirei acessar meu dinheiro?
Alguns investimentos permitem solicitar o resgate com facilidade, enquanto outros possuem prazos, vencimentos ou condições específicas para recuperar os recursos.
Essa informação precisa ser comparada com o objetivo definido anteriormente.
Se você pretende utilizar o dinheiro em determinado período, deve verificar se o investimento permite acessá-lo quando necessário.
A liquidez será aprofundada em nosso conteúdo “O que é liquidez e por que ela é importante”.
Risco — O que pode acontecer diferente do esperado?
Por último, pergunte:
O que pode acontecer diferente do esperado?
O risco não se resume à possibilidade de perder todo o dinheiro.
Dependendo do produto, podem existir diferentes situações: o emissor enfrentar dificuldades para pagar, o preço do ativo cair, o investimento oscilar durante determinado período ou você encontrar limitações para acessar o dinheiro quando precisar.
O importante neste momento não é conhecer todas as classificações de risco, mas identificar quais são os principais riscos daquele investimento e se você consegue aceitá-los.
Faça este teste antes de investir
Sempre que encontrar um produto interessante, tente responder:
Como meu dinheiro poderá render?
Quando conseguirei acessar meu dinheiro?
O que pode acontecer diferente do esperado?
Se alguma dessas respostas ainda não estiver clara, procure entender melhor o produto antes de confirmar a aplicação.
Não escolha um investimento antes de conseguir responder às três perguntas.
Esse pequeno teste ajuda a evitar decisões baseadas apenas na rentabilidade anunciada e prepara você para o próximo passo: conhecer as principais opções de investimento sem tentar aprender tudo de uma vez.
Passo 6: conheça as opções de investimento sem tentar aprender tudo
Ao começar a pesquisar sobre investimentos, é fácil encontrar dezenas de produtos, siglas e estratégias. Mas você não precisa aprender tudo antes de fazer seu primeiro investimento.
Neste momento, basta conhecer as duas grandes categorias que aparecerão com frequência: renda fixa e renda variável.
Renda fixa
Na renda fixa, as regras de remuneração são definidas no momento da aplicação, embora isso não signifique necessariamente saber antecipadamente exatamente quanto você receberá.
Entre os produtos que um iniciante provavelmente encontrará estão:
- Tesouro Direto: programa que permite investir em títulos públicos federais;
- CDB: título emitido por instituições financeiras;
- LCI e LCA: títulos emitidos por instituições financeiras e relacionados aos setores imobiliário e do agronegócio.
Cada produto possui suas próprias características de rentabilidade, liquidez, prazo, tributação e risco.
Renda variável
Na renda variável, os resultados não seguem a mesma previsibilidade da renda fixa e os preços dos ativos podem apresentar oscilações.
Alguns exemplos são:
- ações: representam pequenas participações em empresas;
- ETFs: fundos negociados em bolsa que normalmente acompanham uma carteira ou índice;
- FIIs: fundos de investimento imobiliário negociados no mercado.
Esses investimentos também possuem características e riscos diferentes entre si. Portanto, pertencer à mesma categoria não significa funcionar da mesma maneira.
Você não precisa conhecer todos para começar
O objetivo agora não é decidir entre todos esses produtos nem memorizar como cada um funciona.
Você precisa entender bem o investimento que pretende utilizar — não dominar todo o mercado financeiro antes de começar.
À medida que avançar, você poderá estudar cada alternativa conforme ela se tornar relevante para seus objetivos.
Leia também: Os principais tipos de investimentos explicados de forma simples
Leia também: Renda fixa ou renda variável: qual a diferença?
No próximo passo, veremos onde esses investimentos podem ser encontrados e o que observar ao escolher uma instituição para começar.
Passo 7: escolha por onde você vai investir
Depois de entender seu objetivo e conhecer algumas opções de investimento, chega uma etapa mais operacional: escolher a instituição pela qual você fará suas aplicações.
No Brasil, bancos e corretoras podem oferecer acesso a investimentos. O importante é verificar se a instituição e os serviços oferecidos estão devidamente autorizados e avaliar se a plataforma atende às suas necessidades.
Banco ou corretora?
Você pode encontrar investimentos tanto em bancos quanto em corretoras de valores.
Os bancos podem oferecer produtos próprios e de terceiros, dependendo da instituição. Para quem já possui conta, existe ainda a conveniência de concentrar serviços financeiros em um mesmo ambiente.
As corretoras atuam como intermediárias no mercado e podem disponibilizar diferentes produtos e acesso a mercados regulamentados. A CVM explica que corretoras e distribuidoras podem intermediar operações com valores mobiliários, como ações e outros ativos negociados nesses mercados.
Não é necessário definir uma dessas alternativas como universalmente melhor. Compare o que cada instituição oferece considerando os investimentos que você pretende utilizar, os custos e a qualidade dos serviços.
Verifique se a instituição é autorizada
Antes de transferir dinheiro ou realizar qualquer aplicação, confirme se você está lidando com uma instituição regular.
Para instituições financeiras, o Banco Central do Brasil mantém informações sobre instituições autorizadas a funcionar no país.
Quando envolver participantes do mercado de valores mobiliários, você também pode consultar o Cadastro de Participantes da CVM. A própria CVM orienta o investidor a verificar se a corretora ou outro participante possui autorização para prestar o serviço correspondente.
Esse cuidado também ajuda a evitar plataformas ou empresas que utilizem aparência profissional sem possuir a autorização necessária para determinada atividade.
Observe custos e serviços
Depois de verificar a regularidade da instituição, compare alguns aspectos práticos:
- Taxas: identifique eventuais custos para investir, negociar, administrar ou utilizar determinados serviços.
- Produtos disponíveis: confira se existem alternativas compatíveis com aquilo que você pretende utilizar.
- Facilidade de uso: aplicativo e plataforma devem permitir que você compreenda o que está fazendo.
- Atendimento: observe os canais disponíveis para tirar dúvidas e resolver problemas.
- Segurança: verifique os mecanismos de proteção da conta e os procedimentos utilizados pela instituição.
A CVM também recomenda considerar fatores como taxas, custos operacionais e os serviços oferecidos pelo intermediário.
Não escolha apenas pela quantidade de investimentos disponíveis
Uma plataforma oferecer centenas ou milhares de produtos não significa automaticamente que ela seja a escolha mais adequada para um iniciante.
No começo, ter opções demais pode até dificultar a decisão.
Se você pretende realizar seu primeiro investimento em um produto relativamente simples, o mais importante é conseguir encontrá-lo, compreender suas condições, verificar os custos e realizar a operação com segurança.
Quantidade de produtos disponíveis não substitui segurança, clareza, custos adequados e facilidade de uso.
Você poderá ampliar suas necessidades conforme adquirir experiência. Neste momento, procure uma instituição que permita executar sua estratégia sem adicionar complexidade desnecessária.
Para aprofundar os critérios de comparação, leia também: Como escolher uma corretora de investimentos.
Depois de escolher onde investir, o próximo passo será entender como levar o dinheiro até a instituição e deixá-lo disponível para realizar a primeira aplicação.
Passo 8: transfira apenas o dinheiro destinado ao investimento
Com a instituição escolhida, o próximo passo é deixar disponível somente o valor que você decidiu investir.
Em muitas plataformas, o processo segue uma lógica simples:
Conta bancária → instituição de investimento → saldo disponível → aplicação
Primeiro, o dinheiro é enviado para a conta vinculada à instituição escolhida. Depois que o valor aparece como saldo disponível, você poderá utilizá-lo para realizar a aplicação.
Se os investimentos estiverem disponíveis no próprio banco em que você já possui conta, algumas dessas etapas podem acontecer dentro da mesma instituição, sem a necessidade de uma transferência separada.
Confira os dados antes de transferir
Antes de movimentar o dinheiro, verifique cuidadosamente:
- Titularidade: confirme as regras da instituição para envio de recursos e se a conta de origem atende aos requisitos exigidos.
- Dados: confira as informações apresentadas no aplicativo ou site oficial.
- Valor: transfira apenas a quantia previamente definida no seu planejamento.
- Destino: certifique-se de que o dinheiro está sendo enviado para a instituição e conta corretas.
Evite utilizar dados recebidos por mensagens, links desconhecidos ou contatos não confirmados. Sempre consulte as informações diretamente nos canais oficiais da instituição.
E lembre-se: transferir o dinheiro não é o mesmo que investir. Em determinadas plataformas, o valor pode permanecer apenas como saldo disponível até que você escolha um produto e confirme a aplicação.
No próximo passo, veremos justamente como analisar e escolher seu primeiro investimento sem decidir apenas pela rentabilidade anunciada.
Passo 9: escolha seu primeiro investimento
Agora que você já organizou suas finanças, definiu um objetivo, conheceu seu perfil e escolheu onde investir, chegou o momento de avaliar qual produto poderá atender àquilo que você precisa.
Nesta etapa, evite procurar uma resposta pronta para “qual é o melhor investimento?”. Em vez disso, utilize as informações reunidas nos passos anteriores para analisar cada alternativa.
Volte ao seu objetivo
Comece pela pergunta:
Para que serve esse dinheiro?
Um investimento destinado a uma viagem, por exemplo, pode exigir características diferentes daquele utilizado para formar patrimônio durante muitos anos.
O objetivo funciona como o ponto de referência para todas as próximas decisões.
Confira o prazo
Em seguida, pergunte:
Quando precisarei desse dinheiro?
Compare essa data com o prazo e o vencimento do produto.
Evite analisar apenas quanto determinado investimento poderá render. Se o dinheiro possui uma finalidade e uma data aproximada para ser utilizado, o investimento precisa ser compatível com esse horizonte.
Confira a liquidez
Agora verifique:
Consigo acessar o dinheiro quando necessário?
Descubra como funciona o resgate e se existem períodos de carência, vencimentos ou outras condições para retirar os recursos.
Ter dinheiro investido não significa necessariamente poder utilizá-lo imediatamente.
Entenda a rentabilidade
Antes de aplicar, você também precisa responder:
Como esse produto remunera meu dinheiro?
Procure identificar se a remuneração segue uma taxa definida, algum indicador ou depende da valorização do ativo, por exemplo.
O objetivo não é prever exatamente quanto você ganhará, mas entender de onde poderá vir o retorno e quais condições podem afetá-lo.
Identifique os riscos
Pergunte:
O que pode acontecer diferente do esperado?
Dependendo do investimento, vale verificar questões como:
- quem é o emissor;
- se existe risco de crédito;
- se o preço pode oscilar;
- o que acontece se você precisar sair antes do prazo;
- quais situações podem resultar em perdas.
Até produtos normalmente associados à renda fixa podem apresentar riscos diferentes. No Tesouro Direto, por exemplo, os títulos são garantidos pelo Tesouro Nacional, mas uma venda antes do vencimento ocorre a preço de mercado, de modo que o retorno pode ser diferente daquele esperado para quem permanece até o vencimento.
Verifique impostos e custos
Outra pergunta importante é:
Quanto poderá efetivamente ficar comigo?
A rentabilidade apresentada nem sempre corresponde ao valor líquido que chegará ao seu bolso.
Dependendo do investimento, podem existir tributos, taxas ou outros custos. Por isso, observe não apenas a rentabilidade bruta, mas também as despesas que podem afetar o resultado final.
Esse assunto será aprofundado no conteúdo sobre Imposto de Renda nos investimentos.
Verifique garantias quando existirem
Por último, descubra se o produto possui algum mecanismo específico de proteção e quais são suas regras.
Alguns produtos bancários, como CDB, LCI e LCA, estão entre os investimentos elegíveis à garantia ordinária do FGC, observados os limites e demais condições estabelecidos pelo fundo. Atualmente, o limite ordinário é de até R$ 250 mil por CPF ou CNPJ, por instituição ou conglomerado, além do teto global previsto pelas regras do FGC.
Isso não significa que todo investimento oferecido por um banco ou corretora tenha FGC. Fundos de investimento e títulos públicos, por exemplo, não fazem parte dessa cobertura. Os títulos do Tesouro Direto possuem outra estrutura: são títulos públicos federais e contam com a garantia do Tesouro Nacional.
A existência de uma garantia também não substitui a análise de liquidez, prazo, rentabilidade e demais riscos.
Transforme essas perguntas em seu filtro de escolha
Antes de selecionar seu primeiro investimento, faça uma última verificação:
Para que serve esse dinheiro?
Quando precisarei dele?
Consigo acessá-lo quando necessário?
Como o investimento poderá render?
Quais riscos estou assumindo?
Quais impostos e custos podem existir?
Existe alguma garantia e quais são suas condições?
Você ainda não precisa comparar todo o mercado.
O objetivo é encontrar alternativas cujas características sejam compatíveis com aquilo que você definiu nos passos anteriores. No conteúdo “Como escolher o primeiro investimento de acordo com seus objetivos”, aprofundaremos justamente esse processo de comparação.
Depois de encontrar uma alternativa compatível, ainda existe uma etapa importante antes de clicar em “investir”: ler e conferir as condições específicas do produto.
Passo 10: leia as informações antes de confirmar a aplicação
Você encontrou um investimento aparentemente compatível com seu objetivo. Mesmo assim, não confirme a aplicação imediatamente.
Antes de clicar em “Investir”, faça uma última leitura das condições do produto. Essa conferência ajuda a identificar detalhes que podem passar despercebidos quando a decisão é baseada apenas na rentabilidade exibida na tela.
Faça uma conferência final
Procure localizar e entender estas informações:
- Produto: confirme exatamente em qual investimento você está aplicando.
- Emissor: identifique quem é responsável pela emissão do título ou ativo, quando aplicável.
- Valor aplicado: confira se o valor informado está correto.
- Rentabilidade ou regra de remuneração: entenda como o retorno é calculado e quais condições estão envolvidas.
- Liquidez: verifique quando o dinheiro poderá ser acessado.
- Vencimento: confira se existe uma data de vencimento e se ela é compatível com seu objetivo.
- Riscos: identifique os principais riscos associados ao produto.
- Tributação: verifique quais impostos podem incidir sobre o investimento.
- Custos: procure taxas ou outras despesas que possam afetar o resultado.
- Condições de resgate: entenda como funciona a retirada do dinheiro e o que pode acontecer caso você saia antes do prazo planejado.
Nem todos os investimentos apresentarão essas características da mesma maneira. Por isso, leia as informações específicas do produto que está analisando, em vez de presumir que ele funciona como outro investimento da mesma categoria.
Não deixe uma taxa decidir por você
Aplicativos e plataformas podem destacar informações como “110% do CDI”, “12% ao ano” ou outras taxas para facilitar a visualização das ofertas.
Esses números podem ser relevantes, mas representam apenas uma parte da análise.
Uma taxa aparentemente mais alta pode estar acompanhada de prazo diferente, menor liquidez, outro emissor, riscos distintos ou condições que não combinam com seu objetivo.
Nunca confirme uma aplicação apenas porque o aplicativo destaca uma taxa atraente.
Antes de investir, você deve conseguir explicar, pelo menos de maneira simples, onde está colocando seu dinheiro, como o produto funciona, quando poderá recuperar os recursos e quais são os principais riscos e custos envolvidos.
Se alguma informação importante ainda não estiver clara, não há necessidade de ter pressa. Consulte os documentos e informações disponibilizados pela instituição e esclareça suas dúvidas antes de confirmar.
Feita essa conferência, você estará preparado para avançar para a etapa mais prática do processo: realizar seu primeiro investimento.
Passo 11: faça seu primeiro investimento
Depois de conferir as características do produto e ter certeza de que ele é compatível com seu objetivo, chega o momento de realizar a primeira aplicação.
Embora cada banco ou corretora tenha seu próprio aplicativo e processo, o fluxo geralmente segue uma lógica parecida:
Selecionar o produto → informar o valor → revisar as condições → confirmar → acompanhar o processamento
Primeiro, localize o investimento que você analisou. Depois, informe quanto pretende aplicar e faça uma última revisão dos dados apresentados.
Antes de confirmar, confira principalmente:
- se o produto selecionado é o correto;
- se o valor da aplicação está certo;
- se as condições continuam iguais às que você analisou;
- se existem informações adicionais que precisam ser aceitas ou compreendidas.
Depois da confirmação, a aplicação pode ser processada imediatamente ou depender dos procedimentos e horários aplicáveis ao produto e à instituição.
Por isso, as telas, etapas, nomenclaturas e prazos podem variar. Este guia apresenta a lógica geral do processo, e não o passo a passo de uma plataforma específica.
Também é recomendável guardar ou saber onde localizar o comprovante da operação.
Preciso começar com muito dinheiro?
Não necessariamente.
O valor mínimo para começar depende do investimento, da instituição e das condições disponíveis no momento. Por isso, você não precisa estabelecer uma quantia elevada apenas para considerar que começou a investir.
Mais importante do que começar com um grande valor é fazer uma aplicação que caiba no seu orçamento e cujo funcionamento você compreenda.
Para aprofundar exatamente essa dúvida, o próximo conteúdo recomendado é:
Leia também: Quanto dinheiro é necessário para começar a investir?
Depois de realizar a aplicação, ainda falta uma pequena verificação: confirmar onde seu investimento ficou registrado e aprender como acompanhá-lo.
Passo 12: confirme onde seu investimento ficou registrado
Depois de fazer a primeira aplicação, não feche o aplicativo e simplesmente espere o dinheiro render. Faça uma última verificação para confirmar que a operação foi concluída e o investimento aparece corretamente em sua posição.
Essa etapa é simples, mas ajuda o iniciante a entender onde acompanhar o dinheiro depois da aplicação.
Confira sua posição na instituição
Após o processamento, o investimento normalmente poderá ser consultado na área de investimentos, carteira ou posição do banco ou da corretora.
Dependendo do produto e da plataforma, você poderá encontrar informações como:
- valor investido;
- saldo ou valor atualizado;
- data da aplicação;
- vencimento, quando houver;
- quantidade de ativos, quando aplicável;
- movimentações realizadas.
O formato dessas informações varia entre instituições e tipos de investimento.
Consulte extratos e movimentações
Além da posição atual, procure saber onde ficam disponíveis os extratos e históricos de operações.
Eles ajudam a acompanhar aplicações, resgates, compras, vendas e outras movimentações realizadas ao longo do tempo.
Se você pretende investir regularmente, esse histórico também será útil para manter sua organização financeira e conferir se as operações foram executadas conforme esperado.
Entenda que o registro pode variar conforme o investimento
Nem todos os investimentos são registrados e mantidos exatamente da mesma maneira.
Dependendo do ativo, podem existir estruturas específicas de registro, custódia e identificação da posição do investidor. Para quem está começando, não é necessário dominar toda essa infraestrutura agora.
O mais importante é saber onde consultar sua posição e os documentos relacionados ao investimento que realizou.
Guarde os comprovantes
Após cada operação, mantenha seus comprovantes organizados ou saiba onde recuperá-los na plataforma.
Eles podem conter informações importantes sobre data, produto, valor e condições da operação.
Crie também o hábito de conferir periodicamente suas movimentações. Se encontrar alguma operação que não reconhece ou alguma divergência, entre em contato com a instituição pelos canais oficiais.
Seu primeiro investimento não termina quando você clica em “confirmar”. Ele também precisa ser registrado, conferido e acompanhado.
Com essa verificação concluída, você percorreu o processo desde a organização financeira até a realização do primeiro investimento. O próximo passo é entender o que fazer depois dessa primeira aplicação.
O que fazer depois do primeiro investimento?
Fazer a primeira aplicação é um marco importante, mas investir não termina quando você clica em “confirmar”.
A partir daí, o objetivo é acompanhar suas decisões sem transformar os investimentos em uma preocupação diária. Conforme sua situação financeira evoluir, novos aportes, aprendizados e ajustes poderão fazer parte do processo.
Não acompanhe apenas a rentabilidade
É natural querer saber quanto o investimento está rendendo. Mas olhar somente para esse número pode levar a conclusões precipitadas.
Ao acompanhar sua carteira, volte à pergunta que iniciou todo o processo:
Este investimento continua adequado ao objetivo para o qual foi escolhido?
Considere se o prazo continua fazendo sentido, se a necessidade de liquidez mudou e se os riscos permanecem compatíveis com sua situação.
Um investimento não deve ser avaliado apenas porque rendeu mais ou menos em determinado período.
Continue aprendendo
Você não precisava conhecer todo o mercado financeiro para fazer sua primeira aplicação — e continua não precisando.
Aprenda progressivamente, conforme surgirem novas necessidades.
Depois de compreender bem o investimento que já possui, você poderá estudar outros produtos, conceitos e estratégias antes de ampliar sua carteira.
Seu conhecimento deve crescer junto com seus investimentos.
Essa abordagem reduz a necessidade de tomar decisões sobre produtos que você ainda não compreende apenas porque estão populares ou aparecem como oportunidades na plataforma.
Considere novos aportes quando seu orçamento permitir
O primeiro investimento não precisa ser uma aplicação isolada.
Se houver espaço no orçamento, você poderá considerar novos aportes ao longo do tempo, sempre respeitando suas despesas, prioridades e objetivos financeiros.
Não é necessário definir agora uma estratégia completa ou um valor universal para investir mensalmente. A frequência e a quantia precisam ser sustentáveis para sua realidade.
Leia também: Como investir com pouco dinheiro todos os meses
Revise seus objetivos periodicamente
Os objetivos definidos hoje podem mudar.
Uma alteração na renda, novas despesas, mudança profissional, formação de família ou simplesmente uma nova prioridade podem modificar quanto você consegue investir, quando precisará do dinheiro e quais características serão necessárias para determinado objetivo.
Por isso, periodicamente, pergunte:
Meu objetivo continua o mesmo?
O prazo mudou?
Minha capacidade de investir mudou?
O investimento continua compatível com essa necessidade?
Revisar não significa modificar sua carteira constantemente. Significa verificar se o planejamento e os investimentos continuam alinhados à sua realidade.
Para aprender a fazer esse acompanhamento de maneira organizada, veja também: Como acompanhar seus investimentos sem complicação.
O primeiro investimento, portanto, não é o fim do processo. Ele é o começo de um ciclo:
Investir → acompanhar → aprender → revisar → continuar investindo quando fizer sentido.
Checklist: estou pronto para fazer meu primeiro investimento?
Depois de percorrer todos os passos deste guia, você pode fazer uma verificação rápida antes de realizar sua primeira aplicação.
Use o checklist abaixo. A ideia não é exigir conhecimento avançado, mas confirmar se você entende o suficiente para saber o que está fazendo com seu dinheiro.
Checklist do primeiro investimento
☐ Conheço meu orçamento.
☐ Sei quanto posso investir sem comprometer minhas despesas e outros compromissos financeiros.
☐ Entendi minha situação de dívidas e como elas afetam meu orçamento.
☐ Considerei minha reserva de emergência e minha capacidade de lidar com imprevistos.
☐ Defini meu objetivo para esse dinheiro.
☐ Sei quando precisarei do dinheiro.
☐ Conheço meu perfil de investidor e minha relação com riscos.
☐ Entendo rentabilidade, risco e liquidez pelo menos no nível necessário para analisar o produto.
☐ Sei onde vou investir e verifiquei a instituição.
☐ Verifiquei o produto e seu emissor, quando aplicável.
☐ Entendi os impostos e custos que podem afetar o investimento.
☐ Conheço as condições de resgate e sei quando poderei acessar o dinheiro.
☐ Sei quais garantias existem — quando aplicáveis — e quais são seus limites e condições.
☐ Consigo explicar, em palavras simples, como o investimento funciona.
E se você marcou vários “não”?
Não significa que investir seja complicado demais para você. Os itens que ficaram sem marcar mostram exatamente quais pontos ainda precisam ser esclarecidos antes de avançar.
Por exemplo, se você não sabe quando poderá retirar o dinheiro, estude a liquidez e as condições de resgate. Se não conhece os riscos, procure entendê-los antes da aplicação. Se ainda não sabe quanto pode investir, volte ao seu orçamento.
Existe uma regra simples que resume bem este checklist:
Se você não consegue explicar como o investimento funciona, como ele pode render, quais são os principais riscos e quando poderá recuperar o dinheiro, ainda vale estudá-lo melhor antes de investir.
Você não precisa esperar até conhecer todo o mercado financeiro. Precisa apenas ter informações suficientes para tomar uma decisão consciente sobre o produto que está prestes a contratar.
Se a maioria dos itens estiver clara, você já construiu uma base muito mais sólida para dar o primeiro passo — sem depender apenas de uma taxa atraente, de uma recomendação ou do investimento que está popular naquele momento.
Erros ao fazer o primeiro investimento
Mesmo depois de aprender o processo básico, alguns erros podem tornar o primeiro investimento menos adequado aos seus objetivos. Conhecê-los ajuda a evitar decisões tomadas por impulso ou com informações incompletas.
Escolher pela maior rentabilidade
Uma taxa maior pode chamar atenção, mas rentabilidade não deve ser analisada isoladamente.
Prazo, liquidez, riscos, custos e características do produto também precisam entrar na decisão. O investimento com a maior taxa anunciada não é necessariamente aquele compatível com o seu objetivo.
Aplicar dinheiro que será necessário em breve
Investir recursos destinados às próximas contas ou a uma despesa já prevista pode criar problemas.
Se precisar retirar o dinheiro antes do planejado, você poderá enfrentar restrições de liquidez, condições desfavoráveis de resgate ou oscilações no valor do investimento, dependendo do produto.
Por isso, o prazo do investimento deve estar alinhado ao momento em que você pretende utilizar os recursos.
Investir porque alguém recomendou
Amigos, influenciadores, familiares ou conteúdos na internet podem apresentar investimentos interessantes, mas uma recomendação não substitui sua própria análise.
Objetivos, prazos, situação financeira e tolerância a riscos variam de pessoa para pessoa.
Antes de investir, procure entender por que aquele produto faria sentido especificamente para você.
Não ler as condições
Não confirme uma aplicação sem verificar informações como rentabilidade, vencimento, liquidez, riscos, tributação, custos e condições de resgate.
Detalhes importantes podem estar nas informações e documentos do produto, e não apenas no destaque apresentado pelo aplicativo.
Começar com produtos que não entende
Você não precisa começar pelo investimento mais sofisticado disponível.
Se não consegue explicar minimamente como o produto funciona, como pode gerar retorno e quais riscos envolve, estude-o melhor antes de colocar seu dinheiro nele.
Começar a investir não exige conhecer todo o mercado. Exige compreender aquilo que você está contratando.
Concentrar toda a atenção no retorno
Perguntar “quanto rende?” é importante, mas não é suficiente.
Um investimento também precisa ser analisado considerando:
Retorno + risco + liquidez + prazo + custos + objetivo
Focar exclusivamente no potencial de ganho pode fazer você ignorar características fundamentais para sua decisão.
Esses são apenas alguns cuidados iniciais. Para aprofundar o assunto e conhecer outros comportamentos que podem prejudicar quem está começando, leia também: Os maiores erros de quem está começando a investir.
FAQ: Perguntas frequentes sobre como começar a investir
Como começar a investir do zero?
Comece organizando seu orçamento, entendendo suas dívidas, avaliando sua reserva de emergência e definindo um objetivo e um prazo para o dinheiro. Depois, conheça seu perfil de investidor, escolha uma instituição adequada e analise risco, liquidez, rentabilidade, custos e condições do produto antes da primeira aplicação.
Qual é o primeiro passo para começar a investir?
O primeiro passo é entender sua situação financeira. Saiba quanto entra, quanto sai, quais compromissos possui e quanto consegue separar para investir sem prejudicar suas despesas e outras prioridades.
Quanto dinheiro preciso para começar a investir?
Não existe um valor único. O mínimo necessário depende do produto, da instituição e das condições disponíveis. Mais importante do que começar com uma grande quantia é investir um valor sustentável para seu orçamento.
Leia também: Quanto dinheiro é necessário para começar a investir?
Onde posso fazer meu primeiro investimento?
Investimentos podem ser encontrados em bancos, corretoras e outras instituições habilitadas, dependendo do produto. Antes de investir, verifique a instituição nos canais oficiais dos órgãos responsáveis e analise custos, serviços e segurança.
Preciso abrir conta em uma corretora?
Não necessariamente. Alguns investimentos também são oferecidos por bancos e outras instituições autorizadas. A escolha depende dos produtos e serviços que você pretende utilizar, além dos custos e características da instituição.
Qual investimento é indicado para quem está começando?
Não existe um único investimento adequado para todos os iniciantes. A escolha depende de fatores como objetivo, prazo, necessidade de liquidez, riscos, situação financeira e características do produto.
Em vez de procurar apenas “o melhor investimento para iniciantes”, procure entender quais características são necessárias para o seu objetivo.
É possível começar a investir com pouco dinheiro?
Sim. Existem investimentos acessíveis a valores relativamente baixos, embora os mínimos possam variar conforme produto e instituição.
Começar com pouco também pode ser útil para aprender o funcionamento das aplicações sem comprometer o orçamento. O importante é que o valor seja compatível com sua realidade financeira.
Preciso ter reserva de emergência antes de investir?
A reserva de emergência deve ser considerada no planejamento porque ajuda a lidar com imprevistos sem depender do dinheiro destinado a outros objetivos.
Porém, a decisão sobre como conciliar a formação da reserva com outros investimentos depende da situação financeira, estabilidade da renda, dívidas e necessidades de cada pessoa.
Leia também: Reserva de emergência e investimentos: qual vem primeiro?
Quem tem dívidas pode começar a investir?
Depende da situação. É importante avaliar principalmente o custo da dívida, as taxas de juros, as condições de pagamento e o impacto das parcelas no orçamento.
Dívidas com juros elevados merecem atenção especial. Antes de investir, compare as prioridades financeiras e verifique se a dívida está comprometendo sua capacidade de organizar o orçamento.
Preciso declarar meus investimentos no Imposto de Renda?
Depende das regras tributárias aplicáveis ao ano-calendário, ao tipo de investimento e à situação do contribuinte. Ter um investimento não significa, isoladamente, que toda pessoa esteja automaticamente obrigada a apresentar a declaração.
Como as regras podem mudar, consulte as orientações atualizadas da Receita Federal para o exercício correspondente.
Leia também: Como funciona o Imposto de Renda sobre investimentos
Posso perder dinheiro no meu primeiro investimento?
Sim. Todo investimento envolve algum tipo de risco, embora a natureza e a intensidade desse risco variem bastante.
Pode haver, por exemplo, risco de crédito, oscilações de mercado ou perdas relacionadas à venda de determinados ativos antes do momento planejado. Por isso, entenda os riscos específicos do produto antes de investir.
Como saber se um investimento é seguro?
Não existe um único indicador de segurança. Verifique quem oferece e quem emite o produto, quais riscos existem, como funciona a liquidez e se há alguma garantia ou mecanismo de proteção aplicável.
Também confirme se a instituição está devidamente autorizada para realizar a atividade correspondente.
Antes do primeiro investimento, você deve conseguir explicar onde seu dinheiro ficará, como poderá render, quando poderá recuperá-lo e quais são os principais riscos envolvidos.
Descubra quanto você precisa para começar
Agora você já conhece o caminho para sair do zero: organizar suas finanças, definir objetivos, entender seu perfil, escolher onde investir, analisar o produto e realizar sua primeira aplicação com mais consciência.
Mas uma dúvida costuma aparecer justamente neste momento:
“Tudo bem, já sei como começar. Mas quanto dinheiro eu preciso ter para investir?”
A resposta pode ser mais acessível do que você imagina. O valor necessário depende do tipo de investimento, das condições disponíveis e, principalmente, de quanto realmente cabe no seu orçamento.
No próximo artigo, você entenderá se existe um valor mínimo para começar, quais fatores determinam esse valor e como avaliar quanto faz sentido separar para seus primeiros investimentos — sem comprometer sua organização financeira.
Próximo artigo recomendado
Quanto dinheiro é necessário para começar a investir?
What do you feel about this post?

Like

Love

Happy

Haha

Sad