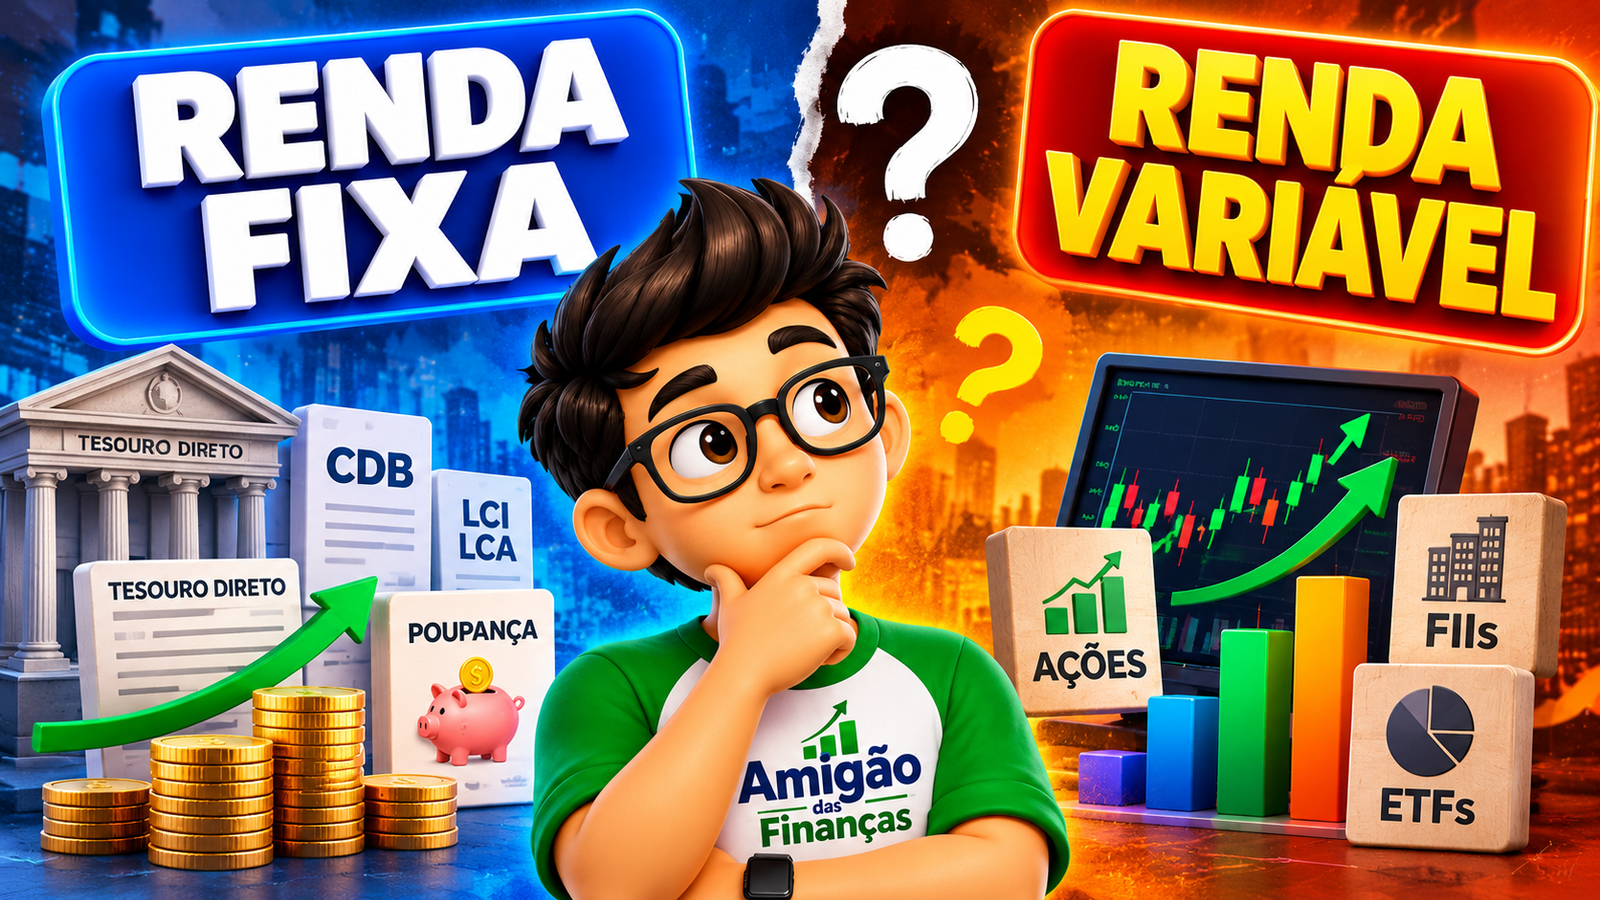
“Para quem está começando, é melhor investir em renda fixa ou renda variável?”
Essa é uma das primeiras dúvidas de quem entra no mundo dos investimentos. E ela faz sentido: de um lado aparecem CDBs, títulos públicos, LCIs e LCAs; do outro, ações, FIIs e diferentes exposições por meio de ETFs.
O problema é que essa pergunta costuma surgir antes de o investidor compreender o que realmente diferencia essas duas categorias.
Escolher entre renda fixa e renda variável não deveria começar pela busca de qual “rende mais” ou qual parece “mais segura”. Primeiro, é necessário entender como cada uma funciona, de onde pode vir o retorno, quais riscos estão envolvidos e como o valor do investimento pode se comportar ao longo do tempo.
Isso também ajuda a evitar duas ideias muito comuns:
Renda fixa não significa ausência de risco.
Renda variável não significa perda certa de dinheiro.
Existem investimentos de renda fixa com diferentes emissores, prazos, regras de remuneração e níveis de liquidez. Da mesma forma, a renda variável reúne ativos com características e fontes de risco bastante diferentes.
Por isso, neste guia do Amigão das Finanças, vamos comparar as duas categorias seguindo uma sequência simples:
Funcionamento → rentabilidade → riscos → liquidez → oscilações → exemplos → quando cada característica pode ser necessária
Você entenderá por que um investimento é classificado como renda fixa ou renda variável, como os retornos podem ser gerados, por que os preços podem oscilar e quais fatores precisam ser considerados antes de escolher um produto.
E existe uma ideia que acompanhará todo o artigo:
A escolha não começa perguntando qual categoria é melhor. Começa entendendo quais características o seu dinheiro precisa ter para cumprir determinado objetivo.
Com isso em mente, podemos começar pela diferença fundamental entre renda fixa e renda variável.
Qual é a diferença entre renda fixa e renda variável?
A principal diferença está em como a remuneração do investimento é determinada e como seu valor pode se comportar ao longo do tempo.
Renda fixa: possui regras de remuneração estabelecidas para o investimento. Dependendo do produto, a rentabilidade pode ser prefixada, pós-fixada ou híbrida.
Renda variável: não possui a mesma previsibilidade contratual de remuneração. O resultado depende do comportamento dos ativos e do mercado, podendo ocorrer valorizações e desvalorizações.
Em resumo:
Renda fixa → você conhece as regras usadas para calcular a remuneração.
Renda variável → não existe uma taxa contratada da mesma maneira, e o resultado pode variar conforme o comportamento do investimento.
A comparação abaixo ajuda a visualizar as principais diferenças:
| Característica | Renda fixa | Renda variável |
|---|---|---|
| Regra de remuneração | Definida conforme o produto | Não há taxa contratada da mesma forma |
| Oscilação | Pode existir | Geralmente mais perceptível |
| Possibilidade de perda | Sim | Sim |
| Liquidez | Depende do produto | Depende do ativo e das condições de mercado |
| Prazo | Depende do produto | Depende da estratégia e do objetivo |
| Exemplos | Tesouro Direto, CDB, LCI e LCA | Ações, FIIs e determinadas exposições via ETFs |
| FGC | Alguns produtos podem contar com cobertura | Não se aplica a ações, ETFs e FIIs |
A diferença vai além de “seguro” e “arriscado”
É comum encontrar explicações que resumem renda fixa como “segura” e renda variável como “arriscada”. Essa simplificação pode levar o iniciante a conclusões equivocadas.
Na renda fixa, podem existir riscos relacionados ao emissor, crédito, liquidez, prazo e oscilações de preço, dependendo do produto.
Na renda variável, os riscos também variam bastante conforme o ativo, empresa, setor, mercado e grau de concentração.
Por isso, não basta saber a categoria. É necessário analisar o investimento específico que existe dentro dela.
Renda fixa e renda variável são categorias. Elas ajudam a organizar os investimentos, mas não determinam sozinhas rentabilidade, segurança, liquidez ou adequação aos seus objetivos.
A tabela acima, portanto, deve ser utilizada como uma visão geral. Nas próximas seções, vamos aprofundar cada diferença para entender o que realmente acontece quando seu dinheiro é aplicado em renda fixa ou renda variável.
O que é renda fixa?
A renda fixa é uma categoria de investimentos em que as regras utilizadas para calcular a remuneração são estabelecidas no momento da aplicação.
Em muitos casos, o investidor adquire um título emitido por um governo, banco ou outra instituição e recebe uma remuneração conforme as condições daquele produto.
Isso não significa, porém, que todos os investimentos de renda fixa funcionem da mesma maneira ou apresentem o mesmo nível de risco.
Por que ela é chamada de “renda fixa”?
O termo pode causar uma interpretação equivocada. “Fixa” não significa que o valor do investimento ficará parado nem que você saberá necessariamente, desde o início, exatamente quanto receberá.
O que está definido é a regra utilizada para determinar a remuneração.
Dependendo do produto, o resultado pode acompanhar um indicador que varia ao longo do tempo. Além disso, determinados títulos podem apresentar oscilações de preço antes do vencimento.
Por isso:
Renda fixa não significa rendimento sempre igual. Significa que existem critérios previamente estabelecidos para calcular a remuneração do investimento.
Como funciona a rentabilidade da renda fixa?
Existem diferentes formas de remuneração. As três principais são:
Prefixada: a taxa utilizada para calcular a rentabilidade é estabelecida no momento da aplicação.
Pós-fixada: a remuneração está vinculada ao comportamento de determinado indicador, como referências relacionadas ao CDI ou à taxa Selic.
Híbrida: combina diferentes componentes, como um índice de inflação acrescido de uma taxa definida nas condições do título.
Assim, dois produtos classificados como renda fixa podem apresentar comportamentos diferentes mesmo pertencendo à mesma categoria.
Além da forma de remuneração, o resultado efetivamente recebido pode ser influenciado por fatores como prazo, tributação, custos e condições de saída, quando aplicáveis.
Quais são exemplos de renda fixa?
Entre os produtos que o iniciante encontrará com frequência estão:
- Tesouro Direto: permite acesso a diferentes títulos públicos federais;
- CDB: título emitido por instituições financeiras para captação de recursos;
- LCI: título relacionado a créditos do setor imobiliário;
- LCA: título relacionado a créditos do agronegócio;
- Poupança: aplicação tradicional que possui regras próprias de remuneração.
Esses investimentos pertencem ao universo da renda fixa, mas isso não os torna equivalentes. Emissor, rentabilidade, prazo, liquidez, tributação, riscos e mecanismos de proteção podem variar.
Saber que um investimento é de renda fixa é apenas o começo da análise. O próximo passo é entender as características específicas do produto.
Leia também: Os principais tipos de investimentos explicados de forma simples
O que é renda variável?
A renda variável reúne investimentos cujo retorno não segue a mesma regra contratada de remuneração encontrada em determinados produtos de renda fixa.
Isso significa que o investidor não conhece antecipadamente qual será o resultado da aplicação. O valor dos ativos pode subir ou cair ao longo do tempo, e os resultados dependem das características do investimento e das condições do mercado.
Por isso, renda variável não significa necessariamente “ganhar mais” nem “perder dinheiro”. Significa que o retorno é incerto e pode apresentar oscilações.
De onde pode vir o retorno?
A forma de obter retorno depende do ativo. Entre as possibilidades estão:
Valorização: ocorre quando o ativo aumenta de preço. Se o investidor posteriormente vender por um valor superior ao de aquisição, poderá realizar um ganho.
Distribuições ou proventos: determinados investimentos podem distribuir recursos aos investidores conforme seus resultados e as regras aplicáveis. Esses pagamentos não devem ser considerados garantidos.
Outras formas de resultado: dependendo do produto e de sua estrutura, podem existir outras fontes de retorno.
Também existe o movimento contrário: o ativo pode se desvalorizar, e uma venda por preço inferior ao de aquisição pode resultar em perda.
Por que os preços oscilam?
Os preços dos ativos negociados no mercado são influenciados por diversos fatores.
Entre eles estão:
- empresas: resultados, endividamento, estratégia e perspectivas;
- economia: crescimento, inflação e atividade econômica;
- juros: mudanças nas taxas podem alterar expectativas e avaliações dos ativos;
- expectativas: investidores constantemente reavaliam o que esperam para empresas e mercados;
- oferta e demanda: compradores e vendedores participam da formação dos preços;
- acontecimentos de mercado: eventos econômicos, corporativos e outros fatos relevantes podem alterar rapidamente as expectativas.
Esses fatores podem atuar simultaneamente. Por isso, não é possível garantir antecipadamente quanto determinado ativo de renda variável irá render.
Quais são exemplos de renda variável?
Alguns exemplos importantes são:
Ações: representam participações no capital de empresas e podem apresentar valorização ou desvalorização, além de eventuais proventos.
Fundos imobiliários (FIIs): permitem participar de fundos relacionados ao mercado imobiliário por meio de cotas, que também podem oscilar de preço.
ETFs com exposição à renda variável: determinados ETFs oferecem exposição a índices, ações, mercados ou estratégias ligadas à renda variável.
Nesse último caso, existe um cuidado importante: nem todo ETF deve ser automaticamente classificado como renda variável. Existem ETFs com diferentes estratégias e exposições, inclusive relacionadas a outras classes de ativos. É necessário verificar o que existe por trás de cada fundo.
Na renda variável, não existe uma taxa contratada que determine antecipadamente o resultado. O investidor participa das valorizações e desvalorizações — e de outras possíveis fontes de retorno — conforme as características do ativo.
Compreender essa dinâmica é essencial para comparar renda variável com renda fixa sem cair na simplificação de que uma categoria é simplesmente “arriscada” e a outra “segura”.
Renda fixa é realmente “fixa”?
O nome renda fixa pode fazer parecer que o valor do investimento permanecerá sempre estável ou que o investidor saberá exatamente quanto receberá desde o primeiro dia.
Mas não é necessariamente assim.
A regra de remuneração pode ser conhecida sem que o valor do investimento permaneça imóvel.
Em determinados produtos, principalmente quando existe negociação ou possibilidade de saída antes do vencimento, o valor do investimento pode apresentar variações ao longo do caminho.
A marcação a mercado pode alterar o preço
Alguns títulos de renda fixa possuem seu preço atualizado conforme as condições do mercado. Esse processo é conhecido como marcação a mercado.
Mudanças nas taxas de juros e nas expectativas do mercado, por exemplo, podem fazer o preço de determinados títulos subir ou cair antes do vencimento.
Isso não altera necessariamente a regra de remuneração originalmente contratada. O que está mudando é o preço pelo qual aquele título é avaliado ou negociado naquele momento.
Vender antes do vencimento pode mudar o resultado
Essa oscilação se torna especialmente importante quando o investidor pretende sair do investimento antes do vencimento.
Dependendo do produto e das condições de saída, a venda antecipada pode ocorrer por um preço superior ou inferior ao esperado inicialmente.
Por isso, um investimento de renda fixa pode até apresentar perda em determinadas situações, especialmente quando existe necessidade de vender um título sujeito às condições de mercado antes do prazo planejado.
E os investimentos pós-fixados?
Nos investimentos pós-fixados, existe outra razão pela qual o resultado final não precisa ser conhecido antecipadamente.
A regra de remuneração é definida, mas ela acompanha determinado indicador de referência.
Se esse indicador variar durante o período da aplicação, a rentabilidade também será influenciada por essa variação.
Assim, você pode conhecer como o rendimento será calculado sem saber previamente qual será o valor exato obtido no final.
“Fixa” se refere principalmente às regras de remuneração do investimento — não à obrigação de seu preço permanecer parado nem à certeza de conhecer antecipadamente o resultado final.
Essa distinção ajuda a compreender por que renda fixa também possui riscos, oscilações e características que precisam ser analisadas produto por produto.
Renda variável significa que a rentabilidade muda todos os dias?
Na renda variável, o preço de mercado dos ativos pode mudar frequentemente. Isso não significa, porém, que rentabilidade deva ser entendida apenas como “quanto o investimento subiu ou caiu hoje”.
Para interpretar corretamente o resultado, é importante separar alguns conceitos.
Preço atual
É o valor pelo qual o ativo está sendo negociado naquele momento.
Se uma ação passa de R$ 30 para R$ 29, por exemplo, seu preço de mercado caiu. Isso, isoladamente, não mostra todo o resultado do investidor.
Preço de aquisição
É o preço pelo qual o investidor comprou o ativo.
Para avaliar sua posição, é necessário comparar o valor atual com o valor efetivamente investido, considerando também outros fatores aplicáveis.
Resultado acumulado
Representa como o investimento se comportou desde a aquisição durante determinado período.
Enquanto o ativo permanece na carteira, seu valor de mercado pode continuar oscilando. Portanto, esse resultado pode aumentar ou diminuir ao longo do tempo.
Resultado realizado na venda
Quando o ativo é vendido, o resultado daquela operação deixa de ser apenas uma variação da posição mantida na carteira.
De forma simplificada:
Comprar por determinado valor e vender posteriormente por um preço maior pode gerar ganho; vender por um preço menor pode gerar perda.
Custos e tributação, quando aplicáveis, também precisam ser considerados para determinar o resultado efetivo.
E os rendimentos recebidos?
Dependendo do investimento, também podem existir distribuições ou proventos durante o período em que o ativo permanece na carteira.
Esses valores fazem parte da análise do retorno, mas sua existência e seu montante dependem das características de cada ativo e não devem ser tratados como garantidos.
Por isso, olhar somente para a oscilação diária do preço oferece uma visão incompleta.
Preço atual, preço de aquisição, resultado acumulado, resultado realizado e eventuais rendimentos recebidos são conceitos diferentes.
Entender essa diferença ajuda o iniciante a não interpretar cada alta como um ganho definitivo nem cada queda diária como uma perda necessariamente realizada.
Renda fixa é mais segura que renda variável?
É comum ouvir que renda fixa é segura e renda variável é arriscada. Para quem está começando, porém, essa comparação é simplificada demais.
A resposta depende de qual investimento está sendo analisado e de qual tipo de risco estamos falando.
Um CDB, um título público, uma ação e um fundo imobiliário possuem estruturas diferentes. Mesmo dois investimentos pertencentes à mesma categoria podem apresentar riscos bastante distintos.
Comparar risco exige comparar produtos concretos, não apenas os rótulos “renda fixa” e “renda variável”.
Quais riscos precisam ser considerados?
Risco de crédito: é a possibilidade de o devedor não cumprir suas obrigações financeiras. É especialmente relevante em investimentos nos quais o investidor está exposto à capacidade de pagamento de um emissor.
Risco de mercado: está relacionado às mudanças nas condições do mercado que podem afetar o preço dos investimentos. Pode existir tanto na renda fixa quanto na renda variável.
Risco de liquidez: aparece quando pode ser difícil transformar o investimento em dinheiro no momento desejado ou quando a saída antecipada ocorre em condições desfavoráveis.
Risco do emissor: envolve a situação financeira e a capacidade da instituição responsável pela emissão de determinado título de cumprir suas obrigações.
Risco do negócio: é particularmente importante ao investir em ativos ligados a empresas ou empreendimentos. Resultados operacionais, concorrência, endividamento e mudanças no setor podem afetar o investimento.
Risco de concentração: ocorre quando uma parcela excessiva da carteira fica exposta a um único ativo, emissor, empresa, setor ou fator de risco.
A categoria não conta toda a história
Dizer apenas que determinado investimento é de renda fixa ou renda variável ainda não responde perguntas essenciais:
- Quem é o emissor?
- Como o investimento gera retorno?
- O preço pode oscilar?
- Quando o dinheiro poderá ser resgatado?
- O que acontece se for necessário sair antes?
- Quais são as principais fontes de perda?
- Existe algum mecanismo de proteção ou garantia aplicável?
Por isso, a comparação mais útil não é simplesmente:
“Renda fixa ou renda variável: qual é mais segura?”
Mas:
“Quais riscos existem neste investimento específico e como eles se relacionam com meu objetivo, prazo e necessidade de liquidez?”
Essa mudança de perspectiva ajuda a evitar um erro importante: confundir o nome da categoria com uma garantia de segurança.
Posso perder dinheiro na renda fixa?
Sim. Dependendo do investimento e da situação, é possível perder dinheiro na renda fixa.
A existência de regras previamente estabelecidas para a remuneração não elimina todos os riscos. A possibilidade de perda depende principalmente das características do produto e da forma como o investimento é mantido ou encerrado.
Inadimplência do emissor
Em determinados títulos, existe o risco de crédito: o emissor pode enfrentar dificuldades financeiras e não conseguir cumprir suas obrigações.
Alguns produtos podem contar com mecanismos de proteção, como a cobertura do FGC quando aplicável, mas isso não significa que toda renda fixa possua essa proteção.
Venda antes do vencimento
Alguns títulos são planejados para permanecer investidos até determinada data.
Se o investidor precisar sair antes do vencimento, o resultado pode ser diferente daquele esperado inicialmente. Dependendo do produto, a venda antecipada pode ocorrer por um valor inferior ao utilizado na compra.
Oscilação de preços
Como vimos anteriormente, determinados títulos de renda fixa podem sofrer marcação a mercado.
Mudanças nas taxas de juros e nas condições do mercado podem alterar seus preços. Se o investidor vender em um momento desfavorável, poderá realizar uma perda.
Condições específicas do produto
Prazo, liquidez, regras de resgate, emissor e forma de remuneração também precisam ser avaliados.
Por isso, dois investimentos de renda fixa podem apresentar riscos bastante diferentes, mesmo pertencendo à mesma categoria.
Renda fixa não significa ausência de risco. Significa que existem regras definidas para determinar a remuneração do investimento.
Como vimos em Os principais tipos de investimentos explicados de forma simples, compreender o produto específico é mais importante do que confiar apenas no rótulo “renda fixa”.
Posso perder dinheiro na renda variável?
Sim. É possível perder dinheiro investindo em renda variável.
Como não existe uma rentabilidade previamente contratada da mesma forma que em determinados produtos de renda fixa, o valor dos ativos pode subir ou cair conforme as condições do mercado e as características do investimento.
Isso, porém, não significa que renda variável seja simplesmente “perigosa”. O importante é compreender de onde vêm os riscos e como eles podem afetar o investimento.
Queda no preço dos ativos
Ações, FIIs e outros ativos negociados no mercado podem apresentar desvalorizações.
Se um investidor compra um ativo por determinado preço e posteriormente o vende por um valor inferior, pode realizar uma perda.
Deterioração de empresas ou ativos
No caso de investimentos ligados a empresas ou empreendimentos, mudanças nos fundamentos também podem afetar os resultados.
Problemas financeiros, aumento do endividamento, queda nas receitas, mudanças no setor ou dificuldades operacionais podem influenciar a percepção do mercado e o preço dos ativos.
Eventos econômicos e de mercado
Inflação, juros, atividade econômica, crises e mudanças nas expectativas dos investidores podem provocar oscilações.
Esses fatores não afetam todos os investimentos da mesma maneira, mas fazem parte dos riscos que precisam ser considerados.
Concentração aumenta a exposição
Concentrar uma parcela muito grande do patrimônio em um único ativo, empresa ou setor pode aumentar o impacto de um evento negativo sobre a carteira.
Diversificação pode ajudar a distribuir determinados riscos, mas não elimina a possibilidade de perdas.
A venda pode transformar uma desvalorização em perda realizada
Enquanto o ativo permanece na carteira, seu preço pode continuar variando.
Quando ocorre uma venda por valor inferior ao preço de aquisição, considerando também custos e outros fatores aplicáveis, a perda daquela operação pode ser efetivamente realizada.
Por isso, também não é correto assumir que basta esperar para recuperar qualquer queda.
O longo prazo não garante valorização. Um ativo pode continuar apresentando resultados ruins, e seu desempenho futuro nunca deve ser tratado como certeza apenas porque o investimento será mantido por muitos anos.
A renda variável deve ser analisada considerando o ativo específico, seus riscos, o objetivo do investimento, o prazo e a capacidade do investidor de lidar com oscilações.
Assim como na renda fixa, o rótulo da categoria não é suficiente para determinar se um investimento é adequado.
Como funciona o risco em cada categoria?
Tanto a renda fixa quanto a renda variável possuem riscos. O que muda é a forma como esses riscos aparecem e a importância que cada um pode assumir em determinado investimento.
Por isso, avaliar risco não significa apenas perguntar se um produto é de renda fixa ou variável. É necessário identificar o que pode dar errado, qual seria o impacto e em quais circunstâncias isso poderia acontecer.
Veja uma comparação geral:
| Tipo de risco | Renda fixa | Renda variável |
|---|---|---|
| Crédito | Pode ser relevante | Pode aparecer conforme o ativo ou estrutura |
| Mercado | Pode existir | Frequentemente relevante |
| Liquidez | Pode existir | Pode existir |
| Oscilação de preço | Pode existir | Comum |
| Emissor/empresa | Relevante conforme o produto | Relevante conforme o ativo |
| Concentração | Pode existir | Pode existir |
O risco muda conforme o investimento
Na renda fixa, o risco de crédito pode ser particularmente importante quando o retorno depende da capacidade de um emissor cumprir suas obrigações. Também podem existir risco de liquidez e oscilações de preço, especialmente em determinados títulos vendidos antes do vencimento.
Na renda variável, as oscilações de mercado costumam ser mais perceptíveis. Além disso, fatores relacionados às empresas, aos ativos, aos setores e à economia podem influenciar significativamente os preços.
O risco de liquidez pode aparecer nas duas categorias. Ter um investimento não significa necessariamente conseguir transformá-lo em dinheiro imediatamente e nas condições desejadas.
Já o risco de concentração também não pertence exclusivamente à renda variável. Uma carteira excessivamente dependente de um único emissor, ativo, setor ou fator de risco pode ficar mais vulnerável a acontecimentos específicos.
A categoria é apenas o primeiro nível da análise
Classificar um investimento como renda fixa ou renda variável ajuda a entender sua estrutura, mas não determina sozinho quanto risco existe.
Antes de investir, algumas perguntas são mais úteis:
- Quem ou o que está por trás do investimento?
- Quais acontecimentos podem provocar perdas?
- O preço pode oscilar?
- Existe risco de crédito?
- Posso precisar vender em condições desfavoráveis?
- Qual é a liquidez?
- Minha carteira está excessivamente concentrada?
A categoria ajuda a identificar alguns riscos, mas não substitui a análise individual do investimento.
Por isso, duas aplicações de renda fixa podem apresentar riscos diferentes entre si — assim como duas ações, dois FIIs ou outros ativos de renda variável também podem ter características muito distintas.
O objetivo não é encontrar um investimento “sem risco”, mas compreender quais riscos estão sendo assumidos e se eles são compatíveis com o objetivo, o prazo e a necessidade de liquidez do investidor.
Como funciona a liquidez na renda fixa e na renda variável?
A liquidez indica, de forma simplificada, a facilidade e as condições para transformar um investimento em dinheiro disponível.
E aqui existe outro equívoco comum:
Renda fixa não significa dinheiro preso e renda variável não significa dinheiro disponível imediatamente.
A liquidez depende das regras e características de cada investimento, e não apenas da categoria à qual ele pertence.
Liquidez na renda fixa
Na renda fixa, as condições de acesso ao dinheiro podem variar bastante entre os produtos.
É possível encontrar investimentos com:
- liquidez conforme as condições do produto: alguns permitem resgate em condições específicas;
- carência: pode existir um período durante o qual o resgate não está disponível;
- vencimento: determinados títulos são estruturados para permanecer investidos até uma data definida;
- possibilidade de venda antecipada: em alguns ativos, pode ser possível sair antes do vencimento, mas o valor recebido pode depender das condições de mercado.
Por isso, antes de aplicar, é importante verificar quando o dinheiro poderá ser acessado e o que acontece caso seja necessário sair antecipadamente.
Liquidez na renda variável
Na renda variável, muitos ativos são negociados em mercado, mas isso não significa que o dinheiro ficará disponível instantaneamente sempre que o investidor desejar.
A liquidez pode depender de fatores como:
- negociação no mercado: o ativo precisa ser negociável naquele ambiente;
- existência de compradores e vendedores: ativos com menor volume de negociação podem apresentar mais dificuldade para executar operações nas condições desejadas;
- prazos operacionais de liquidação: vender o ativo e ter os recursos efetivamente disponíveis são etapas diferentes;
- características do ativo: diferentes ações, FIIs e outros ativos podem apresentar níveis distintos de liquidez.
Assim, dois investimentos de renda variável também podem ter comportamentos bastante diferentes nesse aspecto.
Liquidez deve acompanhar o objetivo
Antes de investir, uma pergunta importante é:
Quando posso precisar desse dinheiro?
Se existe possibilidade de utilização em breve, as condições de liquidez ganham maior importância. Se o objetivo está mais distante, outros fatores também entram na análise.
Portanto, não basta saber se o investimento pertence à renda fixa ou à renda variável.
Liquidez precisa ser analisada produto por produto, considerando quando o dinheiro será necessário e quais são as condições para sair do investimento.
Renda fixa ou renda variável protege melhor contra a inflação?
Não existe uma resposta universal. Tanto a renda fixa quanto a renda variável podem se comportar de maneiras diferentes diante da inflação, dependendo do investimento analisado.
A inflação representa o aumento generalizado dos preços ao longo do tempo. Para o investidor, uma preocupação importante é saber se o dinheiro aplicado conseguirá preservar ou aumentar seu poder de compra.
Na renda fixa
Existem títulos cuja remuneração está diretamente relacionada a um índice de inflação, geralmente combinando a variação desse índice com uma taxa adicional.
Isso pode criar uma relação mais direta entre a remuneração e a inflação.
Porém, é necessário observar fatores como:
- prazo do investimento;
- condições de compra e saída;
- preço do título;
- custos e tributação, quando aplicáveis;
- possibilidade de oscilações antes do vencimento.
Portanto, simplesmente encontrar a palavra “inflação” na remuneração não significa que todos os demais riscos deixam de existir.
Na renda variável
Ativos de renda variável também podem ser afetados pela inflação, mas a relação costuma ser menos direta.
Empresas e outros ativos podem reagir de maneiras diferentes ao aumento dos preços. Alguns negócios conseguem repassar parte dos custos aos clientes; outros podem sofrer redução de margens, aumento das despesas ou queda na demanda.
Além disso, inflação, juros, expectativas econômicas e condições do mercado podem influenciar simultaneamente os preços dos ativos.
Por isso, não é correto assumir que renda variável sempre protege contra a inflação.
O que realmente deve ser analisado?
Para avaliar a proteção do poder de compra, é necessário olhar além da categoria e considerar:
produto → forma de remuneração ou exposição → preço pago → prazo → riscos → custos → resultado líquido
Um investimento pode apresentar rentabilidade nominal positiva e, ainda assim, não superar a inflação no período.
A categoria sozinha não determina se seu poder de compra estará protegido.
Mais importante do que perguntar se renda fixa ou renda variável protege melhor contra a inflação é analisar como o investimento específico pode se comportar diante dela e se suas características são compatíveis com o objetivo e o prazo do investidor.
Renda fixa ou renda variável para curto prazo?
Quando o dinheiro será utilizado em um futuro próximo, a pergunta mais importante não deveria ser simplesmente “renda fixa ou renda variável?”, mas quais características o investimento precisa ter para atender ao objetivo na data planejada.
Quanto menor o prazo disponível, menor pode ser a margem para esperar uma eventual recuperação após movimentos desfavoráveis.
Por isso, alguns fatores ganham importância.
Preservação do dinheiro destinado ao objetivo
Se determinado valor será necessário em breve, é importante avaliar a possibilidade de ele estar menor justamente quando chegar o momento de utilizá-lo.
O nível de oscilação e os riscos do investimento precisam ser compatíveis com essa necessidade.
Previsibilidade
Em objetivos de curto prazo, compreender como o investimento pode se comportar até a data de uso pode ser particularmente relevante.
Isso não significa ausência de risco, mas ajuda a reduzir a dependência de cenários favoráveis para cumprir o planejamento.
Liquidez
Também é necessário verificar quando e em quais condições o dinheiro poderá ser acessado.
Um investimento pode apresentar características interessantes e, ainda assim, ser inadequado se sua liquidez não for compatível com a data em que os recursos serão necessários.
Compatibilidade com a data do objetivo
Prazo do investimento e prazo do objetivo precisam conversar.
Se o dinheiro será utilizado em uma data específica, é importante observar vencimentos, carências, condições de resgate e outros fatores que possam dificultar o acesso aos recursos.
Risco de vender em um momento desfavorável
Investimentos sujeitos a oscilações podem obrigar o investidor a vender em condições ruins caso o dinheiro seja necessário justamente durante uma queda de preço.
Esse risco pode aparecer de maneiras diferentes tanto na renda fixa quanto na renda variável.
Para objetivos de curto prazo, a análise deve começar pelas características necessárias — preservação, previsibilidade, liquidez e compatibilidade com a data de uso — e não apenas pelo nome da categoria.
Assim, em vez de assumir automaticamente que todo investimento de renda fixa serve para curto prazo ou que toda renda variável deve ser descartada apenas pelo rótulo, o mais adequado é avaliar o produto específico e os riscos envolvidos.
Renda fixa ou renda variável para longo prazo?
Ter vários anos disponíveis para investir pode ampliar as possibilidades de planejamento, mas isso não significa que todo objetivo de longo prazo deva ser direcionado automaticamente para a renda variável.
O prazo é apenas uma parte da decisão. Também é necessário considerar objetivo, riscos, oscilações, diversificação, liquidez e estratégia.
Qual é o objetivo do investimento?
Dois investidores podem ter o mesmo horizonte de dez anos e necessidades completamente diferentes.
Um pode estar acumulando patrimônio sem uma data rígida para utilizar o dinheiro. Outro pode precisar de determinado valor exatamente ao final desse período.
Por isso, o prazo sozinho não determina quais características são adequadas.
Quanto de oscilação você consegue suportar?
Um horizonte mais longo pode oferecer mais tempo para atravessar períodos de volatilidade, mas isso não elimina a possibilidade de perdas.
Também é necessário considerar se o investidor consegue manter sua estratégia diante de quedas e oscilações significativas, sem depender de uma recuperação futura como certeza.
Como está a diversificação?
Para objetivos de longo prazo, a diversificação pode ajudar a evitar uma concentração excessiva em um único ativo, emissor, empresa, setor ou fator de risco.
Isso não significa simplesmente acumular muitos investimentos. Diversificar exige entender quais riscos cada parte da carteira adiciona ou reduz.
Quais riscos estão sendo assumidos?
Mesmo com muitos anos pela frente, continuam existindo riscos de mercado, crédito, liquidez, concentração e problemas relacionados aos ativos escolhidos.
O tempo não elimina esses riscos automaticamente.
Quando esse dinheiro precisará ter liquidez?
Um objetivo distante hoje ficará cada vez mais próximo.
Por isso, a necessidade futura de acesso ao dinheiro também deve fazer parte do planejamento. Conforme a data do objetivo se aproxima, pode ser necessário reavaliar se as características da carteira continuam compatíveis com ele.
Qual é a estratégia?
Uma estratégia de longo prazo precisa estabelecer por que determinado investimento está na carteira, quais riscos ele representa e qual função desempenha no objetivo.
Investir por muitos anos sem compreender essas questões não transforma automaticamente a decisão em uma estratégia adequada.
Ter mais tempo não transforma um investimento ruim ou inadequado em um bom investimento.
Portanto, a escolha entre renda fixa e renda variável para longo prazo não deve partir da ideia de que uma categoria é obrigatoriamente superior à outra.
A lógica continua sendo:
Objetivo → prazo → necessidade de liquidez → capacidade de lidar com oscilações → riscos → estratégia → características do investimento.
O longo prazo é um elemento importante da análise, não uma garantia de resultado.
Posso ter renda fixa e renda variável na mesma carteira?
Sim. Renda fixa e renda variável podem fazer parte da mesma carteira, desde que essa combinação esteja relacionada aos objetivos e à estratégia do investidor.
Não existe a obrigação de escolher apenas uma das categorias. Da mesma forma, também não é necessário possuir ambas simplesmente para dizer que a carteira está diversificada.
O mais importante é entender qual função cada investimento desempenha.
Diferentes objetivos
Uma pessoa pode investir para vários objetivos ao mesmo tempo: uma compra planejada, um projeto futuro ou a construção de patrimônio no longo prazo.
Cada objetivo pode exigir características diferentes de prazo, risco e previsibilidade.
Diferentes horizontes de tempo
O dinheiro necessário daqui a pouco pode exigir características diferentes daquele destinado a um objetivo distante.
Por isso, a composição da carteira deve considerar quando cada parcela dos recursos poderá ser necessária, em vez de aplicar uma divisão padrão entre renda fixa e renda variável.
Diferentes necessidades de liquidez
Nem todo dinheiro precisa ter a mesma disponibilidade.
Alguns objetivos podem exigir acesso mais rápido aos recursos, enquanto outros permitem um horizonte maior. A liquidez de cada investimento precisa estar alinhada à função que ele exerce na carteira.
Diferentes fontes de risco
Combinar investimentos também pode expor a carteira a diferentes tipos de risco.
Risco de crédito, mercado, liquidez, empresas, emissores e concentração podem aparecer de formas distintas.
Por isso, possuir vários produtos ou misturar renda fixa e renda variável não significa automaticamente estar bem diversificado.
Uma carteira deve ser construída pela função de cada investimento, e não por uma porcentagem genérica entre renda fixa e renda variável.
Não existe uma divisão universal que funcione para todos. A proporção adequada depende de fatores que ainda precisam ser avaliados individualmente, como objetivos, prazos, necessidade de liquidez, capacidade de lidar com oscilações e estratégia.
Mais adiante, no artigo Como diversificar seus investimentos sendo iniciante, vamos aprofundar como diferentes investimentos podem trabalhar juntos sem transformar diversificação em simples acumulação de produtos.
Renda fixa ou renda variável: qual rende mais?
Não existe uma resposta universal.
Não é possível afirmar que renda fixa ou renda variável sempre rende mais, porque estamos comparando categorias que reúnem investimentos muito diferentes.
Para uma comparação fazer sentido, é necessário definir alguns fatores.
Qual produto está sendo comparado?
Não basta comparar “renda fixa” com “renda variável”.
Um título público, um CDB, uma ação e um FII possuem estruturas, formas de retorno e riscos diferentes. Mesmo investimentos pertencentes à mesma categoria podem apresentar resultados bastante distintos.
Qual período está sendo analisado?
A rentabilidade depende também do intervalo considerado.
Um investimento pode apresentar determinado resultado em um período e comportamento completamente diferente em outro. Por isso, escolher apenas uma janela favorável pode produzir uma comparação enganosa.
Quanto risco foi assumido?
Dois investimentos que apresentaram a mesma rentabilidade não são necessariamente equivalentes.
Um deles pode ter exigido exposição a oscilações ou riscos significativamente maiores para alcançar aquele resultado.
Quais foram os custos e impostos?
A rentabilidade divulgada nem sempre representa quanto efetivamente ficou com o investidor.
Dependendo do produto, podem existir tributação, taxas e outros custos. Por isso, quando aplicável, é importante distinguir rentabilidade bruta de resultado líquido.
Quais foram as condições de entrada e saída?
O preço pago pelo ativo e o momento da saída também podem alterar significativamente o resultado.
Na renda variável, comprar e vender em preços diferentes influencia diretamente o retorno. Em determinados investimentos de renda fixa, uma saída antes do vencimento também pode produzir resultado diferente daquele inicialmente esperado.
Maior possibilidade de retorno não significa retorno garantido
Um erro comum é pensar que assumir mais risco automaticamente gera maior rentabilidade.
Não funciona dessa forma.
Maior risco não garante maior retorno. Ele significa que existem incertezas e possibilidades de resultados desfavoráveis que precisam ser compreendidas.
Da mesma forma, analisar apenas qual investimento apresentou a maior rentabilidade no passado não permite saber qual terá o melhor resultado no futuro.
Por isso, a pergunta “renda fixa ou renda variável: qual rende mais?” precisa ser acompanhada de outras informações:
Produto → período → risco → custos → impostos → condições de entrada e saída.
Rentabilidade só faz sentido quando analisada junto com risco, prazo e liquidez.
Mais importante do que descobrir qual categoria “vence” é compreender quanto retorno foi obtido, quais riscos foram assumidos para buscá-lo e se essas características eram compatíveis com o objetivo do investimento.
Qual é melhor para iniciantes: renda fixa ou renda variável?
Não existe uma categoria universalmente melhor para todo iniciante.
Renda fixa e renda variável possuem características diferentes, e a escolha depende principalmente do objetivo, prazo, necessidade de liquidez, riscos envolvidos e capacidade de compreender as oscilações do investimento.
Por isso, ser iniciante não significa automaticamente que uma categoria inteira seja adequada ou inadequada.
O iniciante deve começar pelo objetivo
Antes de escolher entre renda fixa e renda variável, vale responder algumas perguntas:
- Para que esse dinheiro será utilizado?
- Quando ele poderá ser necessário?
- Preciso ter acesso rápido aos recursos?
- Quanto o investimento pode oscilar sem comprometer o objetivo?
- Quais riscos estou assumindo?
- Entendo como esse investimento pode gerar retorno?
- Sei o que pode acontecer se precisar sair antes do planejado?
Essas respostas ajudam a identificar quais características o investimento precisa apresentar.
Troque a pergunta
Em vez de começar com:
“Qual é melhor: renda fixa ou renda variável?”
Uma pergunta mais útil é:
“Quais características preciso para meu objetivo e quais riscos consigo compreender e assumir?”
Essa mudança é importante porque dois iniciantes podem ter necessidades completamente diferentes.
Um pode estar investindo para um objetivo próximo e com data definida. Outro pode estar construindo patrimônio para um horizonte muito mais distante. Mesmo sendo iniciantes, eles não necessariamente precisam das mesmas características em seus investimentos.
Começar também significa entender o que está comprando
O primeiro investimento não precisa ser escolhido pela promessa de maior rentabilidade, pela popularidade de determinado produto ou simplesmente porque alguém afirmou que ele é “bom para iniciantes”.
O investidor deve conseguir compreender, pelo menos:
como funciona → como pode render → quais são os riscos → qual é a liquidez → quando poderá precisar do dinheiro → qual função o investimento terá no objetivo
Ser iniciante não determina qual investimento escolher. O que orienta a decisão são seus objetivos e as características necessárias para alcançá-los.
No próximo passo dessa jornada, vamos transformar esses conceitos em critérios mais práticos para a escolha.
Erros ao comparar renda fixa e renda variável
Comparar renda fixa e renda variável apenas pelos rótulos pode levar a decisões equivocadas. Veja alguns erros comuns de quem está começando.
Achar que renda fixa não tem risco
Renda fixa não significa risco zero. Dependendo do produto, podem existir riscos de crédito, mercado, liquidez e oscilações de preço.
Tratar renda variável como aposta
Renda variável envolve incerteza e oscilações, mas isso não transforma automaticamente o investimento em aposta. Existem ativos, empresas e estratégias que podem ser analisados por diferentes critérios.
Comparar apenas rentabilidade
Olhar somente para quanto um investimento rendeu ignora fatores essenciais como risco, prazo, liquidez, custos e tributação.
Acreditar que maior risco garante maior retorno
Assumir mais risco não cria garantia de rentabilidade maior.
Maior risco significa maior exposição a resultados incertos ou desfavoráveis — não uma promessa de recompensa.
Escolher pela rentabilidade recente
Um investimento que apresentou bom desempenho recentemente não necessariamente repetirá esse resultado. Rentabilidade passada, isoladamente, não determina o comportamento futuro.
Ignorar prazo e liquidez
Um investimento pode ter características interessantes e ainda assim ser inadequado se o dinheiro precisar ser utilizado antes do previsto ou se as condições de saída não forem compatíveis com o objetivo.
Investir em uma categoria que não compreende
Comprar um ativo apenas porque ele pertence à renda fixa ou à renda variável não substitui o entendimento do produto.
Antes de investir, procure compreender como ele funciona, de onde pode vir o retorno, quais riscos existem e como o dinheiro poderá ser recuperado.
A melhor comparação não procura descobrir qual categoria “vence”, mas quais características são compatíveis com o objetivo do investidor.
FAQ:
O que é renda fixa?
Renda fixa é uma categoria de investimentos em que existem regras previamente estabelecidas para determinar a remuneração. Isso não significa que o valor do investimento nunca oscile ou que o resultado final seja sempre conhecido antecipadamente.
O que é renda variável?
Renda variável reúne investimentos que não possuem a mesma previsibilidade contratual de remuneração encontrada em determinados títulos de renda fixa. Os preços podem oscilar e o resultado depende das características dos ativos e das condições do mercado.
Qual é a principal diferença entre renda fixa e renda variável?
A principal diferença está na forma como o retorno é determinado. Na renda fixa, existem regras de remuneração estabelecidas para o investimento. Na renda variável, não existe uma taxa contratada da mesma forma, e os resultados podem variar conforme o comportamento dos ativos.
Quais são exemplos de renda fixa?
Entre os exemplos estão Tesouro Direto, CDB, LCI, LCA e poupança. Cada produto possui características próprias de rentabilidade, prazo, liquidez e risco.
Quais são exemplos de renda variável?
Ações e fundos imobiliários (FIIs) são exemplos conhecidos. Determinados ETFs com exposição à renda variável também podem fazer parte dessa categoria, mas nem todo ETF deve ser automaticamente classificado dessa maneira.
Renda fixa pode perder dinheiro?
Sim. Dependendo do produto e da situação, podem ocorrer perdas por fatores como inadimplência do emissor, oscilações de preço ou venda antecipada em condições desfavoráveis.
Renda variável pode perder todo o dinheiro?
Dependendo do ativo e das circunstâncias, perdas muito significativas — inclusive do capital investido — podem ocorrer. O risco específico deve ser analisado conforme o investimento. Diversificação pode reduzir determinadas concentrações de risco, mas não elimina a possibilidade de perdas.
Renda fixa tem rentabilidade garantida?
Não necessariamente. Ter uma regra de remuneração definida não significa que todo investimento de renda fixa ofereça resultado garantido. Risco de crédito, condições de saída, oscilações de preço e outras características podem afetar o resultado.
Qual rende mais: renda fixa ou renda variável?
Não existe uma resposta universal. Uma comparação adequada precisa considerar o produto, período, riscos, custos, impostos e condições de entrada e saída. Resultados passados também não garantem resultados futuros.
Qual é mais segura: renda fixa ou renda variável?
Não é possível determinar a segurança apenas pela categoria. Existem diferentes riscos em ambas, incluindo crédito, mercado, liquidez e concentração. O produto específico precisa ser analisado.
Renda fixa ou renda variável é melhor para iniciantes?
Não existe uma categoria universalmente melhor para todos os iniciantes. A escolha deve considerar objetivo, prazo, liquidez necessária, riscos envolvidos e capacidade de compreender e assumir esses riscos.
Posso investir em renda fixa e renda variável ao mesmo tempo?
Sim. As duas categorias podem fazer parte da mesma carteira quando isso estiver alinhado aos objetivos e à estratégia do investidor. Não existe uma proporção universal adequada para todas as pessoas.
Preciso ter renda variável na minha carteira?
Não necessariamente. Possuir renda variável não é uma obrigação. A composição da carteira deve partir dos objetivos, prazos, necessidades de liquidez, riscos e estratégia, e não da ideia de que determinada categoria precisa obrigatoriamente estar presente.
O prazo influencia a escolha entre renda fixa e renda variável?
Sim, mas o prazo não deve ser analisado isoladamente. Também é necessário considerar objetivo, liquidez, risco, possibilidade de oscilações e quando o dinheiro será utilizado.
Renda fixa e renda variável são categorias diferentes, mas nenhuma delas deve ser analisada apenas pelo nome. O investimento específico e sua compatibilidade com o objetivo são o que realmente importam.
Conheça o Tesouro Direto
Agora você já entende as principais diferenças entre renda fixa e renda variável, como cada categoria pode gerar retorno e por que risco, liquidez, prazo e oscilações precisam ser analisados antes de investir.
O próximo passo é sair das categorias gerais e conhecer, com mais profundidade, um investimento específico de renda fixa.
Próximo artigo recomendado
O que é o Tesouro Direto e como investir
Nesse próximo guia, você vai entender como funciona o Tesouro Direto, quais são os principais tipos de títulos públicos, como eles rendem, quais riscos existem, como funciona a liquidez e o que acontece com os preços antes do vencimento.
What do you feel about this post?

Like

Love

Happy

Haha

Sad