Duas pessoas solicitam o mesmo cartão de crédito. Uma recebe aprovação rapidamente, enquanto a outra tem o pedido recusado. Por que isso acontece? Para entender essa diferença, é importante saber como funciona a análise de crédito e quais informações os bancos podem considerar antes de aprovar uma solicitação.
Muitas pessoas acreditam que ter uma boa renda, pagar as contas em dia ou estar com o nome limpo é suficiente para conseguir um cartão de crédito. Embora essas condições possam ajudar, nenhuma delas garante a aprovação.
Isso acontece porque, antes de disponibilizar crédito, a instituição financeira procura avaliar se o consumidor terá condições de cumprir os pagamentos. Para isso, pode considerar informações como renda, histórico financeiro, dívidas existentes e outros dados disponíveis.
Além disso, cada banco possui suas próprias regras. Por esse motivo, uma pessoa pode ser aprovada em determinada instituição e receber uma negativa em outra, mesmo apresentando as mesmas informações.
Outro detalhe importante é que ter um cartão aprovado não significa necessariamente receber um limite alto. O banco pode autorizar a contratação, mas disponibilizar um valor menor do que o esperado.
Neste guia do Amigão das Finanças, você vai entender:
- Como funciona a análise de crédito para cartão de crédito, passo a passo.
- Quais informações os bancos podem considerar antes de aprovar uma solicitação.
- Por que algumas pessoas são aprovadas e outras recebem uma negativa.
- Qual é a diferença entre aprovação, score de crédito e limite disponível.
- O que verificar antes de solicitar um cartão ou tentar novamente após uma recusa.
O objetivo é ajudar você a compreender melhor esse processo e tomar decisões financeiras mais conscientes, sem depender de promessas de aprovação garantida.
Afinal, não existe uma fórmula única para conseguir um cartão de crédito. Cada instituição realiza suas avaliações conforme suas políticas e as informações disponíveis sobre o consumidor.
Conhecer esse funcionamento é o primeiro passo para solicitar crédito com expectativas realistas e escolher opções mais adequadas à sua situação financeira.
O que é análise de crédito?
A análise de crédito é o processo utilizado pelos bancos e outras instituições financeiras para avaliar se uma pessoa pode receber crédito e em quais condições. No caso dos cartões, essa avaliação ajuda a instituição a decidir se aprova a solicitação e qual limite poderá disponibilizar.
Em outras palavras, antes de oferecer um cartão, o banco procura entender se o consumidor terá condições de pagar as compras realizadas.
Por que os bancos fazem análise de crédito?
Quando uma instituição oferece um cartão de crédito, ela permite que o cliente faça compras agora e pague posteriormente.
Isso significa que existe o risco de o valor utilizado não ser pago conforme o combinado.
Por esse motivo, os bancos realizam avaliações para conhecer melhor a situação financeira do solicitante e decidir se desejam oferecer crédito.
O objetivo é avaliar o risco da operação e oferecer condições compatíveis com os critérios da instituição.
Solicitar um cartão não significa ter crédito aprovado
Um erro comum é acreditar que preencher uma proposta de cartão garante sua aprovação.
Na prática, a solicitação representa apenas o início do processo.
Depois de avaliar as informações disponíveis, o banco pode:
- Aprovar o cartão: autorizar a contratação e definir um limite de crédito.
- Recusar a solicitação: decidir não oferecer o cartão naquele momento.
- Oferecer condições diferentes das esperadas: aprovar um limite menor do que o desejado ou apresentar outra modalidade de produto.
Essas possibilidades dependem das regras e dos produtos oferecidos por cada instituição.
A análise de crédito depende apenas da renda?
Não. Embora a renda seja uma informação importante, ela não é o único fator que pode influenciar a decisão.
O banco também pode considerar o histórico de pagamentos, os compromissos financeiros existentes e outras informações disponíveis.
Por isso, duas pessoas com salários semelhantes podem receber resultados diferentes ao solicitar o mesmo cartão.
Ter uma renda elevada não garante aprovação, assim como possuir uma renda menor não significa que o pedido será necessariamente recusado.
Exemplo prático: aprovação não significa limite alto
Imagine que você solicite um cartão de crédito esperando receber R$ 3.000 de limite.
Após realizar a análise, o banco aprova seu cartão, mas disponibiliza apenas R$ 800.
Veja a diferença:
| Situação | Resultado |
|---|---|
| Limite que você esperava receber | R$ 3.000 |
| Resultado da solicitação | Cartão aprovado |
| Limite disponibilizado pelo banco | R$ 800 |
| Diferença entre o esperado e o aprovado | R$ 2.200 |
Nesse exemplo, a instituição aceitou oferecer crédito, mas não no valor que você imaginava.
Isso acontece porque a aprovação do cartão e a definição do limite são decisões relacionadas, mas não significam a mesma coisa.
O exemplo é ilustrativo. Cada instituição possui seus próprios critérios para definir o valor oferecido.
Dica do Amigão das Finanças: antes de solicitar um cartão, lembre-se de que a aprovação e o limite disponibilizado não são garantidos. O mais importante é escolher um produto que atenda às suas necessidades e que você consiga utilizar sem comprometer seu orçamento.
Agora que você já sabe o que é análise de crédito, o próximo passo é entender como esse processo costuma acontecer, desde o envio da solicitação até a decisão do banco.
Como funciona a análise de crédito para cartão de crédito?
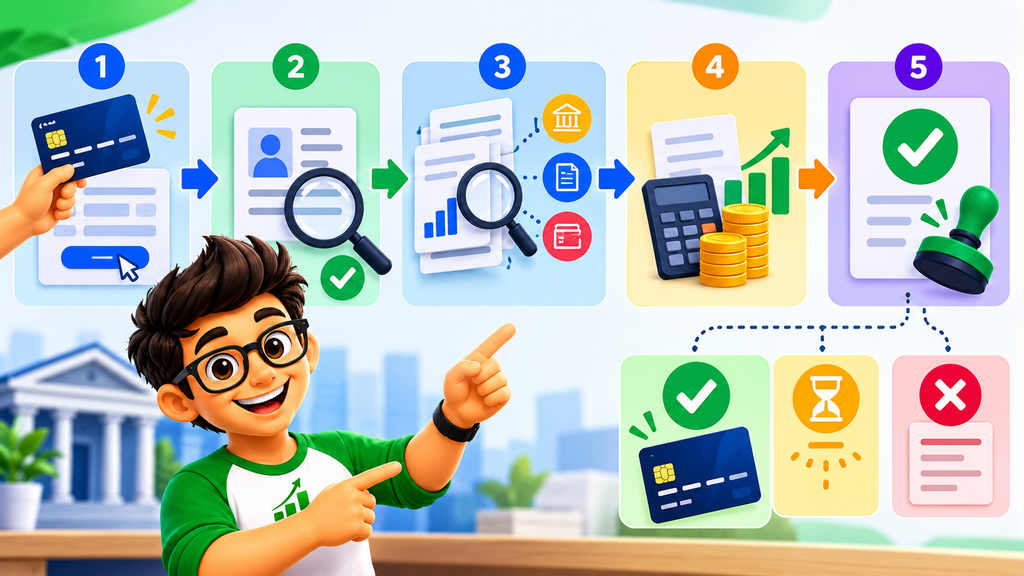
A análise de crédito para cartão de crédito é o processo que os bancos utilizam para avaliar uma solicitação e decidir se podem oferecer crédito ao consumidor.
De maneira simples, a instituição procura entender quem está solicitando o cartão, qual é sua situação financeira e se existem informações que ajudem a avaliar sua capacidade de pagamento.
Embora cada banco tenha seus próprios procedimentos, esse processo pode ser explicado em seis etapas.
1. O consumidor solicita o cartão
Tudo começa quando você solicita um cartão de crédito pelo aplicativo, site ou outro canal oficial da instituição financeira.
Durante o cadastro, normalmente são solicitadas informações pessoais e financeiras, como CPF, profissão e renda.
O que você deve fazer: preencher os dados corretamente e verificar as condições do cartão antes de concluir a solicitação.
Lembre-se de que enviar uma proposta não significa que o cartão será aprovado.
2. O banco verifica as informações cadastrais
Depois de receber a solicitação, a instituição pode verificar os dados informados para confirmar a identidade do consumidor e a consistência das informações.
Nessa etapa, podem ser considerados dados como:
- Nome completo e CPF.
- Endereço e informações de contato.
- Profissão e ocupação.
- Renda declarada ou comprovada.
- Outras informações solicitadas pela instituição.
Por que isso importa? Informações incorretas ou incompletas podem dificultar a avaliação e exigir verificações adicionais.
Por isso, mantenha seu cadastro atualizado e informe apenas dados verdadeiros.
3. A instituição pode consultar informações financeiras
Além do cadastro, o banco pode consultar informações relacionadas ao histórico financeiro do consumidor, respeitando as regras aplicáveis ao acesso e ao tratamento desses dados.
Essas informações podem ajudar a instituição a compreender como a pessoa utiliza o crédito e cumpre seus compromissos financeiros.
Por exemplo, podem ser considerados registros de operações de crédito, histórico de pagamentos e informações disponíveis em serviços de proteção ao crédito.
Importante: nem todos os bancos consultam exatamente as mesmas fontes ou utilizam as informações da mesma maneira.
4. O banco avalia a capacidade de pagamento
Nesta etapa, a instituição procura avaliar se o consumidor possui condições financeiras para assumir novos compromissos.
Entretanto, não basta observar apenas o salário.
Imagine duas pessoas que recebem R$ 3.000 por mês:
- Pessoa A: possui poucas parcelas e mantém suas despesas organizadas.
- Pessoa B: já compromete uma parte significativa da renda com empréstimos e outras obrigações.
Mesmo recebendo o mesmo salário, elas podem apresentar situações financeiras diferentes.
Isso não significa que uma será obrigatoriamente aprovada e a outra recusada. O exemplo apenas mostra por que a renda não deve ser considerada isoladamente.
5. A instituição decide se oferece o cartão
Após avaliar as informações disponíveis, o banco decide se deseja oferecer crédito ao consumidor.
De maneira geral, a solicitação pode resultar em:
- Aprovação: a instituição aceita oferecer o cartão, conforme as condições definidas.
- Recusa: o banco decide não conceder o cartão naquele momento.
- Solicitação de informações adicionais: a instituição pode precisar confirmar algum dado antes de concluir a avaliação.
Cada banco possui seus próprios procedimentos, e nem todas as solicitações seguem exatamente essas etapas.
Receber uma negativa não significa necessariamente que você esteja com problemas financeiros. A decisão também depende das políticas da instituição.
6. Se houver aprovação, o limite é definido
Quando a solicitação é aprovada, o banco estabelece o limite de crédito que estará disponível para utilização.
Esse valor pode ser diferente do que você esperava receber.
Por exemplo, uma pessoa pode solicitar um cartão esperando R$ 4.000 de limite, mas receber aprovação com R$ 1.000.
Isso acontece porque aprovar o cartão e definir o limite são decisões relacionadas, mas não idênticas.
O valor disponibilizado depende da avaliação realizada pela instituição e das condições do produto.
Resumo: quais são as etapas da análise de crédito?
Solicitação do cartão → Verificação dos dados → Consulta de informações financeiras → Avaliação da capacidade de pagamento → Decisão do banco → Definição do limite, se aprovado.
Esse é um exemplo ilustrativo. Na prática, algumas etapas podem ocorrer ao mesmo tempo, de maneira automatizada ou em uma ordem diferente.
Dica do Amigão das Finanças: antes de solicitar um cartão, confira seus dados e avalie se o produto realmente atende às suas necessidades. A aprovação não é garantida, e o limite oferecido deve ser utilizado de acordo com sua capacidade de pagamento.
O que os bancos podem analisar antes de aprovar um cartão?
Uma das principais dúvidas de quem solicita um cartão de crédito é entender o que os bancos analisam antes de aprovar ou recusar um pedido.
Embora cada instituição tenha seus próprios critérios, algumas informações podem ajudar a avaliar a situação financeira do consumidor e o risco de oferecer crédito.
Conheça os principais fatores que podem ser considerados.
Renda e capacidade de pagamento
A renda ajuda a instituição a avaliar quanto dinheiro o consumidor recebe e se existe capacidade para assumir novos compromissos financeiros.
Entretanto, ter uma renda elevada não garante a aprovação do cartão.
O banco pode considerar outras informações, incluindo despesas e obrigações financeiras já existentes.
Por isso, o mais importante não é apenas quanto você ganha, mas também quanto da sua renda está disponível para novos pagamentos.
Histórico de pagamentos
O histórico financeiro pode fornecer informações sobre como o consumidor cumpriu compromissos anteriores.
Pagamentos realizados dentro do prazo, atrasos e outras informações de crédito podem fazer parte dessa avaliação.
Entretanto, manter todas as contas em dia não garante aprovação automática.
O ideal é construir hábitos financeiros responsáveis, independentemente de estar planejando solicitar um cartão.
Dívidas e compromissos existentes
Os bancos também podem considerar o crédito que você já utiliza e seus compromissos financeiros.
Imagine duas pessoas com renda mensal de R$ 3.000.
A primeira possui poucas despesas parceladas. A segunda já compromete R$ 1.500 por mês com empréstimos e financiamentos.
Embora tenham a mesma renda, a segunda pessoa possui uma parcela maior do salário comprometida.
Essa diferença pode influenciar a avaliação, mas não determina sozinha se uma solicitação será aprovada ou recusada.
Informações de crédito disponíveis
As instituições podem utilizar informações de serviços de crédito e outras fontes permitidas para complementar suas avaliações.
Entre essas informações podem estar registros de operações financeiras, histórico de pagamentos e pontuações de crédito.
Um exemplo conhecido é o score de crédito, uma pontuação que procura estimar o risco de inadimplência conforme os critérios do modelo utilizado.
Entretanto, o score não é uma autorização automática para conseguir um cartão.
Um consumidor pode ter uma pontuação considerada boa e ainda receber uma negativa, pois a instituição pode avaliar outros fatores.
Relacionamento com a instituição
Quando você já possui conta ou utiliza outros serviços de um banco, a instituição pode considerar informações disponíveis sobre esse relacionamento.
Isso pode incluir, por exemplo, dados relacionados a produtos contratados e ao cumprimento de obrigações financeiras.
Entretanto, ter conta há muitos anos ou movimentar dinheiro regularmente não garante aprovação de crédito.
Cada instituição decide quais informações considera relevantes e como elas participam da avaliação.
Dados cadastrais e consistência das informações
Informações corretas ajudam o banco a conhecer melhor o consumidor e verificar sua solicitação.
Por isso, dados como renda, profissão, endereço e informações de contato devem estar atualizados.
Se você mudou de emprego ou passou a receber uma renda diferente, vale verificar se o cadastro reflete sua situação atual.
Atenção: informar uma renda maior do que a verdadeira não é uma estratégia segura para conseguir aprovação. Os dados fornecidos devem ser corretos.
Políticas internas de concessão de crédito
Além das informações do consumidor, cada banco possui suas próprias regras para decidir quando e em quais condições oferece crédito.
Isso significa que duas instituições podem chegar a decisões diferentes sobre a mesma pessoa.
Uma pode aprovar determinado cartão, enquanto outra pode recusar a solicitação ou oferecer um limite diferente.
O resultado também pode variar conforme o tipo de cartão e os requisitos específicos do produto.
Tabela comparativa: o que pode influenciar a aprovação?
| Informação analisada | O que pode indicar | O que não garante |
|---|---|---|
| Renda | Capacidade potencial de pagamento. | Aprovação automática. |
| Histórico de pagamentos | Comportamento financeiro anterior. | Que o cartão será aprovado. |
| Compromissos existentes | Parte da renda já comprometida. | Recusa obrigatória. |
| Score de crédito | Uma estimativa de risco, conforme o modelo utilizado. | Aprovação ou limite específico. |
| Cadastro atualizado | Informações mais recentes sobre o consumidor. | Aprovação imediata. |
| Relacionamento com o banco | Dados adicionais para a avaliação. | Que todos os bancos oferecerão as mesmas condições. |
Como você pode perceber, nenhuma dessas informações deve ser interpretada como garantia isolada de aprovação.
A decisão depende da avaliação realizada pela instituição financeira, considerando os critérios aplicáveis ao produto solicitado.
Entenda melhor o papel do score de crédito
O score é uma das informações que podem ser utilizadas na avaliação, mas não substitui a análise realizada pelo banco.
Se você deseja compreender melhor essa pontuação e conhecer hábitos financeiros que podem contribuir para seu histórico de crédito, confira nosso conteúdo:
→ Como melhorar seu score de crédito para conseguir melhores cartões
Dica do Amigão das Finanças: em vez de procurar uma fórmula para conseguir aprovação, concentre-se em manter suas informações corretas, conhecer seus compromissos financeiros e escolher um cartão compatível com sua realidade.
Lembre-se: o banco avalia o crédito conforme suas próprias políticas. Conhecer os fatores que podem ser considerados ajuda você a fazer solicitações com expectativas mais realistas, sem acreditar em promessas de aprovação garantida.
Qual é a diferença entre análise de crédito, score e limite do cartão?
Embora estejam relacionados, análise de crédito, score e limite do cartão são conceitos diferentes. Entender essa diferença ajuda a compreender por que uma pessoa pode ter um bom histórico financeiro e, mesmo assim, receber um limite baixo ou ter uma solicitação recusada.
De maneira simples, o score é uma informação que pode ser considerada pelo banco, a análise de crédito é o processo de avaliação e o limite é o valor que a instituição decide disponibilizar quando aprova o cartão.
Veja a comparação:
| Conceito | Significado simples |
|---|---|
| Análise de crédito | Processo utilizado pelo banco para decidir se oferece crédito e em quais condições. |
| Score de crédito | Pontuação que procura estimar o risco de inadimplência, conforme os critérios do modelo utilizado. |
| Limite do cartão | Valor máximo de crédito disponibilizado pela instituição após a aprovação. |
Como esses três conceitos se relacionam?
Imagine que uma pessoa solicite um cartão de crédito e possua uma pontuação de 800 em uma escala de 0 a 1.000, considerada boa pelo serviço que calcula esse score.
Mesmo assim, após realizar a análise de crédito, o banco pode aprovar o cartão com apenas R$ 700 de limite ou até recusar a solicitação.
Isso acontece porque uma pontuação considerada boa não garante aprovação nem determina quanto crédito será oferecido.
A instituição também pode considerar renda, compromissos financeiros e outras informações disponíveis.
Nesse exemplo:
- Score: representa uma estimativa de risco calculada por determinado modelo.
- Análise de crédito: é a avaliação realizada pela instituição para decidir se oferece o cartão.
- Limite: é o valor que o banco disponibiliza caso a solicitação seja aprovada.
Os valores são apenas ilustrativos. Não existe uma pontuação mínima universal que garanta aprovação em todos os bancos.
Ter um score alto significa conseguir um limite maior?
Não necessariamente.
Embora o score possa fazer parte da avaliação, cada instituição possui seus próprios critérios para conceder crédito.
Por isso, duas pessoas com pontuações semelhantes podem receber limites diferentes, assim como uma mesma pessoa pode ser aprovada em um banco e recusada em outro.
O score não substitui a análise de crédito, e a aprovação não garante um limite elevado.
Quer entender melhor seu score de crédito?
Agora que você conhece a diferença entre esses conceitos, vale aprender mais sobre a pontuação de crédito e sua relação com o histórico financeiro.
No artigo Como melhorar seu score de crédito para conseguir melhores cartões, explicamos como essa pontuação funciona e quais hábitos financeiros podem contribuir para sua evolução.
→ Como melhorar seu score de crédito para conseguir melhores cartões
Dica do Amigão das Finanças: não avalie sua situação financeira apenas pelo score ou pelo limite oferecido pelo banco. O mais importante é manter suas contas organizadas e utilizar o crédito de acordo com sua capacidade de pagamento.
Ter o nome limpo garante aprovação no cartão de crédito?
Não. Ter o nome limpo não garante a aprovação de um cartão de crédito, embora seja uma condição que pode contribuir para uma avaliação mais favorável.
Muitas pessoas acreditam que, por não possuírem dívidas negativadas, qualquer banco será obrigado a aprovar sua solicitação. Entretanto, a ausência de restrições é apenas uma das informações que podem ser consideradas durante a análise de crédito.
Isso acontece porque as instituições financeiras também podem avaliar outros fatores antes de decidir se oferecem um cartão.
Por que posso ter o nome limpo e não conseguir um cartão?
Mesmo sem restrições no CPF, uma solicitação pode ser recusada por diferentes motivos, como:
- Renda e capacidade de pagamento: o banco pode considerar que a renda disponível não é suficiente para o crédito solicitado.
- Compromissos financeiros existentes: empréstimos, financiamentos e outras obrigações podem influenciar a avaliação.
- Histórico de crédito limitado: a instituição pode ter poucas informações sobre como você utiliza e paga operações de crédito.
- Critérios internos do banco: cada instituição possui suas próprias regras para aprovar cartões e definir limites.
Por isso, estar com o nome limpo não significa necessariamente ter um perfil aprovado para qualquer cartão.
E quem nunca teve cartão de crédito?
Uma pessoa que nunca utilizou cartão, empréstimo ou financiamento também pode enfrentar dificuldades para conseguir aprovação.
Imagine alguém que sempre pagou suas contas em dia, nunca teve dívidas negativadas, mas possui poucas informações registradas sobre seu histórico de crédito.
Nesse caso, o banco pode precisar considerar outros dados para avaliar a solicitação.
Isso não significa que essa pessoa seja uma má pagadora. Apenas indica que a instituição pode ter menos informações sobre sua experiência anterior com crédito.
Importante: ter pouco histórico financeiro não impede obrigatoriamente a aprovação. O resultado depende da avaliação de cada banco.
Nome limpo e crédito aprovado são coisas diferentes
Veja a comparação:
Situação O que significa Nome limpo Não possuir restrições negativas registradas nos cadastros considerados. Bom histórico de pagamentos Ter informações que demonstram o cumprimento de compromissos financeiros anteriores. Cartão aprovado A instituição decidiu oferecer crédito após sua avaliação. Essas situações podem estar relacionadas, mas não são equivalentes.
Uma pessoa pode ter o nome limpo e receber uma negativa. Da mesma forma, diferentes instituições podem chegar a decisões distintas sobre o mesmo consumidor.
O que fazer se você tem o nome limpo, mas não consegue aprovação?
Antes de solicitar outro cartão, vale adotar alguns cuidados:
- Confira seus dados cadastrais: verifique se renda, profissão e demais informações estão corretas.
- Avalie seus compromissos financeiros: considere quanto da sua renda já está destinado a outras despesas.
- Evite solicitações por impulso: pedir vários cartões não garante que algum será aprovado.
- Considere opções compatíveis com seu perfil: alguns produtos podem atender melhor às necessidades de quem está começando a utilizar crédito.
Essas atitudes ajudam você a fazer escolhas mais conscientes, mas não representam uma garantia de aprovação.
Dica do Amigão das Finanças: não conseguir um cartão mesmo estando com o nome limpo não significa necessariamente que exista algo errado com suas finanças. Cada instituição avalia o crédito conforme suas próprias regras.
Está começando a construir seu histórico de crédito?
Se você nunca teve um cartão ou possui pouca experiência com crédito, conhecer as opções disponíveis pode ajudar a fazer uma escolha mais adequada.
No nosso conteúdo relacionado, explicamos quais características observar ao procurar um cartão para começar a construir seu histórico financeiro.
→ Os melhores cartões para quem está começando a construir crédito
Lembre-se: o objetivo não deve ser conseguir aprovação a qualquer custo, mas encontrar um cartão adequado à sua realidade e utilizá-lo com responsabilidade.
Por que meu cartão de crédito foi recusado?
Ter uma solicitação de cartão de crédito recusada pode gerar dúvidas, principalmente quando você possui renda, paga suas contas em dia e não tem restrições no CPF.
Entretanto, um cartão recusado não significa necessariamente que você esteja endividado ou tenha cometido algum erro financeiro.
Durante a análise de crédito, o banco pode considerar diferentes informações antes de decidir se oferece um cartão. Como cada instituição possui suas próprias regras, os motivos de uma negativa também podem variar.
Veja algumas situações que podem influenciar essa decisão.
1. Renda ou capacidade de pagamento consideradas insuficientes
O banco pode entender que a renda informada não é compatível com as condições do cartão solicitado.
Isso não significa que pessoas com renda baixa não possam conseguir um cartão. A instituição pode apenas considerar que determinado produto não é adequado ao perfil avaliado.
2. Compromissos financeiros elevados
Mesmo com uma renda estável, o consumidor pode ter parte significativa do orçamento comprometida com empréstimos, financiamentos ou outras obrigações.
Nesse caso, a instituição pode considerar esses compromissos ao avaliar a possibilidade de oferecer mais crédito.
3. Histórico de crédito limitado
Quem nunca teve cartão de crédito ou possui pouca experiência com operações financeiras pode apresentar um histórico de crédito limitado.
Isso significa que o banco pode ter menos informações sobre o comportamento anterior do consumidor em relação ao pagamento de crédito.
Ter pouco histórico não significa ser um mau pagador, nem impede obrigatoriamente a aprovação.
4. Informações cadastrais incorretas ou inconsistentes
Dados desatualizados, informações incompletas ou divergências no cadastro podem dificultar a verificação da solicitação.
Por exemplo, uma renda antiga ou informações profissionais que não correspondem mais à situação atual podem exigir verificações adicionais.
Por isso, vale conferir os dados antes de enviar uma proposta.
5. Políticas internas da instituição
Cada banco possui suas próprias regras para decidir quando e em quais condições oferece crédito.
Isso explica por que uma pessoa pode receber aprovação em determinada instituição e ter a solicitação recusada em outra.
Não existe uma regra única que obrigue todos os bancos a aprovar o mesmo perfil de consumidor.
6. Requisitos específicos do cartão solicitado
Alguns cartões possuem condições próprias de contratação, que podem incluir requisitos de renda, relacionamento com a instituição ou outras exigências.
Por exemplo, um cartão voltado a determinado público pode ter critérios diferentes dos utilizados em um produto mais básico.
Antes de solicitar, vale conferir as condições oficiais do cartão escolhido.
Tabela: possíveis motivos para a recusa e o que verificar
Possível motivo O que verificar Renda considerada insuficiente Confira se sua renda está atualizada e se o cartão possui requisitos específicos. Muitos compromissos financeiros Avalie quanto da sua renda já está comprometido com dívidas e parcelas. Histórico de crédito limitado Verifique se existem informações disponíveis sobre seu histórico financeiro, sem contratar crédito desnecessário. Cadastro incorreto Revise CPF, renda, profissão e demais dados solicitados. Critérios internos do banco Consulte os canais oficiais para verificar se há informações sobre a decisão. Requisitos do cartão Confira as condições de contratação e se o produto atende ao seu perfil. Importante: essa tabela apresenta possibilidades gerais. Ela não permite identificar com certeza o motivo de uma recusa específica.
Como descobrir por que meu cartão foi negado?
O primeiro passo é consultar o aplicativo ou os canais oficiais da instituição financeira.
Alguns bancos podem apresentar informações sobre o resultado da solicitação ou orientar o consumidor sobre os procedimentos disponíveis.
Você também pode conferir seus dados cadastrais e verificar se existem informações incorretas em seus registros financeiros.
Entretanto, nem sempre a instituição disponibiliza uma explicação detalhada de todos os critérios utilizados na decisão.
Por isso, evite concluir que a negativa aconteceu exclusivamente por causa da renda, do score ou de uma dívida específica sem informações que confirmem essa relação.
Dica do Amigão das Finanças: se seu cartão foi recusado, não faça várias solicitações por impulso. Primeiro, confira seus dados, avalie sua situação financeira e procure entender as condições do produto solicitado.
Lembre-se: uma negativa não define sua capacidade de administrar dinheiro. A decisão pode estar relacionada a diferentes fatores e às políticas da instituição financeira.
O mais importante é utilizar essas informações para fazer escolhas conscientes, sem assumir novas dívidas ou compromissos apenas para tentar conseguir uma aprovação.
Por que dois bancos podem tomar decisões diferentes sobre a mesma pessoa?
Você já se perguntou por que uma pessoa consegue um cartão de crédito em determinado banco, mas tem a solicitação recusada em outro, mesmo informando a mesma renda?
Isso acontece porque cada instituição financeira possui seus próprios critérios para analisar e conceder crédito.
Embora os bancos possam considerar informações semelhantes, como renda, histórico de pagamentos e compromissos financeiros, a maneira como essas informações são avaliadas pode variar.
Por isso, ser aprovado em um banco não significa que você será aprovado em todos os outros.
Exemplo prático: mesma renda, resultados diferentes
Imagine uma pessoa que recebe R$ 3.500 por mês e decide solicitar cartões de crédito em duas instituições financeiras.
Ela informa corretamente seus dados e apresenta a mesma situação financeira nas duas solicitações.
Entretanto, os resultados são diferentes:
Situação hipotética Banco A Banco B Solicitação Cartão de crédito Cartão de crédito Renda informada R$ 3.500 R$ 3.500 Resultado Aprovado Recusado Limite, se aprovado R$ 1.200 Não se aplica Explicação possível Critérios próprios de concessão Critérios próprios de concessão Este exemplo é apenas ilustrativo e não representa as regras ou decisões de instituições financeiras específicas.
Observe que a renda informada é a mesma, mas as decisões são diferentes.
Isso não significa necessariamente que um banco esteja certo e o outro errado. Cada instituição pode utilizar critérios próprios para decidir se deseja oferecer crédito e em quais condições.
O que pode explicar essa diferença?
Existem alguns fatores que ajudam a entender por que os resultados podem variar.
1. Cada banco possui suas próprias regras
Uma instituição pode adotar critérios mais restritivos para determinado cartão, enquanto outra pode considerar o mesmo perfil adequado para o produto oferecido.
2. As informações consideradas podem variar
Os bancos podem utilizar diferentes fontes de informação e atribuir importância distinta aos dados disponíveis, sempre respeitando as regras aplicáveis.
3. Os cartões podem ter requisitos diferentes
Um cartão básico e outro com benefícios mais exclusivos, por exemplo, podem possuir condições de contratação distintas.
4. Cada instituição avalia os riscos à sua maneira
Mesmo diante de informações semelhantes, os bancos podem chegar a conclusões diferentes sobre a concessão de crédito.
Isso ajuda a explicar por que uma solicitação pode ser aprovada com limite reduzido em uma instituição e recusada em outra.
Ser recusado em um banco significa que os outros também vão negar?
Não necessariamente.
Uma recusa representa a decisão de determinada instituição sobre aquela solicitação. Ela não estabelece automaticamente qual será o resultado em outros bancos.
Entretanto, isso também não significa que solicitar cartões em várias instituições seja uma estratégia garantida para conseguir aprovação.
Antes de fazer uma nova solicitação, é importante verificar os requisitos do produto e avaliar se ele realmente atende às suas necessidades.
Dica do Amigão das Finanças: não escolha um cartão apenas porque determinado banco costuma aprovar solicitações de outras pessoas. O resultado depende da avaliação individual e das condições do produto.
Em resumo: não existe um resultado único e obrigatório para todas as instituições financeiras. Uma mesma pessoa pode receber decisões diferentes porque cada banco possui suas próprias políticas de concessão de crédito.
Por isso, o mais importante é compreender que a aprovação depende de uma avaliação individual, e não apenas da renda, do score ou do fato de outro banco já ter oferecido crédito.
A análise de crédito pode aprovar o cartão com limite baixo?
Sim. Um banco pode aprovar seu cartão de crédito e disponibilizar um limite menor do que você esperava. Isso acontece porque a aprovação do cartão e a definição do limite são decisões relacionadas, mas não significam a mesma coisa.
Durante a análise de crédito, a instituição avalia se deseja oferecer o cartão. Caso a solicitação seja aprovada, também define quanto crédito estará disponível para utilização.
Por isso, conseguir a aprovação não significa necessariamente receber um limite elevado.
Por que meu cartão foi aprovado com limite baixo?
O limite inicial pode variar conforme as informações consideradas pelo banco, como renda, compromissos financeiros, histórico de crédito e critérios internos da instituição.
Imagine que você solicite um cartão esperando receber R$ 3.000 de limite, mas o banco aprove apenas R$ 600.
Nesse caso, a solicitação foi aceita, porém o valor disponibilizado ficou abaixo da sua expectativa.
Isso não significa necessariamente que você tenha um histórico financeiro ruim. A instituição pode simplesmente ter definido um limite menor conforme sua avaliação.
Por que duas pessoas podem receber limites diferentes?
Mesmo quando duas pessoas possuem rendas semelhantes, seus limites iniciais podem ser diferentes.
Isso acontece porque o banco pode considerar outras informações além do salário, incluindo compromissos financeiros e histórico de relacionamento com o crédito.
Além disso, cada instituição possui regras próprias para estabelecer os valores oferecidos.
Portanto, não existe uma relação automática entre determinada renda e um limite específico de cartão.
É possível saber qual limite o banco vai aprovar?
Não é possível prever com segurança o valor exato que uma instituição disponibilizará antes da conclusão da análise.
Mesmo que você conheça sua renda e seu score de crédito, essas informações não permitem calcular antecipadamente o limite que será aprovado.
Alguns bancos podem apresentar ofertas ou valores estimados, mas é importante verificar as condições e confirmar se o crédito realmente está disponível.
Desconfie de promessas de aprovação garantida ou de limites elevados mediante pagamento antecipado.
Vale a pena aceitar um cartão com limite baixo?
Depende das suas necessidades.
Um limite menor pode ser suficiente para compras ocasionais, assinaturas ou despesas planejadas. Por outro lado, pode não atender quem precisa concentrar determinados pagamentos no cartão.
Antes de aceitar, pergunte-se:
- O limite oferecido atende às compras que pretendo realizar?
- Consigo pagar integralmente a fatura dentro do meu orçamento?
- O cartão possui tarifas ou custos que não compensam seu uso?
- Estou escolhendo esse cartão por necessidade ou apenas pela possibilidade de conseguir mais crédito?
Lembre-se de que um limite maior não representa dinheiro extra na sua renda. Todo valor utilizado precisa ser pago conforme as condições contratadas.
É possível solicitar um aumento de limite depois?
Em alguns casos, sim. As instituições podem permitir solicitações de revisão de limite ou realizar novas avaliações ao longo do relacionamento com o cliente.
Entretanto, o aumento não é automático nem garantido.
Se você recebeu um limite abaixo do esperado e deseja entender como funciona uma possível revisão, confira nosso guia:
→ Como aumentar o limite do cartão de crédito
Nesse artigo, explicamos quais fatores podem contribuir para uma reavaliação e quais cuidados tomar antes de solicitar mais crédito.
Dica do Amigão das Finanças: não avalie um cartão apenas pelo limite oferecido. Considere também os custos, a facilidade de acompanhar os gastos e, principalmente, se o produto combina com seu orçamento.
Em resumo: a análise de crédito pode resultar na aprovação de um cartão com limite baixo. O valor inicial depende da avaliação da instituição e pode variar entre consumidores. O mais importante é entender as condições oferecidas e utilizar o crédito de maneira responsável.
Quanto tempo demora uma análise de crédito?
Não existe um prazo único para a análise de crédito de um cartão. O tempo necessário para receber uma resposta depende dos procedimentos de cada instituição financeira e das verificações realizadas durante a avaliação.
Algumas solicitações podem receber uma decisão rapidamente, enquanto outras precisam passar por etapas adicionais antes da aprovação ou recusa.
Veja as três situações mais comuns.
1. Avaliação automatizada
Alguns bancos utilizam sistemas automatizados para avaliar solicitações de cartão de crédito.
Esses sistemas podem verificar informações cadastrais e financeiras e apresentar uma decisão sem a necessidade de uma avaliação manual em todas as etapas.
Por isso, determinadas solicitações recebem uma resposta mais rapidamente.
Entretanto, uma análise automatizada não significa aprovação garantida. O resultado também pode ser uma recusa.
2. Solicitação que exige informações adicionais
Em algumas situações, o banco pode precisar confirmar dados antes de concluir a análise.
A instituição pode solicitar, por exemplo:
- Confirmação de informações cadastrais.
- Documentos de identificação.
- Comprovação de renda, quando necessária.
- Outras verificações previstas em seus procedimentos.
Quando isso acontece, a conclusão da solicitação pode depender do envio e da conferência dessas informações.
Dica: caso o banco solicite documentos, utilize apenas o aplicativo ou os canais oficiais indicados pela instituição. Desconfie de mensagens que prometem acelerar a aprovação mediante pagamento.
3. Solicitação ainda em análise
Também é possível que o pedido permaneça com o status em análise ou pendente.
Isso significa que a instituição ainda não apresentou uma decisão definitiva sobre a solicitação.
Nesse caso, o melhor caminho é acompanhar as informações disponibilizadas pelo banco.
Estar com o pedido em análise não significa que o cartão será aprovado ou recusado. Apenas indica que o processo ainda não foi concluído.
Como acompanhar o resultado da análise de crédito?
Depois de solicitar um cartão, você pode adotar alguns cuidados simples:
- Consulte o aplicativo ou site oficial: verifique se existe uma área para acompanhar a proposta.
- Confira as notificações: o banco pode enviar atualizações ou solicitar informações adicionais.
- Observe os prazos informados: considere as orientações da própria instituição, sem confiar em estimativas genéricas.
- Entre em contato pelos canais oficiais: caso o prazo informado tenha terminado e não exista uma atualização, procure atendimento.
Evite realizar uma nova solicitação apenas porque a primeira ainda está pendente. Antes, procure confirmar a situação do pedido original.
Dica do Amigão das Finanças: o tempo de resposta não indica, por si só, suas chances de aprovação. Uma análise rápida pode terminar em recusa, enquanto uma solicitação que exige verificações adicionais também pode ser aprovada.
Em resumo: o prazo da análise de crédito varia conforme o banco e as características da solicitação. Para saber quando esperar uma resposta, acompanhe os canais oficiais e considere apenas os prazos informados pela instituição financeira.
O que fazer depois de ter uma solicitação de cartão negada?
Ter uma solicitação de cartão de crédito recusada pode ser frustrante, especialmente quando você acredita que possui condições de utilizar o crédito com responsabilidade.
Entretanto, receber uma negativa não significa que você nunca conseguirá um cartão. A decisão representa o resultado da avaliação realizada por determinada instituição naquele momento.
Antes de fazer uma nova solicitação, vale seguir seis orientações simples.
1. Confira se os dados enviados estão corretos
Verifique se as informações fornecidas durante o cadastro correspondem à sua situação atual.
Confira principalmente renda, profissão, endereço e dados de contato.
Informações incorretas ou desatualizadas podem dificultar a avaliação. Caso encontre algum erro, procure os canais oficiais da instituição para solicitar a correção.
2. Consulte os canais oficiais do banco
Acesse o aplicativo, site ou atendimento oficial para verificar se existem informações sobre o resultado da solicitação.
Em alguns casos, a instituição pode fornecer orientações adicionais ou informar se há alguma pendência cadastral.
Entretanto, nem sempre o banco apresenta todos os critérios utilizados para tomar a decisão.
3. Revise seus compromissos financeiros
Observe quanto da sua renda já está comprometido com despesas, empréstimos, financiamentos e compras parceladas.
Essa avaliação ajuda você a entender se existe espaço no orçamento para assumir novos pagamentos.
Lembre-se: conseguir um cartão não deve ser mais importante do que manter suas contas em dia.
4. Verifique possíveis inconsistências nas informações de crédito
Se você identificar informações incorretas em seus registros financeiros, procure os canais responsáveis para solicitar a verificação e, quando cabível, a correção.
Por exemplo, uma dívida já quitada que continue aparecendo indevidamente como pendente merece atenção.
Corrigir informações incorretas é importante, mas não garante que uma nova solicitação será aprovada.
5. Evite solicitar vários cartões por impulso
Depois de uma negativa, algumas pessoas começam a enviar propostas para diversos bancos na esperança de conseguir aprovação rapidamente.
Entretanto, essa atitude não garante um resultado positivo.
Além disso, múltiplas consultas ou solicitações podem ser consideradas em determinadas avaliações de crédito.
O mais prudente é compreender as condições dos produtos antes de fazer novos pedidos.
6. Considere um cartão mais compatível com seu perfil
Nem sempre o cartão mais conhecido ou aquele que anuncia benefícios exclusivos é a melhor escolha.
Alguns produtos possuem requisitos específicos que podem não corresponder à sua situação financeira.
Por isso, compare custos, condições de contratação e funcionalidades antes de escolher outra opção.
O objetivo é encontrar um cartão que faça sentido para suas necessidades, e não conseguir aprovação a qualquer custo.
Atenção: não faça dívidas apenas para tentar conseguir crédito
Um cuidado importante é evitar empréstimos, financiamentos ou compras desnecessárias com a intenção de demonstrar movimentação financeira ao banco.
Assumir novas dívidas não garante aprovação de cartão de crédito e ainda pode comprometer seu orçamento.
Construir uma vida financeira organizada deve ser uma prioridade independentemente de conseguir ou não um cartão.
Próximos conteúdos recomendados
Se você deseja comparar opções antes de fazer uma nova solicitação, confira:
→ Como escolher o melhor cartão de crédito para o seu perfil
Nesse guia, explicamos quais critérios observar para encontrar um cartão compatível com seus hábitos, necessidades e orçamento.
Se você possui restrições de crédito, também pode conhecer:
→ Cartão de crédito para negativados: como funciona e quais os cuidados
O conteúdo apresenta características e cuidados importantes ao avaliar opções de cartão nessa situação, sem promessas de aprovação.
Dica do Amigão das Finanças: uma solicitação recusada não precisa se transformar em uma sequência de novos pedidos. Utilize esse momento para conferir suas informações, avaliar seu orçamento e tomar decisões mais conscientes.
Em resumo: depois de ter um cartão negado, o melhor caminho é verificar possíveis inconsistências, compreender as condições da instituição e avaliar se o produto solicitado realmente combina com sua realidade financeira.
Erros comuns antes de solicitar um cartão de crédito
Antes de pedir um cartão de crédito, alguns cuidados simples podem ajudar você a evitar problemas durante a solicitação e escolher um produto mais adequado ao seu orçamento.
Muitas pessoas cometem erros por desconhecerem como funciona a análise de crédito ou por acreditarem em promessas de aprovação fácil.
Conheça os sete erros mais comuns antes de solicitar um cartão e saiba como evitá-los.
1. Informar uma renda incorreta
Declarar uma renda maior do que a verdadeira não garante aprovação e pode gerar inconsistências durante a avaliação.
Como evitar: informe sua renda real e mantenha os dados atualizados.
2. Preencher dados inconsistentes
Informações incompletas, desatualizadas ou divergentes podem dificultar a verificação da solicitação.
Como evitar: revise seus dados pessoais, profissionais e financeiros antes de enviar a proposta.
3. Solicitar vários cartões sem necessidade
Enviar diversas solicitações por impulso não significa aumentar suas chances de conseguir crédito.
Além disso, múltiplas consultas podem ser consideradas em determinadas avaliações.
Como evitar: compare as opções disponíveis e solicite apenas os cartões que realmente fazem sentido para suas necessidades.
4. Acreditar que um score alto garante aprovação
O score de crédito pode ajudar na avaliação, mas não determina sozinho se um cartão será aprovado.
Cada instituição possui seus próprios critérios de concessão.
Como evitar: não considere sua pontuação uma garantia de aprovação ou de limite elevado.
5. Escolher um cartão apenas pelo limite anunciado
Alguns cartões divulgam limites atrativos, mas isso não significa que todos os solicitantes receberão os valores anunciados.
O limite efetivamente oferecido depende da avaliação da instituição.
Como evitar: observe também os benefícios, os custos e a compatibilidade do cartão com seu orçamento.
6. Ignorar os custos e as condições do produto
Antes de solicitar um cartão, é importante verificar se existem cobranças de anuidade, tarifas e condições específicas para utilizar determinados benefícios.
Um cartão aparentemente vantajoso pode gerar despesas que não compensam para o seu perfil.
Como evitar: consulte as condições oficiais e compare o custo do cartão com os benefícios que você realmente pretende utilizar.
7. Confiar em promessas de aprovação garantida
Desconfie de pessoas ou serviços que prometem aprovação imediata, limite elevado ou liberação de crédito mediante pagamento antecipado.
Nenhum serviço externo pode garantir que um banco aprovará sua solicitação.
Como evitar: utilize os canais oficiais das instituições financeiras e não forneça senhas, códigos de segurança ou dados sensíveis a desconhecidos.
O que aprender com esses erros?
A principal lição é que solicitar um cartão de crédito exige mais do que preencher um cadastro e esperar pela aprovação.
É importante conhecer as condições do produto, informar dados verdadeiros e avaliar se o crédito será útil para sua realidade financeira.
Além disso, conseguir um cartão não significa que você precisa utilizar todo o limite disponível.
Continue aprendendo sobre o uso seguro do cartão
Evitar erros durante a solicitação é apenas o primeiro passo. Depois da aprovação, também é importante saber como administrar o cartão sem comprometer o orçamento.
→ Os principais erros que as pessoas cometem ao usar cartão de crédito
Nesse artigo, você conhecerá comportamentos que podem provocar gastos desnecessários, dificuldades com a fatura e perda do controle financeiro.
Para aprender a identificar situações suspeitas e proteger suas informações, confira também:
→ Como proteger seu cartão contra golpes e fraudes
Dica do Amigão das Finanças: antes de solicitar qualquer cartão, faça três perguntas: preciso realmente desse produto? Conheço seus custos? Consigo pagar integralmente as compras que pretendo realizar?
Em resumo: evitar informações incorretas, solicitações desnecessárias e promessas de aprovação garantida ajuda você a tomar decisões mais conscientes. A escolha de um cartão deve começar pela sua necessidade e capacidade de pagamento, não pela expectativa de conseguir o maior limite possível.
Checklist: o que verificar antes de solicitar um cartão?
Antes de solicitar um cartão de crédito, vale dedicar alguns minutos para conferir suas informações financeiras e as condições do produto escolhido.
Esse cuidado ajuda a evitar erros no cadastro, despesas inesperadas e decisões tomadas por impulso.
Para facilitar, preparamos um checklist com 10 perguntas importantes antes de pedir um cartão de crédito.
Checklist antes de solicitar seu cartão
- 1. Minha renda está informada corretamente?
Confira se o valor declarado corresponde à sua situação financeira atual. Não informe uma renda maior apenas para tentar conseguir aprovação.- 2. Meus dados cadastrais estão atualizados?
Verifique informações como endereço, telefone, profissão e demais dados solicitados pela instituição.- 3. Conheço meus compromissos financeiros atuais?
Considere empréstimos, financiamentos, compras parceladas e outras despesas que já fazem parte do seu orçamento.- 4. Consigo pagar a fatura integralmente?
Avalie se você terá condições de pagar todas as compras realizadas no cartão até o vencimento, sem depender do pagamento mínimo ou do crédito rotativo.- 5. Sei para que vou utilizar o cartão?
Defina se pretende usá-lo em compras do dia a dia, assinaturas, pagamentos online ou despesas planejadas. Isso ajuda a escolher um produto adequado.- 6. Conheço a anuidade e as possíveis tarifas?
Confira se existem cobranças, regras para isenção de anuidade e custos relacionados aos serviços oferecidos.- 7. Entendo que a aprovação não é garantida?
Lembre-se de que cada banco realiza sua própria análise de crédito. Ter renda, nome limpo ou score alto não garante aprovação.- 8. O cartão escolhido atende às minhas necessidades?
Compare os custos, benefícios, funcionalidades e requisitos do produto. O cartão mais famoso nem sempre é o melhor para você.- 9. Estou utilizando um canal oficial?
Faça sua solicitação pelo aplicativo, site ou outro canal autorizado pela instituição. Desconfie de promessas de aprovação garantida mediante pagamento.- 10. Tenho um plano para controlar as compras e parcelas?
Defina como acompanhará os gastos, as compras parceladas e o vencimento da fatura. Lembre-se de que o limite do cartão não representa uma renda adicional.O que fazer depois de responder ao checklist?
Se você conseguiu responder às perguntas e entende as condições do cartão, terá mais informações para decidir se vale a pena fazer a solicitação.
Caso tenha dúvidas sobre os custos, sua capacidade de pagamento ou a finalidade do cartão, procure esclarecê-las antes de contratar.
Importante: preencher esse checklist não aumenta automaticamente suas chances de aprovação. A decisão continua dependendo da análise realizada pela instituição financeira.
O principal benefício é ajudar você a escolher um produto compatível com sua realidade e evitar compromissos que possam prejudicar seu orçamento.
Vai solicitar seu primeiro cartão de crédito?
Se você ainda não possui um cartão ou deseja entender melhor os cuidados antes de contratar, recomendamos a leitura do nosso guia:
→ Tudo o que você precisa saber antes de pedir seu primeiro cartão de crédito
Nesse conteúdo, explicamos o que observar ao escolher seu primeiro cartão, como se preparar para utilizá-lo e quais cuidados ajudam a evitar problemas com a fatura.
Dica do Amigão das Finanças: antes de pedir um cartão, pense menos no limite que gostaria de receber e mais em quanto realmente poderá gastar e pagar com tranquilidade.
Em resumo: verificar seus dados, conhecer os custos e avaliar seu orçamento não garante a aprovação do cartão, mas ajuda a tomar uma decisão financeira mais consciente e responsável.
Perguntas frequentes sobre análise de crédito para cartões
Ainda tem dúvidas sobre como funciona a análise de crédito para cartão de crédito? Confira as respostas para as perguntas mais comuns sobre aprovação, score, limite e critérios utilizados pelos bancos.
Como funciona a análise de crédito para cartão de crédito?
A análise de crédito é o processo utilizado pelo banco para avaliar uma solicitação de cartão. A instituição pode verificar informações cadastrais, renda, histórico de pagamentos e compromissos financeiros. Com base nessa avaliação e em suas próprias regras, decide se oferece o cartão e, em caso de aprovação, qual limite será disponibilizado.
O que o banco consulta antes de aprovar um cartão?
O banco pode consultar informações cadastrais, renda declarada ou comprovada, histórico de crédito, compromissos financeiros e dados disponíveis em fontes autorizadas. Algumas instituições também consideram informações do relacionamento com o cliente. As consultas realizadas e a importância atribuída a cada informação variam conforme as políticas do banco e as regras aplicáveis.
Qual score é necessário para conseguir um cartão?
Não existe um score mínimo universal que garanta a aprovação de um cartão de crédito. Cada instituição possui critérios próprios e pode utilizar a pontuação como uma das informações da análise. Por isso, mesmo uma pessoa com score considerado alto pode receber uma negativa. A aprovação depende de uma avaliação mais ampla.
Ter nome limpo garante aprovação?
Não. Estar com o nome limpo significa não possuir determinadas restrições negativas registradas, mas isso não obriga o banco a conceder crédito. A instituição também pode considerar renda, compromissos financeiros, histórico de pagamentos e requisitos do cartão solicitado. Portanto, uma pessoa sem restrições no CPF ainda pode ter seu pedido recusado.
Posso conseguir cartão de crédito com renda baixa?
Sim, é possível conseguir um cartão de crédito com renda baixa, desde que a solicitação seja aprovada pela instituição. Alguns produtos possuem requisitos específicos de renda, enquanto outros podem adotar condições diferentes. O importante é escolher um cartão compatível com seu orçamento e lembrar que a renda, isoladamente, não determina o resultado da análise.
Por que meu cartão foi recusado mesmo com score alto?
Porque o score não é o único fator considerado na análise de crédito. O banco pode avaliar renda, compromissos financeiros, informações cadastrais e critérios internos de concessão. Assim, uma pontuação elevada não garante aprovação. Para compreender melhor uma negativa, consulte os canais oficiais da instituição e verifique se existem informações disponíveis sobre sua solicitação.
Por que meu cartão foi aprovado com limite baixo?
O banco pode aprovar um cartão e definir um limite inicial menor conforme sua avaliação de crédito. O valor disponibilizado pode considerar renda, compromissos financeiros, histórico e políticas internas. Isso não significa necessariamente que você tenha um histórico ruim. A aprovação e a definição do limite são decisões relacionadas, mas não idênticas.
Quanto tempo demora a análise de crédito?
Não existe um prazo único para todos os bancos. Algumas solicitações podem receber uma decisão por sistemas automatizados, enquanto outras exigem verificações ou documentos adicionais. O tempo depende dos procedimentos da instituição. Para acompanhar sua proposta, consulte o aplicativo ou os canais oficiais e considere os prazos informados pelo próprio banco.
O banco pode negar cartão sem explicar o motivo?
O banco pode recusar uma solicitação de cartão conforme seus critérios de concessão de crédito, mas isso não elimina os direitos do consumidor sobre seus dados pessoais. É possível solicitar informações pelos canais oficiais. Em decisões tomadas exclusivamente por tratamento automatizado de dados pessoais, a LGPD prevê o direito de solicitar revisão, respeitados os limites legais, inclusive a proteção de segredos comerciais e industriais.
Fazer várias solicitações pode prejudicar minha aprovação?
Fazer várias solicitações não significa que você será automaticamente recusado. Entretanto, pedidos frequentes podem gerar consultas aos seus dados de crédito, que podem ser consideradas em determinadas avaliações. Por isso, não é recomendável solicitar vários cartões por impulso. Antes de enviar uma nova proposta, compare os requisitos e escolha produtos adequados às suas necessidades.
Quem nunca teve cartão pode ser aprovado?
Sim. Uma pessoa que nunca utilizou cartão de crédito pode conseguir aprovação, dependendo dos critérios da instituição. Entretanto, quem possui pouco histórico de crédito pode apresentar menos informações sobre pagamentos anteriores. Isso pode influenciar a avaliação, mas não impede obrigatoriamente a concessão. O resultado também depende de outros dados e das condições do produto solicitado.
Posso solicitar cartão estando negativado?
Sim, uma pessoa negativada pode solicitar um cartão de crédito. Entretanto, a existência de restrições pode influenciar a análise e dificultar a aprovação de determinados produtos. Algumas modalidades possuem características específicas, mas nenhuma deve ser considerada uma garantia universal de aprovação. Antes de contratar, confira os custos, as condições e os riscos envolvidos.
Atualizar minha renda ajuda na análise?
Manter a renda atualizada ajuda a instituição a avaliar sua situação financeira com informações mais recentes. Entretanto, isso não garante aprovação ou aumento de limite. O banco pode considerar outros fatores e, quando necessário, solicitar comprovação. O mais importante é informar valores verdadeiros, correspondentes à sua renda atual, e manter o cadastro consistente.
O banco pode analisar meu crédito novamente depois da aprovação?
Sim. Dependendo das condições contratuais e das regras aplicáveis, a instituição pode realizar novas avaliações durante o relacionamento com o cliente. Essas avaliações podem influenciar decisões sobre manutenção ou alteração do limite. Entretanto, isso não significa que o limite necessariamente aumentará ou diminuirá. As mudanças devem respeitar as condições contratuais e as normas aplicáveis.
Em resumo: a análise de crédito não depende de uma única informação. Renda, score, histórico financeiro e outros fatores podem influenciar a decisão, mas nenhum deles garante aprovação. Conhecer esse processo ajuda você a solicitar cartões com expectativas mais realistas e a utilizar o crédito de forma responsável.
Entenda como seu score pode influenciar a aprovação do cartão de crédito
Agora que você já sabe como funciona a análise de crédito, quais informações os bancos podem avaliar e por que uma solicitação pode ser aprovada ou recusada, chegou a hora de conhecer melhor um dos fatores que podem fazer parte desse processo: o score de crédito.
Essa pontuação pode ajudar as instituições financeiras a avaliar o risco de oferecer crédito. Entretanto, muitas pessoas ainda têm dúvidas sobre como ela funciona, o que pode influenciá-la e qual é sua importância na hora de solicitar um cartão.
E existe um detalhe fundamental: ter um score alto ou conseguir melhorar sua pontuação não garante a aprovação de um cartão nem um limite maior. Cada banco continua responsável por realizar sua própria análise.
Próximo passo: conheça melhor seu score de crédito
No próximo artigo do Amigão das Finanças, você vai entender como funciona essa pontuação, quais hábitos financeiros podem influenciá-la e como cuidar do seu histórico de crédito de maneira responsável.
Leitura recomendada:
→ Como melhorar seu score de crédito para conseguir melhores cartões
What do you feel about this post?
Like
Love
Happy
Haha
Sad