Você já teve a sensação de que o dinheiro desaparece da sua conta antes mesmo do fim do mês? Ou talvez já tenha prometido várias vezes que começaria a economizar, mas acabou repetindo os mesmos hábitos financeiros? Se isso já aconteceu com você, saiba que essa é uma realidade vivida por milhões de brasileiros.
Muitas pessoas acreditam que os problemas financeiros existem apenas porque ganham pouco. Embora a renda tenha um papel importante, ela não é o único fator que determina a saúde financeira de alguém. Na prática, pessoas com salários semelhantes podem ter resultados completamente diferentes: enquanto algumas conseguem economizar, investir e realizar seus objetivos, outras vivem constantemente preocupadas com contas, dívidas e falta de dinheiro. A principal diferença costuma estar na forma como administram seus recursos.
É justamente nesse ponto que a educação financeira faz toda a diferença. Mais do que aprender a economizar, ela envolve desenvolver conhecimentos, habilidades e hábitos que ajudam você a tomar decisões mais conscientes sobre o próprio dinheiro. Isso significa entender para onde seu dinheiro está indo, planejar o futuro, evitar desperdícios e construir uma vida financeira mais equilibrada.
A boa notícia é que ninguém nasce sabendo administrar dinheiro. Assim como qualquer outra habilidade, a educação financeira pode ser aprendida e aprimorada ao longo da vida. Independentemente da sua idade, profissão ou renda atual, sempre é possível dar os primeiros passos para organizar suas finanças e conquistar mais tranquilidade.
Neste guia completo, você entenderá o que é educação financeira, por que ela é tão importante, quais são os erros mais comuns que comprometem o orçamento, como criar hábitos financeiros saudáveis e quais estratégias podem ajudar você a organizar melhor sua vida financeira. Ao longo da leitura, também encontrará links para conteúdos mais aprofundados sobre cada assunto, permitindo que avance no seu aprendizado de forma gradual e prática.
O objetivo deste artigo é servir como um ponto de partida e, ao mesmo tempo, como uma referência confiável para quem deseja assumir o controle do próprio dinheiro. Afinal, quando você aprende a administrar bem seus recursos, ganha mais do que estabilidade financeira: conquista liberdade para fazer escolhas com mais segurança, realizar projetos importantes e construir um futuro mais tranquilo para você e sua família.
O que é Educação Financeira?
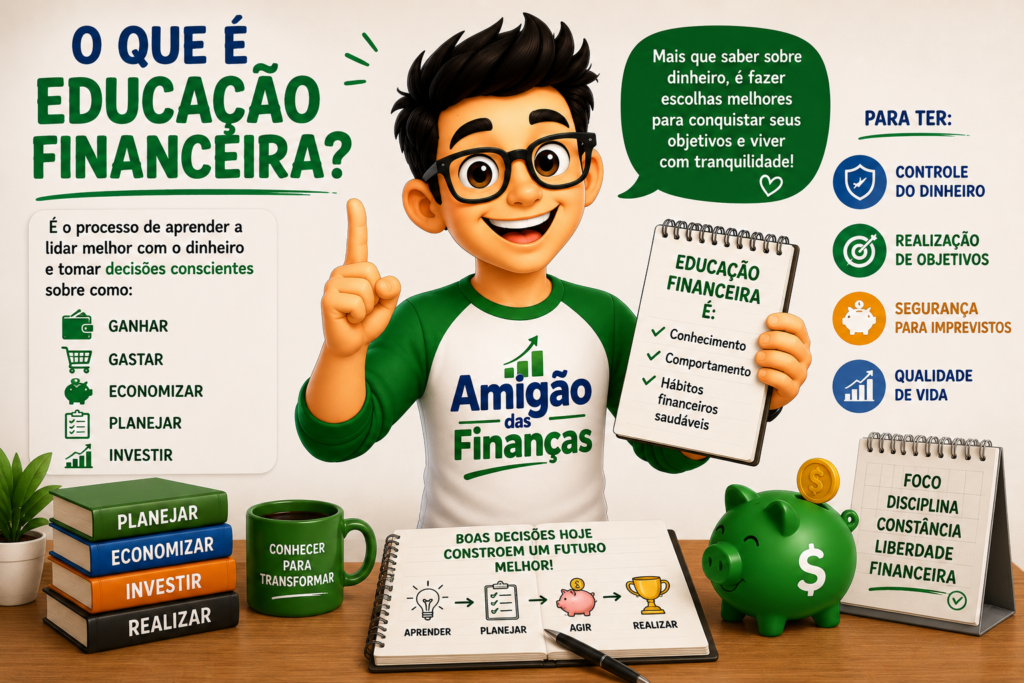
Educação financeira é o processo de aprender a lidar melhor com o dinheiro e tomar decisões mais conscientes sobre como ganhar, gastar, economizar, planejar e investir seus recursos. Em outras palavras, significa desenvolver conhecimentos e hábitos que ajudam você a usar o dinheiro de acordo com suas necessidades e objetivos.
E isso vai muito além de simplesmente economizar.
Uma pessoa financeiramente educada procura entender quanto ganha, quanto gasta, quais despesas realmente são necessárias e quanto pode reservar para seus planos futuros. Ela também aprende a avaliar melhor uma compra antes de realizá-la, compreender os custos de uma dívida e reconhecer a importância de se preparar para imprevistos.
Imagine, por exemplo, duas pessoas que recebem exatamente o mesmo salário.
A primeira recebe seu pagamento e começa imediatamente a gastar. Faz algumas compras, utiliza o cartão de crédito sem acompanhar a fatura, assume pequenas parcelas e somente depois verifica quanto dinheiro ainda possui.
A segunda também paga suas contas e aproveita parte da renda, mas antes organiza o orçamento. Ela sabe aproximadamente quanto precisa para suas despesas essenciais, acompanha seus gastos, separa uma quantia para seus objetivos e procura evitar comprometer a renda futura desnecessariamente.
A diferença entre essas duas situações não está necessariamente em quanto dinheiro cada pessoa ganha, mas na maneira como cada uma administra aquilo que possui.
É justamente aí que entra a educação financeira.
Educação financeira não significa deixar de aproveitar a vida
Um dos equívocos mais comuns é imaginar que cuidar das finanças significa cortar todos os pequenos prazeres, nunca comprar algo por vontade própria ou guardar cada centavo disponível.
Não é esse o objetivo.
Ter uma boa relação com o dinheiro significa encontrar equilíbrio entre viver o presente e se preparar para o futuro.
Você pode sair com amigos, viajar, comprar algo que deseja ou gastar com lazer. A diferença está em fazer essas escolhas sabendo se elas realmente cabem no seu orçamento e quais consequências terão para suas outras prioridades.
Quando existe planejamento, o dinheiro deixa de ser apenas algo que entra e sai da conta e passa a funcionar como uma ferramenta para alcançar objetivos.
Educação financeira também envolve comportamento
Conhecer conceitos financeiros é importante, mas conhecimento sozinho não resolve tudo.
Uma pessoa pode saber que precisa economizar e, ainda assim, gastar impulsivamente. Pode conhecer os juros do cartão de crédito e continuar pagando apenas parte da fatura. Também pode saber que deveria montar uma reserva de emergência, mas sempre deixar essa decisão para o mês seguinte.
Por isso, educação financeira também envolve comportamento, disciplina e construção de hábitos.
Algumas atitudes simples fazem parte desse processo:
- acompanhar para onde o dinheiro está indo;
- diferenciar necessidades de desejos;
- pensar antes de assumir uma nova parcela;
- estabelecer objetivos financeiros;
- criar o hábito de economizar;
- entender os custos de empréstimos e financiamentos;
- preparar-se para despesas inesperadas;
- aprender gradualmente sobre investimentos.
Não é necessário dominar tudo de uma vez. Na realidade, organizar a vida financeira costuma acontecer por etapas.
Qual é o verdadeiro objetivo da educação financeira?
O objetivo não é simplesmente acumular dinheiro.
É aprender a utilizá-lo de maneira que ele contribua para a vida que você deseja construir.
Para algumas pessoas, isso pode significar eliminar dívidas. Para outras, formar uma reserva de emergência, comprar uma casa, viajar, proporcionar mais segurança para a família, preparar a aposentadoria ou simplesmente chegar ao final do mês sem aquela sensação constante de preocupação com as contas.
Os objetivos podem ser diferentes, mas existe um princípio em comum: você passa a tomar decisões financeiras com mais consciência, em vez de apenas reagir ao que acontece com seu dinheiro.
E não importa se você está começando com R$ 50, R$ 500 ou valores maiores. Educação financeira não começa quando sobra muito dinheiro. Ela começa quando você decide entender melhor o que fazer com os recursos que já possui.
💡 Dica do Guia Financeiro: antes de pensar em investimentos ou estratégias mais avançadas, descubra para onde seu dinheiro está indo. Durante os próximos 30 dias, registre suas principais despesas. Esse exercício simples pode revelar hábitos que passam despercebidos no cotidiano.
Compreender o conceito é apenas o primeiro passo. Quando esses conhecimentos começam a fazer parte das decisões do dia a dia, os benefícios aparecem em diferentes áreas da vida. É por isso que, no próximo tópico, vamos entender por que a educação financeira é tão importante e como ela pode contribuir para uma vida mais organizada, segura e tranquila.
Por que a Educação Financeira é tão importante?
A educação financeira é importante porque praticamente todas as fases da vida envolvem decisões relacionadas ao dinheiro. Pagar contas, usar um cartão de crédito, financiar um imóvel, formar uma família, enfrentar um imprevisto ou pensar na aposentadoria são situações diferentes, mas todas exigem algum nível de planejamento financeiro.
Quando não existe organização, decisões aparentemente pequenas podem se acumular e criar problemas maiores. Uma compra parcelada aqui, uma assinatura esquecida ali ou o uso frequente do limite da conta podem parecer pouco relevantes isoladamente. Porém, somados ao longo dos meses, esses hábitos podem comprometer uma parcela significativa da renda.
Por outro lado, quando você entende melhor suas finanças, passa a enxergar o dinheiro de maneira diferente. Em vez de simplesmente pagar contas e esperar pelo próximo salário, começa a decidir conscientemente quanto gastar, quanto guardar e quais objetivos priorizar.
Essa mudança pode trazer benefícios para o presente e para o futuro.
1. Ajuda você a ter mais controle sobre o próprio dinheiro
Um dos primeiros benefícios da educação financeira é entender exatamente o que acontece com sua renda.
Muitas pessoas sabem quanto recebem, mas não conseguem responder com precisão quanto gastam mensalmente com alimentação, transporte, lazer, assinaturas, compras parceladas e outras despesas.
Quando você começa a acompanhar essas informações, o orçamento deixa de ser uma incógnita.
Você consegue identificar desperdícios, perceber despesas que cresceram demais e descobrir oportunidades de economizar sem necessariamente eliminar tudo aquilo que gosta.
Ter controle financeiro não significa controlar cada centavo obsessivamente. Significa possuir informações suficientes para tomar decisões melhores.
2. Reduz o risco de endividamento
Crédito pode ser uma ferramenta útil quando utilizado com planejamento. O problema aparece quando parcelas, empréstimos e cartões passam a financiar um padrão de vida que a renda atual não consegue sustentar.
A educação financeira ajuda você a compreender que limite disponível não é dinheiro disponível.
Antes de assumir uma dívida, uma pessoa financeiramente consciente procura avaliar o custo total, os juros envolvidos, o impacto das parcelas no orçamento e se aquela compra realmente precisa ser realizada naquele momento.
Essa análise simples pode evitar que pequenas dívidas se transformem em um problema difícil de administrar.
3. Prepara você para imprevistos
Nem todas as despesas podem ser previstas.
Um eletrodoméstico pode quebrar. O carro pode precisar de manutenção. Uma fonte de renda pode diminuir. Uma despesa familiar inesperada pode surgir.
Quando não existe nenhuma reserva financeira, situações como essas frequentemente acabam sendo resolvidas com cartão de crédito, empréstimos ou outras formas de endividamento.
Por isso, uma das consequências mais importantes de uma boa educação financeira é compreender a necessidade de construir uma reserva de emergência.
Ela funciona como uma proteção financeira para situações inesperadas e reduz a necessidade de recorrer imediatamente ao crédito quando alguma coisa foge do planejamento.
4. Facilita a realização de objetivos
Dinheiro também está diretamente relacionado aos projetos que desejamos realizar.
Uma viagem, uma casa, um curso, um negócio próprio ou uma aposentadoria mais confortável dificilmente acontecem apenas porque desejamos muito.
Normalmente, esses objetivos exigem planejamento.
Imagine que você queira realizar uma viagem daqui a dois anos. Em vez de pagar tudo no cartão quando a data chegar, pode estimar quanto precisará, dividir esse valor pelo período disponível e começar a formar gradualmente uma reserva específica para esse objetivo.
É uma mudança simples de comportamento: primeiro planejar, depois consumir.
Quanto mais claro for o objetivo, mais fácil será transformar uma intenção em uma meta financeira concreta.
5. Ajuda a tomar decisões de consumo mais conscientes
Vivemos cercados por estímulos para consumir.
Promoções, publicidade, notificações de aplicativos, influenciadores, parcelamentos e ofertas por tempo limitado fazem parte do cotidiano.
Por isso, saber diferenciar uma oportunidade verdadeira de uma compra desnecessária tornou-se uma habilidade financeira importante.
Educação financeira ajuda a criar algumas perguntas antes da compra:
Eu realmente preciso disso?
Essa compra cabe no meu orçamento?
Estou comprando porque quero ou apenas porque está em promoção?
Existe algo mais importante que esse dinheiro poderia financiar?
Esses poucos segundos de reflexão podem evitar muitas compras por impulso.
6. Permite construir patrimônio ao longo do tempo
Organizar o orçamento e economizar são etapas importantes, mas existe um passo seguinte: fazer parte do dinheiro poupado trabalhar a favor dos seus objetivos.
É nesse momento que entram os investimentos.
Quem desenvolve educação financeira tende a compreender melhor conceitos como risco, retorno, liquidez, inflação e juros compostos antes de escolher onde colocar seu dinheiro.
Isso é especialmente importante porque investir não deveria significar simplesmente procurar aquilo que promete o maior rendimento.
O investimento adequado depende do objetivo, do prazo, da necessidade de acesso ao dinheiro e da tolerância ao risco de cada pessoa.
Com disciplina e tempo, pequenas quantias investidas regularmente podem contribuir para a construção gradual de patrimônio.
7. Proporciona mais liberdade para fazer escolhas
Talvez este seja um dos benefícios mais importantes.
Uma vida financeira organizada aumenta suas possibilidades de escolha.
Ter uma reserva, poucas dívidas e algum patrimônio acumulado pode permitir que você enfrente determinadas decisões com mais segurança: trocar de emprego, fazer uma especialização, iniciar um projeto, reduzir temporariamente a carga de trabalho ou simplesmente lidar melhor com uma mudança inesperada.
Isso não significa que educação financeira eliminará todos os problemas ou garantirá riqueza.
Significa construir uma estrutura financeira que ofereça mais segurança e menos dependência de decisões tomadas por urgência.
Educação financeira é uma construção de longo prazo
Você não precisa transformar toda a sua vida financeira de uma vez.
Na maioria dos casos, os melhores resultados surgem da repetição de pequenas decisões: acompanhar os gastos, evitar uma dívida desnecessária, guardar uma pequena quantia, planejar uma compra e aprender um pouco mais antes de investir.
Uma decisão isolada provavelmente não mudará sua situação financeira.
Mas centenas de boas decisões tomadas ao longo dos anos podem produzir uma diferença enorme.
💡 Dica do Guia Financeiro: escolha hoje apenas uma ação para melhorar suas finanças. Pode ser conferir sua fatura, cancelar uma assinatura que não utiliza, registrar seus gastos ou separar o primeiro valor para sua reserva. Educação financeira começa quando conhecimento se transforma em comportamento.
E para conseguir colocar tudo isso em prática, também precisamos reconhecer aquilo que trabalha contra nossa organização. No próximo tópico, vamos conhecer os maiores erros financeiros cometidos pelos brasileiros e entender como pequenos hábitos podem comprometer o orçamento sem que percebamos.
Os maiores erros financeiros cometidos pelos brasileiros
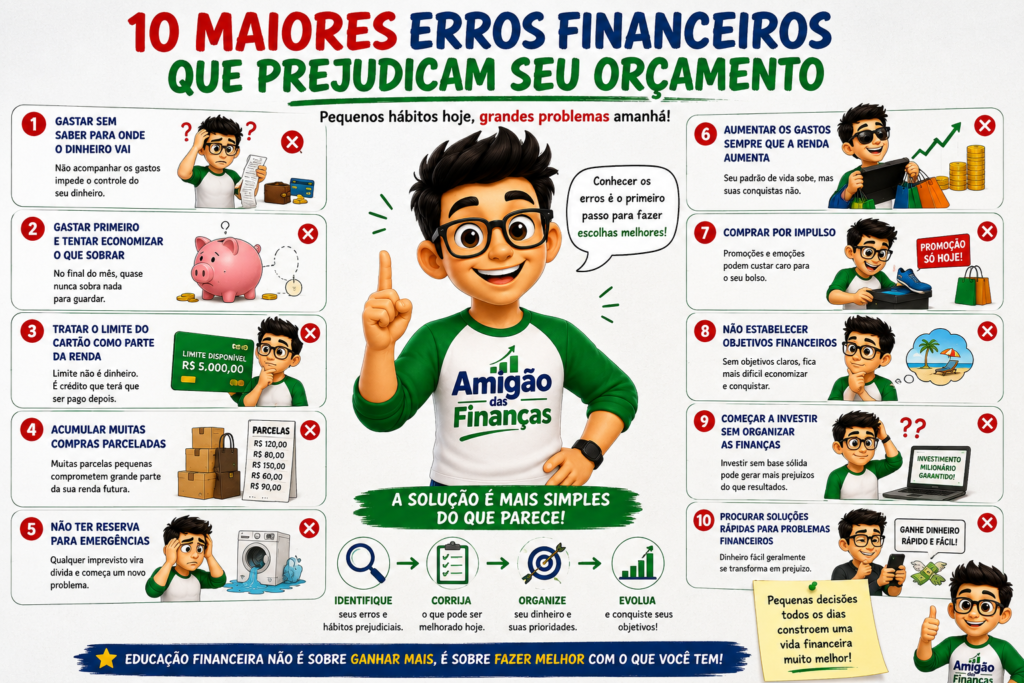
Problemas financeiros nem sempre começam com uma grande decisão errada. Muitas vezes, eles surgem silenciosamente por meio de pequenos hábitos repetidos durante meses ou anos.
Uma compra parcelada que parecia inofensiva, gastos que nunca são registrados, uma reserva que sempre fica para o próximo mês ou o uso frequente do cartão para completar a renda podem, aos poucos, comprometer o orçamento.
Por isso, aprender educação financeira também significa identificar comportamentos que prejudicam sua relação com o dinheiro.
Conheça alguns dos erros financeiros mais comuns e, principalmente, o que pode ser feito para evitá-los.
1. Gastar sem saber para onde o dinheiro está indo
Você recebe seu salário, paga algumas contas, faz compras durante o mês e, quando percebe, o saldo está muito menor do que imaginava.
A sensação costuma ser:
“Mas onde foi parar meu dinheiro?”
Normalmente, não existe apenas uma grande despesa responsável pelo problema. Pequenos gastos recorrentes podem consumir uma parcela relevante do orçamento quando são somados.
Delivery, aplicativos de transporte, assinaturas, lanches, compras rápidas pela internet e outras despesas podem passar despercebidas individualmente.
O problema não é necessariamente gastar nessas categorias. O erro está em não saber quanto elas representam dentro do orçamento.
Uma solução simples é acompanhar seus gastos durante pelo menos um mês. Você pode utilizar uma planilha, aplicativo, caderno ou até as categorias disponibilizadas pelo aplicativo do seu banco.
O importante é conseguir responder a três perguntas:
Quanto eu ganho?
Quanto eu gasto?
Para onde meu dinheiro está indo?
Essas respostas formam a base de qualquer planejamento financeiro.
2. Gastar primeiro e tentar economizar o que sobrar
Esse é um dos hábitos que mais dificultam a construção de uma reserva.
A pessoa recebe o salário, paga as contas, realiza compras, aproveita o mês e pensa:
“Se sobrar alguma coisa, eu guardo.”
O problema é que frequentemente não sobra.
Uma alternativa é incluir a economia no próprio planejamento mensal. Assim como existe dinheiro destinado à moradia, alimentação e transporte, pode existir uma quantia destinada aos seus objetivos.
Não precisa começar com um valor alto.
O mais importante inicialmente é desenvolver o hábito de separar uma parte da renda de maneira consistente, respeitando sua realidade financeira.
3. Tratar o limite do cartão de crédito como parte da renda
Se você recebe R$ 3.000 e possui R$ 5.000 de limite no cartão, isso não significa que dispõe de R$ 8.000 para gastar.
O limite é crédito concedido pela instituição financeira e deverá ser pago posteriormente.
Esse conceito parece simples, mas o cartão pode criar uma sensação enganosa de poder de compra, principalmente quando várias compras são parceladas.
R$ 50 aqui, R$ 90 ali e mais R$ 120 em outra compra parecem valores pequenos.
Até que chega a próxima fatura.
Por isso, antes de comprar no cartão, considere não apenas se existe limite disponível, mas principalmente se a fatura caberá no seu orçamento.
O cartão pode ser uma ferramenta conveniente. O problema começa quando ele passa a funcionar como uma extensão permanente da renda.
4. Acumular muitas compras parceladas
O parcelamento permite adquirir determinados produtos sem pagar todo o valor imediatamente.
Mas existe uma armadilha comportamental importante.
Quando observamos apenas o tamanho da parcela, uma compra pode parecer muito mais barata do que realmente é.
Um produto de R$ 1.200 pode parecer apenas uma despesa de “R$ 100 por mês”.
Depois aparece outra parcela de R$ 80. Mais uma de R$ 60. Outra de R$ 150.
Individualmente, elas parecem administráveis. Juntas, podem comprometer boa parte da renda dos próximos meses.
Antes de parcelar, observe sempre o preço total, o número de parcelas e quanto da sua renda futura já está comprometido.
5. Não possuir uma reserva para emergências
Muitos problemas financeiros começam com uma despesa inesperada.
Sem dinheiro reservado, uma manutenção urgente, perda temporária de renda ou outra necessidade imprevista pode levar diretamente ao cartão, cheque especial ou empréstimo.
A pessoa não necessariamente se endividou porque gastou irresponsavelmente. Ela simplesmente não possuía uma proteção financeira para aquele momento.
É justamente para essas situações que existe a reserva de emergência.
Construí-la pode levar tempo, especialmente para quem está começando com pouco. Ainda assim, formar essa proteção gradualmente é uma das etapas mais importantes de uma vida financeira organizada.
6. Aumentar os gastos sempre que a renda aumenta
Imagine alguém que recebe um aumento de R$ 500.
Pouco tempo depois, surgem novas despesas: um celular melhor, mais restaurantes, novas assinaturas, compras maiores ou um carro mais caro.
Alguns meses passam e, apesar de ganhar mais, essa pessoa continua sem conseguir economizar.
Esse comportamento é conhecido como inflação do estilo de vida.
Melhorar o padrão de vida conforme a renda cresce não é necessariamente um problema. A dificuldade aparece quando todo aumento de renda é automaticamente transformado em aumento de despesas.
Uma estratégia mais equilibrada é dividir os ganhos adicionais entre melhoria da qualidade de vida e fortalecimento dos objetivos financeiros.
Assim, sua renda cresce e seu patrimônio também pode crescer.
7. Comprar por impulso
Compras impulsivas geralmente acontecem rapidamente.
Você encontra uma promoção, recebe uma notificação dizendo que existem “apenas duas unidades disponíveis” ou vê uma oferta que termina em poucas horas.
O sentimento de urgência reduz o tempo disponível para pensar.
Uma estratégia simples é criar um período de espera antes de compras não essenciais.
Para determinadas compras, esperar 24 horas já pode ser suficiente para responder:
Eu realmente quero isso ou apenas fui influenciado pelo momento?
Muitas vezes, a vontade desaparece.
8. Não estabelecer objetivos financeiros
Economizar apenas por economizar pode se tornar difícil.
Quando existe um objetivo claro, o dinheiro guardado ganha uma finalidade.
Em vez de simplesmente pensar “preciso economizar”, você pode estabelecer metas como:
- formar minha reserva de emergência;
- dar entrada em um imóvel;
- fazer uma viagem sem contrair dívidas;
- trocar de carro;
- pagar uma formação profissional;
- construir patrimônio para a aposentadoria.
Objetivos transformam uma intenção abstrata em algo que pode ser planejado e acompanhado.
9. Começar a investir sem organizar as finanças
Investimentos são uma parte importante da educação financeira, mas não precisam ser necessariamente o primeiro passo.
Não adianta procurar o investimento com maior rentabilidade enquanto existem dívidas caras, orçamento desorganizado e nenhuma reserva para emergências.
A construção de uma vida financeira saudável costuma seguir uma sequência mais lógica:
organizar → controlar → proteger → investir → construir patrimônio.
Essa ordem ajuda a criar uma base mais sólida antes de assumir novos riscos.
10. Procurar soluções rápidas para problemas financeiros
Promessas de dinheiro fácil são especialmente atraentes quando alguém está preocupado com as próprias finanças.
“Rentabilidade garantida.”
“Multiplique seu dinheiro rapidamente.”
“Descubra o investimento secreto dos milionários.”
“Ganhe dinheiro sem esforço.”
Quanto mais extraordinária for a promessa, maior deve ser sua cautela.
Construir patrimônio normalmente depende de fatores muito menos espetaculares: aumentar a capacidade de poupar, evitar dívidas caras, investir de maneira coerente com seus objetivos e repetir boas decisões durante bastante tempo.
Educação financeira também significa desenvolver senso crítico para reconhecer quando uma oportunidade parece boa demais para ser verdade.
O problema não é cometer um erro — é nunca corrigi-lo
Talvez você tenha se identificado com vários desses comportamentos.
Isso não significa que sua situação financeira esteja condenada.
Administrar dinheiro é uma habilidade aprendida. E hábitos que foram construídos ao longo dos anos também podem ser modificados gradualmente.
Você não precisa corrigir dez problemas amanhã.
Comece identificando aquele que atualmente causa maior impacto no seu orçamento e escolha uma ação concreta para melhorá-lo.
💡 Dica do Amigão: faça um pequeno diagnóstico financeiro hoje. Pegue seus extratos e faturas dos últimos 30 dias e procure três despesas que poderiam ter sido evitadas ou reduzidas. Não é necessário cortá-las imediatamente. Primeiro, descubra quanto elas realmente estão custando.
Reconhecer os erros é importante, mas educação financeira não deve ser construída apenas evitando problemas. Também precisamos criar uma estrutura positiva para administrar o dinheiro. Por isso, no próximo tópico vamos conhecer os pilares da educação financeira e entender como planejamento, orçamento, controle de gastos, reserva, investimentos e objetivos trabalham juntos.
Os pilares da Educação Financeira
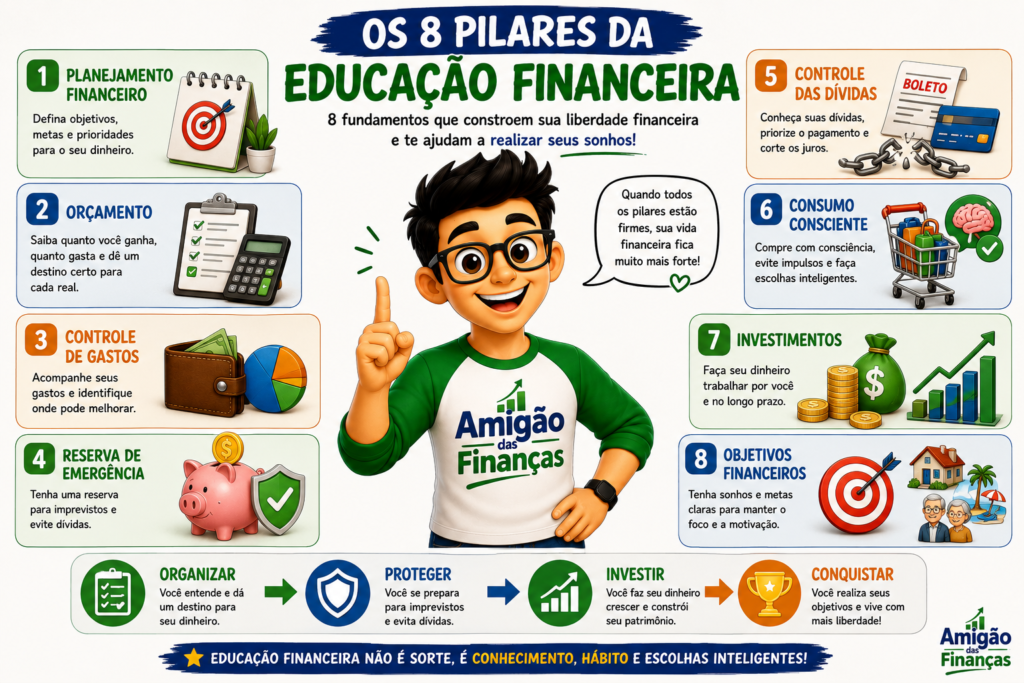
Organizar a vida financeira pode parecer complicado quando pensamos em orçamento, dívidas, investimentos, cartões, reservas e objetivos ao mesmo tempo. Mas tudo fica mais simples quando dividimos esse processo em algumas áreas fundamentais.
Podemos entender a educação financeira como uma construção formada por diferentes pilares. Cada um desempenha uma função e, juntos, eles ajudam a criar uma relação mais equilibrada com o dinheiro.
Não significa que você precisa dominar todos eles imediatamente. Quem está começando pode avançar gradualmente, fortalecendo primeiro as áreas que mais precisam de atenção.
1. Planejamento financeiro
O planejamento financeiro é o ponto em que você começa a decidir o que deseja fazer com seu dinheiro antes que ele seja gasto.
Isso envolve observar sua situação atual, estabelecer prioridades e definir objetivos para diferentes períodos da vida.
Imagine, por exemplo, que você queira:
- eliminar uma dívida nos próximos meses;
- formar uma reserva de emergência;
- fazer uma viagem;
- comprar um imóvel;
- investir para a aposentadoria.
São objetivos diferentes e que exigem estratégias diferentes.
Planejar significa transformar esses desejos em metas mais concretas, respondendo perguntas como:
Quanto preciso?
Quanto consigo separar mensalmente?
Em quanto tempo pretendo alcançar esse objetivo?
Sem planejamento, o dinheiro tende a ser direcionado apenas para as necessidades mais imediatas. Com planejamento, parte dele começa a trabalhar também para aquilo que você deseja construir no futuro.
2. Orçamento
Se o planejamento mostra onde você deseja chegar, o orçamento ajuda a entender como utilizar sua renda para chegar lá.
Um orçamento pessoal nada mais é do que uma visão organizada do dinheiro que entra e do dinheiro que sai.
Nele, você pode separar despesas como:
- moradia;
- alimentação;
- transporte;
- saúde;
- educação;
- lazer;
- dívidas;
- economia e investimentos.
Ao comparar receitas e despesas, você consegue identificar se está vivendo dentro da sua realidade financeira.
Se entram R$ 4.000 todos os meses, mas suas despesas chegam constantemente a R$ 4.500, existe um desequilíbrio que precisará ser corrigido.
Por outro lado, quando o orçamento apresenta alguma sobra, você pode decidir conscientemente o destino daquele dinheiro em vez de simplesmente gastá-lo.
Um bom orçamento não serve para limitar sua vida. Ele serve para mostrar quanto você pode gastar sem prejudicar suas prioridades.
3. Controle de gastos
Criar um orçamento é importante, mas ele perde boa parte da utilidade se você não acompanhar o que realmente acontece durante o mês.
É aqui que entra o controle de gastos.
Isso significa observar suas despesas e comparar aquilo que foi planejado com aquilo que realmente aconteceu.
Por exemplo:
Você determinou R$ 600 para lazer, mas gastou R$ 900.
Isso não significa automaticamente que você precisa eliminar o lazer no mês seguinte. Primeiro, é preciso entender o motivo da diferença.
Talvez tenha ocorrido uma ocasião especial. Talvez algumas compras impulsivas tenham aumentado os gastos. Ou talvez o valor previsto simplesmente não seja realista para sua rotina.
O controle permite fazer esses ajustes.
Quanto melhor você conhece seus próprios hábitos, menor é a chance de terminar o mês perguntando:
“Para onde foi todo o meu dinheiro?”
4. Reserva de emergência
Depois de começar a organizar receitas e despesas, outro pilar importante é criar proteção contra imprevistos.
É essa a função da reserva de emergência.
Ela representa um valor separado especificamente para situações inesperadas que podem afetar o orçamento.
Por exemplo:
- perda ou redução da renda;
- reparos essenciais;
- despesas familiares inesperadas;
- manutenção urgente de equipamentos necessários para trabalhar;
- outros acontecimentos realmente emergenciais.
Sem uma reserva, muitas dessas situações acabam sendo financiadas por cartão de crédito, cheque especial ou empréstimos.
Com uma proteção financeira, você ganha uma margem maior para lidar com o problema sem precisar recorrer imediatamente a uma dívida.
O tamanho adequado da reserva varia conforme renda, estabilidade profissional, despesas essenciais, número de dependentes e outras características pessoais.
Por isso, mais importante do que procurar um número universal é construir sua reserva de maneira gradual e adequada à sua realidade.
5. Controle das dívidas
Dívidas também fazem parte da vida financeira de muitas pessoas.
Nem toda dívida possui o mesmo impacto.
Um financiamento planejado, por exemplo, é bastante diferente de uma dívida acumulada no crédito rotativo. Por isso, educação financeira também envolve entender quanto uma dívida realmente custa.
Antes de contratar crédito, é importante observar fatores como:
- taxa de juros;
- número de parcelas;
- valor total pago;
- impacto da parcela no orçamento;
- necessidade real daquela dívida.
Para quem já está endividado, o primeiro passo é conhecer exatamente a situação.
Liste cada dívida, o saldo devido, as parcelas, os juros e as condições de pagamento.
Com essas informações, fica mais fácil definir prioridades e construir uma estratégia para recuperar o equilíbrio financeiro.
Ignorar uma dívida raramente faz com que ela desapareça. Conhecê-la é o primeiro passo para enfrentá-la.
6. Consumo consciente
Educação financeira não significa simplesmente gastar menos.
Significa gastar melhor.
Consumo consciente é aprender a avaliar uma compra levando em consideração sua necessidade, seu orçamento e seus objetivos.
Antes de comprar algo, vale perguntar:
Eu realmente preciso disso?
Essa compra cabe no meu orçamento?
Vou continuar valorizando esse produto daqui a algumas semanas?
Estou comprando por necessidade ou por impulso?
Essa despesa compromete algum objetivo mais importante?
Não existe problema em utilizar dinheiro para lazer ou desejos pessoais. Esses gastos também podem fazer parte de uma vida financeira saudável.
A diferença está em fazer isso de maneira intencional.
Quando você controla suas decisões de consumo, deixa de permitir que promoções, publicidade e impulsos decidam constantemente o destino do seu dinheiro.
7. Investimentos
Depois de organizar o orçamento, controlar dívidas e começar a construir proteção financeira, surge outro pilar: os investimentos.
Investir significa direcionar dinheiro para ativos capazes de contribuir para objetivos futuros.
Mas existe um princípio importante:
investimento não deve começar pela pergunta “qual rende mais?”.
Primeiro, você precisa entender:
- qual é o objetivo do dinheiro;
- quando pretende utilizá-lo;
- quanto risco está disposto e pode assumir;
- qual liquidez será necessária;
- quais características o investimento possui.
O dinheiro destinado a uma emergência, por exemplo, possui uma função muito diferente daquele que será utilizado somente daqui a décadas.
Por isso, educação financeira também significa compreender investimentos antes de colocar dinheiro neles.
Começar de maneira simples e entender aquilo em que você está investindo costuma ser muito mais importante do que procurar constantemente a maior rentabilidade possível.
8. Objetivos financeiros
O último pilar conecta todos os anteriores.
Afinal, por que organizar, economizar e investir?
Porque o dinheiro deve ajudar você a construir alguma coisa.
Um objetivo financeiro transforma um desejo em algo que pode ser planejado.
Compare:
“Quero viajar.”
com:
“Quero juntar R$ 6.000 para uma viagem daqui a 18 meses.”
A segunda versão permite calcular quanto será necessário separar e acompanhar o progresso.
Os objetivos podem ser de curto, médio ou longo prazo.
Eles podem incluir desde eliminar uma pequena dívida até construir patrimônio para a aposentadoria.
O mais importante é que sejam compatíveis com sua realidade e tenham significado para você.
Quando existe um motivo claro para economizar, controlar gastos deixa de parecer apenas uma restrição e passa a representar um caminho para conquistar algo importante.
Como esses pilares trabalham juntos?
Nenhum desses elementos funciona completamente isolado.
Imagine a educação financeira como uma sequência:
Planejar → Criar um orçamento → Controlar gastos → Organizar dívidas → Construir proteção → Consumir conscientemente → Investir → Realizar objetivos.
Na prática, essa sequência não precisa ser rígida. Algumas etapas podem acontecer simultaneamente e outras precisarão ser revisitadas várias vezes ao longo da vida.
O mais importante é compreender que uma vida financeira saudável não depende de uma única decisão, mas de um conjunto de comportamentos que se fortalecem mutuamente.
💡 Dica do Amigão: não tente melhorar os oito pilares ao mesmo tempo. Escolha aquele que atualmente representa sua maior dificuldade. Se você não sabe para onde seu dinheiro vai, comece pelo controle de gastos. Se possui dívidas caras, organize-as. Se já controla bem o orçamento, talvez seja hora de fortalecer sua reserva ou estudar investimentos.
Você não precisa esperar estar em uma situação financeira perfeita para começar.
O importante é saber qual será o seu próximo passo.
E é exatamente isso que veremos agora: como começar sua educação financeira do zero, transformando esses conceitos em um plano simples e prático para colocar em ação.
Como começar sua Educação Financeira do zero?
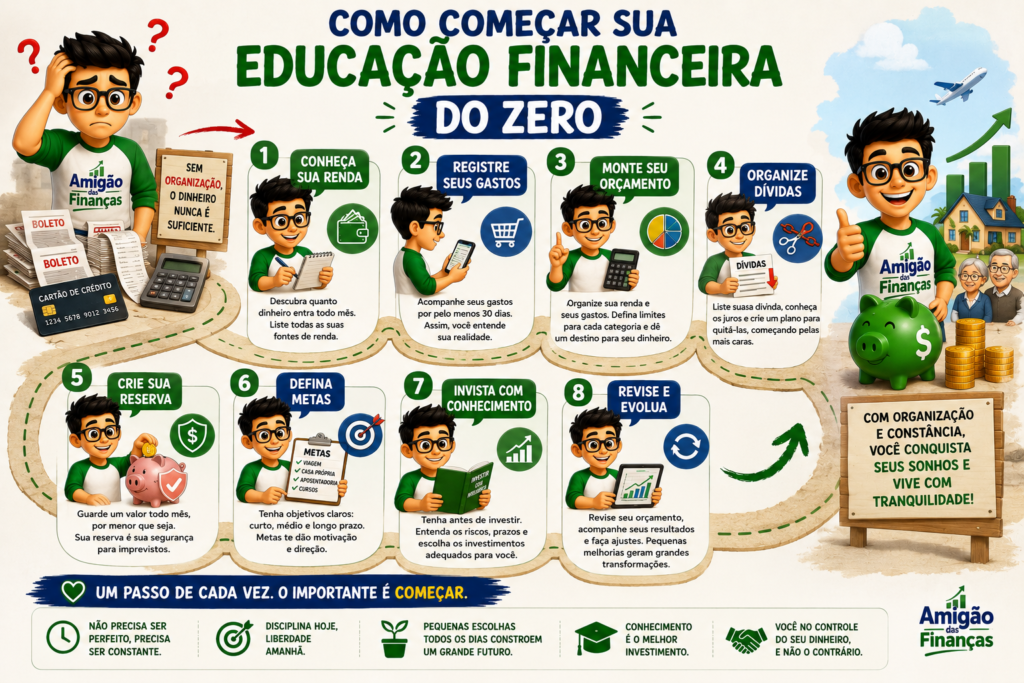
Começar a organizar a vida financeira pode parecer difícil quando você não sabe exatamente por onde começar. Muitas pessoas tentam fazer tudo ao mesmo tempo: cortar gastos, quitar dívidas, economizar, investir e montar uma reserva.
O problema é que essa abordagem costuma gerar confusão e frustração.
A melhor forma de começar é seguir uma sequência simples, prática e adaptada à sua realidade. Você não precisa dominar todos os conceitos de finanças pessoais de uma vez. Precisa apenas dar o primeiro passo certo e continuar avançando.
A seguir, você encontrará um passo a passo para começar sua educação financeira do zero.
1. Saiba exatamente quanto dinheiro entra
O primeiro passo é conhecer sua renda real.
Liste tudo o que você recebe regularmente, como:
- salário;
- renda de trabalho autônomo;
- comissões;
- benefícios;
- pensões;
- renda extra;
- outras fontes recorrentes.
Se sua renda varia todos os meses, como acontece com muitos autônomos e profissionais comissionados, procure calcular uma média conservadora dos últimos meses.
O objetivo aqui é simples: descobrir quanto dinheiro realmente está disponível para sustentar seu orçamento.
Sem essa informação, qualquer planejamento começa no escuro.
2. Descubra para onde seu dinheiro está indo
Depois de entender quanto entra, é hora de descobrir quanto sai.
Durante pelo menos 30 dias, registre suas despesas.
Você pode dividir os gastos em categorias como:
- moradia;
- alimentação;
- transporte;
- saúde;
- educação;
- lazer;
- assinaturas;
- dívidas;
- compras pessoais.
Não se preocupe em criar um sistema perfeito logo no início.
O objetivo é enxergar sua realidade financeira.
Muitas pessoas se surpreendem quando percebem quanto gastam em pequenas despesas que pareciam insignificantes no dia a dia.
Esse diagnóstico é essencial porque você não consegue melhorar aquilo que não conhece.
💡 Dica do Amigão: antes de cortar qualquer coisa, apenas observe. Durante o primeiro mês, registre seus gastos normalmente. Depois, analise com calma onde estão os principais excessos.
3. Monte um orçamento mensal simples
Depois de conhecer receitas e despesas, organize essas informações em um orçamento.
Não é necessário utilizar uma planilha complicada.
Um orçamento básico pode ser dividido em três partes:
Despesas essenciais
Moradia, alimentação, transporte, contas básicas e saúde.
Despesas variáveis
Lazer, restaurantes, compras, assinaturas e outros gastos que mudam de mês para mês.
Objetivos financeiros
Pagamento de dívidas, reserva de emergência, investimentos e metas pessoais.
O objetivo é fazer com que seus gastos caibam dentro da sua renda.
Se suas despesas forem maiores do que aquilo que você recebe, será necessário buscar ajustes.
Eles podem envolver redução de gastos, renegociação de dívidas ou aumento de renda.
4. Identifique gastos que podem ser reduzidos
Depois de montar o orçamento, procure oportunidades de melhoria.
Isso não significa cortar tudo aquilo que traz prazer.
Uma boa organização financeira precisa ser sustentável.
Comece procurando desperdícios evidentes, como:
- assinaturas que não utiliza;
- tarifas que poderiam ser evitadas;
- compras recorrentes por impulso;
- serviços duplicados;
- despesas que aumentaram sem você perceber.
Pequenas economias recorrentes podem gerar um resultado importante quando acumuladas ao longo do ano.
Imagine reduzir R$ 150 por mês em despesas pouco importantes.
Em doze meses, são R$ 1.800 que podem ser direcionados para uma dívida, reserva ou objetivo.
5. Organize suas dívidas
Se você possui dívidas, não tente ignorá-las.
Faça uma lista contendo:
- para quem deve;
- valor total;
- número de parcelas;
- taxa de juros;
- valor mensal;
- vencimento.
Depois, identifique quais possuem os juros mais altos e quais estão causando maior impacto no orçamento.
Em muitos casos, dívidas caras, como determinadas modalidades de crédito rotativo e cheque especial, merecem atenção prioritária.
Também pode ser interessante verificar possibilidades de renegociação.
O objetivo não é necessariamente quitar tudo de uma vez, mas criar um plano que permita reduzir o endividamento de forma progressiva.
6. Comece sua reserva de emergência
Mesmo que você ainda não consiga guardar muito, começar uma reserva é importante.
Não espere ter um grande valor disponível.
R$ 20, R$ 50 ou R$ 100 guardados regularmente já representam o início de um novo hábito.
A reserva de emergência existe para proteger você contra situações inesperadas.
O ideal é que ela seja construída gradualmente até atingir um valor compatível com seus gastos essenciais e sua realidade profissional.
Mais importante do que buscar um número perfeito no início é desenvolver consistência.
7. Defina objetivos financeiros claros
Economizar sem saber para quê pode se tornar cansativo.
Por isso, transforme seus desejos em objetivos.
Em vez de pensar:
“Quero juntar dinheiro.”
Prefira algo como:
“Quero juntar R$ 3.000 para minha reserva inicial em 12 meses.”
Ou:
“Quero quitar minha dívida do cartão até dezembro.”
Objetivos específicos ajudam você a medir o progresso e manter a motivação.
Você pode separar suas metas em:
Curto prazo: até 1 ano.
Médio prazo: de 1 a 5 anos.
Longo prazo: acima de 5 anos.
Essa divisão facilita a organização.
8. Crie o hábito de guardar dinheiro
Um erro comum é esperar o final do mês para economizar.
Se possível, faça o contrário.
Assim que receber sua renda, separe uma pequena quantia para seus objetivos.
Esse hábito é conhecido popularmente como “pagar a si mesmo primeiro”.
O valor pode ser pequeno no começo.
O importante é criar consistência.
Se você começar guardando 5% da renda e conseguir manter esse hábito, já estará construindo uma base melhor do que alguém que pretende guardar 30%, mas nunca consegue começar.
9. Aprenda antes de investir
Investir é importante, mas não precisa ser sua primeira preocupação.
Antes de procurar investimentos, procure compreender conceitos básicos como:
- risco;
- liquidez;
- inflação;
- rentabilidade;
- diversificação;
- prazo.
Evite investir apenas porque alguém recomendou determinada aplicação.
O investimento precisa fazer sentido para seu objetivo.
Dinheiro para emergência, por exemplo, possui necessidades diferentes do dinheiro destinado à aposentadoria.
Começar simples costuma ser melhor do que começar rápido.
10. Revise sua vida financeira todos os meses
Educação financeira não funciona como uma tarefa feita uma única vez.
Sua renda muda.
Seus gastos mudam.
Seus objetivos mudam.
Por isso, crie uma rotina mensal de revisão.
Separe alguns minutos para verificar:
- quanto ganhou;
- quanto gastou;
- quanto economizou;
- quanto ainda deve;
- quanto avançou em suas metas.
Essa revisão ajuda a corrigir pequenos problemas antes que eles cresçam.
11. Continue aprendendo
Educação financeira é um processo contínuo.
Conforme você melhora sua organização, novos assuntos começam a fazer sentido.
Primeiro, talvez você precise aprender sobre orçamento.
Depois, sobre dívidas.
Em seguida, reserva de emergência.
Mais tarde, investimentos.
Não existe necessidade de aprender tudo imediatamente.
O mais importante é construir conhecimento suficiente para tomar decisões cada vez melhores.
Um caminho simples para quem está começando
Se todo esse conteúdo parecer muita coisa, lembre-se desta sequência:
Conheça sua renda → Registre seus gastos → Monte um orçamento → Organize dívidas → Crie uma reserva → Defina metas → Comece a investir → Revise regularmente.
Essa é uma base simples, mas poderosa.
💡 Dica do Amigão: escolha apenas uma tarefa para realizar hoje. Pode ser abrir seu extrato bancário, anotar suas dívidas ou registrar os primeiros gastos. O primeiro passo não precisa ser grande. Ele precisa apenas acontecer.
Organizar as finanças não depende de perfeição.
Você provavelmente terá meses em que gastará mais do que planejava ou precisará adaptar seus objetivos. Isso faz parte do processo.
O mais importante é continuar acompanhando, aprendendo e corrigindo a direção.
Com o tempo, essas pequenas decisões deixam de parecer esforço e começam a se transformar em hábitos. E são justamente esses hábitos financeiros que veremos no próximo tópico.
Hábitos financeiros que transformam sua vida
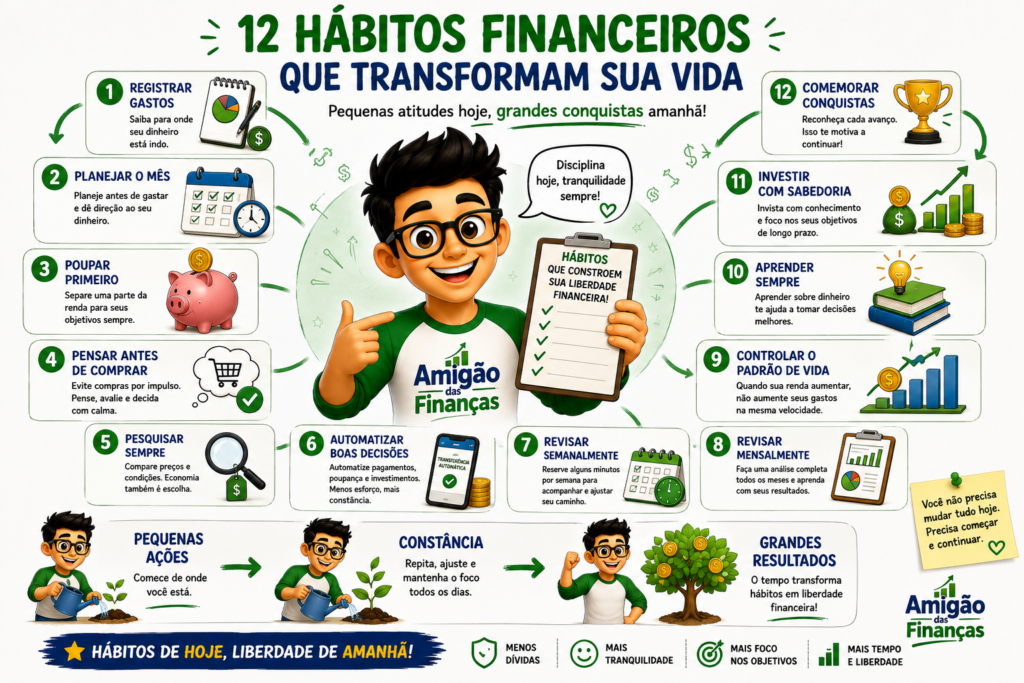
Conhecer os princípios da educação financeira é importante. Mas existe uma diferença entre saber o que deveria ser feito e realmente fazer isso todos os meses.
Você provavelmente já sabe que gastar menos do que ganha é uma boa ideia. Também sabe que ter uma reserva financeira é importante e que acumular dívidas caras pode prejudicar o orçamento.
Ainda assim, conhecimento sozinho nem sempre produz resultados.
É justamente por isso que os hábitos financeiros são tão importantes.
Quando pequenas atitudes positivas passam a fazer parte da rotina, organizar o dinheiro exige menos esforço. Em vez de depender constantemente de motivação, você cria comportamentos que ajudam a manter suas finanças sob controle.
E não estamos falando de mudanças radicais.
Alguns minutos por semana podem ser suficientes para começar.
1. Registrar seus gastos regularmente
Um dos hábitos mais simples e poderosos é acompanhar para onde seu dinheiro está indo.
Não é necessário registrar cada centavo pelo resto da vida. O importante é possuir uma visão suficientemente clara das suas despesas.
Você pode utilizar:
- aplicativo;
- planilha;
- caderno;
- extrato bancário;
- categorias do próprio banco.
Escolha aquilo que realmente consegue manter.
Se uma planilha extremamente detalhada fizer você desistir depois de duas semanas, talvez um sistema mais simples seja melhor.
O objetivo não é criar o controle financeiro perfeito.
É não perder de vista o destino da sua renda.
2. Conferir o saldo não é suficiente — confira também a fatura
Existe uma diferença importante entre dinheiro disponível na conta e dinheiro já comprometido.
Você pode olhar seu saldo e acreditar que possui R$ 1.500 disponíveis, enquanto uma fatura de R$ 900 está prestes a vencer.
Por isso, crie o hábito de verificar regularmente:
saldo da conta + fatura do cartão + parcelas futuras + contas próximas do vencimento.
Essa visão mais completa evita aquela surpresa desagradável de descobrir compromissos financeiros somente quando precisam ser pagos.
3. Planejar o mês antes de começar a gastar
Em vez de descobrir no final do mês quanto gastou, tente decidir antecipadamente quanto pretende gastar.
Quando receber sua renda, defina aproximadamente quanto será destinado para:
- despesas essenciais;
- contas;
- lazer;
- dívidas;
- objetivos;
- reserva;
- investimentos.
Naturalmente, imprevistos acontecerão e alguns valores precisarão ser ajustados.
O orçamento não precisa prever perfeitamente o futuro.
Ele serve como uma direção para suas decisões.
4. Separar dinheiro para seus objetivos primeiro
Muitas pessoas seguem esta lógica:
Renda → gastos → o que sobrar será economizado.
O problema é que frequentemente não sobra nada.
Quando sua situação permitir, experimente inverter:
Renda → objetivos → despesas planejadas.
Isso não significa deixar contas essenciais sem pagamento para economizar.
Significa incluir seus objetivos dentro do orçamento, tratando a construção da sua segurança financeira como uma prioridade real.
Você pode começar com uma pequena porcentagem ou um valor fixo.
A consistência é mais importante do que começar com grandes quantias.
5. Criar uma pausa antes de compras não essenciais
Compras por impulso acontecem porque existe pouco espaço entre o desejo e a decisão.
Você vê.
Você gosta.
Você compra.
Criar propositalmente um intervalo entre essas etapas pode mudar bastante esse comportamento.
Para compras não essenciais, experimente esperar 24 horas antes de finalizar.
Para valores maiores, o período pode ser ainda mais longo.
Durante esse tempo, pergunte:
Eu ainda quero isso?
Tenho dinheiro para pagar?
Já possuo algo que atende à mesma necessidade?
Essa compra atrasa algum objetivo mais importante?
Muitas vontades desaparecem quando recebem tempo suficiente para serem avaliadas.
6. Pesquisar preços sem transformar promoção em desculpa para comprar
Pesquisar preços é um excelente hábito.
Mas existe uma diferença entre economizar em algo que você já precisava comprar e comprar alguma coisa apenas porque apareceu uma promoção.
Um desconto de 50% em algo desnecessário não representa necessariamente economia.
Ainda existe dinheiro saindo do seu orçamento.
Por isso, procure decidir primeiro se precisa comprar e somente depois pesquisar onde comprar melhor.
Essa pequena mudança coloca você novamente no controle da decisão.
7. Automatizar boas decisões financeiras
Nem todo hábito precisa depender da sua memória.
Algumas decisões podem ser automatizadas.
Dependendo dos serviços utilizados, você pode programar:
- pagamento de contas;
- transferências para uma reserva;
- aportes periódicos;
- lembretes de vencimento;
- separação automática de parte da renda.
Imagine que você queira guardar R$ 200 todos os meses.
Se precisar decidir manualmente trinta dias seguidos se aquele dinheiro será economizado ou gasto, encontrará diversas oportunidades para mudar de ideia.
Quando o processo acontece automaticamente logo após o recebimento da renda, a decisão já foi tomada antecipadamente.
Automatizar reduz a dependência da força de vontade.
8. Fazer uma revisão financeira semanal
Você não precisa passar horas analisando números.
Uma pequena revisão semanal pode ser suficiente.
Reserve cerca de 10 a 15 minutos para verificar:
- gastos realizados;
- saldo disponível;
- fatura do cartão;
- contas próximas;
- progresso das metas.
Essa rotina permite perceber rapidamente quando uma categoria está ultrapassando o planejado.
É muito mais fácil corrigir o orçamento na segunda semana do mês do que descobrir o problema somente depois que o dinheiro acabou.
9. Fazer uma revisão mais completa todos os meses
Além da pequena revisão semanal, reserve um momento mensal para analisar o cenário completo.
Pergunte:
Quanto entrou?
Quanto saiu?
Quanto consegui guardar?
Onde gastei mais do que esperava?
Quais despesas podem ser ajustadas?
Minhas metas avançaram?
Não utilize essa revisão para se culpar pelos erros.
Utilize-a para aprender.
Se você gastou mais com alimentação fora de casa, por exemplo, tente entender por quê.
Talvez tenha faltado planejamento.
Talvez aquele valor seja realmente necessário para sua rotina.
Um bom orçamento também precisa se adaptar à vida real.
10. Evitar aumentar automaticamente o padrão de vida
Quando a renda aumenta, é natural desejar melhorar algumas coisas.
O problema aparece quando todo aumento recebido imediatamente vira uma nova despesa.
Imagine que sua renda aumente R$ 600.
Em vez de incorporar os R$ 600 inteiros ao consumo, você poderia dividir:
uma parte para melhorar sua qualidade de vida;
outra para aumentar sua reserva ou seus investimentos.
Assim, você aproveita o aumento de renda sem permitir que suas despesas cresçam exatamente na mesma velocidade.
Esse hábito pode fazer uma diferença enorme ao longo dos anos.
11. Aprender um pouco sobre dinheiro regularmente
Você não precisa estudar finanças durante horas todos os dias.
Mas criar o hábito de aprender continuamente ajuda a melhorar suas decisões.
Pode ser:
- ler um artigo;
- assistir a um conteúdo educativo;
- aprender um conceito financeiro;
- entender melhor um investimento;
- estudar como funcionam juros;
- comparar produtos financeiros.
Dez minutos de aprendizado por semana parecem pouco.
Mas imagine quantos conceitos você poderá compreender depois de alguns anos.
Conhecimento financeiro também se acumula.
12. Comemorar pequenas conquistas
Educação financeira não deve ser uma jornada baseada apenas em restrições.
Reconheça seu progresso.
Conseguiu pagar uma dívida?
Comemore.
Terminou o primeiro mês acompanhando seus gastos?
Ótimo.
Juntou seus primeiros R$ 1.000?
Isso representa uma conquista.
Atingiu sua primeira meta financeira?
Reconheça o esforço.
Você não precisa gastar todo o dinheiro economizado para comemorar. O objetivo é perceber que suas decisões estão produzindo resultados.
Isso ajuda a manter a motivação durante uma jornada que pode durar muitos anos.
Pequenos hábitos podem produzir grandes resultados
Uma vida financeira organizada raramente é construída por uma única decisão extraordinária.
Ela normalmente surge de decisões aparentemente pequenas repetidas inúmeras vezes.
Registrar gastos.
Pensar antes de comprar.
Guardar uma parte da renda.
Evitar uma dívida desnecessária.
Revisar o orçamento.
Investir regularmente.
Aprender.
Repetir.
Nenhuma dessas atitudes isoladamente parece capaz de transformar completamente sua vida financeira.
Mas existe uma diferença enorme entre fazer algo uma única vez e repetir aquilo durante cinco, dez ou vinte anos.
💡 Dica do Amigão: não escolha dez novos hábitos hoje. Escolha apenas um. Mantenha-o até que faça parte da sua rotina e somente depois acrescente outro. Uma mudança pequena que dura anos costuma ser mais poderosa do que uma transformação radical que dura duas semanas.
O segredo não está em administrar o dinheiro perfeitamente.
Está em construir um sistema que torne as boas decisões mais fáceis de repetir.
E, enquanto criamos novos hábitos, também precisamos abandonar algumas ideias equivocadas sobre dinheiro. Afinal, muitos comportamentos financeiros ruins começam com crenças que parecem verdadeiras.
É por isso que, no próximo tópico, vamos conhecer alguns dos principais mitos sobre educação financeira.
Mitos sobre Educação Financeira
Quando o assunto é dinheiro, algumas ideias são repetidas tantas vezes que acabam parecendo verdades absolutas.
“Investir é coisa de rico.”
“Quem ganha pouco não consegue economizar.”
“Cartão de crédito é sempre ruim.”
“Para organizar as finanças é preciso parar de aproveitar a vida.”
Essas crenças podem influenciar nossas decisões e, em alguns casos, fazer com que a pessoa nem tente melhorar sua situação financeira.
Educação financeira também significa aprender a separar fatos de mitos.
Conheça alguns dos mais comuns.
Mito 1: “Educação financeira é só para quem tem muito dinheiro”
Esse talvez seja um dos maiores equívocos.
Na realidade, quanto mais limitada é a renda, maior pode ser a importância de utilizá-la com planejamento.
Imagine uma pessoa que possui apenas R$ 100 livres depois de pagar suas despesas essenciais.
Para ela, desperdiçar R$ 50 significa perder metade do dinheiro disponível.
Por isso, educação financeira não começa quando você fica rico.
Ela começa quando você aprende a tomar decisões melhores com aquilo que possui hoje.
Naturalmente, existe um limite para o quanto alguém consegue economizar quando a renda é muito baixa. Organização financeira não substitui renda suficiente para atender às necessidades básicas.
Ainda assim, compreender o próprio orçamento ajuda a utilizar os recursos disponíveis da melhor maneira possível e também a identificar quando o principal desafio não é reduzir despesas, mas buscar formas sustentáveis de aumentar a renda.
Mito 2: “Quem ganha pouco não consegue economizar”
Nem todas as pessoas conseguem guardar dinheiro em todos os momentos da vida.
Existem situações em que praticamente toda a renda é necessária para despesas essenciais.
Por isso, estabelecer uma porcentagem universal que todos deveriam economizar não seria realista.
Mas também não é necessário esperar conseguir guardar centenas de reais para desenvolver o hábito.
Se sua situação permitir economizar R$ 20, esse pode ser o começo.
Quando a renda melhorar ou determinadas despesas diminuírem, o valor poderá aumentar.
O importante é entender que economizar não é uma competição.
Seu ponto de partida deve ser comparado com sua própria realidade, não com a situação financeira de outra pessoa.
Mito 3: “Preciso cortar tudo o que gosto para organizar minhas finanças”
Educação financeira não deveria transformar sua vida em uma sequência interminável de proibições.
Um orçamento extremamente restritivo pode até funcionar durante algumas semanas, mas dificilmente será sustentável por muitos anos.
Lazer, hobbies, viagens, restaurantes e pequenas compras podem fazer parte de uma vida financeira equilibrada.
O segredo está no planejamento.
Em vez de pensar:
“Nunca mais posso gastar com lazer.”
Você pode pensar:
“Quanto posso destinar ao lazer sem prejudicar minhas outras prioridades?”
Essa pequena mudança transforma restrição em escolha.
Mito 4: “Cartão de crédito é sempre ruim”
O cartão não é automaticamente um vilão.
Ele é uma ferramenta de pagamento e crédito.
O problema está na maneira como é utilizado.
Quando existe controle, o cartão pode oferecer praticidade e organização. Quando é utilizado para gastar dinheiro que a pessoa não terá condições de pagar, pode contribuir para o endividamento.
Alguns cuidados são fundamentais:
- acompanhar a fatura;
- conhecer as compras parceladas;
- evitar comprometer renda futura excessivamente;
- pagar a fatura integral quando possível;
- não considerar o limite como renda adicional.
Portanto, a pergunta não deveria ser apenas “cartão é bom ou ruim?”, mas:
“Estou utilizando meu cartão de maneira compatível com meu orçamento?”
Mito 5: “Parcelar sem juros é sempre uma boa escolha”
Uma compra parcelada sem juros pode ser conveniente em determinadas situações.
Mas o fato de não existir um acréscimo explícito não significa que a compra automaticamente seja boa para seu orçamento.
O maior risco está no acúmulo.
R$ 80 por mês parecem pouco.
R$ 60 também.
Mais R$ 120 talvez ainda pareçam administráveis.
Quando várias parcelas são somadas, entretanto, uma parte significativa da renda futura pode já estar comprometida antes mesmo de o próximo mês começar.
Por isso, antes de parcelar, observe não apenas o valor da nova parcela, mas todas as parcelas que já existem.
Mito 6: “Investir é só para ricos”
Investimentos podem ser utilizados por pessoas em diferentes níveis de renda e patrimônio.
O que muda é o valor disponível e a estratégia adequada para cada situação.
Mais importante do que começar com muito dinheiro é compreender o que está fazendo.
Antes de investir, é recomendável organizar o orçamento, avaliar dívidas, construir proteção para emergências e conhecer os principais conceitos financeiros.
Depois disso, mesmo aportes pequenos podem servir para desenvolver conhecimento e disciplina.
O patrimônio não precisa começar grande.
Ele precisa começar de maneira consciente.
Mito 7: “Existe um investimento perfeito”
Quando alguém começa a estudar investimentos, é comum procurar:
“Qual é o melhor investimento?”
Mas essa pergunta está incompleta.
Melhor para qual objetivo?
Para uma reserva de emergência?
Para comprar um imóvel daqui a três anos?
Para aposentadoria daqui a três décadas?
Investimentos possuem características diferentes de risco, liquidez, prazo e retorno.
Por isso, um investimento adequado para uma pessoa pode não fazer sentido para outra.
Em vez de procurar um investimento universalmente perfeito, procure entender qual alternativa é adequada para o objetivo daquele dinheiro.
Mito 8: “Quanto maior o retorno, melhor o investimento”
Rentabilidade é importante, mas não é o único fator que deve ser considerado.
Em geral, oportunidades de retorno maior também podem envolver riscos maiores.
Uma promessa de rendimento extraordinário com segurança absoluta deve ser analisada com muita cautela.
Antes de investir, procure compreender:
- de onde vem o retorno;
- quais são os riscos;
- quando poderá retirar o dinheiro;
- quais custos e impostos existem;
- se a instituição e o produto são legítimos;
- se aquela aplicação combina com seu objetivo.
Não coloque dinheiro em algo apenas porque alguém mostrou uma porcentagem atraente.
Retorno sem compreensão do risco é uma informação incompleta.
Mito 9: “Ganhar mais resolverá todos os meus problemas financeiros”
Aumentar a renda pode transformar significativamente uma situação financeira e, em muitos casos, é realmente necessário.
Mas existe outro lado dessa questão.
Se cada aumento de renda for acompanhado pelo mesmo aumento das despesas, o problema pode continuar.
Uma pessoa que recebe R$ 3.000 e gasta R$ 3.500 possui um déficit.
Se algum tempo depois ela recebe R$ 6.000, mas passa a gastar R$ 6.500, a renda aumentou, porém o desequilíbrio permaneceu.
Por isso, duas estratégias podem trabalhar juntas:
aumentar a renda + administrar melhor aquilo que você ganha.
Ganhar mais amplia suas possibilidades.
Saber administrar permite aproveitar melhor essas possibilidades.
Mito 10: “Só preciso me preocupar com aposentadoria quando estiver mais velho”
A aposentadoria parece distante principalmente para quem está começando a vida profissional.
Mas existe uma vantagem que pessoas mais jovens possuem: tempo.
Quanto maior o período disponível para construir patrimônio, mais tempo existe para fazer aportes e permitir que os rendimentos se acumulem.
Isso não significa que alguém precise deixar de viver o presente para pensar exclusivamente em décadas futuras.
Significa apenas incluir objetivos de longo prazo dentro do planejamento.
Preparar o futuro gradualmente costuma ser mais confortável do que tentar recuperar muitos anos de planejamento em pouco tempo.
Mito 11: “Preciso entender tudo sobre finanças antes de começar”
Esse mito pode causar paralisia.
A pessoa acredita que precisa conhecer investimentos, economia, juros, impostos, orçamento e dezenas de outros assuntos antes de tomar qualquer atitude.
Não precisa.
Você pode começar aprendendo apenas o necessário para resolver seu problema atual.
Se está desorganizado, aprenda sobre orçamento.
Se possui dívidas, aprenda sobre juros e renegociação.
Se já possui uma reserva, comece a estudar investimentos.
A educação financeira pode acontecer um passo de cada vez.
Mito 12: “Existe uma fórmula financeira que funciona para todo mundo”
Você provavelmente encontrará diversas regras dizendo exatamente quanto deveria gastar, guardar ou investir.
Algumas podem ser excelentes referências.
Mas nenhuma fórmula conhece completamente sua vida.
Uma pessoa solteira com renda estável possui necessidades diferentes de uma família com filhos.
Um trabalhador com salário previsível possui uma realidade diferente de um autônomo cuja renda varia todos os meses.
Quem mora de aluguel possui compromissos diferentes de quem já possui imóvel.
Por isso, utilize regras financeiras como pontos de referência, não como leis universais.
Um bom planejamento financeiro precisa caber na sua realidade.
Educação financeira não é sobre seguir regras cegamente
Quanto mais você aprende sobre dinheiro, mais percebe que poucas decisões financeiras possuem respostas universais.
A pergunta frequentemente deixa de ser:
“Isso é certo ou errado?”
e passa a ser:
“Isso faz sentido para minha situação, meus objetivos e meu orçamento?”
Essa mudança é importante porque transforma educação financeira em capacidade de decisão.
💡 Dica do Amigão: sempre que encontrar uma regra financeira apresentada como solução para todas as pessoas, faça três perguntas: para quem essa regra funciona, em quais circunstâncias e quais são as exceções? Pensar dessa maneira ajuda você a tomar decisões mais conscientes.
Questionar mitos é importante, mas conhecimento precisa ser acompanhado de ferramentas que facilitem sua aplicação no cotidiano.
No próximo tópico, vamos conhecer ferramentas que ajudam no controle financeiro e entender como planilhas, aplicativos e métodos simples podem facilitar sua organização.
Quanto tempo leva para organizar a vida financeira?
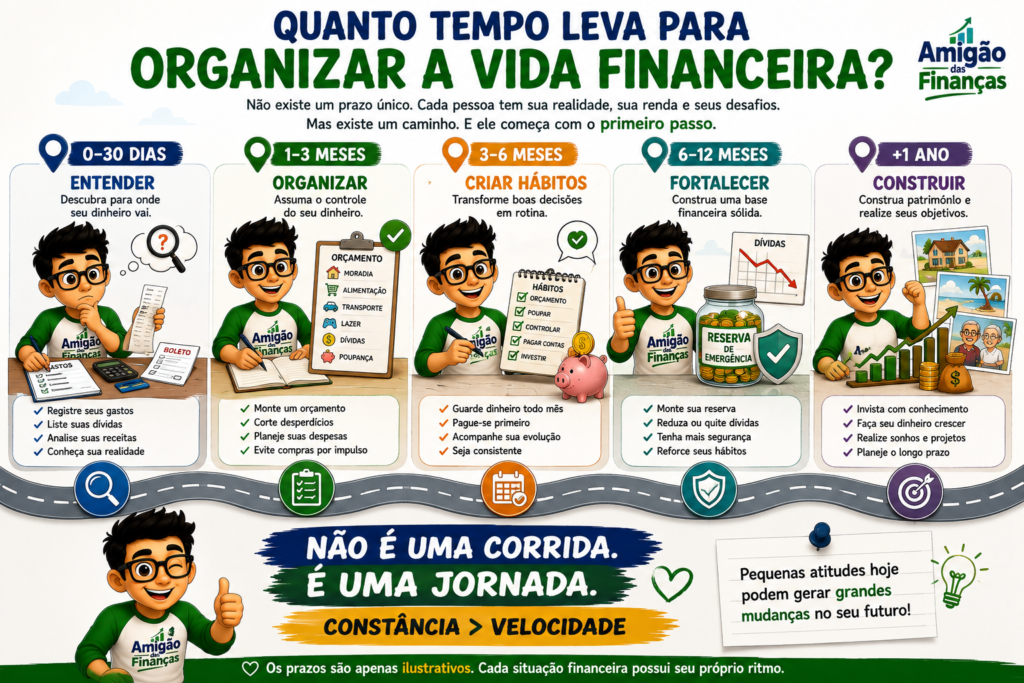
Uma das perguntas mais comuns de quem começa a cuidar melhor do dinheiro é:
“Quanto tempo vou levar para colocar minha vida financeira em ordem?”
A resposta mais responsável é: depende da sua situação atual.
Uma pessoa que possui renda estável, poucas dívidas e apenas precisa melhorar o controle dos gastos provavelmente avançará mais rapidamente do que alguém com várias dívidas, orçamento comprometido e nenhuma reserva financeira.
Por isso, não existe um prazo universal.
O que existe é um processo.
E a boa notícia é que você não precisa esperar anos para começar a perceber resultados. Algumas mudanças podem aparecer nas primeiras semanas, enquanto outras exigirão meses ou até anos de constância.
Os primeiros 30 dias: entender sua realidade
O primeiro mês pode ser utilizado como um período de diagnóstico.
Nesse momento, o principal objetivo não é transformar completamente suas finanças, mas descobrir exatamente onde você está.
Durante aproximadamente 30 dias, procure:
- registrar seus gastos;
- identificar todas as fontes de renda;
- conferir faturas e parcelas;
- listar suas dívidas;
- localizar despesas desnecessárias;
- observar seus hábitos de consumo.
Ao final desse período, você provavelmente terá uma visão muito mais clara da sua situação.
Talvez descubra que está gastando mais com delivery do que imaginava.
Pode perceber que possui diversas pequenas assinaturas.
Ou descobrir que uma parcela significativa da renda já está comprometida antes mesmo do mês começar.
Esse conhecimento já representa um avanço importante.
Antes de mudar seus números, você precisa enxergá-los.
De 1 a 3 meses: começar a assumir o controle
Depois do diagnóstico, começa a fase de ajuste.
Nos meses seguintes, você pode trabalhar para:
- criar um orçamento realista;
- reduzir desperdícios;
- controlar melhor o cartão;
- cancelar despesas pouco utilizadas;
- começar a separar dinheiro para objetivos;
- organizar um plano para suas dívidas.
É também nesse período que algumas mudanças começam a ficar perceptíveis.
Você pode chegar ao final do mês sabendo para onde seu dinheiro foi.
Pode conseguir pagar a fatura sem surpresas.
Pode realizar o primeiro depósito na sua reserva.
Esses resultados parecem pequenos, mas são importantes porque mostram que você está deixando de simplesmente reagir às despesas e começando a tomar decisões antecipadamente.
De 3 a 6 meses: transformar decisões em hábitos
Depois de alguns meses praticando organização financeira, determinadas ações começam a ficar mais naturais.
Registrar gastos já não parece tão trabalhoso.
Conferir a fatura passa a fazer parte da rotina.
Pensar antes de comprar acontece com maior frequência.
Guardar dinheiro deixa de ser algo feito apenas “quando sobra”.
Esse é um momento importante porque você começa a sair da fase de entusiasmo inicial e entrar na fase da consistência.
Também é possível começar a perceber resultados mais concretos:
- redução de algumas dívidas;
- primeiros valores acumulados na reserva;
- melhor controle das despesas;
- menos compras impulsivas;
- maior clareza sobre objetivos financeiros.
Naturalmente, os resultados dependerão da renda, das despesas e das condições particulares de cada pessoa.
De 6 a 12 meses: construir uma base financeira mais sólida
Um ano de boas decisões pode produzir mudanças significativas.
Imagine alguém que consegue separar R$ 200 mensalmente.
Sem considerar qualquer rendimento, depois de 12 meses terá acumulado:
R$ 2.400.
Alguém que consegue direcionar R$ 500 mensalmente terá acumulado:
R$ 6.000.
O ponto não é comparar os valores.
É perceber o poder da regularidade.
Nesse período, você pode ter avançado na quitação de dívidas, construído parte da reserva de emergência, melhorado seu orçamento e criado uma rotina financeira mais organizada.
Talvez ainda exista muito trabalho pela frente.
Mas sua situação já pode ser bastante diferente daquela encontrada no primeiro diagnóstico.
Acima de 1 ano: construir patrimônio e avançar para objetivos maiores
Depois que orçamento, dívidas e reserva começam a ficar mais organizados, surge espaço para pensar em objetivos de prazo maior.
Por exemplo:
- comprar um imóvel;
- trocar de carro de maneira planejada;
- financiar estudos;
- fazer uma grande viagem;
- aumentar investimentos;
- construir patrimônio;
- preparar a aposentadoria.
Esses objetivos normalmente não acontecem em poucos meses.
Alguns podem levar vários anos.
E isso não significa que o planejamento esteja dando errado.
Grandes objetivos financeiros naturalmente exigem tempo.
O importante é conseguir observar que você está avançando.
E para quem está endividado?
Nesse caso, o prazo pode variar ainda mais.
Imagine duas pessoas com R$ 20 mil em dívidas.
Uma consegue direcionar R$ 2 mil mensais para o pagamento.
A outra consegue direcionar R$ 300.
Embora o valor devido seja semelhante, o tempo necessário será completamente diferente.
Também precisamos considerar juros, possibilidade de renegociação, renda e despesas essenciais.
Por isso, evite promessas do tipo:
“Saia das dívidas em 90 dias.”
Isso pode ser possível para algumas pessoas e completamente inviável para outras.
O melhor objetivo é construir um plano sustentável e acompanhar o progresso.
Organizar a vida financeira não significa esperar ficar rico
Existe outra confusão importante.
Você não precisa atingir determinado patrimônio para considerar suas finanças organizadas.
Uma pessoa pode não ser rica e ainda assim:
- saber exatamente quanto ganha;
- viver dentro do orçamento;
- pagar suas contas em dia;
- controlar suas dívidas;
- possuir alguma proteção para emergências;
- economizar regularmente;
- trabalhar em direção aos seus objetivos.
Isso já representa uma vida financeira muito mais estruturada.
Organização financeira está mais relacionada ao controle e à direção do que ao tamanho absoluto do patrimônio.
O progresso financeiro raramente acontece em linha reta
Nem todos os meses serão perfeitos.
Pode surgir uma despesa inesperada.
Você pode gastar mais durante determinado período.
Talvez precise utilizar parte da reserva.
Sua renda pode mudar.
Um objetivo pode precisar ser adiado.
Isso não significa que você voltou ao ponto inicial.
Uma vida financeira saudável precisa ser capaz de se adaptar.
A reserva existe justamente para ser utilizada quando realmente necessária. O orçamento pode ser ajustado. Metas podem mudar.
O mais importante é evitar transformar um mês ruim em abandono completo do planejamento.
Uma linha do tempo possível
Para visualizar melhor, pense assim:
Primeiro mês → entender.
1 a 3 meses → organizar.
3 a 6 meses → criar hábitos.
6 a 12 meses → fortalecer a base.
1 ano ou mais → construir patrimônio e objetivos maiores.
Essa linha do tempo não é uma promessa nem uma regra.
É apenas uma referência para mostrar que a organização financeira acontece em etapas.
Sua jornada pode ser mais rápida em algumas áreas e mais lenta em outras.
Como saber se você está evoluindo?
Não avalie seu progresso apenas pelo saldo da conta.
Observe também indicadores como:
Você sabe para onde seu dinheiro está indo?
Suas dívidas estão diminuindo?
Sua reserva está crescendo?
Você está fazendo menos compras impulsivas?
Consegue planejar despesas com antecedência?
Seus objetivos estão mais claros?
Você sente maior controle sobre suas decisões financeiras?
Se várias dessas respostas começaram a mudar de “não” para “sim”, existe progresso acontecendo.
💡 Dica do Amigão: compare sua situação financeira com a de você mesmo há seis meses, não com a vida de outra pessoa. Renda, família, despesas e oportunidades são diferentes. O melhor indicador é perceber se suas decisões estão levando você na direção desejada.
Constância é mais importante do que velocidade
É natural querer resultados rápidos.
Mas educação financeira não deveria ser tratada como um desafio de algumas semanas.
Ela funciona melhor quando se transforma em parte da vida.
Economizar R$ 100 durante um único mês e abandonar o hábito provavelmente terá menos impacto do que guardar uma quantia menor durante anos.
Da mesma maneira, criar um orçamento perfeito que você utiliza por duas semanas é menos útil do que manter um sistema simples durante muito tempo.
Não tente organizar dez anos de decisões financeiras em dez dias.
Comece de onde você está, avance no ritmo possível e continue.
Porque, no final, o objetivo não é apenas colocar suas finanças em ordem.
É aprender a mantê-las organizadas enquanto sua vida continua mudando.
FAQ.
O que é educação financeira?
Educação financeira é o processo de aprender a administrar melhor o dinheiro e tomar decisões mais conscientes sobre renda, gastos, dívidas, economia, investimentos e planejamento.
Na prática, significa entender sua situação financeira, organizar prioridades e utilizar seus recursos de maneira alinhada às suas necessidades e objetivos.
Como começar a organizar minha vida financeira?
Comece conhecendo sua realidade atual. Liste quanto dinheiro entra mensalmente e acompanhe suas despesas para descobrir exatamente para onde sua renda está indo.
Depois, monte um orçamento simples, organize eventuais dívidas, identifique gastos que podem ser reduzidos e comece a construir uma reserva financeira.
Não é necessário fazer tudo de uma vez. Escolha uma etapa, coloque-a em prática e avance gradualmente.
Por que a educação financeira é importante?
Porque ela ajuda você a tomar decisões melhores sobre o dinheiro.
Com mais conhecimento e organização, fica mais fácil controlar gastos, evitar dívidas desnecessárias, preparar-se para imprevistos, estabelecer objetivos e construir patrimônio ao longo do tempo.
Educação financeira não garante riqueza, mas pode proporcionar mais controle e segurança para tomar decisões financeiras.
Preciso ganhar muito dinheiro para começar a me organizar?
Não.
A renda influencia diretamente aquilo que é possível economizar e, em algumas situações, as despesas essenciais podem consumir praticamente todo o orçamento. Ainda assim, conhecer receitas, despesas e dívidas continua sendo importante.
Educação financeira começa com a administração consciente dos recursos disponíveis.
Conforme sua situação melhorar, você poderá aumentar gradualmente os valores destinados às suas metas.
Quanto do salário devo guardar por mês?
Não existe uma porcentagem que funcione para todas as pessoas.
O valor adequado depende da renda, despesas essenciais, dívidas, número de dependentes e objetivos financeiros.
Se atualmente você consegue guardar apenas uma pequena quantia, pode começar por ela. O objetivo inicial é desenvolver consistência e aumentar o valor quando sua situação permitir.
Guardar regularmente um valor sustentável costuma ser melhor do que estabelecer uma meta impossível e abandoná-la.
Como economizar dinheiro ganhando pouco?
Comece acompanhando seus gastos e procurando despesas que possam ser reduzidas sem comprometer necessidades básicas.
Também pode ser necessário trabalhar em duas frentes: reduzir desperdícios e procurar oportunidades de aumentar a renda.
Quando houver espaço no orçamento, mesmo pequenas quantias podem começar a ser direcionadas para objetivos e para uma reserva.
Evite comparar sua capacidade de poupança com a de outras pessoas. Cada orçamento possui uma realidade diferente.
O que devo fazer primeiro: pagar dívidas ou guardar dinheiro?
Depende das características das dívidas e da sua situação financeira.
Dívidas com juros elevados normalmente merecem atenção especial porque podem crescer rapidamente. Ao mesmo tempo, possuir alguma proteção para pequenos imprevistos pode evitar a necessidade de assumir novas dívidas.
O melhor caminho é conhecer todas as suas obrigações, taxas e despesas essenciais antes de definir uma estratégia.
Em situações complexas de endividamento, pode ser útil buscar orientação financeira profissional.
O que é uma reserva de emergência?
É um dinheiro separado para lidar com acontecimentos financeiros inesperados.
Ela pode ajudar em situações como redução de renda, perda de emprego, reparos essenciais ou outras despesas realmente imprevistas.
A reserva deve ser planejada de acordo com as despesas essenciais, estabilidade da renda e realidade familiar de cada pessoa.
Sua principal função é oferecer proteção e liquidez, e não buscar retornos extraordinários.
Quanto devo ter em uma reserva de emergência?
Não existe um valor universal.
Uma referência bastante utilizada é pensar em vários meses de despesas essenciais, mas a necessidade pode variar significativamente.
Uma pessoa com renda muito estável pode possuir necessidades diferentes de um profissional autônomo com renda variável ou de alguém responsável financeiramente por outras pessoas.
Em vez de ficar esperando conseguir formar a reserva ideal imediatamente, estabeleça uma primeira meta menor e vá aumentando gradualmente.
Preciso quitar todas as dívidas antes de começar a investir?
Depende principalmente do custo e das características da dívida.
Manter uma dívida com juros muito elevados enquanto busca rentabilidade em investimentos pode ser financeiramente desfavorável.
Por outro lado, nem todas as dívidas possuem as mesmas condições.
Antes de decidir, compare custos, prazos, riscos e sua necessidade de manter uma reserva. Para iniciantes, organizar o orçamento e compreender as dívidas costuma ser uma etapa importante antes de avançar para investimentos mais complexos.
Qual é o melhor investimento para quem está começando?
Não existe um único investimento que seja o melhor para todos os iniciantes.
A escolha depende do objetivo, prazo, necessidade de liquidez, tolerância ao risco e características do produto.
Antes de investir, procure compreender conceitos básicos como risco, rentabilidade, inflação e liquidez.
Desconfie de qualquer promessa de alto retorno garantido e sem risco.
Planilha, aplicativo ou caderno: qual é melhor para controlar as finanças?
O melhor método é aquele que você consegue utilizar com consistência.
Algumas pessoas preferem planilhas detalhadas. Outras se adaptam melhor a aplicativos ou simplesmente a um caderno.
A ferramenta é secundária.
O mais importante é que ela permita visualizar claramente quanto entra, quanto sai e para onde o dinheiro está indo.
Cartão de crédito é ruim para a vida financeira?
Não necessariamente.
O cartão é uma ferramenta financeira. O problema aparece quando ele é utilizado sem planejamento ou como complemento permanente da renda.
Acompanhar a fatura, controlar parcelas e não confundir limite com dinheiro disponível são hábitos importantes.
Se o cartão constantemente leva você a gastar além do orçamento, reduzir o limite ou mudar a forma de pagamento pode ajudar a recuperar o controle.
Quanto tempo leva para organizar a vida financeira?
Não existe um prazo único.
Em algumas semanas já é possível conhecer melhor seus gastos e montar um orçamento. Construir uma reserva, eliminar dívidas ou formar patrimônio pode exigir meses ou anos.
O tempo depende principalmente da renda, despesas, tamanho das dívidas, capacidade de poupança e objetivos.
Mais importante do que tentar organizar tudo rapidamente é construir um sistema que você consiga manter no longo prazo.
É possível aprender educação financeira sozinho?
Sim. Existem livros, conteúdos educativos, cursos e materiais gratuitos que permitem aprender os principais conceitos de finanças pessoais.
Comece pelos assuntos relacionados ao problema que precisa resolver agora.
Se precisa organizar gastos, estude orçamento. Se está endividado, aprenda sobre juros e renegociação. Depois, avance para reserva de emergência e investimentos.
Para decisões financeiras complexas ou situações específicas, entretanto, pode ser apropriado procurar um profissional qualificado.
Qual é o primeiro passo que posso dar hoje?
Abra seu extrato bancário e sua fatura do cartão e observe os últimos 30 dias.
Separe os gastos em algumas categorias simples e descubra onde seu dinheiro foi utilizado.
Não tente corrigir tudo imediatamente.
Primeiro, entenda.
Depois escolha uma única mudança que possa começar agora.
💡 Dica do Amigão: se você chegou até aqui e ainda não sabe qual ação tomar primeiro, comece registrando seus gastos. Conhecer sua situação atual transforma um problema abstrato em números que podem ser analisados, planejados e melhorados.
Agora é hora de colocar sua vida financeira em ordem
Se você chegou até aqui, já percebeu que educação financeira não significa apenas economizar dinheiro. Ela envolve aprender a planejar, controlar gastos, lidar melhor com dívidas, preparar-se para imprevistos e tomar decisões mais conscientes para o presente e para o futuro.
Mas existe algo ainda mais importante:
conhecimento financeiro só começa a produzir resultados quando é colocado em prática.
Você não precisa mudar toda a sua vida hoje.
Comece pequeno.
Pode ser registrando seus gastos durante os próximos 30 dias, montando seu primeiro orçamento, organizando suas dívidas ou separando o primeiro valor para sua reserva de emergência.
Escolha uma ação e comece por ela.
Depois, avance para a próxima.
Continue sua jornada financeira
Aqui no Amigão das Finanças, queremos ajudar você a transformar assuntos que parecem complicados em decisões financeiras mais simples e conscientes.
Por isso, este guia é apenas o começo.
Se você deseja continuar aprendendo, aprofunde-se nos próximos conteúdos:
→ Como organizar suas finanças pessoais do zero
Aprenda a fazer um diagnóstico da sua situação e criar um plano para começar a assumir o controle do dinheiro.→ Como fazer um orçamento mensal eficiente
Descubra uma maneira simples de organizar receitas, despesas e objetivos sem transformar sua rotina em uma planilha complicada.→ Como controlar seus gastos sem sofrimento
Aprenda a identificar desperdícios e melhorar seu orçamento sem precisar eliminar tudo aquilo de que gosta.→ Como economizar dinheiro mesmo ganhando pouco
Conheça estratégias práticas para começar a poupar respeitando sua realidade financeira.→ Como criar hábitos financeiros saudáveis
Transforme boas decisões em comportamentos que você consegue manter no longo prazo.→ Como definir metas financeiras realistas
Aprenda a transformar desejos em objetivos com valor, prazo e estratégia.→ Como evitar compras por impulso
Entenda por que compramos sem planejar e conheça técnicas simples para recuperar o controle das decisões de consumo.→ Como sair do ciclo de viver de salário em salário
Descubra quais mudanças podem ajudar a criar espaço entre aquilo que você recebe e aquilo que precisa gastar.Seu próximo passo pode começar hoje
Talvez sua situação financeira ainda esteja longe de onde você gostaria.
Tudo bem.
Você não precisa resolver anos de decisões financeiras em uma única semana.
O importante é começar a construir uma direção.
Entenda seu dinheiro. Organize suas escolhas. Proteja seu futuro. Construa seus objetivos.
E sempre que precisar aprender o próximo passo, o Amigão das Finanças estará aqui para ajudar você a entender o caminho.
💚 Desafio do Amigão: antes de fechar esta página, escolha uma única ação financeira para realizar hoje. Anote seus gastos, confira sua fatura, liste suas dívidas ou separe o primeiro valor para uma meta. Pequenas decisões repetidas com constância podem produzir grandes mudanças ao longo do tempo.
📚 Continue aprendendo
Escolha acima o assunto que mais combina com o momento financeiro que você está vivendo e continue sua jornada.
Seu dinheiro não precisa ser perfeito. Precisa ter direção.
What do you feel about this post?

Like

Love

Happy

Haha

Sad