Quando alguém fala em orçamento pessoal, qual é a primeira coisa que vem à sua cabeça?
Para muitas pessoas, a resposta é algo parecido com:
“Vou ter que parar de gastar.”
Ou:
“Agora não posso mais comprar nada.”
Essa é uma das maiores confusões sobre organização financeira.
Ter um orçamento não significa transformar sua vida em uma sequência de cortes, abrir mão de tudo aquilo que gosta ou sentir culpa cada vez que utiliza seu dinheiro.
Na verdade, um bom orçamento deveria fazer justamente o contrário.
Ele ajuda você a descobrir quanto pode gastar com tranquilidade, porque as outras prioridades já foram consideradas.
Imagine uma situação bastante comum.
Você recebe seu salário no começo do mês.
Nos primeiros dias, paga aluguel, energia, internet e algumas contas. Depois faz supermercado, abastece o carro, pede alguma comida, compra algo pela internet e paga algumas parcelas.
Nada parece muito fora do normal.
Mas as semanas passam.
Você abre o aplicativo do banco e pensa:
“Como já acabou quase todo o dinheiro?”
Então começa a diminuir os gastos nos últimos dias do mês.
Adia alguma compra.
Utiliza o cartão.
Talvez deixe uma conta para depois.
E espera o próximo salário entrar.
Quando ele finalmente chega, o ciclo começa novamente:
RECEBER → PAGAR → GASTAR → APERTAR → ESPERAR → RECEBER
O problema nem sempre está em uma grande compra.
Muitas vezes, o dinheiro simplesmente foi sendo utilizado sem que existisse um plano definido antes.
É justamente aí que entra o orçamento pessoal.
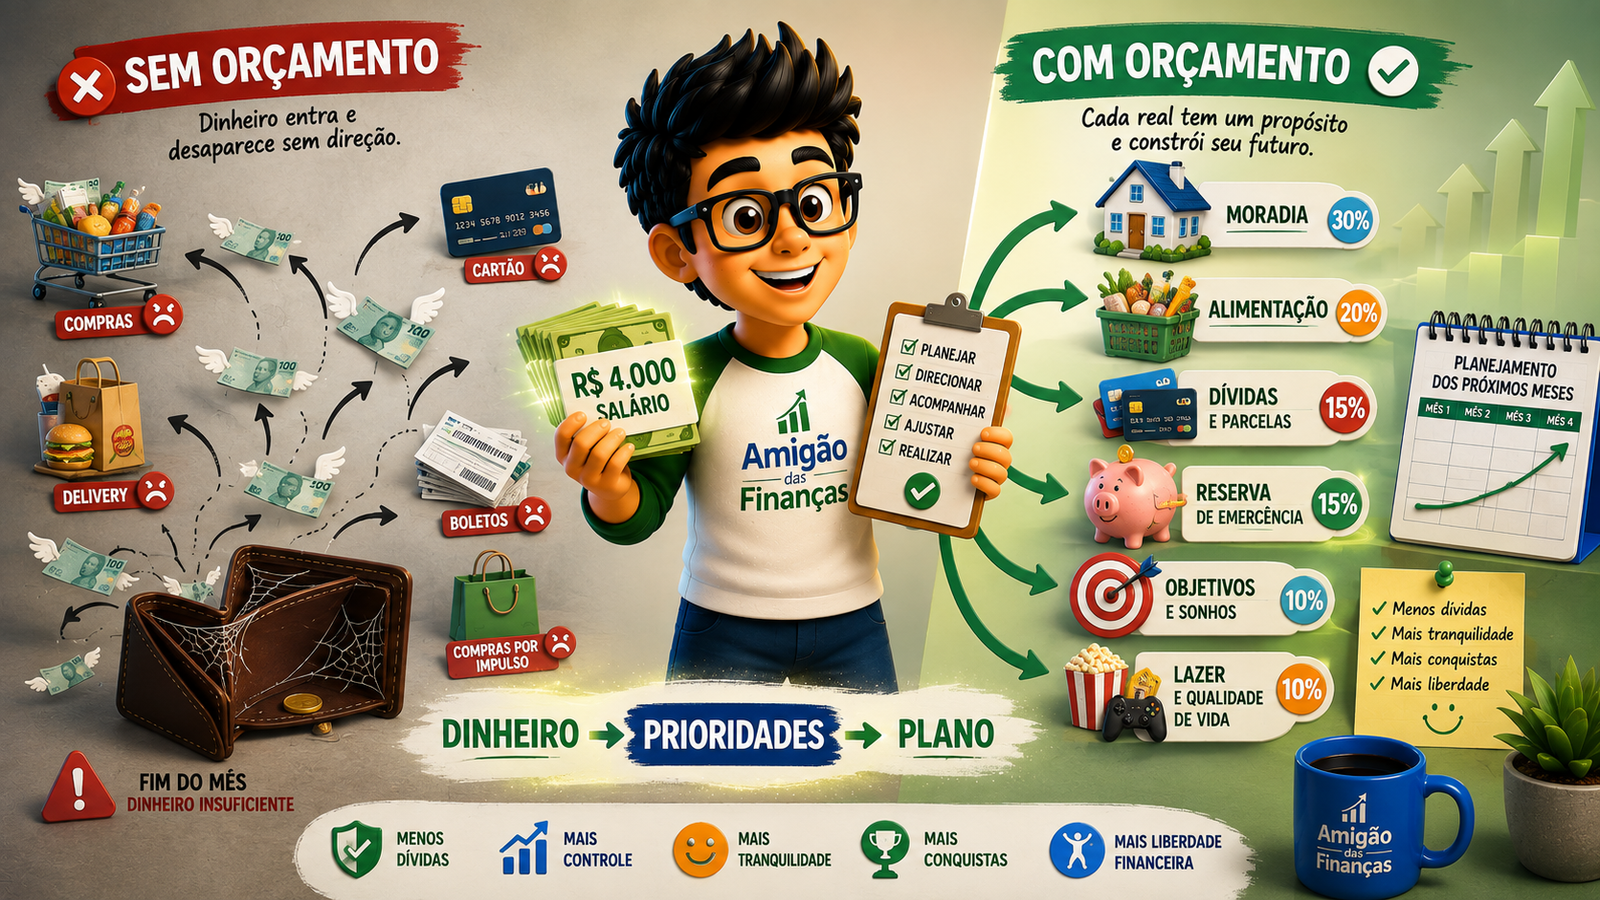
Seu dinheiro já está sendo distribuído — mesmo que você não tenha um orçamento
Existe uma ideia importante que precisamos entender desde o começo:
todo salário acaba sendo distribuído de alguma maneira.
A diferença é quando essa distribuição acontece.
Sem orçamento, normalmente funciona assim:
SALÁRIO
↓
contas aparecem;
↓
compras acontecem;
↓
parcelas são pagas;
↓
pequenos gastos se acumulam;
↓
o que restar fica disponível.
Nesse modelo, grande parte das decisões acontece depois que o dinheiro já chegou.
Com um orçamento, tentamos inverter essa lógica:
SALÁRIO
↓
ESSENCIAIS
↓
OBRIGAÇÕES
↓
DÍVIDAS
↓
RESERVA
↓
OBJETIVOS
↓
LAZER E OUTROS GASTOS
O dinheiro continua sendo gasto.
A diferença é que agora existe uma intenção por trás de cada parte dele.
Orçamento não significa gastar menos em tudo
Imagine uma pessoa que gosta muito de sair para jantar.
Ela cria um orçamento e decide:
Restaurantes: R$ 300 por mês.
Isso significa que ela não pode mais frequentar restaurantes?
Não.
Significa justamente que R$ 300 foram reservados para isso.
Se esse valor cabe no orçamento sem comprometer contas, dívidas, reserva e outras prioridades, ela pode utilizá-lo conscientemente.
Agora imagine que, ao analisar seus gastos, essa mesma pessoa descubra:
Assinaturas pouco utilizadas: R$ 120
Tarifas desnecessárias: R$ 40
Compras por impulso: R$ 250
Talvez ela perceba algo interessante.
Não precisa necessariamente cortar aquilo de que mais gosta.
Pode primeiro reduzir gastos que não entregam tanto valor para sua vida.
Essa é uma mudança fundamental.
Um orçamento eficiente não pergunta apenas:
“Onde posso cortar?”
Ele também pergunta:
“Onde realmente quero usar meu dinheiro?”
O objetivo é trocar restrição por escolha
Sem planejamento, você pode gastar R$ 200 e depois descobrir que aquele dinheiro deveria ter sido utilizado para outra coisa.
Com planejamento, você decide antecipadamente:
“Tenho R$ 200 disponíveis para isso.”
A compra pode ser exatamente a mesma.
Mas a experiência financeira é completamente diferente.
Na primeira situação:
gasto → preocupação → ajuste
Na segunda:
planejamento → decisão → gasto
É por isso que orçamento pessoal está muito mais relacionado a prioridades do que simplesmente a cortes.
Você está dizendo ao dinheiro:
o que precisa ser pago;
o que merece prioridade;
o que pode esperar;
quanto pode ser aproveitado agora;
quanto precisa construir seu futuro.
Controlar gastos e montar um orçamento não são exatamente a mesma coisa
Essa diferença será importante ao longo deste artigo.
Imagine que no final do mês você abra sua planilha e descubra:
Supermercado: R$ 850
Restaurantes: R$ 420
Transporte: R$ 380
Compras: R$ 300
Você está fazendo controle financeiro.
Está registrando e entendendo o que aconteceu.
Isso é extremamente útil.
Mas podemos avançar um passo.
Antes do próximo mês começar, você decide:
Supermercado: R$ 800
Restaurantes: R$ 300
Transporte: R$ 400
Compras: R$ 150
Agora existe um orçamento.
De maneira simplificada:
CONTROLE FINANCEIRO = entender para onde o dinheiro foi.
ORÇAMENTO = decidir para onde o dinheiro deverá ir.
Os dois trabalham juntos.
Você utiliza os gastos anteriores para construir o planejamento seguinte.
Depois compara o planejado com aquilo que realmente aconteceu.
Um orçamento também precisa reservar espaço para viver
Existe outro erro comum.
A pessoa decide organizar suas finanças e cria algo assim:
Moradia ✓
Alimentação ✓
Transporte ✓
Contas ✓
Dívidas ✓
Reserva ✓
Lazer: R$ 0
Compras pessoais: R$ 0
Entretenimento: R$ 0
No papel, parece extremamente disciplinado.
Na prática, talvez seja impossível manter durante meses.
Um orçamento precisa reconhecer que dinheiro também existe para proporcionar conforto, experiências e qualidade de vida — dentro das possibilidades de cada pessoa.
Naturalmente, existem momentos em que será necessário fazer cortes mais intensos, especialmente diante de dívidas, déficit ou alguma emergência.
Mas o objetivo de longo prazo não deveria ser viver permanentemente sob uma sensação de privação.
Deveria ser encontrar um equilíbrio entre:
VIVER HOJE
e
PREPARAR O AMANHÃ.
O orçamento precisa funcionar na sua vida — não apenas na planilha
Você pode encontrar dezenas de modelos prontos na internet.
Alguns dirão quanto gastar com moradia.
Outros estabelecerão uma porcentagem para lazer.
Outros determinarão quanto deveria ser poupado.
Essas referências podem ajudar.
Mas existe um problema:
elas não conhecem sua vida.
Uma pessoa pode morar com os pais.
Outra paga aluguel.
Uma sustenta filhos.
Outra mora sozinha.
Uma trabalha perto de casa.
Outra percorre dezenas de quilômetros diariamente.
Uma possui renda previsível.
Outra trabalha por comissão.
Uma está sem dívidas.
Outra está tentando sair do rotativo do cartão.
Por isso, duas pessoas com exatamente a mesma renda podem precisar de orçamentos completamente diferentes.
Ao longo deste artigo, não construiremos um orçamento baseado na ideia:
“Todo mundo deveria gastar exatamente assim.”
Vamos construir algo muito mais útil:
um método para você descobrir como distribuir o seu dinheiro de acordo com a sua realidade.
Antes de reduzir gastos, precisamos enxergar os números
Esse será nosso ponto de partida.
Não vamos começar escolhendo porcentagens aleatórias.
Também não vamos simplesmente dizer:
“Economize 20% do salário.”
Primeiro descobriremos:
quanto realmente entra;
quanto já está comprometido;
quanto custa seu estilo de vida atual;
quais despesas variam;
quais gastos aparecem apenas algumas vezes por ano;
quanto está indo para dívidas;
quanto pode ser direcionado para reserva e objetivos.
Só depois começaremos a distribuir os valores.
Assim, o orçamento deixa de ser uma coleção de números desejados e passa a representar sua situação financeira de verdade.
O orçamento perfeito provavelmente não existe
Seu primeiro orçamento pode dar errado.
Você pode imaginar que gastará R$ 600 com supermercado e terminar o mês em R$ 720.
Pode esquecer uma assinatura.
Pode subestimar combustível.
Pode surgir uma despesa que não estava prevista.
Isso não significa que você fracassou.
Significa que ganhou informação nova.
No próximo mês:
R$ 600 planejados
↓
R$ 720 realizados
↓
investigar
↓
ajustar
O orçamento melhora conforme você utiliza.
Pense nele como um sistema:
PLANEJAR → EXECUTAR → COMPARAR → AJUSTAR → REPETIR
Com o tempo, os números começam a representar cada vez melhor sua realidade.
De controlar o dinheiro para direcionar o dinheiro
No artigo anterior, “Como organizar suas finanças pessoais do zero”, construímos a base: entender receitas, despesas, dívidas, prioridades, reserva e objetivos.
Agora vamos aprofundar uma das ferramentas que conecta praticamente todos esses elementos:
o orçamento pessoal.
Nos próximos passos, você aprenderá a montar o seu começando pela renda disponível, passando pelas despesas fixas e variáveis, provisões, dívidas, reserva e objetivos, até chegar à distribuição completa do dinheiro.
A ideia não é terminar este artigo pensando:
“Agora preciso controlar cada centavo.”
É terminar pensando:
“Agora sei qual trabalho quero dar para cada parte do meu dinheiro.”
Porque um orçamento realmente funciona quando deixa de parecer uma lista de restrições e passa a funcionar como um plano para suas prioridades.
O que é um orçamento pessoal?
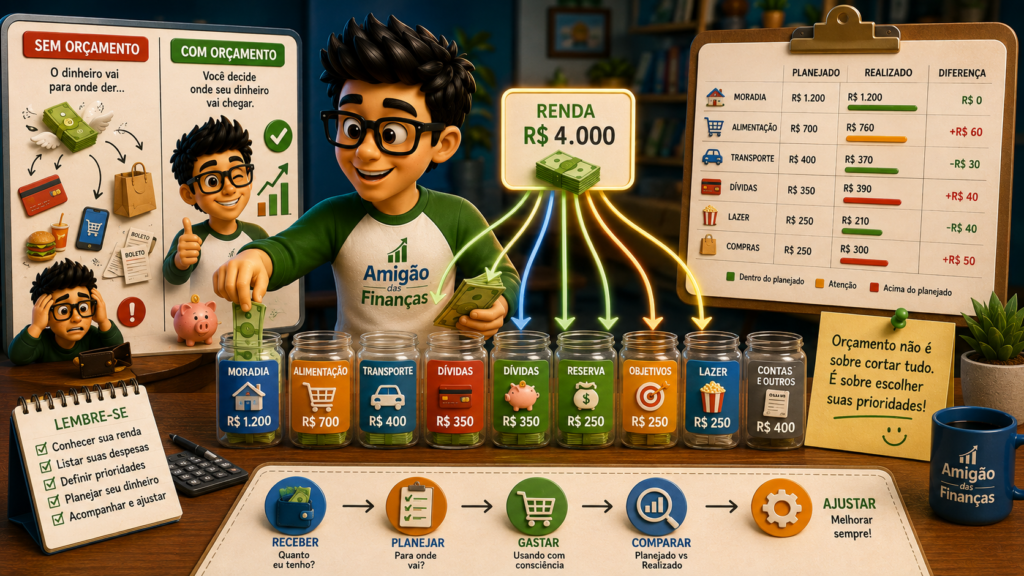
Um orçamento pessoal é um plano que mostra quanto dinheiro você espera receber, quanto pretende gastar e qual destino dará à sua renda durante determinado período, normalmente um mês.
Em outras palavras, é uma forma de decidir antecipadamente:
quanto será usado para pagar contas;
quanto poderá ser gasto no dia a dia;
quanto irá para dívidas;
quanto será reservado para imprevistos;
quanto poderá financiar seus objetivos;
e quanto estará disponível para lazer e outros desejos.
Pense no orçamento como um mapa para o seu dinheiro.
Sem esse mapa, o salário entra na conta e diferentes despesas começam a disputar aquele valor.
Aluguel.
Supermercado.
Cartão.
Combustível.
Delivery.
Assinaturas.
Parcelas.
Lazer.
Pequenas compras.
Quando você percebe, boa parte da renda já foi utilizada.
Com um orçamento, tentamos fazer o contrário:
antes de o dinheiro ser gasto, definimos quais serão suas prioridades.
Um exemplo simples de orçamento pessoal
Imagine que uma pessoa tenha uma renda líquida mensal de:
R$ 4.000
Sem orçamento, ela simplesmente recebe esse dinheiro e paga as despesas conforme elas aparecem.
Com um orçamento, poderia criar antecipadamente uma distribuição como esta:
| Destino do dinheiro | Valor planejado |
|---|---|
| Moradia | R$ 1.200 |
| Alimentação | R$ 700 |
| Transporte | R$ 400 |
| Contas e serviços | R$ 350 |
| Dívidas/parcelas | R$ 350 |
| Reserva financeira | R$ 250 |
| Objetivos | R$ 250 |
| Lazer | R$ 250 |
| Outros gastos | R$ 250 |
| Total | R$ 4.000 |
Esses números são apenas um exemplo. Não significam que você deveria distribuir sua renda exatamente dessa maneira.
O ponto importante está no raciocínio.
Antes de começar o mês, os R$ 4.000 já receberam funções.
Agora a pessoa sabe que existe dinheiro destinado às contas, mas também sabe quanto pretende guardar e quanto poderá utilizar em lazer.
É isso que um orçamento começa a proporcionar:
clareza antes da decisão.
Orçamento pessoal não é apenas uma planilha de gastos
Essa diferença é fundamental.
Imagine que você abra seu extrato no final do mês e descubra:
Supermercado: R$ 900
Restaurantes: R$ 450
Transporte: R$ 500
Compras: R$ 350
Você descobriu para onde seu dinheiro foi.
Isso é controle financeiro.
Agora imagine que, antes de o próximo mês começar, você estabeleça:
Supermercado: R$ 800
Restaurantes: R$ 300
Transporte: R$ 450
Compras: R$ 200
Você acabou de definir para onde pretende que seu dinheiro vá.
Isso é orçamento.
Podemos resumir assim:
Controle financeiro
PASSADO → O que aconteceu com meu dinheiro?
Orçamento pessoal
FUTURO → O que quero que aconteça com meu dinheiro?
Os dois são complementares.
Você observa o passado para planejar o futuro.
Depois compara o planejamento com o resultado.
Planejado x realizado: o coração de um bom orçamento
Um orçamento realmente útil trabalha com dois números:
PLANEJADO
e
REALIZADO.
Imagine:
| Categoria | Planejado | Realizado | Diferença |
|---|---|---|---|
| Supermercado | R$ 700 | R$ 760 | +R$ 60 |
| Transporte | R$ 400 | R$ 370 | -R$ 30 |
| Lazer | R$ 250 | R$ 210 | -R$ 40 |
| Compras | R$ 150 | R$ 230 | +R$ 80 |
Agora você não está apenas registrando despesas.
Está comparando aquilo que pretendia fazer com aquilo que realmente aconteceu.
Essa comparação gera informação.
Por exemplo:
Por que o supermercado ficou R$ 60 acima?
O limite estava baixo demais?
Houve uma compra excepcional?
Os preços aumentaram?
Por que as compras ficaram R$ 80 acima?
Foi uma necessidade ou impulso?
Esse comportamento está se repetindo?
É dessa maneira que o orçamento começa a melhorar suas decisões.
O orçamento começa pela renda disponível
Existe outro ponto importante.
Não adianta distribuir R$ 5.000 se você possui apenas R$ 4.000 disponíveis.
Por isso, todo orçamento começa com:
QUANTO REALMENTE ENTRA?
Depois:
QUANTO JÁ ESTÁ COMPROMETIDO?
E somente então:
COMO DISTRIBUIR O RESTANTE?
Podemos representar assim:
RENDA DISPONÍVEL
↓
DESPESAS ESSENCIAIS
↓
OBRIGAÇÕES E DÍVIDAS
↓
DESPESAS VARIÁVEIS
↓
RESERVA
↓
OBJETIVOS
↓
LAZER E OUTRAS PRIORIDADES
A ordem exata poderá mudar de acordo com a situação de cada pessoa, mas existe um princípio que permanece:
você não pode planejar mais dinheiro do que realmente possui.
O orçamento também precisa olhar para despesas futuras
Suponha que seu orçamento mensal esteja perfeito.
Você recebe R$ 4.000 e distribui os R$ 4.000.
Então, alguns meses depois, aparece:
Seguro: R$ 1.200
Você pensa:
“Essa despesa acabou com meu orçamento.”
Mas existe uma questão importante:
essa despesa era realmente inesperada?
Se você sabia que o seguro seria renovado, poderia ter planejado antecipadamente:
R$ 1.200 ÷ 12 = R$ 100 por mês
Então seu orçamento mensal passaria a incluir:
Seguro futuro → R$ 100
Depois de 12 meses:
R$ 100 × 12 = R$ 1.200
O dinheiro estaria preparado.
Esse mesmo raciocínio pode ser utilizado para várias despesas previsíveis, como:
IPVA;
IPTU;
material escolar;
manutenção;
presentes;
seguros;
renovações;
algumas despesas sazonais.
Um orçamento eficiente não olha somente para este mês.
Ele também tenta preparar os próximos.
E as compras parceladas?
Elas também precisam aparecer.
Imagine que você compre um celular em:
10 parcelas de R$ 200.
O fato de o dinheiro não sair integralmente hoje não significa que a compra desapareceu do orçamento.
Agora existe uma obrigação:
R$ 200 por mês durante 10 meses.
Portanto, nos próximos meses, parte da sua renda já estará comprometida antes mesmo de você receber.
É por isso que muitas pequenas parcelas podem se tornar perigosas.
Por exemplo:
Celular → R$ 200
Roupa → R$ 120
Eletrodoméstico → R$ 180
Curso → R$ 150
Separadamente, parecem valores relativamente pequenos.
Juntos:
R$ 650 por mês.
O orçamento torna esse comprometimento visível.
Reserva e objetivos também são categorias do orçamento
Existe uma mudança de pensamento especialmente importante aqui.
Muitas pessoas organizam assim:
RENDA → CONTAS → GASTOS → SOBROU? → GUARDAR
O problema é que frequentemente:
não sobra.
Se sua situação financeira permitir, podemos inverter:
RENDA
↓
CONTAS + PRIORIDADES + GASTOS PLANEJADOS
Dentro das prioridades podem estar:
🐷 Reserva financeira
🎯 Objetivos
📈 Investimentos, quando fizerem sentido para sua estratégia.
Isso significa que guardar dinheiro deixa de depender exclusivamente de um acidente positivo no final do mês.
Passa a fazer parte do planejamento.
Orçamento não significa que cada real precisa ficar preso
Você não precisa criar uma categoria específica para absolutamente tudo.
Nem transformar uma compra de R$ 8 em uma investigação financeira.
O orçamento precisa oferecer informação suficiente para ajudar você a tomar decisões, sem se tornar tão complicado que seja abandonado.
Para muitas pessoas, algumas categorias principais já funcionam muito bem:
Moradia
Alimentação
Transporte
Saúde
Contas
Dívidas
Lazer
Compras
Reserva
Objetivos
Despesas futuras
Se depois você descobrir que determinada categoria precisa de maior atenção, pode dividi-la.
Por exemplo:
ALIMENTAÇÃO
↓
Supermercado
Restaurantes
Delivery
O nível de detalhe deve existir porque ajuda você a decidir — não apenas porque deixa a planilha mais bonita.
O orçamento responde três perguntas fundamentais
No final das contas, um bom orçamento precisa ajudar você a responder:
1. Quanto dinheiro tenho disponível?
Sua renda líquida real.
2. Para onde esse dinheiro precisa ir?
Contas, necessidades, dívidas, reserva, objetivos e demais prioridades.
3. O que realmente aconteceu?
Quanto você efetivamente gastou em comparação com aquilo que havia planejado.
Isso cria o ciclo:
RECEBER
↓
PLANEJAR
↓
GASTAR
↓
ACOMPANHAR
↓
COMPARAR
↓
AJUSTAR
↓
PLANEJAR NOVAMENTE
É justamente a repetição desse ciclo que torna o orçamento mais preciso com o passar dos meses.
Um orçamento não prevê o futuro — ele prepara você para ele
Nenhuma planilha consegue prever tudo.
Seu carro pode quebrar.
Uma despesa médica pode surgir.
Sua renda pode mudar.
Os preços podem aumentar.
Uma nova prioridade pode aparecer.
Por isso, o orçamento não deve ser tratado como um contrato imutável.
Ele é um plano que precisa acompanhar sua vida.
Se a realidade mudar:
o orçamento também muda.
O objetivo não é acertar exatamente cada valor.
O objetivo é perceber rapidamente quando existe diferença entre:
O QUE PLANEJEI
e
O QUE ESTÁ ACONTECENDO.
Quanto mais cedo você percebe essa diferença, mais opções possui para corrigir o restante do mês.
Em uma frase: o que é orçamento pessoal?
Se você quiser guardar apenas uma definição deste tópico, use esta:
Orçamento pessoal é um plano para decidir antecipadamente como sua renda será distribuída entre despesas, prioridades e objetivos.
Ele transforma:
“Vamos ver quanto sobra.”
em:
“Vou decidir o que cada parte do meu dinheiro precisa fazer.”
E existe uma condição fundamental para que isso funcione.
Os números colocados no orçamento precisam conversar com a sua vida real.
Porque criar uma planilha perfeita, mas impossível de cumprir, não resolve nada.
É por isso que o próximo passo será entender por que seu orçamento precisa ser realista para funcionar.
Por que seu orçamento precisa ser realista para funcionar?
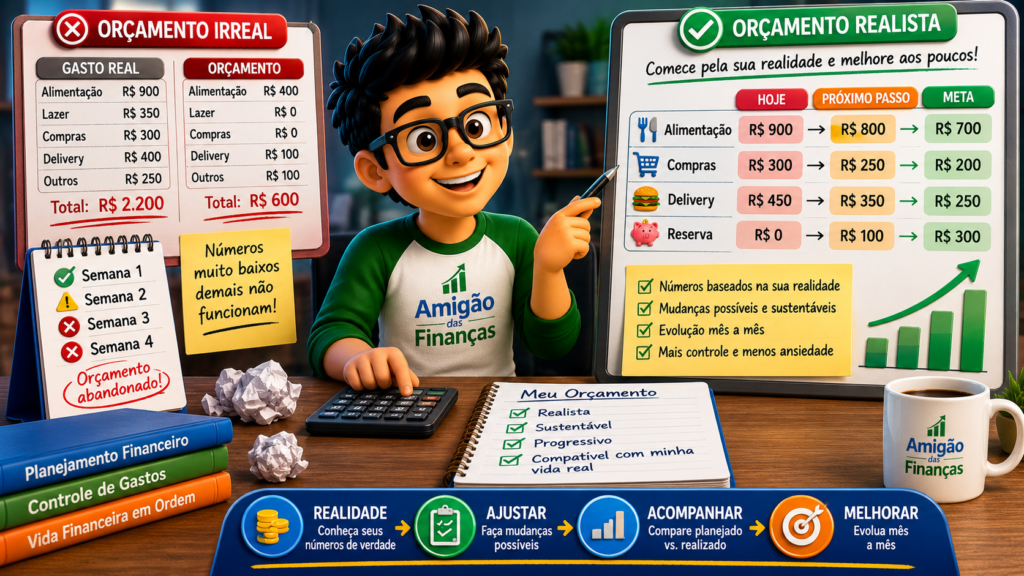
Um dos erros mais comuns de quem começa a montar um orçamento pessoal é criar números baseados na vida financeira que gostaria de ter, e não naquela que realmente possui.
A pessoa analisa seus gastos e percebe:
“Estou gastando demais.”
Então decide fazer mudanças radicais.
Se gastava R$ 900 com alimentação, coloca R$ 450 no orçamento.
Se gastava R$ 400 com lazer, reduz para R$ 50.
Se costumava gastar R$ 300 com compras pessoais, determina:
R$ 0.
E ainda estabelece:
“A partir deste mês vou guardar 30% do meu salário.”
A planilha fica bonita.
As contas fecham perfeitamente.
Existe dinheiro para pagar tudo, guardar, investir e alcançar objetivos.
Só existe um problema:
aquele orçamento não representa a vida real da pessoa.
Depois de algumas semanas, os gastos começam a ultrapassar os limites.
Primeiro alimentação.
Depois transporte.
Depois lazer.
No final do mês, quase nenhuma categoria corresponde ao planejamento.
A conclusão costuma ser:
“Não consigo seguir orçamento.”
Mas talvez o problema não esteja na pessoa.
Talvez esteja no orçamento que foi criado.
Seu orçamento deve começar pela realidade, não pelo ideal
Imagine que, analisando seus últimos três meses, você encontre esta média:
| Categoria | Gasto médio atual |
|---|---|
| Alimentação | R$ 900 |
| Transporte | R$ 500 |
| Lazer | R$ 350 |
| Compras pessoais | R$ 300 |
Você percebe que precisa economizar.
Então cria:
| Categoria | Gasto atual | Novo limite |
|---|---|---|
| Alimentação | R$ 900 | R$ 450 |
| Transporte | R$ 500 | R$ 300 |
| Lazer | R$ 350 | R$ 50 |
| Compras | R$ 300 | R$ 0 |
Antes, essas quatro categorias representavam:
R$ 2.050
Agora você pretende gastar:
R$ 800
Uma redução de:
R$ 1.250 por mês.
Isso pode até ser possível em situações específicas.
Mas uma mudança dessa magnitude normalmente exigiria alterações importantes na rotina.
A pergunta não deveria ser apenas:
“Quanto eu gostaria de gastar?”
Também precisamos perguntar:
“O que precisa mudar para eu conseguir gastar esse valor?”
Porque números na planilha não modificam comportamentos automaticamente.
Reduzir o número não reduz o gasto
Esse princípio parece óbvio, mas faz enorme diferença.
Imagine:
Delivery atual: R$ 400/mês
Você abre sua planilha e altera:
Delivery: R$ 150/mês
Pronto.
Você economizou R$ 250?
Ainda não.
Até esse momento, você apenas alterou uma célula da planilha.
Para que a economia realmente aconteça, alguma coisa precisa mudar no comportamento.
Talvez:
pedir menos vezes;
cozinhar mais;
planejar refeições;
estabelecer um limite semanal;
reduzir o valor médio dos pedidos.
Agora existe uma estratégia por trás do número.
Podemos representar assim:
META SEM MUDANÇA DE COMPORTAMENTO
R$ 400 → escrever R$ 150
❌ provavelmente insuficiente
META + ESTRATÉGIA
R$ 400 → reduzir frequência → acompanhar semanalmente → R$ 300 → R$ 250…
✓ muito mais executável.
Um orçamento realista conecta número e comportamento.
Use seus gastos anteriores como ponto de partida
Se você nunca montou um orçamento, seus últimos meses oferecem informações extremamente valiosas.
Analise extratos, cartões e registros recentes.
Você pode calcular uma média simples.
Imagine que seus gastos com supermercado foram:
Mês 1 — R$ 720
Mês 2 — R$ 790
Mês 3 — R$ 740
Média aproximada:
(720 + 790 + 740) ÷ 3 = R$ 750
Agora você possui uma referência muito melhor do que simplesmente imaginar:
“Acho que gasto uns R$ 500.”
Talvez descubra que seu comportamento real está mais próximo de R$ 750.
A partir disso, poderá investigar:
Existe desperdício?
Consigo reduzir alguma compra?
Posso planejar melhor?
R$ 700 seria um limite razoável inicialmente?
Perceba a diferença.
Em vez de:
R$ 750 → R$ 400 imediatamente
podemos começar:
R$ 750 → R$ 700
Depois acompanhar.
Se funcionar:
R$ 700 → R$ 670
E assim por diante, quando houver espaço real para redução.
Nem toda categoria precisa diminuir
Esse ponto é importante.
Montar um orçamento não significa procurar uma tesoura e cortar todas as categorias.
Talvez você descubra:
Moradia → adequada
Transporte → adequado
Saúde → necessário
Supermercado → adequado
Assinaturas → excessivas
Delivery → elevado
Juros → muito elevados
Nesse caso, não existe motivo para reduzir tudo igualmente.
Concentre seus esforços onde existe:
desperdício;
baixo valor percebido;
excesso;
juros;
serviços pouco utilizados;
possibilidade real de renegociação.
Essa abordagem costuma ser muito mais eficiente do que transformar todas as áreas da vida em restrições.
Primeiro faça o orçamento caber. Depois faça o orçamento melhorar.
Existe uma sequência bastante útil:
1. DESCOBRIR
Como estou gastando hoje?
↓
2. REPRESENTAR
Meu orçamento reflete esses gastos?
↓
3. IDENTIFICAR
Onde existem problemas?
↓
4. AJUSTAR
O que consigo mudar?
↓
5. MELHORAR
Quanto posso reduzir ou redirecionar?
Muitas pessoas tentam começar diretamente na última etapa.
Criam imediatamente o “orçamento perfeito”.
Uma estratégia melhor é criar primeiro o:
ORÇAMENTO REAL.
Depois transformá-lo gradualmente no:
ORÇAMENTO DESEJADO.
Orçamento real x orçamento desejado
Essa comparação pode ser extremamente útil.
Imagine:
| Categoria | Hoje | Meta futura |
|---|---|---|
| Alimentação | R$ 900 | R$ 750 |
| Transporte | R$ 500 | R$ 450 |
| Lazer | R$ 400 | R$ 300 |
| Compras | R$ 300 | R$ 200 |
| Reserva | R$ 0 | R$ 300 |
Agora você possui duas fotografias.
HOJE
e
ONDE QUERO CHEGAR.
O próximo passo é construir a ponte entre elas.
Por exemplo:
Mês 1
Alimentação: R$ 850
Reserva: R$ 100
Mês 2
Alimentação: R$ 800
Reserva: R$ 200
Mês 3
Alimentação: R$ 750
Reserva: R$ 300
Esses valores são apenas ilustrativos.
O princípio é:
melhorar progressivamente pode ser mais sustentável do que tentar reconstruir toda a vida financeira de uma vez.
Um orçamento apertado demais pode produzir o efeito contrário
Imagine alguém que normalmente possui R$ 300 para lazer.
Decidido a economizar, estabelece:
Lazer = R$ 0 durante seis meses.
No primeiro mês funciona.
No segundo também.
No terceiro, depois de semanas de restrição, a pessoa faz várias compras ou gastos de uma vez.
O orçamento é ultrapassado significativamente.
Então surge a sensação:
“Já estraguei tudo mesmo.”
E o controle é abandonado.
Esse é um dos motivos pelos quais sustentabilidade importa.
Talvez fosse mais eficiente estabelecer:
Lazer: R$ 150
e conseguir manter isso durante meses.
Compare:
Plano A
Economia teórica: R$ 300/mês
Duração: 2 meses
Depois: abandono.
com:
Plano B
Economia: R$ 150/mês
Duração: 12 meses.
No Plano B:
R$ 150 × 12 = R$ 1.800
Consistência pode produzir resultados maiores do que intensidade temporária.
Mas “ser realista” não significa aceitar todos os gastos
Existe também o extremo contrário.
A pessoa pode dizer:
“Sempre gastei R$ 600 com delivery, então meu orçamento realista terá R$ 600 para delivery.”
Talvez.
Mas se o objetivo é melhorar a situação financeira, precisamos perguntar:
esse gasto faz sentido diante das minhas prioridades?
Ser realista não significa:
“continuar exatamente igual.”
Significa:
“mudar em um ritmo que eu consiga executar.”
Podemos pensar assim:
REALIDADE ATUAL
↓
AJUSTE POSSÍVEL
↓
NOVO COMPORTAMENTO
↓
NOVO PATAMAR
↓
PRÓXIMO AJUSTE
O orçamento deve desafiar alguns comportamentos sem se tornar impossível.
Diferencie necessidade, prioridade e desejo
Quando o orçamento está apertado, essa classificação ajuda bastante.
Imagine três grupos.
1. Necessidades
Despesas fundamentais para manter sua vida funcionando.
Por exemplo:
moradia;
alimentação básica;
transporte necessário;
saúde;
contas essenciais.
2. Prioridades financeiras
Recursos direcionados para melhorar sua estrutura financeira.
Como:
pagamento estratégico de dívidas;
reserva;
objetivos importantes.
3. Desejos e estilo de vida
Restaurantes;
streaming;
compras pessoais;
entretenimento;
viagens;
outros gastos discricionários.
Isso não significa que o terceiro grupo seja “ruim”.
Ele simplesmente possui maior possibilidade de ajuste quando o orçamento não fecha.
A classificação ajuda você a cortar com critério, e não aleatoriamente.
Seu orçamento precisa reconhecer despesas que variam
Algumas categorias simplesmente não serão idênticas todos os meses.
Conta de energia pode variar.
Combustível pode variar.
Supermercado pode variar.
Farmácia pode variar.
Isso significa que você precisa acertar exatamente?
Não.
Você pode trabalhar com:
média;
limite;
faixa de referência;
ou uma pequena margem.
Por exemplo:
Em vez de imaginar que supermercado será exatamente:
R$ 700,00
você pode planejar:
Referência: R$ 700
e acompanhar se está se mantendo próximo disso.
Orçamento é planejamento financeiro, não previsão matemática perfeita.
Deixe alguma margem para a vida real
Imagine um orçamento assim:
Renda: R$ 4.000
Despesas planejadas: R$ 4.000
Matematicamente:
R$ 0 de margem.
Qualquer pequena diferença pode desorganizar o mês.
Energia veio R$ 30 mais cara?
Problema.
Combustível aumentou R$ 40?
Problema.
Farmácia inesperada de R$ 50?
Problema.
Quando sua realidade financeira permitir, criar alguma margem pode tornar o orçamento mais resistente.
Essa margem pode funcionar como espaço para pequenas oscilações cotidianas sem necessariamente recorrer ao cartão ou mexer em outras prioridades.
Não confunda essa margem com a reserva de emergência.
São funções diferentes.
A margem ajuda a absorver pequenas variações do mês.
A reserva existe para situações inesperadas mais relevantes.
Seu orçamento também precisa considerar sua família
Se você divide as finanças com outra pessoa, criar um orçamento completamente desconectado dela pode dificultar bastante sua execução.
Imagine decidir:
“Vamos reduzir alimentação fora de casa em 70%.”
Mas ninguém conversa sobre:
quem cozinhará;
quando;
como serão feitas as compras;
como lidar com finais de semana;
qual será o novo limite.
Existe uma meta financeira.
Mas não existe um plano doméstico.
Quando o orçamento envolve outras pessoas, é importante alinhar:
prioridades;
limites;
responsabilidades;
objetivos;
mudanças necessárias.
Orçamento familiar precisa funcionar para a casa — não apenas para quem criou a planilha.
Cuidado ao utilizar porcentagens prontas
Você encontrará métodos dizendo:
“Gaste X% com necessidades.”
“Reserve Y% para desejos.”
“Guarde Z%.”
Essas regras podem funcionar como referências.
Mas não conhecem:
sua renda;
sua cidade;
seu aluguel;
seus dependentes;
suas dívidas;
sua estrutura familiar;
seus custos de transporte;
sua estabilidade profissional.
Imagine duas pessoas que recebem:
R$ 4.000.
Uma mora com familiares e possui custos baixos de moradia.
A outra sustenta dois filhos e paga aluguel.
Exigir exatamente a mesma distribuição das duas faria pouco sentido.
Mais adiante, veremos inclusive a conhecida regra 50/30/20 e entenderemos quando ela pode servir como referência — e quando precisa ser adaptada.
Quando o orçamento não fecha mesmo depois dos cortes
Existe uma situação que merece atenção especial.
Imagine:
Renda líquida: R$ 3.000
Depois de reduzir gastos possíveis, as despesas essenciais e obrigações continuam em:
R$ 3.400
Resultado:
− R$ 400
Nesse cenário, simplesmente escrever:
“Despesas = R$ 3.000”
não resolve o problema.
Existe um déficit estrutural.
Será necessário avaliar possibilidades como:
renegociar compromissos importantes;
reestruturar dívidas;
reduzir despesas estruturais quando possível;
buscar fontes adicionais de renda;
reavaliar compromissos financeiros.
Isso é importante porque educação financeira não deve transformar todo problema de renda em:
“Você precisa cortar mais.”
Existe um limite para redução de despesas.
Quando esse limite é atingido, precisamos analisar também o outro lado da equação: a renda.
Faça o teste do orçamento sustentável
Antes de considerar seu orçamento pronto, faça cinco perguntas:
1. Esses valores são baseados nos meus gastos reais?
2. Consigo manter esses limites durante vários meses?
3. As reduções planejadas possuem ações concretas por trás delas?
4. Existe espaço para despesas variáveis e pequenas oscilações?
5. Minha renda é suficiente para sustentar esse planejamento?
Se várias respostas forem “não”, provavelmente seu orçamento ainda precisa de ajustes.
Use três níveis para avaliar cada categoria
Uma técnica simples é criar:
🔴 ATUAL
Quanto gasto hoje?
🟠 PRÓXIMO PASSO
Quanto consigo gastar no próximo mês de maneira realista?
🟢 META
Onde gostaria de chegar?
Exemplo:
Delivery
🔴 Atual: R$ 450
🟠 Próximo mês: R$ 350
🟢 Meta futura: R$ 250
Agora existe uma trajetória.
Em vez de exigir:
R$ 450 → R$ 250 imediatamente
você constrói:
R$ 450 → R$ 350 → R$ 300 → R$ 250
quando essa redução for compatível com sua rotina.
Seu orçamento precisa sobreviver a uma terça-feira comum
Essa talvez seja uma das melhores maneiras de avaliar se o planejamento é realista.
Não pense apenas em como você se comportará durante a primeira semana, quando estiver extremamente motivado.
Pense em um dia comum.
Você trabalhou.
Está cansado.
Precisa fazer supermercado.
O carro precisa de combustível.
Uma conta venceu.
Um amigo chamou para sair.
Seu orçamento ainda funciona?
Se ele depende de você tomar a decisão financeiramente perfeita todos os dias, provavelmente está rígido demais.
Um bom orçamento considera que você é uma pessoa vivendo uma vida real.
Ele precisa funcionar:
quando você está motivado;
quando está cansado;
quando o mês fica mais caro;
quando aparece uma pequena mudança de planos.
É justamente essa capacidade de continuar funcionando fora da planilha que transforma um orçamento em uma ferramenta útil.
Não busque o orçamento perfeito. Busque um orçamento sustentável.
No começo, talvez seus números estejam longe do que gostaria.
Tudo bem.
O processo pode ser:
REALIDADE → PLANEJAMENTO → PEQUENO AJUSTE → ACOMPANHAMENTO → NOVO AJUSTE
Um orçamento que você consegue seguir durante 12 meses é muito mais valioso do que um orçamento extremamente agressivo que você abandona depois de duas semanas.
Por isso, guarde este princípio:
Seu primeiro orçamento não precisa representar sua vida financeira ideal. Ele precisa representar sua vida financeira real — e mostrar o próximo passo possível para melhorá-la.
Agora que entendemos essa base, podemos começar efetivamente a construir o orçamento.
E tudo começa por um número:
quanto dinheiro realmente está disponível para você utilizar todos os meses?
Passo 1: descubra sua renda mensal disponível.
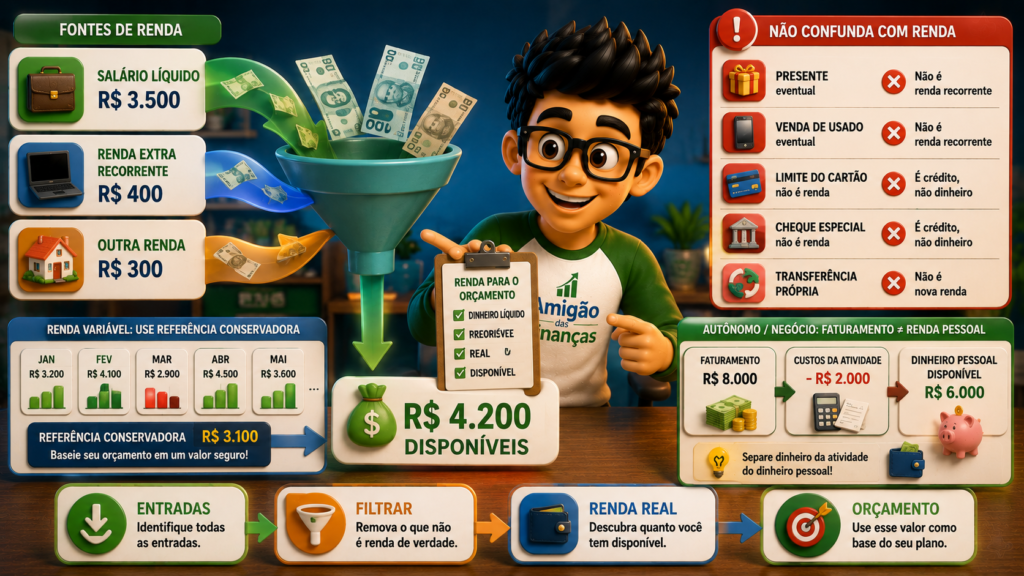
Antes de decidir quanto gastar com alimentação, lazer, transporte, reserva ou qualquer outra categoria, precisamos responder à pergunta que sustenta todo o orçamento:
Quanto dinheiro você realmente tem disponível por mês?
Parece simples.
Mas esse é um ponto em que muitas pessoas começam o orçamento utilizando o número errado.
Imagine alguém que possui um salário de:
R$ 5.000
Ela abre uma planilha e começa:
Minha renda mensal = R$ 5.000
Depois distribui:
Moradia.
Alimentação.
Transporte.
Lazer.
Reserva.
Objetivos.
Porém, aqueles R$ 5.000 eram o salário bruto.
Depois dos descontos, o valor efetivamente recebido na conta é:
R$ 4.250.
Existe uma diferença de:
R$ 750.
O orçamento já começou planejando um dinheiro que, na prática, não estará disponível para ser gasto.
Por isso, nosso primeiro princípio será:
Monte seu orçamento com o dinheiro que realmente chega até você, e não apenas com o valor que aparece no seu salário ou faturamento.
Salário bruto não é a mesma coisa que renda disponível
Para quem recebe salário, é importante distinguir dois números.
Salário bruto
É o valor antes dos descontos aplicáveis.
Por exemplo:
R$ 5.000
Salário líquido
É o valor recebido depois dos descontos incidentes na folha.
Por exemplo:
Salário bruto: R$ 5.000
− descontos: R$ 750
= salário líquido: R$ 4.250
Para montar o orçamento cotidiano, geralmente é muito mais útil trabalhar com o valor líquido efetivamente disponível.
Nesse exemplo:
❌ Orçamento baseado em R$ 5.000
✓ Orçamento baseado em R$ 4.250
Assim, você evita distribuir dinheiro que nunca chegará à sua conta.
Comece identificando todas as suas fontes de renda
Sua renda mensal pode não vir de um único lugar.
Além do salário, você talvez receba:
comissões;
horas extras;
trabalhos como freelancer;
aluguéis;
renda de atividade autônoma;
pensão ou benefício;
renda de um pequeno negócio;
outras entradas recorrentes.
O primeiro exercício é colocar essas fontes no papel.
Por exemplo:
| Fonte de renda | Valor líquido |
|---|---|
| Salário | R$ 3.500 |
| Trabalho extra recorrente | R$ 400 |
| Outra renda recorrente | R$ 300 |
| Total | R$ 4.200 |
Nesse cenário, a renda mensal disponível seria:
R$ 4.200
Agora temos o número que servirá como ponto de partida para o restante do orçamento.
Nem todo dinheiro que entra deveria ser tratado como renda mensal
Esse cuidado é especialmente importante.
Imagine que neste mês você recebeu:
Salário: R$ 3.500
Venda de um celular usado: R$ 800
Reembolso: R$ 250
Presente: R$ 300
Entradas na conta:
R$ 4.850
Isso significa que sua renda mensal normal é R$ 4.850?
Provavelmente não.
No próximo mês talvez você não venda outro celular.
Também não receberá necessariamente outro presente ou o mesmo reembolso.
Por isso, precisamos diferenciar:
Renda recorrente
É aquela que possui alguma regularidade.
Exemplos:
salário;
benefício recorrente;
aluguel recebido regularmente;
renda extra relativamente previsível.
Entrada extraordinária
É um dinheiro que entrou, mas não necessariamente voltará a entrar no próximo mês.
Exemplos:
venda de um objeto;
presente;
reembolso;
prêmio eventual;
uma renda extra isolada.
Isso evita um erro perigoso:
aumentar permanentemente seus gastos por causa de uma entrada temporária.
Cuidado com horas extras e comissões
Imagine que seu salário líquido seja:
R$ 3.000
Nos últimos meses você recebeu bastante hora extra e chegou a:
R$ 3.700
Se construir seu orçamento contando obrigatoriamente com R$ 3.700 todos os meses, o que acontecerá quando não houver horas extras?
Suas despesas continuarão lá.
Mas parte da renda desaparecerá.
O mesmo problema pode acontecer com:
comissões;
bônus;
gorjetas;
freelas;
premiações;
outras rendas variáveis.
Uma estratégia mais prudente é separar:
RENDA BASE
da
RENDA VARIÁVEL.
Exemplo:
Salário líquido previsível: R$ 3.000
Comissão média: R$ 500
Em vez de assumir automaticamente:
Renda disponível = R$ 3.500
você pode estruturar as despesas essenciais com base no valor mais previsível e decidir antecipadamente o destino da renda variável quando ela ocorrer.
Isso cria mais resistência no orçamento.
E se minha renda variar todos os meses?
Essa é uma das situações mais importantes deste passo.
Profissionais autônomos, freelancers, vendedores comissionados, pequenos empreendedores e trabalhadores por demanda podem não conseguir responder:
“Quanto ganho por mês?”
com um único número.
Imagine:
| Mês | Renda líquida |
|---|---|
| Janeiro | R$ 3.200 |
| Fevereiro | R$ 4.100 |
| Março | R$ 2.900 |
| Abril | R$ 4.500 |
| Maio | R$ 3.600 |
| Junho | R$ 3.100 |
A renda oscila bastante.
Nesse caso, podemos analisar o histórico para entender o comportamento dos ganhos.
A média desses seis meses é de aproximadamente:
R$ 3.567 por mês.
Essa informação é útil.
Mas existe um detalhe importante:
média não significa garantia.
Observe que houve um mês de:
R$ 2.900.
Se a pessoa criar despesas obrigatórias contando sempre com R$ 3.567 ou, pior, com R$ 4.500, poderá ter dificuldades nos meses mais fracos.
Para renda variável, trabalhe com uma referência conservadora
Quando os ganhos oscilam, uma abordagem mais prudente é construir o orçamento utilizando uma renda de referência que não dependa dos melhores meses.
Observe novamente:
R$ 3.200
R$ 4.100
R$ 2.900
R$ 4.500
R$ 3.600
R$ 3.100
Em vez de organizar todas as despesas recorrentes contando com:
R$ 4.500
podemos utilizar uma referência mais conservadora baseada no histórico e na realidade daquele trabalhador.
Assim:
Meses mais fracos
O orçamento possui maior chance de continuar funcionando.
Meses mais fortes
A diferença pode ser direcionada para prioridades.
Por exemplo:
Renda de referência: R$ 3.100
Mês com renda:
R$ 4.000
Diferença:
R$ 900
Agora esses R$ 900 podem receber uma função específica.
Crie uma regra para os meses de renda maior
Quem possui renda variável pode se beneficiar muito de uma regra previamente definida para os meses melhores.
Imagine que você recebeu:
R$ 1.000 acima da sua renda de referência.
Uma distribuição possível seria:
R$ 400 → fortalecer reserva
R$ 300 → objetivo financeiro
R$ 200 → despesas futuras
R$ 100 → lazer
Isso é apenas um exemplo.
As proporções devem refletir suas necessidades.
O importante é evitar o comportamento:
MÊS BOM → GANHEI MAIS → POSSO AUMENTAR TODOS OS GASTOS
Porque, quando chegar:
MÊS FRACO → RENDA CAIU
os gastos elevados podem permanecer.
Uma alternativa mais saudável é:
MÊS BOM → EXCEDENTE → FORTALECER OS PRÓXIMOS MESES
Se você é autônomo, faturamento não é necessariamente renda disponível
Esse ponto merece atenção especial.
Imagine um profissional autônomo que recebeu:
R$ 8.000 no mês.
Ele pode pensar:
“Minha renda é R$ 8.000.”
Mas talvez existam custos relacionados à própria atividade:
materiais;
deslocamentos;
plataformas;
taxas;
equipamentos;
serviços;
tributos aplicáveis;
outras despesas profissionais.
Suponha:
Recebimentos: R$ 8.000
Custos da atividade: R$ 2.000
Restariam:
R$ 6.000
E ainda pode ser necessário considerar outras obrigações relacionadas à atividade e à situação tributária específica.
Portanto:
FATURAMENTO ≠ DINHEIRO PESSOAL DISPONÍVEL
Misturar dinheiro profissional e pessoal pode fazer você acreditar que possui muito mais recursos para consumo do que realmente tem.
Separe as finanças pessoais das finanças do negócio
Se você trabalha por conta própria ou possui um pequeno negócio, essa separação ajuda bastante.
Imagine uma conta recebendo:
R$ 10.000 em vendas.
Isso não significa que você possui:
R$ 10.000 para gastar pessoalmente.
Parte daquele dinheiro talvez precise pagar:
fornecedores;
impostos;
estoque;
equipamentos;
serviços;
custos operacionais.
Uma organização mais clara separa:
DINHEIRO DO NEGÓCIO
↓
custos e obrigações da atividade
↓
valor destinado ao proprietário
↓
ORÇAMENTO PESSOAL
Assim, seu padrão de vida não fica baseado diretamente no faturamento bruto da atividade.
E quando a renda é compartilhada pelo casal ou família?
Se o orçamento é familiar, precisamos olhar para a renda disponível da casa.
Imagine:
Pessoa A: R$ 3.200 líquidos
Pessoa B: R$ 2.800 líquidos
Renda familiar:
R$ 6.000
Se todas as despesas são compartilhadas, esse pode ser o ponto de partida do orçamento familiar.
Mas cada família pode organizar isso de maneiras diferentes.
Algumas juntam toda a renda.
Outras dividem despesas proporcionalmente.
Outras mantêm parte individual e parte compartilhada.
O importante é que o orçamento deixe claro:
quanto entra para as despesas comuns;
quem é responsável por cada compromisso;
quanto permanece individual;
quanto será destinado às prioridades familiares.
Sem essa clareza, duas pessoas podem acreditar que determinado dinheiro está disponível quando ele já possui outra função.
Não conte duas vezes o mesmo dinheiro
Esse erro parece estranho, mas acontece.
Imagine que você recebeu:
R$ 4.000 de salário.
Depois transferiu:
R$ 500 da conta A para a conta B.
Ao analisar todas as movimentações, alguém pode registrar:
Salário: R$ 4.000
Transferência recebida: R$ 500
Total de renda: R$ 4.500
Mas aqueles R$ 500 não são nova renda.
São apenas o mesmo dinheiro mudando de lugar.
O mesmo cuidado vale para:
transferências entre contas próprias;
resgates de valores já acumulados;
movimentações internas;
pagamentos estornados.
Seu orçamento precisa registrar renda verdadeira, não apenas entradas no extrato.
Limite do cartão também não é renda
Imagine:
Renda disponível: R$ 3.500
Limite do cartão: R$ 5.000
Seu poder de compra não se transformou em:
R$ 8.500.
O limite representa crédito disponível.
Tudo que você utilizar precisará ser pago posteriormente.
Portanto:
RENDA = dinheiro que efetivamente pertence ao seu fluxo financeiro
enquanto:
LIMITE = capacidade de assumir uma obrigação futura.
Confundir os dois é uma das maneiras mais rápidas de comprometer a renda dos próximos meses.
Cheque especial também não aumenta sua renda
A mesma lógica vale para o limite da conta.
Imagine:
Saldo: R$ 500
Cheque especial disponível: R$ 2.000
O aplicativo pode mostrar uma disponibilidade total maior.
Mas isso não significa que você possui R$ 2.500.
Você possui:
R$ 500 próprios
e
R$ 2.000 de crédito, sujeitos às condições contratadas caso utilizados.
Seu orçamento deve trabalhar com recursos próprios disponíveis, não com crédito como se fosse renda.
Crie sua tabela de renda mensal
Agora vamos transformar este passo em uma ferramenta prática.
Monte algo parecido com:
| Fonte | Tipo | Valor líquido |
|---|---|---|
| Salário | Recorrente | R$ ____ |
| Comissão | Variável | R$ ____ |
| Freelance | Variável | R$ ____ |
| Aluguel | Recorrente | R$ ____ |
| Outra renda | ______ | R$ ____ |
| Total de referência | R$ ____ |
Depois separe:
Renda recorrente mais previsível
R$ ______
Renda variável média
R$ ______
Renda mensal de referência para o orçamento
R$ ______
Esse último número será extremamente importante.
É a partir dele que começaremos a distribuir o restante do dinheiro.
Faça o teste da renda disponível
Antes de seguir para o próximo passo, responda:
1. Estou utilizando valores líquidos?
2. Separei renda recorrente de entradas extraordinárias?
3. Minha renda variável está sendo estimada de maneira conservadora?
4. Excluí limite do cartão e cheque especial?
5. Não estou contando transferências entre minhas próprias contas como renda?
6. Se sou autônomo, diferenciei faturamento de dinheiro pessoal disponível?
7. Consigo dizer quanto dinheiro posso realmente utilizar para montar meu orçamento?
Se a resposta final for:
“Sim. Minha renda mensal disponível de referência é R$ ______.”
então concluímos o primeiro passo.
O número que define os limites do seu orçamento
Suponha que, depois de fazer todo esse levantamento, você descubra:
Renda mensal disponível:
R$ 4.200
A partir de agora, existe uma regra simples:
seu orçamento não pode distribuir mais do que esses R$ 4.200 sem criar déficit ou depender de outra fonte de recursos.
Parece básico.
Mas essa informação muda completamente a maneira como enxergamos o dinheiro.
Agora temos o tamanho do nosso orçamento.
Nos próximos passos, começaremos a descobrir quanto desse valor já possui destino antes mesmo de você tomar qualquer nova decisão.
E começaremos pelas despesas mais previsíveis:
as despesas fixas.
Passo 2: liste todas as suas despesas fixas.
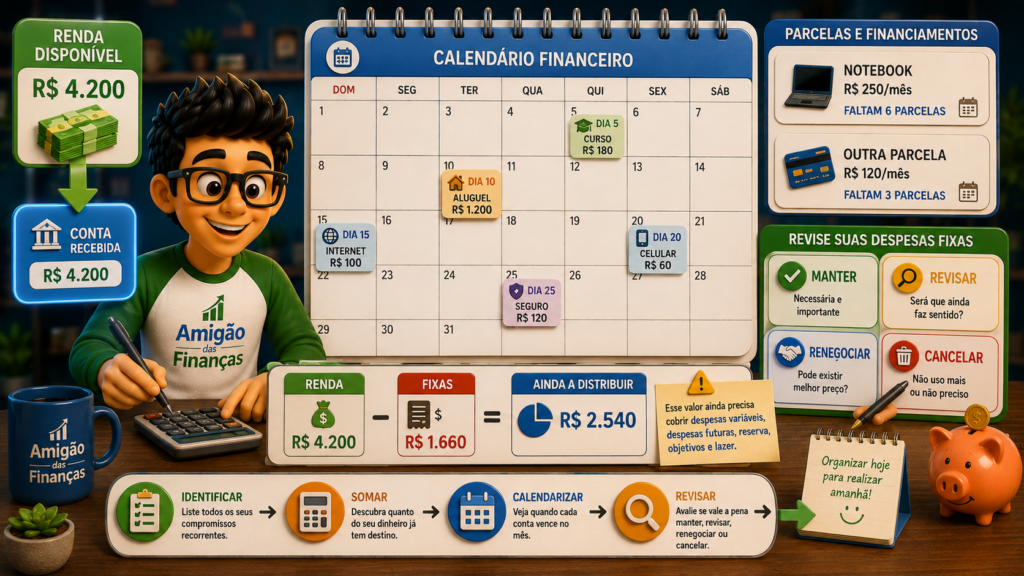
Agora que você já descobriu quanto dinheiro realmente tem disponível todos os meses, chegou a hora de identificar para onde uma parte dessa renda já está comprometida.
Começaremos pelas despesas fixas.
São justamente elas que formam grande parte da estrutura do orçamento porque costumam se repetir mês após mês e, em muitos casos, precisam ser pagas independentemente de você gastar mais ou menos durante aquele período.
Imagine que sua renda líquida seja:
R$ 4.200 por mês.
Ao olhar o saldo logo depois de receber, pode parecer que você possui R$ 4.200 disponíveis.
Mas talvez já existam compromissos como:
Aluguel — R$ 1.200
Internet — R$ 100
Plano de celular — R$ 60
Mensalidade — R$ 180
Seguro — R$ 120
Somente essas despesas representam:
R$ 1.660
Isso significa que, antes mesmo de supermercado, transporte, lazer e outros gastos do mês acontecerem, uma parte importante da renda já possui destino.
É por isso que listar as despesas fixas é tão importante.
O saldo da sua conta mostra quanto dinheiro está lá. Seu orçamento mostra quanto desse dinheiro realmente está livre para ser utilizado.
O que são despesas fixas?
De maneira prática, despesas fixas são aquelas que possuem recorrência e maior previsibilidade dentro do orçamento.
Algumas possuem exatamente o mesmo valor durante vários meses.
Por exemplo:
Aluguel — R$ 1.200
Streaming — R$ 39,90
Mensalidade de curso — R$ 150
Outras podem sofrer pequenos reajustes ou alterações ao longo do tempo, mas continuam sendo compromissos recorrentes.
O principal ponto é:
você consegue prever que aquela despesa provavelmente estará presente no próximo orçamento.
Isso permite preparar o dinheiro antecipadamente.
Despesa fixa não significa necessariamente valor idêntico para sempre
Esse é um detalhe importante.
É comum pensar que uma despesa só pode ser considerada fixa quando possui exatamente o mesmo valor todos os meses.
Na prática, para organizar um orçamento pessoal, é mais útil observar também a previsibilidade e a recorrência.
Por exemplo:
Seu aluguel pode ser:
R$ 1.200
e depois sofrer reajuste para:
R$ 1.270.
Ele não deixou de ser um compromisso recorrente por causa disso.
O mesmo pode acontecer com mensalidades e outros contratos.
Portanto, não pense apenas:
“O valor nunca muda?”
Pergunte também:
“Essa despesa continuará fazendo parte do meu orçamento nos próximos meses?”
Comece pelas despesas mais óbvias
Abra sua planilha, aplicativo ou caderno e comece registrando os compromissos que você já conhece.
Alguns exemplos:
🏠 Moradia
Aluguel;
financiamento;
condomínio, quando aplicável;
outros compromissos recorrentes relacionados à moradia.
📱 Serviços e comunicação
Internet;
plano de celular;
serviços digitais;
assinaturas.
🎓 Educação
mensalidade escolar;
faculdade;
curso recorrente;
outros compromissos educacionais.
🛡️ Proteção e contratos
seguros;
planos;
serviços contratados regularmente.
💳 Obrigações financeiras
parcelas;
financiamentos;
empréstimos;
acordos de dívidas.
Alguns desses gastos poderão receber categorias específicas posteriormente.
Por enquanto, o objetivo é simples:
descobrir quais compromissos já existem.
Não tente fazer essa lista apenas de memória
Você provavelmente se lembrará do aluguel.
Também lembrará da internet.
Mas e aquela assinatura de:
R$ 19,90?
E o serviço anual que foi parcelado?
E a mensalidade que é debitada automaticamente?
E aquela compra parcelada que ainda possui cinco prestações?
Pequenos compromissos podem passar despercebidos quando tentamos reconstruir o orçamento apenas de cabeça.
Por isso, consulte:
extratos bancários;
faturas do cartão;
débitos automáticos;
boletos;
contratos;
aplicativos de pagamento.
Analise alguns meses anteriores, quando possível.
O objetivo é encontrar despesas recorrentes que talvez tenham se tornado invisíveis por hábito.
Crie uma tabela de despesas fixas
Uma tabela simples já resolve grande parte do problema.
Por exemplo:
| Despesa | Categoria | Valor | Vencimento |
|---|---|---|---|
| Aluguel | Moradia | R$ 1.200 | Dia 10 |
| Internet | Serviços | R$ 100 | Dia 15 |
| Celular | Serviços | R$ 60 | Dia 20 |
| Curso | Educação | R$ 180 | Dia 8 |
| Seguro | Proteção | R$ 120 | Dia 25 |
| Total | R$ 1.660 |
Agora você possui duas informações fundamentais.
Renda mensal disponível
R$ 4.200
Despesas fixas identificadas
R$ 1.660
Podemos calcular:
R$ 4.200 − R$ 1.660 = R$ 2.540
Mas atenção:
esses R$ 2.540 ainda não representam dinheiro livre para gastar.
Ainda precisaremos considerar:
alimentação;
transporte;
saúde;
despesas variáveis;
gastos sazonais;
reserva;
objetivos;
e outras prioridades.
Por enquanto, estamos apenas retirando a primeira camada do orçamento.
Registre também a data de vencimento
Saber quanto custa cada despesa é importante.
Mas saber quando ela precisa ser paga pode ser igualmente útil.
Imagine:
Você recebe no dia 5.
Suas contas vencem:
Aluguel — dia 10
Curso — dia 12
Internet — dia 15
Cartão — dia 18
Seguro — dia 25
Agora você consegue visualizar o fluxo do dinheiro ao longo do mês.
Isso evita olhar para o saldo no dia 8 e pensar:
“Tenho bastante dinheiro disponível.”
quando uma grande parte dele precisará pagar compromissos nos próximos dias.
Uma maneira simples de enxergar isso é:
SALDO NA CONTA
− CONTAS A VENCER
= DISPONIBILIDADE MAIS REALISTA
Diferencie despesas fixas de despesas variáveis
Essa distinção será importante nos próximos passos.
Compare:
Aluguel
Você sabe antecipadamente que deverá pagar aproximadamente determinado valor.
Mais previsível.
Supermercado
Você sabe que haverá gasto, mas o valor pode variar significativamente.
Mais variável.
Outro exemplo:
Plano de celular
R$ 60 por mês
Mais previsível.
Combustível
Um mês:
R$ 300
Outro:
R$ 450
Outro:
R$ 380
Mais variável.
Podemos pensar:
DESPESA FIXA → compromisso recorrente e previsível
DESPESA VARIÁVEL → valor mais dependente do consumo e comportamento daquele mês
A fronteira nem sempre será perfeita.
Isso não é um problema.
O objetivo da classificação é ajudar você a planejar melhor, e não criar uma definição acadêmica para cada gasto.
E a conta de energia? É fixa ou variável?
Esse é um ótimo exemplo.
Você paga energia todos os meses.
Mas o valor pode variar:
Janeiro — R$ 180
Fevereiro — R$ 220
Março — R$ 195
Abril — R$ 250
Existe recorrência, mas existe variação.
Para fins práticos, você pode classificá-la como uma despesa recorrente variável ou trabalhar com uma média dentro das contas essenciais.
Por exemplo:
Média aproximada: R$ 211
Você poderia reservar algo próximo disso no orçamento e ajustar conforme o consumo real.
O mesmo raciocínio pode valer para:
água;
gás;
alguns serviços;
outras contas dependentes de consumo.
O importante é não deixar essas despesas fora do orçamento simplesmente porque o valor não é idêntico todos os meses.
Parcelas também precisam entrar na lista
Imagine que você comprou um notebook em:
10 × R$ 250
Talvez você pense:
“Não é uma conta fixa. É uma compra.”
Mas, durante dez meses, existe uma obrigação recorrente:
R$ 250 por mês.
Portanto, para seu orçamento atual, esse valor está comprometido.
Faça o mesmo com:
parcelamentos no cartão;
financiamentos;
empréstimos;
compras parceladas;
acordos de dívidas.
Você pode registrar:
| Compromisso | Parcela | Restantes |
|---|---|---|
| Notebook | R$ 250 | 6 |
| Móvel | R$ 120 | 3 |
| Empréstimo | R$ 300 | 14 |
Total mensal:
R$ 670
Esse é um número importante.
Porque mostra quanto da renda dos próximos meses já foi comprometida por decisões anteriores.
Registre quantas parcelas ainda faltam
Não registre apenas:
Notebook — R$ 250
Registre:
Notebook — R$ 250 — faltam 6 parcelas
Por quê?
Porque existe uma informação financeira escondida aí.
Daqui a seis meses:
R$ 250 serão liberados no orçamento.
Se você não planejar o que fará com essa margem, pode acontecer:
parcela termina → nova parcela começa.
E sua renda permanece comprometida indefinidamente.
Uma alternativa é decidir antecipadamente:
“Quando essa parcela terminar, parte desses R$ 250 irá para minha reserva.”
Assim, o fim de uma obrigação começa a fortalecer sua estrutura financeira.
Assinaturas pequenas merecem atenção especial
Uma assinatura de R$ 20 dificilmente parece preocupante.
Mas observe:
Streaming A — R$ 39,90
Streaming B — R$ 29,90
Aplicativo — R$ 19,90
Armazenamento — R$ 14,90
Serviço digital — R$ 24,90
Total:
R$ 129,50 por mês.
Em 12 meses:
R$ 1.554.
Isso não significa que você precise cancelar tudo.
Talvez utilize todos esses serviços e considere o valor adequado.
A pergunta correta é:
“Eu utilizo e valorizo aquilo pelo qual estou pagando?”
O orçamento não existe para demonizar assinaturas.
Existe para impedir que pagamentos automáticos se tornem gastos invisíveis.
Procure despesas que você esqueceu que existiam
Ao analisar extratos e cartões, você pode encontrar algo como:
R$ 9,90
R$ 19,90
R$ 34,90
todos os meses.
Talvez sejam:
aplicativos;
clubes;
serviços digitais;
seguros adicionais;
armazenamento;
assinaturas antigas.
Faça três perguntas:
Eu sabia que estava pagando isso?
Ainda utilizo?
Ainda vale o preço?
Se a resposta for não, você encontrou um possível ajuste.
E existe uma vantagem:
cancelar uma despesa recorrente desnecessária gera economia não apenas neste mês, mas potencialmente nos meses seguintes.
Não corte despesas fixas automaticamente
Depois de listar tudo, pode surgir uma tentação:
“Agora vou cancelar tudo.”
Não é essa a finalidade deste passo.
Primeiro estamos mapeando.
Depois avaliaremos.
Algumas despesas fixas são essenciais.
Outras são importantes para sua qualidade de vida.
Outras podem ser reduzidas.
Outras talvez possam ser renegociadas.
E algumas realmente podem não fazer mais sentido.
Podemos classificar:
🟢 MANTER
Necessária ou valorizada.
🟡 REVISAR
Talvez exista alternativa mais barata.
🔵 RENEGOCIAR
Pode haver possibilidade de reduzir custo.
🔴 CANCELAR
Não é mais necessária ou utilizada.
Isso transforma uma simples lista de contas em uma ferramenta de decisão.
Calcule quanto da sua renda está comprometido
Depois de listar as despesas fixas, faça uma conta simples.
Imagine:
Renda líquida: R$ 4.200
Despesas fixas: R$ 1.680
Calcule:
1.680 ÷ 4.200 × 100 = 40%
Nesse exemplo, aproximadamente 40% da renda já está comprometida com essas despesas fixas mapeadas.
Isso não significa automaticamente que 40% seja bom ou ruim.
Ainda precisamos entender quais despesas estão dentro desse valor e considerar todo o restante do orçamento.
Mas agora você possui uma informação poderosa:
antes de qualquer gasto variável, uma parcela relevante da renda já possui destino.
Cuidado com o “salário fantasma”
Imagine:
Seu aplicativo mostra:
Saldo: R$ 4.200
Você olha e pensa:
“Tenho R$ 4.200.”
Mas existem:
Aluguel — R$ 1.200
Parcelas — R$ 500
Internet e celular — R$ 160
Outros compromissos — R$ 300
Total comprometido:
R$ 2.160
Seu saldo continua mostrando:
R$ 4.200.
Mas seu orçamento já sabe:
R$ 2.160 possuem destino.
Essa diferença é uma das razões pelas quais olhar apenas o saldo bancário pode produzir uma falsa sensação de disponibilidade.
O dinheiro está na conta.
Mas parte dele já pertence às próximas contas.
Coloque as despesas em ordem de vencimento
Depois de listar tudo, organize:
| Dia | Despesa | Valor |
|---|---|---|
| 5 | Curso | R$ 180 |
| 10 | Aluguel | R$ 1.200 |
| 15 | Internet | R$ 100 |
| 20 | Celular | R$ 60 |
| 25 | Seguro | R$ 120 |
Isso cria uma espécie de calendário financeiro mensal.
Você começa a enxergar:
quando o dinheiro entra
e
quando precisa sair.
Essa visão é especialmente importante quando a pessoa recebe em mais de uma data ou possui renda variável.
Se recebe duas vezes no mês, divida os compromissos
Imagine que você receba:
R$ 2.000 no dia 5
e
R$ 2.000 no dia 20.
Em vez de enxergar simplesmente:
Renda mensal = R$ 4.000
você pode organizar quais despesas serão cobertas por cada entrada.
Por exemplo:
Recebimento do dia 5
Aluguel;
internet;
mensalidade;
supermercado da primeira metade do mês.
Recebimento do dia 20
contas seguintes;
transporte;
outras despesas;
prioridades financeiras.
Isso ajuda a evitar um problema comum:
gastar parte do primeiro recebimento com despesas que poderiam esperar e depois faltar dinheiro para uma conta que vence antes do próximo pagamento.
Despesa fixa também pode ser renegociada
O fato de uma despesa ser recorrente não significa que seu valor seja imutável.
Alguns contratos podem ser revistos periodicamente.
Por exemplo:
internet;
telefonia;
seguros;
alguns serviços;
assinaturas.
Imagine:
Internet atual: R$ 140
Nova condição adequada às suas necessidades:
R$ 100
Economia:
R$ 40 por mês
Em um ano:
R$ 480.
A vantagem de reduzir uma despesa recorrente é justamente essa:
uma decisão pode produzir economia durante vários meses.
Naturalmente, compare condições, qualidade, multas, fidelização e demais características antes de alterar contratos.
Não confunda despesa fixa com despesa intocável
Essa distinção é essencial.
FIXA ≠ OBRIGATORIAMENTE NECESSÁRIA
Você pode ter:
uma assinatura fixa desnecessária
e
uma despesa variável essencial.
Por exemplo:
Streaming que você não utiliza:
fixo, mas talvez dispensável.
Medicamento necessário cujo preço varia:
variável, mas essencial.
Por isso, posteriormente avaliaremos as despesas também por:
necessidade;
prioridade;
possibilidade de redução.
A classificação “fixa” apenas nos ajuda a entender como aquele gasto se comporta dentro do orçamento.
Faça uma auditoria rápida das suas despesas fixas
Agora observe cada item e pergunte:
Essa despesa ainda é necessária?
Eu utilizo aquilo que estou pagando?
Existe uma opção adequada mais barata?
Posso renegociar?
Existe fidelização ou multa?
Quando esse compromisso termina?
Esse valor aumentou recentemente?
Essa despesa está duplicada em outro serviço?
Você pode acrescentar uma coluna:
| Despesa | Valor | Vencimento | Situação |
|---|---|---|---|
| Aluguel | R$ 1.200 | 10 | 🟢 Manter |
| Internet | R$ 140 | 15 | 🔵 Renegociar |
| Streaming | R$ 39,90 | 18 | 🟡 Revisar |
| App antigo | R$ 19,90 | 22 | 🔴 Cancelar |
Agora sua lista começa a gerar decisões concretas.
Crie o seu “mínimo mensal comprometido”
Depois de terminar o levantamento, some os compromissos recorrentes que efetivamente precisam permanecer no orçamento.
Exemplo:
Moradia — R$ 1.200
Serviços — R$ 250
Educação — R$ 200
Parcelas — R$ 450
Outros compromissos — R$ 200
Total:
R$ 2.300
Se sua renda líquida for:
R$ 4.200
você já sabe:
R$ 2.300 possuem destino recorrente.
Restariam:
R$ 1.900
Mas novamente:
não considere esses R$ 1.900 como dinheiro totalmente livre.
Ainda precisamos descobrir quanto será necessário para despesas que mudam durante o mês.
E é exatamente isso que faremos no próximo passo.
Checklist do Passo 2
Antes de continuar, confirme:
( ) Listei meus compromissos recorrentes.
( ) Consultei extratos e faturas, em vez de depender apenas da memória.
( ) Registrei os valores.
( ) Registrei as datas de vencimento.
( ) Incluí parcelas e financiamentos.
( ) Anotei quantas parcelas ainda faltam.
( ) Identifiquei assinaturas recorrentes.
( ) Classifiquei o que posso manter, revisar, renegociar ou cancelar.
( ) Calculei o total das despesas fixas.
( ) Sei quanto da minha renda já está comprometido.
Ao concluir essa etapa, seu orçamento começa a ficar muito mais claro.
Antes você tinha apenas:
RENDA DISPONÍVEL
Agora possui:
RENDA DISPONÍVEL
↓
DESPESAS FIXAS
↓
VALOR AINDA A SER DISTRIBUÍDO
Mas existe outra parte importante da equação.
Supermercado, combustível, lazer, alimentação fora de casa e diversos outros gastos não permanecem exatamente iguais todos os meses.
Por isso, nosso próximo passo será:
calcular suas despesas variáveis.
Passo 3: calcule suas despesas variáveis.
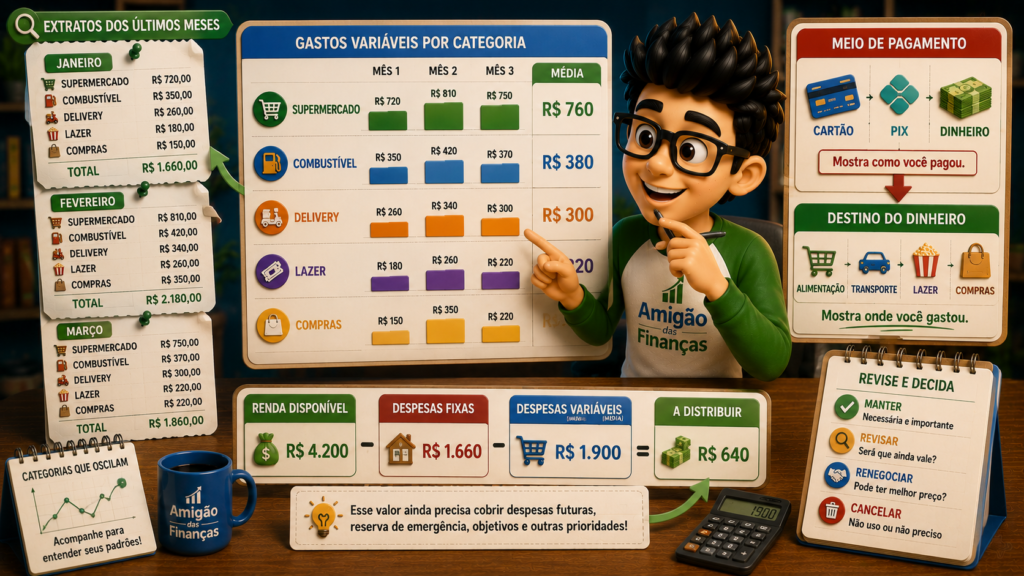
Depois de identificar sua renda mensal disponível e listar os compromissos fixos, chegamos a uma parte do orçamento que costuma exigir um pouco mais de atenção:
as despesas variáveis.
Diferentemente de um aluguel ou de uma mensalidade, esses gastos podem mudar bastante de um mês para outro.
Você sabe que provavelmente gastará com supermercado.
Mas quanto?
R$ 600?
R$ 750?
R$ 900?
Você sabe que precisará abastecer o carro.
Mas a quantidade dependerá de quanto dirigir.
O mesmo acontece com restaurantes, delivery, lazer, farmácia, roupas e diversas outras despesas.
É justamente essa variação que pode criar uma falsa impressão:
“Eu sei quanto são minhas contas, então sei quanto gasto por mês.”
Talvez não.
As contas fixas são apenas uma parte da história.
As despesas variáveis mostram quanto seu estilo de vida realmente custa no dia a dia.
O que são despesas variáveis?
De maneira simples, são gastos cujo valor pode aumentar ou diminuir de acordo com consumo, necessidade, comportamento ou circunstâncias daquele mês.
Alguns exemplos:
🛒 supermercado;
⛽ combustível;
🍔 alimentação fora de casa;
📦 delivery;
🎬 lazer;
👕 roupas;
💊 farmácia;
🛍️ compras pessoais;
🚕 transporte por aplicativo;
☕ pequenos gastos cotidianos.
Imagine o combustível:
Janeiro — R$ 350
Fevereiro — R$ 420
Março — R$ 310
Abril — R$ 460
A despesa existe com frequência, mas seu valor não permanece exatamente igual.
Esse comportamento é o que precisamos capturar no orçamento.
Nem toda despesa variável é dispensável
Esse é um ponto fundamental.
Variável não significa desnecessária.
Supermercado pode variar e ainda ser essencial.
Medicamentos podem variar e ser indispensáveis.
Combustível pode variar e ser necessário para trabalhar.
Ao mesmo tempo, uma assinatura mensal pode ser fixa e completamente dispensável.
Portanto, não confunda:
FIXA × VARIÁVEL
com:
NECESSÁRIA × DESNECESSÁRIA.
São classificações diferentes.
Por enquanto, queremos entender como o gasto se comporta.
Mais adiante, poderemos decidir onde existe espaço para redução.
Não tente adivinhar quanto você gasta
Imagine que alguém diga:
“Acho que gasto uns R$ 500 por mês com supermercado.”
Então abre o extrato.
Depois analisa o cartão.
E encontra:
Supermercado A — R$ 280
Supermercado B — R$ 190
Compra rápida — R$ 95
Feira — R$ 120
Total:
R$ 685
A diferença entre percepção e realidade foi:
R$ 185.
Agora imagine essa diferença acontecendo em várias categorias.
Supermercado.
Delivery.
Combustível.
Restaurantes.
Compras.
O orçamento poderia ficar centenas de reais distante da realidade.
Por isso:
não estime suas despesas variáveis apenas pela memória. Use seus próprios registros.
Analise seus últimos meses
Uma das melhores maneiras de descobrir quanto você realmente gasta é consultar um período recente.
Você pode utilizar:
extratos bancários;
faturas do cartão;
Pix;
carteiras digitais;
aplicativos financeiros;
registros próprios.
Se possível, observe pelo menos alguns meses.
Imagine seus gastos com supermercado:
| Mês | Supermercado |
|---|---|
| Janeiro | R$ 720 |
| Fevereiro | R$ 810 |
| Março | R$ 750 |
Agora temos uma referência.
Média:
(720 + 810 + 750) ÷ 3
= R$ 760
Em vez de colocar aleatoriamente:
Supermercado = R$ 500
podemos começar com uma referência muito mais próxima da realidade:
aproximadamente R$ 760.
Depois veremos se existe espaço para redução.
Calcule uma média para cada categoria
Faça o mesmo para outras despesas.
Por exemplo:
| Categoria | Mês 1 | Mês 2 | Mês 3 | Média |
|---|---|---|---|---|
| Supermercado | R$ 720 | R$ 810 | R$ 750 | R$ 760 |
| Combustível | R$ 350 | R$ 420 | R$ 370 | R$ 380 |
| Delivery | R$ 260 | R$ 340 | R$ 300 | R$ 300 |
| Lazer | R$ 180 | R$ 260 | R$ 220 | R$ 220 |
| Compras | R$ 150 | R$ 350 | R$ 220 | R$ 240 |
Agora começamos a enxergar algo muito mais interessante.
Essas cinco categorias representam, em média:
R$ 1.900 por mês.
Talvez nenhuma delas isoladamente parecesse especialmente preocupante.
Mas juntas revelam uma parte significativa do custo mensal.
Média não é uma promessa
Existe um cuidado importante.
Se sua média de supermercado foi:
R$ 760
isso não significa que no próximo mês você gastará exatamente R$ 760.
Pode ser:
R$ 710
ou:
R$ 820.
A média serve como referência de planejamento.
Não como previsão perfeita.
O objetivo é sair de:
“Não faço ideia de quanto gasto.”
para:
“Normalmente meu gasto fica próximo desta faixa.”
Essa mudança já melhora muito a qualidade do orçamento.
Observe também os meses fora do padrão
Imagine:
Janeiro — R$ 300
Fevereiro — R$ 320
Março — R$ 310
Abril — R$ 900
Antes de simplesmente calcular a média, pergunte:
O que aconteceu em abril?
Talvez tenha sido uma viagem.
Talvez uma compra extraordinária.
Talvez algum evento específico.
Se aquele gasto não representa seu comportamento normal, pode fazer sentido tratá-lo separadamente.
Por outro lado, se esses “meses excepcionais” aparecem frequentemente, talvez eles não sejam tão excepcionais assim.
Esse é um aprendizado importante:
se todo mês surge uma exceção diferente, seu orçamento precisa prever espaço para elas.
Separe supermercado de alimentação fora de casa
Uma categoria chamada apenas:
“Alimentação”
pode esconder informações importantes.
Imagine:
Alimentação total — R$ 1.300
Parece alto?
Talvez.
Mas precisamos entender:
Supermercado — R$ 750
Restaurantes — R$ 250
Delivery — R$ 300
Agora conseguimos tomar decisões melhores.
Talvez o supermercado esteja adequado.
Mas delivery esteja consumindo mais do que você gostaria.
Ou talvez restaurantes sejam uma prioridade pessoal e o problema esteja em outro lugar.
Quanto melhor a classificação, melhor a decisão.
Mas sem exagerar.
Você não precisa criar:
arroz
feijão
café
frutas
carnes
como categorias financeiras separadas.
O orçamento precisa ser detalhado o suficiente para ajudar — não para criar trabalho desnecessário.
Pequenos gastos também entram na conta
Um café de:
R$ 8
parece irrelevante.
Um lanche de:
R$ 15
também.
Uma corrida curta:
R$ 18
Uma compra rápida:
R$ 25
O problema não é necessariamente nenhum desses gastos individualmente.
O problema aparece quando eles acontecem repetidamente e não são percebidos.
Por exemplo:
R$ 10 × 20 dias = R$ 200
Isso não significa:
“Nunca mais compre café.”
Significa:
saiba quanto esse hábito representa no seu orçamento e decida se ele faz sentido para você.
Educação financeira não consiste em transformar cada pequeno prazer em vilão.
Consiste em transformar gastos invisíveis em decisões conscientes.
Use a fatura do cartão com cuidado
A fatura pode ajudar bastante a identificar despesas variáveis.
Mas existe um detalhe:
ela mistura diferentes tipos de gastos.
Você pode encontrar:
Supermercado — R$ 250
Streaming — R$ 39,90
Combustível — R$ 180
Parcela do notebook — R$ 250
Restaurante — R$ 90
Farmácia — R$ 70
Não registre simplesmente:
Cartão de crédito = R$ 879,90
Isso esconde a informação mais importante:
o que foi comprado.
O cartão é apenas o meio de pagamento.
As categorias reais são:
supermercado;
assinaturas;
combustível;
parcelas;
alimentação;
saúde.
Essa distinção será essencial para entender onde seu dinheiro está indo.
Pix também não é uma categoria
O mesmo vale para:
Pix
dinheiro
débito
boleto
Esses são meios de pagamento.
Imagine:
Pix — R$ 600
Isso não diz praticamente nada sobre seu comportamento financeiro.
Talvez os R$ 600 tenham sido:
R$ 300 de supermercado
R$ 150 de restaurante
R$ 100 de combustível
R$ 50 de lazer
As categorias mostram o destino do dinheiro.
O meio de pagamento mostra apenas como ele saiu da conta.
Cuidado para não contar a mesma despesa duas vezes
Esse erro acontece especialmente com cartão de crédito.
Imagine que você registre durante o mês:
Supermercado — R$ 400
Combustível — R$ 250
Restaurante — R$ 150
Todos pagos no cartão.
Depois registra também:
Fatura do cartão — R$ 800
Agora seu orçamento mostra:
R$ 1.600
Mas você gastou:
R$ 800.
O mesmo dinheiro foi contabilizado duas vezes.
Escolha um método consistente.
Se você classifica as compras individualmente, não deve registrar novamente o pagamento integral da fatura como uma nova despesa.
Dinheiro em espécie merece atenção
Imagine que todo mês você saque:
R$ 500.
Depois de algumas semanas:
R$ 0.
Você sabe para onde foi?
Talvez não.
Dinheiro em espécie pode se tornar uma categoria invisível porque o extrato mostra apenas:
SAQUE — R$ 500
mas não mostra:
R$ 30 — lanche
R$ 20 — estacionamento
R$ 60 — feira
R$ 15 — café
Se utiliza bastante dinheiro físico, vale registrar esses gastos durante algum tempo até compreender seu padrão.
Não precisa fazer isso eternamente.
O objetivo inicial é descobrir:
para onde o dinheiro está indo.
Separe gastos essenciais dos ajustáveis
Depois de calcular as médias, podemos acrescentar outra classificação.
Por exemplo:
Mais essenciais
🛒 supermercado;
⛽ transporte necessário;
💊 medicamentos;
outros gastos básicos.
Mais ajustáveis
🍔 delivery;
🎬 lazer;
🛍️ compras pessoais;
🍽️ restaurantes;
entretenimento.
Isso não significa que os gastos ajustáveis precisem ser eliminados.
Significa apenas que, caso o orçamento não feche, geralmente existe mais flexibilidade para modificar alguns deles.
Essa informação será útil quando definirmos limites para as categorias.
Descubra seus gastos variáveis essenciais
Imagine:
Supermercado — R$ 760
Combustível necessário — R$ 380
Farmácia — R$ 100
Total:
R$ 1.240
Esses gastos variam, mas fazem parte da estrutura básica daquele orçamento.
Agora compare com:
Delivery — R$ 300
Lazer — R$ 220
Compras — R$ 240
Total:
R$ 760
Agora temos:
Variáveis essenciais: R$ 1.240
Variáveis mais ajustáveis: R$ 760
Total variável médio: R$ 2.000
Essa separação será muito útil quando precisarmos fazer ajustes.
Compare as despesas variáveis com sua renda
Vamos continuar com o exemplo do artigo.
Renda disponível
R$ 4.200
Despesas fixas
R$ 1.660
Despesas variáveis médias
Suponha:
R$ 1.900
Agora:
R$ 4.200 − R$ 1.660 − R$ 1.900
Resultado:
R$ 640
Parece que sobrariam R$ 640.
Mas ainda não terminamos.
Precisaremos considerar:
despesas que não aparecem todos os meses;
dívidas específicas;
reserva financeira;
objetivos;
outras prioridades.
É justamente por isso que não devemos olhar para esses R$ 640 e pensar imediatamente:
“Esse dinheiro está livre para gastar.”
O orçamento ainda está sendo construído.
Identifique categorias que oscilam demais
Imagine seu gasto com delivery:
Janeiro — R$ 120
Fevereiro — R$ 480
Março — R$ 180
Abril — R$ 520
Existe muita variação.
Isso merece investigação.
Pergunte:
O que acontece nos meses mais altos?
Fim de semana?
Falta de planejamento das refeições?
Mais trabalho?
Promoções?
Eventos?
Compras impulsivas?
Talvez o problema não seja simplesmente:
“delivery é caro.”
Pode existir um padrão comportamental.
E identificar padrões é uma das maiores vantagens de acompanhar despesas variáveis.
Transforme valores mensais em limites semanais quando ajudar
Algumas categorias são difíceis de controlar olhando apenas para o mês inteiro.
Imagine:
Lazer — R$ 400/mês
No primeiro final de semana você gasta:
R$ 250.
Ainda restam três semanas.
Uma alternativa é trabalhar com uma referência semanal:
R$ 400 ÷ 4 ≈ R$ 100 por semana
Isso não precisa ser rígido.
Uma semana pode gastar R$ 70.
Outra R$ 130.
Mas a referência ajuda a perceber cedo quando o ritmo está elevado.
O mesmo pode funcionar para:
alimentação fora;
delivery;
pequenos gastos;
compras pessoais.
Faça uma checagem no meio do mês
Imagine:
Orçamento de delivery
R$ 300
No dia 15 você já gastou:
R$ 240
Restante:
R$ 60
Essa informação permite agir.
Você pode reduzir pedidos durante a segunda metade do mês.
Sem acompanhamento, talvez só descubra no fechamento:
Delivery realizado: R$ 480
Nesse momento, não existe mais como corrigir aquele mês.
Por isso, orçamento eficiente não significa apenas:
planejar no dia 1.
Significa:
acompanhar enquanto ainda existe tempo para decidir.
Não transforme toda variação em fracasso
Você planejou:
Supermercado — R$ 750
Terminou:
R$ 780
Isso significa que seu orçamento falhou?
Não necessariamente.
Analise o contexto.
Talvez os preços tenham aumentado.
Talvez tenha sido necessário comprar itens que durarão mais de um mês.
Talvez sua estimativa precise apenas de um pequeno ajuste.
O problema não é ultrapassar uma categoria ocasionalmente.
O problema é:
ultrapassar repetidamente sem investigar o motivo.
Planejado x realizado
A partir de agora, vale começar a utilizar esta estrutura:
| Categoria | Planejado | Realizado | Diferença |
|---|---|---|---|
| Supermercado | R$ 760 | R$ 790 | +R$ 30 |
| Combustível | R$ 380 | R$ 350 | -R$ 30 |
| Delivery | R$ 300 | R$ 420 | +R$ 120 |
| Lazer | R$ 220 | R$ 190 | -R$ 30 |
| Compras | R$ 240 | R$ 300 | +R$ 60 |
Agora conseguimos enxergar rapidamente:
🟢 categorias dentro do esperado;
🟠 categorias próximas do limite;
🔴 categorias acima do planejado.
Mais importante:
conseguimos decidir onde investigar primeiro.
Não tente reduzir tudo ao mesmo tempo
Depois de descobrir seus gastos variáveis, talvez você pense:
“Preciso cortar tudo.”
Evite essa reação.
Suponha:
Supermercado — R$ 760
Combustível — R$ 380
Delivery — R$ 300
Lazer — R$ 220
Compras — R$ 240
Talvez você descubra que supermercado e combustível já estão razoáveis.
Mas delivery e compras possuem espaço para redução.
Então pode concentrar o esforço nessas categorias.
Por exemplo:
Delivery: R$ 300 → R$ 220
Compras: R$ 240 → R$ 180
Economia potencial:
R$ 140/mês
Em 12 meses:
R$ 1.680
Uma mudança relativamente pequena pode produzir um resultado relevante quando mantida.
Seu orçamento começa a ganhar forma
Até agora descobrimos:
Passo 1
Quanto dinheiro entra.
↓
Passo 2
Quanto já está comprometido com despesas fixas.
↓
Passo 3
Quanto seu cotidiano costuma consumir em despesas variáveis.
Agora começamos a enxergar o verdadeiro custo da vida mensal.
Mas existe uma categoria de gastos que costuma sabotar muitos orçamentos.
São despesas que não aparecem todo mês, mas que inevitavelmente aparecem em algum momento.
IPVA.
IPTU.
Seguro.
Material escolar.
Manutenção.
Presentes.
Renovações.
Quando chegam, parecem inesperadas.
Mas muitas delas poderiam ter sido previstas.
E é justamente isso que resolveremos no próximo passo:
não esquecer das despesas que não aparecem todos os meses.
Checklist do Passo 3
Antes de continuar, confirme:
( ) Analisei meus últimos meses.
( ) Consultei extratos e faturas.
( ) Separei gastos por categoria.
( ) Não tratei cartão, Pix ou dinheiro como categorias de consumo.
( ) Evitei contabilizar a mesma despesa duas vezes.
( ) Calculei médias para os principais gastos variáveis.
( ) Identifiquei despesas essenciais e mais ajustáveis.
( ) Encontrei categorias com grande oscilação.
( ) Sei aproximadamente quanto minhas despesas variáveis representam por mês.
Se você conseguiu preencher essas informações, agora já possui uma visão muito mais próxima do custo real do seu estilo de vida.
Passo 4: não esqueça das despesas que não aparecem todos os meses.
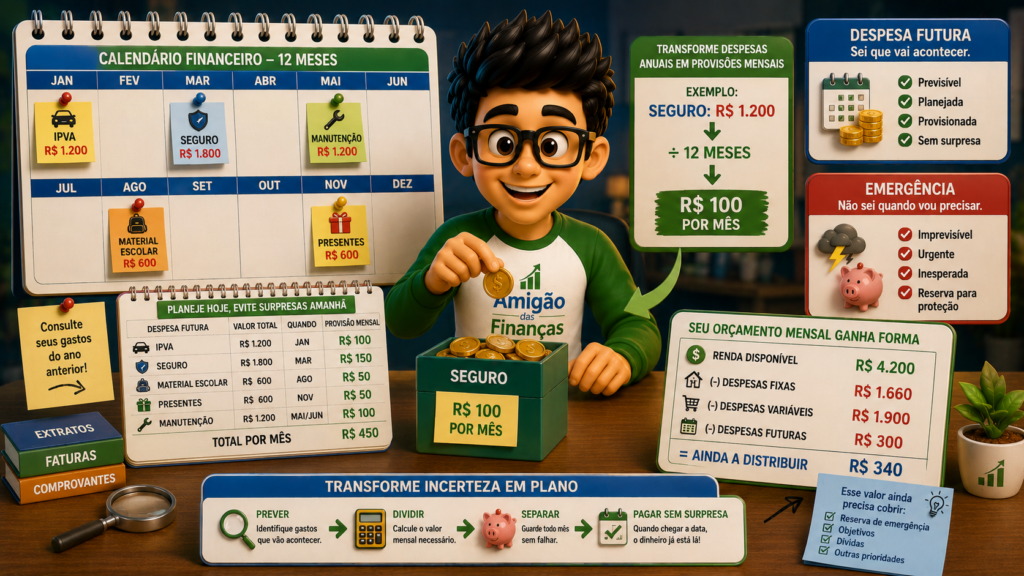
Até aqui, nosso orçamento começou a revelar duas grandes partes da vida financeira:
despesas fixas, que aparecem regularmente e são relativamente previsíveis;
e
despesas variáveis, que acontecem no cotidiano, mas podem mudar de valor.
Ainda existe, porém, uma terceira categoria capaz de desorganizar até um orçamento aparentemente bem montado.
São aquelas despesas que não aparecem todos os meses.
IPVA.
IPTU.
Seguro.
Material escolar.
Manutenção do veículo.
Presentes.
Consultas.
Renovações.
Taxas anuais.
Pequenos reparos na casa.
Como elas ficam algum tempo sem aparecer, é fácil esquecê-las.
Então chega o mês do pagamento e surge aquela sensação:
“De onde vou tirar esse dinheiro?”
O problema é que muitas dessas despesas não são exatamente inesperadas.
Elas apenas são menos frequentes.
Se você sabe que uma despesa provavelmente acontecerá, mesmo que apenas uma vez por ano, ela precisa fazer parte do seu planejamento mensal.
Nem toda despesa que aparece de repente é uma emergência
Imagine que em janeiro você precise pagar:
IPVA — R$ 1.200
Se você já sabia que possui um veículo e que esse compromisso ocorre periodicamente, o pagamento não surgiu exatamente de forma imprevisível.
O que aconteceu foi:
a despesa era previsível, mas não estava provisionada.
Existe uma diferença importante entre:
Despesa previsível
Você sabe que provavelmente acontecerá e consegue estimar aproximadamente quando.
Exemplos:
IPVA;
IPTU;
seguro;
material escolar;
anuidade;
manutenção preventiva;
presentes de datas conhecidas.
Emergência
É uma situação relevante que não estava razoavelmente prevista no planejamento normal.
Por exemplo, determinadas perdas inesperadas de renda ou reparos urgentes e imprevisíveis.
Essa distinção é importante porque reserva de emergência não deveria funcionar como conta para tudo aquilo que esquecemos de planejar.
O problema do “mês caro”
É comum ouvir:
“Este mês foi muito caro.”
Mas, quando analisamos o motivo, encontramos:
seguro do carro;
material escolar;
aniversários;
IPVA;
uma manutenção que já estava programada.
Talvez o problema não seja exatamente aquele mês.
Talvez várias despesas previsíveis tenham sido concentradas nele sem preparação anterior.
Imagine:
Janeiro
Renda: R$ 4.200
Despesas normais: R$ 3.700
Aparentemente sobrariam:
R$ 500
Mas chegam:
IPVA — R$ 1.200
Material escolar — R$ 600
Resultado adicional:
R$ 1.800
Agora o orçamento fica:
R$ 1.300 negativo.
A pessoa pode recorrer ao cartão ou parcelar essas despesas.
Então parte do problema de janeiro passa para:
fevereiro;
março;
abril;
e talvez outros meses.
Uma despesa anual acabou comprometendo vários orçamentos futuros.
Transforme despesas anuais em despesas mensais
Uma das maneiras mais simples de resolver esse problema é utilizar provisões mensais.
Imagine novamente:
Seguro anual
R$ 1.200
Em vez de esperar o vencimento chegar:
R$ 1.200 ÷ 12 = R$ 100
Você pode separar:
R$ 100 por mês
Depois de 12 meses:
R$ 100 × 12 = R$ 1.200
O dinheiro já estará preparado para aquela finalidade.
A despesa continua existindo.
O que mudou foi a forma como ela impacta seu orçamento:
SEM PROVISÃO
R$ 0 → R$ 0 → R$ 0 → R$ 0 → R$ 1.200
versus
COM PROVISÃO
R$ 100 → R$ 100 → R$ 100 → R$ 100 → …
Financeiramente, o compromisso continua sendo R$ 1.200.
Mas o impacto mensal se torna muito mais previsível.
Crie uma categoria chamada “despesas futuras”
No seu orçamento, você pode criar uma categoria específica:
DESPESAS FUTURAS
Dentro dela, coloque provisões para gastos previsíveis.
Por exemplo:
| Despesa | Valor previsto | Prazo | Provisão mensal |
|---|---|---|---|
| IPVA | R$ 1.200 | 12 meses | R$ 100 |
| Seguro | R$ 1.800 | 12 meses | R$ 150 |
| Material escolar | R$ 600 | 12 meses | R$ 50 |
| Presentes | R$ 600 | 12 meses | R$ 50 |
| Manutenção | R$ 1.200 | 12 meses | R$ 100 |
| Total mensal | R$ 450 |
Agora existe uma informação muito importante.
Seu custo mensal não é apenas:
contas do mês + gastos do mês.
Também existe:
R$ 450 destinados a despesas futuras.
Isso torna seu orçamento muito mais próximo da realidade.
Nem sempre você terá 12 meses para juntar
Imagine que seu seguro de:
R$ 1.200
vence daqui a:
6 meses.
E você ainda não separou nada.
Nesse caso:
R$ 1.200 ÷ 6 = R$ 200 por mês
A fórmula é simples:
Valor necessário ÷ meses restantes = provisão mensal
Outro exemplo:
Você sabe que precisará de aproximadamente:
R$ 900
para determinada despesa daqui a nove meses.
Então:
R$ 900 ÷ 9 = R$ 100 por mês
Agora aquele gasto deixa de ser apenas:
“alguma coisa que acontecerá no futuro”
e se transforma em:
uma pequena obrigação mensal planejada.
Se você já possui parte do dinheiro, considere apenas o que falta
Imagine:
Despesa futura: R$ 1.500
Você já possui:
R$ 600 separados
Faltam:
R$ 900
Prazo:
9 meses
Então:
R$ 900 ÷ 9 = R$ 100 por mês
Não é necessário provisionar novamente aquilo que já está reservado.
A conta fica:
VALOR DA DESPESA
−
VALOR JÁ RESERVADO
=
VALOR A CONSTRUIR
Depois:
VALOR A CONSTRUIR ÷ MESES RESTANTES
=
PROVISÃO MENSAL
Faça um calendário financeiro anual
Uma ferramenta extremamente útil é deixar de olhar apenas para:
“este mês”.
Pegue um calendário e pense nos próximos 12 meses.
Por exemplo:
Janeiro
IPVA;
material escolar.
Março
seguro.
Maio
aniversário importante.
Junho
manutenção preventiva.
Agosto
renovação de algum serviço.
Novembro
presentes ou compras planejadas.
Dezembro
festas e despesas de fim de ano.
Sua lista naturalmente será diferente.
O objetivo é visualizar:
quais meses possuem despesas adicionais previsíveis.
Quando colocamos tudo em um calendário, muitos “imprevistos” começam a parecer bastante previsíveis.
Consulte o ano anterior
Se estiver difícil lembrar dessas despesas, existe uma fonte excelente de informação:
seus próprios registros do ano passado.
Analise:
extratos;
faturas;
comprovantes;
agenda;
e-mails de cobrança;
histórico bancário.
Procure gastos grandes ou incomuns.
Pergunte:
“Esse gasto provavelmente acontecerá novamente?”
Talvez você encontre:
seguro;
imposto;
revisão;
matrícula;
assinatura anual;
presentes;
viagens familiares recorrentes.
O passado pode funcionar como um mapa para construir o orçamento futuro.
Despesas sazonais também merecem planejamento
Alguns gastos não acontecem em uma data exata, mas possuem certa sazonalidade.
Por exemplo:
festas de fim de ano;
férias;
volta às aulas;
datas comemorativas;
manutenção;
períodos específicos de maior consumo.
Imagine que todo dezembro você gaste aproximadamente:
R$ 1.200
com presentes, confraternizações e outras despesas.
Em vez de chegar a dezembro e colocar tudo no cartão:
R$ 1.200 ÷ 12 = R$ 100 por mês
Você pode preparar gradualmente esse valor.
Mais uma vez:
a despesa não desaparece.
Mas deixa de surpreender o orçamento.
Presentes também podem ser planejados
Aniversários não costumam surgir de surpresa.
Natal também não.
Datas comemorativas geralmente estão no calendário.
Se você costuma gastar aproximadamente:
R$ 600 por ano
com presentes:
R$ 600 ÷ 12 = R$ 50 por mês
Isso não significa que você precise colocar R$ 50 em uma caixa física todos os meses.
Significa que seu orçamento reconhece:
essa despesa existe ao longo do ano.
Dependendo do método utilizado, você pode manter o valor separado em um espaço específico destinado a essa finalidade.
Manutenção também precisa aparecer
Imagine que seu carro funcione perfeitamente hoje.
Isso significa que você nunca terá despesas com:
pneus;
revisões;
trocas de óleo;
peças;
manutenções preventivas?
Provavelmente não.
O mesmo vale para uma casa.
Em algum momento podem surgir:
pequenos reparos;
trocas;
manutenções;
equipamentos que precisam ser substituídos.
Nem sempre conseguimos prever exatamente quanto e quando.
Mas podemos reconhecer que essas despesas fazem parte da realidade.
Criar uma provisão específica para manutenção pode evitar que qualquer reparo relativamente previsível seja tratado automaticamente como emergência.
Provisão não é a mesma coisa que reserva de emergência
Essa diferença merece destaque.
🗓️ Provisão para despesas futuras
Possui uma finalidade relativamente conhecida.
Exemplo:
Seguro daqui a 8 meses — R$ 1.200
Você sabe:
o que será pago;
aproximadamente quando;
aproximadamente quanto.
🐷 Reserva de emergência
Existe para acontecimentos relevantes e realmente inesperados ou de difícil previsão.
Você não sabe necessariamente:
quando será necessária;
qual situação ocorrerá;
quanto será utilizado.
Podemos resumir:
PROVISÃO = dinheiro para algo que você espera.
RESERVA = proteção para algo relevante que você não esperava.
Separar essas duas funções torna sua organização muito mais clara.
Não crie uma única “reserva” para tudo
Imagine possuir:
R$ 5.000 guardados.
Parece ótimo.
Mas você sabe que:
R$ 1.500 são para o seguro;
R$ 1.000 são para impostos;
R$ 500 são para presentes;
R$ 2.000 são realmente reserva de emergência.
Na prática, sua reserva de emergência não é:
R$ 5.000.
É:
R$ 2.000
Os outros R$ 3.000 já possuem destino.
Essa distinção evita uma falsa sensação de segurança.
Use “caixinhas” ou fundos separados quando isso ajudar
Você pode organizar mentalmente ou em ferramentas apropriadas diferentes objetivos:
IPVA
Seguro
Manutenção
Presentes
Viagem
Reserva de emergência
O importante é conseguir identificar:
quanto pertence a cada finalidade.
Não é necessário necessariamente possuir uma conta bancária diferente para cada objetivo.
A separação pode acontecer em:
planilha;
aplicativo;
subcontas ou funcionalidades bancárias;
outro método de organização.
O método importa menos do que a clareza.
E se a despesa futura for apenas uma estimativa?
Nem sempre você saberá exatamente quanto custará.
Imagine que a manutenção anual costuma ficar entre:
R$ 800 e R$ 1.200.
Você pode trabalhar com uma estimativa prudente.
Por exemplo:
R$ 1.200 ÷ 12 = R$ 100 por mês
Se gastar apenas:
R$ 900
restarão:
R$ 300
que podem continuar no fundo para futuras manutenções ou ser redirecionados de acordo com seu planejamento.
É melhor trabalhar com uma estimativa razoável do que simplesmente fingir que a despesa não existirá.
Cuidado para não planejar apenas os grandes gastos
Despesas anuais pequenas também se acumulam.
Imagine:
Assinatura anual — R$ 240
Taxa — R$ 180
Presente — R$ 300
Renovação — R$ 120
Pequena manutenção — R$ 360
Total:
R$ 1.200
Dividido por 12:
R$ 100 por mês
Nenhum gasto isoladamente parecia enorme.
Mas juntos representam outra categoria relevante do orçamento.
Atualize as provisões quando os preços mudarem
Imagine que você separava:
R$ 100/mês
para uma despesa anual estimada em:
R$ 1.200.
Na renovação, descobre que agora custará:
R$ 1.440.
Nova referência:
R$ 1.440 ÷ 12 = R$ 120/mês
Seu orçamento precisa acompanhar a realidade.
Por isso, depois de pagar uma despesa recorrente anual, aproveite para atualizar:
valor;
próximo vencimento;
nova provisão mensal.
Assim, o sistema continua funcionando.
Quando uma despesa prevista chegar, não conte novamente como gasto do mês
Existe aqui um detalhe de controle.
Imagine que você separou:
R$ 100 por mês durante 12 meses
para pagar um seguro de:
R$ 1.200.
Quando o seguro finalmente for pago, tome cuidado para que seu sistema não interprete:
12 × R$ 100 de provisões
mais
R$ 1.200 como uma nova despesa sem relação com elas.
Dependendo do método utilizado, isso poderia gerar dupla contabilização.
O pagamento deve representar o uso daquele dinheiro previamente provisionado.
Esse cuidado deixa seus relatórios mais coerentes.
O verdadeiro custo mensal da sua vida começa a aparecer
Vamos juntar o que aprendemos até agora.
Suponha:
Renda disponível
R$ 4.200
Despesas fixas
R$ 1.660
Despesas variáveis médias
R$ 1.900
Provisões para despesas futuras
R$ 300
Agora:
R$ 4.200 − R$ 1.660 − R$ 1.900 − R$ 300
Resultado:
R$ 340
Antes das provisões, parecia que sobravam:
R$ 640.
Depois de reconhecer despesas futuras:
R$ 340.
Isso demonstra por que alguns orçamentos parecem funcionar no papel, mas não funcionam durante o ano.
Eles contabilizam apenas:
o que acontece todo mês.
E esquecem:
o que acontece durante o ano.
Seu orçamento mensal faz parte de um orçamento anual
Essa mudança de perspectiva é extremamente importante.
Você não vive apenas janeiro.
Depois virá fevereiro.
Março.
Abril.
E assim por diante.
Um orçamento realmente eficiente precisa conectar:
MÊS ATUAL
com
PRÓXIMOS MESES.
Podemos pensar:
RENDA MENSAL
↓
CONTAS DESTE MÊS
GASTOS DO COTIDIANO
PARTE DAS DESPESAS FUTURAS
↓
ORÇAMENTO MAIS REALISTA
Isso reduz a dependência de:
cartão;
parcelamentos;
empréstimos;
ou da própria reserva de emergência para pagar despesas previsíveis.
Faça agora sua lista de despesas futuras
Crie uma tabela:
| Despesa futura | Valor estimado | Quando acontece? | Já tenho | Falta | Provisão mensal |
|---|---|---|---|---|---|
| IPVA | R$ ___ | ___ | R$ ___ | R$ ___ | R$ ___ |
| Seguro | R$ ___ | ___ | R$ ___ | R$ ___ | R$ ___ |
| Manutenção | R$ ___ | ___ | R$ ___ | R$ ___ | R$ ___ |
| Presentes | R$ ___ | ___ | R$ ___ | R$ ___ | R$ ___ |
| Outras | R$ ___ | ___ | R$ ___ | R$ ___ | R$ ___ |
Depois some:
Total mensal para despesas futuras: R$ ______
Esse valor precisa entrar no orçamento assim como qualquer outra prioridade.
Checklist do Passo 4
Antes de continuar, confirme:
( ) Analisei os próximos 12 meses.
( ) Listei impostos e despesas anuais previsíveis.
( ) Considerei seguros e renovações.
( ) Considerei manutenção.
( ) Considerei presentes e datas comemorativas.
( ) Consultei gastos do ano anterior.
( ) Calculei quanto preciso separar mensalmente.
( ) Diferenciei provisões da reserva de emergência.
( ) Sei quanto das minhas economias já possui destino específico.
( ) Incluí as provisões no orçamento mensal.
Quando você conclui esse passo, muitas despesas que antes pareciam surgir “do nada” passam a possuir:
nome, valor, prazo e planejamento.
E isso nos aproxima de uma pergunta fundamental:
depois de considerar tudo isso, quanto da sua renda já está realmente comprometido?
Esse será o próximo passo.
Passo 5: descubra quanto da sua renda já está comprometido.
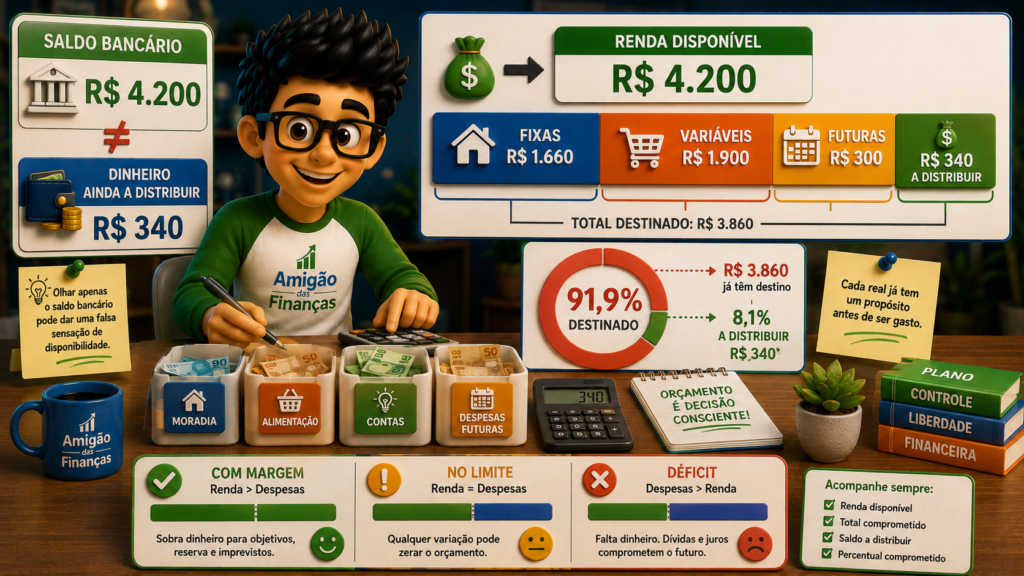
Agora chegamos a um dos momentos mais importantes da construção do orçamento.
Nos passos anteriores, você identificou:
quanto dinheiro realmente entra;
quais são suas despesas fixas;
quanto costuma gastar com despesas variáveis;
e quanto precisa separar para despesas futuras.
Separadamente, esses números são úteis.
Mas quando colocamos tudo lado a lado, conseguimos responder a uma pergunta muito mais importante:
Quanto da minha renda já possui destino antes de eu decidir o que fazer com o restante?
Essa informação mostra o seu nível de comprometimento da renda.
E pode revelar por que, mesmo recebendo um salário aparentemente suficiente, você sente que sobra pouco dinheiro todos os meses.
Saldo bancário não é a mesma coisa que dinheiro disponível
Imagine que seu salário acabou de cair.
Você abre o aplicativo do banco e encontra:
Saldo: R$ 4.200
É fácil olhar para esse número e pensar:
“Tenho R$ 4.200 disponíveis.”
Mas agora sabemos que essa não é necessariamente a realidade.
Talvez você já tenha:
R$ 1.660 em despesas fixas;
R$ 1.900 em despesas variáveis estimadas;
R$ 300 em provisões para despesas futuras.
Então:
R$ 4.200
− R$ 1.660
− R$ 1.900
− R$ 300
=
R$ 340
O banco mostra:
R$ 4.200.
Mas seu orçamento mostra que apenas:
R$ 340 ainda não receberam uma função nesse planejamento.
E mesmo esses R$ 340 ainda poderão precisar financiar outras prioridades, como reserva, objetivos ou pagamento adicional de dívidas.
Essa diferença entre saldo bancário e dinheiro realmente disponível para novas decisões é fundamental.
Dê um nome para cada parte da sua renda
Podemos imaginar seu salário como várias caixas.
Se a renda líquida é:
R$ 4.200
parte desse dinheiro já pertence à:
🏠 Moradia
🛒 Alimentação
🚗 Transporte
📱 Contas
💳 Parcelas
🗓️ Despesas futuras
Mesmo que todo o dinheiro ainda esteja na mesma conta bancária, economicamente ele já possui destinos diferentes.
É como ter quatro envelopes dentro de uma única carteira.
O saldo total pode ser R$ 4.200.
Mas isso não significa que todos os R$ 4.200 estejam livres.
Esse é um dos motivos pelos quais um orçamento ajuda tanto.
Ele transforma:
“Quanto tenho na conta?”
em:
“Quanto tenho disponível depois de considerar meus compromissos?”
Calcule o total comprometido
Vamos continuar utilizando o exemplo construído ao longo do artigo.
Renda mensal disponível
R$ 4.200
Agora reunimos:
| Grupo | Valor |
|---|---|
| Despesas fixas | R$ 1.660 |
| Despesas variáveis médias | R$ 1.900 |
| Provisões futuras | R$ 300 |
| Total comprometido/planejado | R$ 3.860 |
Então:
R$ 4.200 − R$ 3.860 = R$ 340
Isso significa que aproximadamente:
R$ 3.860 da renda já estão destinados ao funcionamento atual daquele orçamento.
Restam:
R$ 340 para distribuir entre outras prioridades.
Agora o orçamento começa a mostrar seus limites reais.
Descubra o percentual da renda comprometida
Também podemos transformar esse valor em porcentagem.
A fórmula é:
Total comprometido ÷ renda disponível × 100
No exemplo:
R$ 3.860 ÷ R$ 4.200 × 100
≈
91,9%
Isso significa que aproximadamente 92% da renda já está destinada às despesas consideradas até aqui.
Restam aproximadamente:
8%
para outras decisões.
Essa porcentagem não serve para dizer automaticamente:
“92% é errado.”
Ela serve para mostrar quanto espaço financeiro existe dentro daquele orçamento.
Não existe uma porcentagem perfeita para todas as pessoas
É importante evitar uma conclusão precipitada.
Talvez você encontre recomendações dizendo:
“Suas despesas nunca deveriam ultrapassar X% da renda.”
Na prática, a situação depende muito de:
renda;
moradia;
cidade;
família;
dependentes;
dívidas;
transporte;
saúde;
momento financeiro.
Uma pessoa com renda de R$ 3.000 pode ter uma estrutura completamente diferente de alguém que recebe R$ 10.000.
Por isso, neste momento, o objetivo não é comparar seu percentual com uma fórmula universal.
O objetivo é perguntar:
“Depois de pagar e provisionar aquilo que preciso, ainda existe espaço para minhas prioridades?”
Quanto maior o comprometimento, menor sua margem de manobra
Imagine duas pessoas.
Pessoa A
Renda:
R$ 4.000
Compromissos e gastos planejados:
R$ 2.800
Restante:
R$ 1.200
Pessoa B
Renda:
R$ 4.000
Compromissos e gastos planejados:
R$ 3.900
Restante:
R$ 100
As duas possuem exatamente a mesma renda.
Mas a flexibilidade financeira é completamente diferente.
A Pessoa A possui mais espaço para:
construir reserva;
alcançar objetivos;
absorver pequenas oscilações;
antecipar dívidas;
fazer escolhas.
A Pessoa B possui apenas R$ 100 de margem.
Qualquer aumento em uma conta ou gasto inesperado pode desequilibrar o mês.
Por isso:
não é apenas quanto você ganha que importa. Também importa quanto daquilo que ganha já está comprometido.
Comprometimento alto não significa necessariamente desperdício
Outro cuidado importante.
Imagine alguém cuja renda esteja muito comprometida.
A primeira reação pode ser:
“Essa pessoa gasta demais.”
Talvez.
Mas não necessariamente.
O comprometimento pode vir de:
aluguel elevado;
tratamentos necessários;
dependentes;
transporte para trabalhar;
dívidas antigas;
custos familiares;
outras despesas essenciais.
Por isso, antes de cortar, precisamos entender o que está consumindo a renda.
É muito diferente ter:
90% comprometidos principalmente com necessidades
e
90% comprometidos com compras, assinaturas e parcelas evitáveis.
O percentual mostra que existe pouco espaço.
As categorias mostram por quê.
Separe o comprometimento essencial do ajustável
Uma análise ainda mais útil é dividir os gastos em dois grandes grupos.
Compromissos mais rígidos ou essenciais
Por exemplo:
🏠 moradia;
🛒 alimentação básica;
🚗 transporte necessário;
💊 saúde;
💳 obrigações financeiras;
🗓️ provisões importantes.
Gastos mais ajustáveis
Por exemplo:
🍔 delivery;
🎬 lazer;
🛍️ compras pessoais;
🍽️ restaurantes;
algumas assinaturas;
outros gastos discricionários.
Imagine:
Total comprometido
R$ 3.860
Sendo:
R$ 3.100 mais essenciais ou rígidos
e
R$ 760 mais ajustáveis.
Agora sabemos algo que a porcentagem geral não mostrava:
existe algum espaço para reorganização.
Isso será extremamente importante nos próximos passos.
Observe também quanto da renda está comprometido com parcelas
Parcelamentos merecem uma análise separada.
Imagine:
Renda líquida: R$ 4.200
Parcelas:
Celular — R$ 180
Notebook — R$ 250
Móveis — R$ 200
Curso — R$ 150
Total:
R$ 780 por mês
Isso significa que:
R$ 780 da renda dos próximos meses já foram comprometidos por decisões tomadas anteriormente.
Em percentual:
780 ÷ 4.200 × 100 ≈ 18,6%
Ou seja, quase 19% da renda mensal está vinculada somente a essas parcelas.
Isso não significa automaticamente que parcelar seja errado.
Mas mostra por que acumular várias prestações pequenas pode reduzir drasticamente a flexibilidade financeira.
O perigo das “parcelinhas que cabem”
Imagine:
R$ 79
R$ 120
R$ 89
R$ 150
R$ 65
Separadamente, nenhuma parece enorme.
Somadas:
R$ 503 por mês
E ainda podem durar vários meses.
O problema do parcelamento não está apenas no valor individual.
Está na soma dos compromissos futuros.
É por isso que, antes de assumir uma nova parcela, vale perguntar:
“Quanto da minha renda futura já está comprometido?”
e não apenas:
“A parcela cabe hoje?”
Crie o seu “saldo realmente disponível”
Você pode criar uma linha específica no orçamento:
SALDO REALMENTE DISPONÍVEL
A conta pode ser:
RENDA DISPONÍVEL
−
COMPROMISSOS FIXOS
−
GASTOS VARIÁVEIS PLANEJADOS
−
PROVISÕES
=
SALDO A DISTRIBUIR
No nosso exemplo:
R$ 4.200
− R$ 1.660
− R$ 1.900
− R$ 300
=
R$ 340
Esse é um número muito mais útil para tomar decisões do que simplesmente olhar o saldo da conta.
Mas atenção: “saldo a distribuir” não significa “dinheiro para gastar”
Essa distinção é essencial.
Você encontrou:
R$ 340
Talvez pense:
“Ótimo. Tenho R$ 340 livres.”
Ainda não necessariamente.
Esse valor pode precisar ser direcionado para:
🐷 reserva financeira;
🎯 objetivos;
💳 pagamento adicional de dívidas;
📈 investimentos, quando fizerem sentido;
ou uma margem de segurança do orçamento.
Por isso, prefiro chamar esse valor de:
DINHEIRO AINDA A DISTRIBUIR
em vez de:
DINHEIRO SOBRANDO.
A palavra “sobrando” dá a impressão de que ele não possui função.
Nosso objetivo é justamente dar uma função a ele.
E se o resultado for zero?
Imagine:
Renda: R$ 4.200
Despesas e provisões: R$ 4.200
Resultado:
R$ 0
Seu orçamento fecha matematicamente.
Mas possui:
zero margem.
Qualquer pequena variação pode causar déficit.
Por exemplo:
energia R$ 40 mais cara;
supermercado R$ 70 acima;
combustível R$ 50 adicional.
Agora:
R$ 0 − R$ 160 = −R$ 160
Por isso, quando possível, é interessante construir alguma margem dentro do planejamento.
E se o resultado for negativo?
Agora imagine:
Renda: R$ 4.200
Despesas e provisões: R$ 4.550
Resultado:
− R$ 350
Temos um problema diferente.
O orçamento está mostrando que seu padrão atual exige:
R$ 350 a mais do que sua renda mensal.
Isso é um déficit.
Se nada mudar, esses R$ 350 precisarão vir de algum lugar.
Talvez:
cartão;
cheque especial;
empréstimo;
reserva;
atraso de contas.
Se isso acontecer todos os meses:
− R$ 350 × 12 = − R$ 4.200
antes mesmo de considerar juros ou outros custos.
O orçamento revelou o problema antes que ele cresça.
Um déficit recorrente exige ação estrutural
Se o resultado for negativo, não tente simplesmente alterar números na planilha para fazê-la ficar verde.
Imagine:
Gasto real: R$ 4.550
Renda: R$ 4.200
Você muda a célula:
Despesas planejadas: R$ 4.200
Pronto?
Não.
Ainda existe uma diferença de:
R$ 350
na vida real.
Precisamos encontrar de onde virá o ajuste.
Podemos investigar:
1. Gastos ajustáveis
Existe algo que pode ser reduzido?
2. Despesas recorrentes
Existe algo para cancelar ou renegociar?
3. Dívidas
Algum compromisso precisa ser reorganizado?
4. Estrutura de custos
Existe alguma despesa grande que precisa ser revista?
5. Renda
Existe possibilidade realista de aumentar entradas?
O orçamento não resolve o déficit sozinho.
Ele mostra o tamanho exato do problema que precisa ser resolvido.
Cuidado com o cartão mascarando o comprometimento da renda
Imagine:
Você recebe:
R$ 4.000
Paga:
R$ 3.500 em contas e despesas.
Restam:
R$ 500.
Mas durante o mês você utiliza mais:
R$ 800 no cartão.
Seu consumo real não foi:
R$ 3.500.
Foi:
R$ 4.300
A diferença:
R$ 300
foi transferida para o próximo mês.
É assim que o cartão pode mascarar um déficit.
Você não sente toda a saída imediatamente.
Mas o orçamento futuro receberá a conta.
Por isso, compras no cartão precisam ser tratadas como despesas no momento em que são realizadas dentro do seu planejamento, e não como uma extensão da renda.
Quanto da sua renda futura já está comprometido?
Existe uma segunda análise poderosa.
Além de olhar para este mês, olhe para os próximos.
Por exemplo:
| Compromisso | Valor mensal | Restam |
|---|---|---|
| Notebook | R$ 250 | 6 meses |
| Celular | R$ 180 | 8 meses |
| Móveis | R$ 200 | 3 meses |
| Empréstimo | R$ 300 | 12 meses |
Agora você consegue enxergar quando determinados valores serão liberados.
Daqui a três meses:
+ R$ 200 de margem
Daqui a seis:
+ R$ 250
Daqui a oito:
+ R$ 180
Isso permite planejar antecipadamente o que fará com o dinheiro liberado.
Quando uma parcela terminar, evite preenchê-la automaticamente com outra
Imagine:
Parcela de R$ 250 termina.
No mês seguinte, você percebe:
“Agora cabe uma parcela de R$ 250.”
E compra outra coisa.
Financeiramente, nada mudou.
Sua renda continua comprometida.
Uma alternativa mais estratégica seria decidir:
R$ 250 liberados
↓
R$ 150 → reserva
R$ 100 → objetivo
Agora o fim de uma dívida aumenta sua capacidade de construir patrimônio.
Essa é uma forma poderosa de melhorar o orçamento sem precisar aumentar imediatamente a renda.
Crie três indicadores simples
A partir deste passo, você pode acompanhar três números todos os meses.
1. Renda disponível
Quanto realmente entrou?
R$ ______
2. Total comprometido
Quanto já possui destino?
R$ ______
3. Saldo a distribuir
Quanto ainda precisa receber uma função?
R$ ______
Depois:
Percentual comprometido
Total comprometido ÷ renda × 100
Esses números fornecem uma visão rápida da saúde do orçamento.
Use um semáforo como ferramenta visual
Você também pode criar um sistema simples para acompanhar categorias.
🟢 Verde
Dentro do planejado.
🟠 Atenção
Próximo do limite ou exigindo acompanhamento.
🔴 Vermelho
Acima do planejado ou criando déficit.
O objetivo não é transformar suas finanças em uma competição.
É facilitar a leitura.
Se várias categorias começam a ficar vermelhas antes da metade do mês, você sabe que precisa agir antes do fechamento.
Faça o teste da flexibilidade financeira
Depois de calcular o comprometimento da renda, responda:
Se uma despesa aumentar R$ 100, meu orçamento continua funcionando?
Se minha renda cair um pouco, consigo me adaptar?
Se surgir uma necessidade importante, tenho alguma margem?
Preciso recorrer ao cartão frequentemente antes do próximo pagamento?
Quando uma parcela termina, consigo manter aquele valor livre?
Essas perguntas revelam algo que uma simples porcentagem não consegue mostrar:
a resistência do seu orçamento.
Um orçamento saudável não precisa apenas fechar.
Ele precisa possuir alguma capacidade de lidar com a vida real.
Veja o seu orçamento como um painel
Neste momento, nosso exemplo já está assim:
RENDA
R$ 4.200
↓
DESPESAS FIXAS
R$ 1.660
↓
DESPESAS VARIÁVEIS
R$ 1.900
↓
DESPESAS FUTURAS
R$ 300
↓
TOTAL DESTINADO
R$ 3.860
↓
AINDA A DISTRIBUIR
R$ 340
Agora temos uma visão muito diferente daquela do começo.
Antes:
“Recebo R$ 4.200.”
Agora:
“Recebo R$ 4.200, mas R$ 3.860 já estão destinados dentro do meu planejamento atual.”
Essa segunda frase produz decisões muito melhores.
Checklist do Passo 5
Antes de seguir, confirme:
( ) Somei minhas despesas fixas.
( ) Considerei minhas despesas variáveis médias.
( ) Incluí provisões para despesas futuras.
( ) Calculei o total já destinado.
( ) Comparei esse total com minha renda.
( ) Calculei aproximadamente o percentual comprometido.
( ) Identifiquei quais gastos são mais rígidos e quais são ajustáveis.
( ) Verifiquei quanto da renda está comprometido com parcelas.
( ) Sei se meu orçamento possui margem, está zerado ou está deficitário.
( ) Sei quanto dinheiro ainda precisa ser distribuído entre minhas prioridades.
Ao terminar esse exercício, você deixa de enxergar apenas um salário e começa a enxergar a estrutura financeira existente por trás dele.
E agora que sabemos quanto entra, quanto sai e quanto já está comprometido, podemos organizar tudo de uma maneira muito mais simples.
No próximo passo, vamos criar categorias para o orçamento, permitindo visualizar rapidamente quais áreas estão consumindo sua renda e onde existe espaço para ajustes.
Passo 6: crie categorias para seu orçamento.
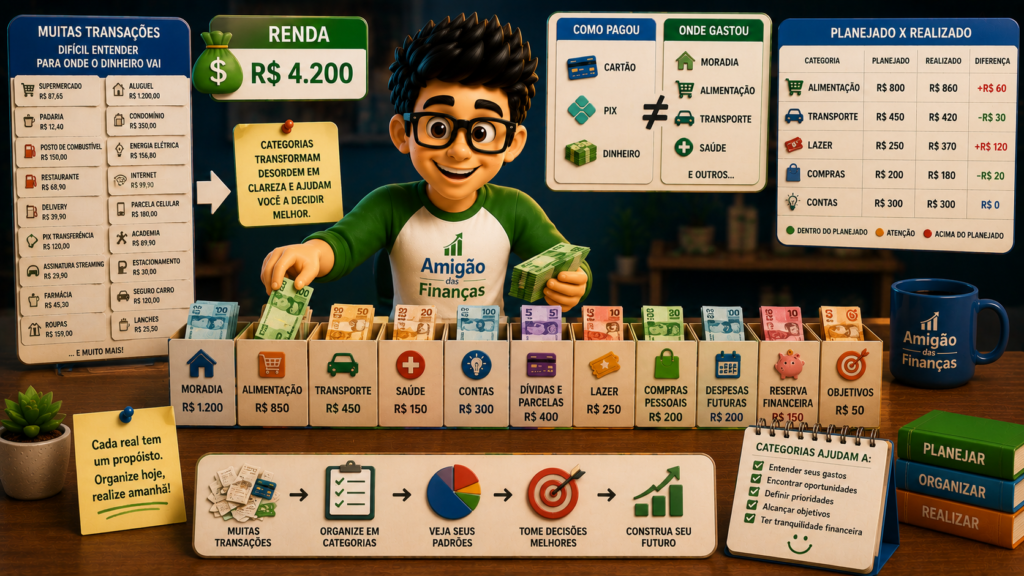
Neste ponto, você já reuniu praticamente todas as informações necessárias para entender sua vida financeira.
Você sabe quanto dinheiro entra, identificou as despesas fixas, calculou as despesas variáveis, considerou gastos que aparecem apenas algumas vezes por ano e descobriu quanto da renda já está comprometido.
Agora existe um novo desafio:
transformar dezenas de gastos diferentes em uma estrutura simples de acompanhar.
Imagine abrir sua fatura e encontrar:
supermercado;
padaria;
posto de combustível;
farmácia;
aluguel;
internet;
restaurante;
streaming;
roupas;
delivery;
parcela do celular;
academia;
Pix;
seguro;
estacionamento;
assinaturas.
Se você analisar cada movimentação isoladamente, pode acabar enxergando muitas árvores e não perceber a floresta.
É aí que entram as categorias do orçamento.
Elas agrupam despesas semelhantes para mostrar, de maneira rápida, quais áreas da sua vida estão consumindo sua renda.
Uma boa categoria transforma dezenas de movimentações em uma informação que ajuda você a tomar decisões.
Para que servem as categorias?
Imagine que, ao final do mês, seu extrato mostre 80 transações.
Analisar cada uma delas pode ser cansativo.
Agora imagine que essas mesmas transações sejam resumidas assim:
| Categoria | Gasto mensal |
|---|---|
| Moradia | R$ 1.200 |
| Alimentação | R$ 850 |
| Transporte | R$ 450 |
| Contas e serviços | R$ 300 |
| Saúde | R$ 150 |
| Dívidas e parcelas | R$ 400 |
| Lazer | R$ 250 |
| Compras pessoais | R$ 200 |
| Despesas futuras | R$ 200 |
| Reserva e objetivos | R$ 200 |
| Total | R$ 4.200 |
Agora fica muito mais fácil enxergar o orçamento.
Em vez de perguntar:
“Onde foram parar meus R$ 4.200?”
você consegue responder:
“R$ 1.200 foram para moradia, R$ 850 para alimentação, R$ 450 para transporte…”
As categorias transformam movimentações bancárias em uma fotografia da sua vida financeira.
Comece com poucas categorias
Um erro bastante comum é acreditar que um orçamento será melhor quanto mais detalhado ele for.
Então a pessoa cria:
Supermercado
Padaria
Açougue
Feira
Restaurante
Delivery
Lanches
Café
Doces
Bebidas
Tecnicamente, existe muita informação.
Na prática, talvez exista trabalho demais.
Depois de algumas semanas, registrar cada gasto se torna cansativo e o orçamento é abandonado.
Para quem está começando, normalmente é melhor utilizar categorias amplas e fáceis de entender.
Por exemplo:
🏠 Moradia
Aluguel ou financiamento;
condomínio;
pequenos custos diretamente relacionados à residência.
🛒 Alimentação
Supermercado;
feira;
padaria;
outros gastos alimentares cotidianos.
🚗 Transporte
Combustível;
transporte público;
aplicativos;
estacionamento;
outros custos recorrentes de deslocamento.
💊 Saúde
Medicamentos;
consultas;
plano de saúde;
outros gastos relacionados.
📱 Contas e serviços
Internet;
telefone;
energia;
água;
assinaturas e serviços recorrentes.
💳 Dívidas e parcelas
Empréstimos;
acordos;
financiamentos;
compras parceladas.
🎬 Lazer
Cinema;
passeios;
entretenimento;
restaurantes quando utilizados como lazer.
🛍️ Compras pessoais
Roupas;
acessórios;
itens pessoais;
compras não essenciais.
📅 Despesas futuras
IPVA;
seguro;
manutenção;
presentes;
outras provisões.
🐷 Reserva financeira
Valor destinado à construção ou reposição da reserva.
🎯 Objetivos
Viagem;
curso;
compra planejada;
entrada de imóvel;
outros projetos.
Essa estrutura já permite enxergar grande parte do orçamento sem torná-lo excessivamente complexo.
Não existe uma lista universal de categorias
Sua vida determina suas categorias.
Uma pessoa que não possui carro talvez não precise de uma categoria específica para veículo.
Alguém que trabalha viajando pode precisar separar:
Transporte
de
Viagens profissionais.
Uma família com filhos talvez queira uma categoria:
Educação
ou
Filhos.
Uma pessoa que possui animais pode criar:
Pets.
Quem trabalha por conta própria deve manter clara a separação entre despesas pessoais e profissionais.
Portanto, não tente copiar uma planilha pronta exatamente como ela aparece.
Use-a como referência e pergunte:
“Quais grupos realmente representam a maneira como meu dinheiro é utilizado?”
Categoria e meio de pagamento são coisas diferentes
Este conceito apareceu anteriormente, mas agora se torna ainda mais importante.
Imagine:
Supermercado — R$ 300 no cartão
Combustível — R$ 200 no Pix
Restaurante — R$ 100 no débito
As categorias são:
Alimentação
Transporte
Lazer
Não:
Cartão
Pix
Débito
O meio de pagamento responde:
“Como paguei?”
A categoria responde:
“Com o que gastei?”
Para montar um orçamento, a segunda pergunta geralmente é muito mais útil.
O cartão de crédito não deveria esconder suas categorias
Imagine uma fatura de:
R$ 1.800
Se sua planilha registra apenas:
Cartão de crédito — R$ 1.800
você ainda não sabe o que aconteceu.
Talvez dentro dela existam:
Supermercado — R$ 500
Combustível — R$ 300
Delivery — R$ 250
Parcelas — R$ 400
Lazer — R$ 200
Assinaturas — R$ 150
Agora conseguimos enxergar o comportamento financeiro.
Por isso, quando possível, distribua os gastos do cartão entre suas categorias reais.
O cartão é a ferramenta usada para pagar.
Não é necessariamente o motivo do gasto.
Quando vale criar uma subcategoria?
Comece simples.
Depois, se determinada área precisar de mais atenção, você pode detalhá-la.
Imagine:
Alimentação — R$ 1.300
Você percebe que o valor está alto, mas não sabe por quê.
Então divide:
Supermercado — R$ 750
Restaurantes — R$ 250
Delivery — R$ 300
Agora aparece uma informação relevante.
Talvez o problema não esteja na alimentação como um todo.
Talvez esteja especificamente no delivery.
Nesse caso, a subdivisão possui uma função.
Podemos criar uma regra simples:
Só aumente o nível de detalhe quando aquela informação ajudar você a tomar uma decisão.
Evite a categoria “outros” ficando grande demais
Quase todo orçamento precisa de alguma categoria para pequenos gastos que não se encaixam perfeitamente.
O problema começa quando:
Outros — R$ 850
Se uma parcela significativa da sua renda está dentro de “outros”, você perdeu visibilidade.
Pergunte:
O que existe dentro desses R$ 850?
Talvez descubra:
R$ 300 em roupas
R$ 200 em presentes
R$ 150 em aplicativos
R$ 120 em cuidados pessoais
R$ 80 em pequenas compras
Agora existem informações que podem merecer categorias próprias.
Uma regra prática:
“Outros” deveria ser uma exceção, não o esconderijo do orçamento.
Separe necessidades de estilo de vida
Além das categorias tradicionais, pode ser útil identificar o papel de cada uma.
Por exemplo:
🔵 Necessidades
Moradia;
alimentação básica;
transporte necessário;
saúde;
contas essenciais.
🟠 Estilo de vida
lazer;
delivery;
restaurantes;
compras pessoais;
entretenimento.
🔴 Obrigações financeiras
dívidas;
parcelas;
financiamentos.
🟢 Construção financeira
reserva;
objetivos;
investimentos, quando fizerem parte da estratégia.
📅 Futuro previsível
impostos;
seguros;
manutenção;
despesas anuais.
Essa segunda camada de classificação permite enxergar não apenas onde você gasta, mas também qual função aquele dinheiro exerce.
Reserva não deveria aparecer como “o que sobrou”
Imagine seu orçamento:
Renda — R$ 4.200
Você cria categorias para todas as despesas.
No final:
Se sobrar alguma coisa → Reserva
Esse método possui um problema.
Frequentemente não sobra.
Quando sua situação financeira permitir, trate a reserva como uma categoria planejada:
🐷 Reserva financeira — R$ 150
Agora aquele dinheiro possui uma função antes do mês terminar.
A lógica muda de:
gastar → descobrir se sobrou → guardar
para:
planejar → reservar → organizar o restante.
Essa mudança será aprofundada quando chegarmos ao passo específico sobre reserva.
Faça o mesmo com seus objetivos
Imagine que você queira fazer um curso de:
R$ 1.200
daqui a:
12 meses.
Você poderia criar:
🎯 Curso — R$ 100/mês
Agora seu objetivo deixou de ser apenas:
“Quero fazer um curso no próximo ano.”
Ele entrou no orçamento.
O mesmo vale para:
viagem;
compra planejada;
projeto pessoal;
entrada de imóvel;
troca de equipamento;
outras metas.
Objetivos financeiros precisam competir por espaço no orçamento antes que todo o dinheiro seja consumido pelo presente.
Dívidas merecem visibilidade própria
Se você possui dívidas, escondê-las dentro de categorias genéricas pode dificultar sua análise.
Por exemplo:
Contas — R$ 900
Dentro disso:
Internet — R$ 100
Celular — R$ 60
Energia — R$ 190
Empréstimo — R$ 300
Acordo de dívida — R$ 250
É mais útil separar:
Contas e serviços
R$ 350
Dívidas
R$ 550
Agora você consegue acompanhar claramente quanto da renda está sendo utilizado para obrigações financeiras.
Isso também permite perceber quando a categoria começa a diminuir.
Crie categorias que respondam perguntas
Uma categoria é útil quando responde alguma pergunta relevante.
Moradia
Quanto custa manter minha casa?
Alimentação
Quanto gasto para me alimentar?
Transporte
Quanto custa minha mobilidade?
Dívidas
Quanto da minha renda está comprometido com obrigações financeiras?
Lazer
Quanto estou destinando ao entretenimento?
Reserva
Quanto estou construindo de proteção financeira?
Objetivos
Quanto estou direcionando ao futuro que desejo?
Se uma categoria não ajuda você a responder nada importante, talvez não precise existir.
Cuidado com categorias sobrepostas
Imagine uma ida a um restaurante.
Ela poderia entrar em:
Alimentação
ou
Lazer.
Qual é a categoria correta?
Depende do sistema que você escolheu.
O mais importante é manter consistência.
Por exemplo, você pode decidir:
Supermercado e refeições necessárias → Alimentação
Restaurantes por lazer → Lazer
Ou pode preferir:
Tudo relacionado a comida → Alimentação
Ambos podem funcionar.
O problema seria classificar de uma maneira em janeiro, outra em fevereiro e outra em março.
Isso prejudica as comparações.
Escolha uma regra simples e mantenha-a.
E gastos que pertencem a duas categorias?
Imagine uma compra no supermercado de:
R$ 300
sendo:
R$ 260 em alimentos
e
R$ 40 em produtos de limpeza.
Você precisa dividir a compra?
Pode.
Mas não necessariamente.
Pergunte:
essa separação mudará alguma decisão?
Se você precisa controlar especificamente os gastos domésticos, talvez valha separar.
Se não, registrar tudo como supermercado/alimentação pode ser suficiente.
Novamente:
o orçamento precisa servir você.
Você não precisa servir a planilha.
Uma estrutura inicial pode ficar assim
Para quem está começando, uma estrutura como esta costuma ser suficiente:
| Categoria | Planejado | Realizado |
|---|---|---|
| 🏠 Moradia | R$ ___ | R$ ___ |
| 🛒 Alimentação | R$ ___ | R$ ___ |
| 🚗 Transporte | R$ ___ | R$ ___ |
| 💊 Saúde | R$ ___ | R$ ___ |
| 📱 Contas e serviços | R$ ___ | R$ ___ |
| 💳 Dívidas e parcelas | R$ ___ | R$ ___ |
| 🎬 Lazer | R$ ___ | R$ ___ |
| 🛍️ Compras pessoais | R$ ___ | R$ ___ |
| 📅 Despesas futuras | R$ ___ | R$ ___ |
| 🐷 Reserva | R$ ___ | R$ ___ |
| 🎯 Objetivos | R$ ___ | R$ ___ |
| 📦 Outros | R$ ___ | R$ ___ |
| TOTAL | R$ ___ | R$ ___ |
Depois você adapta.
Talvez precise acrescentar:
Educação
Filhos
Pets
Cuidados pessoais
ou outra categoria importante.
Planejado e realizado precisam aparecer lado a lado
A categoria se torna ainda mais útil quando possui duas colunas:
PLANEJADO
Quanto você pretende gastar.
REALIZADO
Quanto realmente gastou.
Exemplo:
| Categoria | Planejado | Realizado | Diferença |
|---|---|---|---|
| Alimentação | R$ 800 | R$ 860 | +R$ 60 |
| Transporte | R$ 450 | R$ 420 | -R$ 30 |
| Lazer | R$ 250 | R$ 370 | +R$ 120 |
| Compras | R$ 200 | R$ 180 | -R$ 20 |
Agora o orçamento começa a responder:
onde estou gastando acima do planejado?
Nesse exemplo, lazer merece atenção.
Talvez exista uma explicação perfeitamente razoável.
Talvez seja necessário aumentar o limite.
Ou talvez seja necessário reduzir gastos.
O importante é que agora existe informação para decidir.
Categorias também ajudam a encontrar padrões
Imagine acompanhar seu orçamento durante seis meses.
Você percebe:
Alimentação → relativamente estável
Transporte → relativamente estável
Lazer → frequentemente acima do planejado
Compras → grande oscilação
Reserva → frequentemente abaixo da meta
Agora temos um padrão.
Talvez compras e lazer estejam consumindo recursos que deveriam ir para a reserva.
Sem categorias, isso poderia ficar escondido em dezenas de transações.
Com categorias:
o comportamento aparece.
Não mude suas categorias todos os meses
No começo, alguns ajustes serão necessários.
Mas depois tente manter uma estrutura relativamente consistente.
Por quê?
Porque você poderá comparar:
Janeiro
com
Fevereiro
com
Março
e assim por diante.
Se todo mês você cria categorias completamente diferentes, perde parte dessa capacidade de comparação.
Uma boa estrutura deve ser:
simples o suficiente para manter
e
detalhada o suficiente para informar.
Faça uma revisão depois de três meses
Depois de utilizar suas categorias durante algum tempo, pergunte:
Existe alguma categoria que nunca utilizo?
Remova.
Existe uma categoria grande demais?
Talvez seja necessário dividi-la.
“Outros” está crescendo?
Descubra o que está escondido ali.
Existem categorias muito parecidas?
Talvez possam ser unificadas.
Seu sistema deve evoluir com sua experiência.
Um orçamento organizado começa a mostrar prioridades
Imagine esta distribuição:
Renda — R$ 4.200
Moradia — R$ 1.200
Alimentação — R$ 850
Transporte — R$ 450
Contas — R$ 350
Dívidas — R$ 450
Lazer — R$ 300
Compras — R$ 250
Despesas futuras — R$ 200
Reserva — R$ 100
Objetivos — R$ 50
Agora você consegue fazer perguntas muito melhores.
Por exemplo:
Por que lazer e compras recebem R$ 550 enquanto reserva e objetivos recebem apenas R$ 150?
Talvez isso esteja perfeitamente alinhado às prioridades atuais.
Talvez não.
O importante é que agora você consegue enxergar a escolha.
E aquilo que conseguimos enxergar pode ser ajustado.
Categorizar não significa julgar seus gastos
Não existe uma categoria chamada:
“gasto ruim.”
Nem:
“dinheiro desperdiçado.”
A finalidade do orçamento não é produzir culpa.
É produzir informação.
Você pode gastar com:
restaurante;
viagem;
entretenimento;
hobbies;
roupas.
A pergunta financeira é:
isso cabe na sua renda sem prejudicar aquilo que você considera mais importante?
Se cabe, o orçamento cumpriu seu papel.
Se não cabe, agora temos informação suficiente para reorganizar prioridades.
O próximo passo é transformar categorias em limites
Neste momento, sua estrutura pode estar assim:
RENDA
↓
🏠 Moradia
🛒 Alimentação
🚗 Transporte
💊 Saúde
📱 Contas
💳 Dívidas
🎬 Lazer
🛍️ Compras
📅 Despesas futuras
🐷 Reserva
🎯 Objetivos
Agora cada real possui um tipo de destino.
Mas ainda precisamos responder:
quanto cada categoria poderá receber?
Essa será uma das decisões mais importantes do orçamento.
Porque uma categoria sem limite mostra onde você gastou.
Uma categoria com um valor planejado começa a mostrar quanto você decidiu gastar.
É exatamente isso que faremos no próximo passo:
definir limites de gastos para cada categoria.
Checklist do Passo 6
Antes de avançar, confirme:
( ) Criei categorias simples para meus principais gastos.
( ) Adaptei as categorias à minha realidade.
( ) Separei meio de pagamento de categoria de consumo.
( ) Não deixei toda a fatura dentro de “cartão de crédito”.
( ) Criei uma categoria específica para dívidas, se necessário.
( ) Incluí despesas futuras.
( ) Incluí reserva financeira.
( ) Incluí meus objetivos.
( ) Evitei criar categorias excessivamente detalhadas.
( ) Verifiquei se “Outros” não está escondendo uma parcela grande dos gastos.
( ) Defini regras consistentes para gastos que poderiam entrar em mais de uma categoria.
Se essas respostas estiverem claras, você já possui a arquitetura básica do seu orçamento pessoal.
Passo 7: defina limites de gastos para cada categoria.
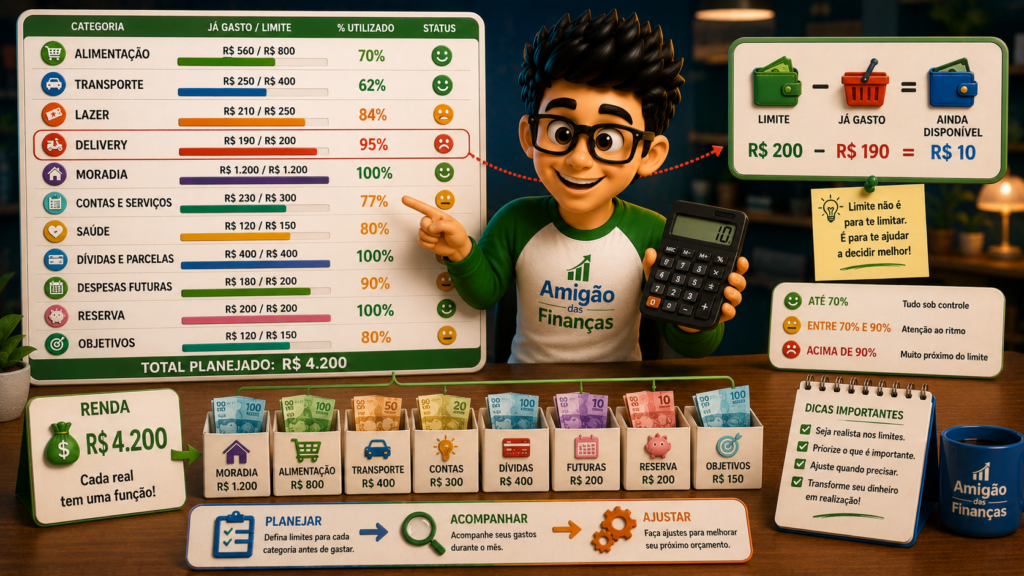
Agora seu orçamento já possui uma estrutura clara.
Você sabe quanto entra, identificou os principais gastos e organizou as despesas em categorias como:
moradia, alimentação, transporte, saúde, contas, dívidas, lazer, compras pessoais, despesas futuras, reserva e objetivos.
Mas apenas categorizar o dinheiro ainda não é suficiente.
Imagine que você descubriu que gastou:
R$ 950 com alimentação.
Essa informação é útil.
Mas surge uma pergunta:
R$ 950 era o que você pretendia gastar ou você simplesmente descobriu esse valor depois que o mês terminou?
Essa é a diferença entre registrar gastos e administrar um orçamento.
Registrar mostra o passado.
Definir limites ajuda você a tomar decisões antes que o dinheiro seja gasto.
Um orçamento começa a funcionar de verdade quando cada categoria recebe um valor planejado antes do início dos gastos.
O que significa definir um limite para uma categoria?
Um limite é simplesmente o valor que você planeja disponibilizar para determinada finalidade durante aquele período.
Imagine uma renda mensal disponível de:
R$ 4.200
Você poderia distribuir esse dinheiro da seguinte maneira:
| Categoria | Limite planejado |
|---|---|
| 🏠 Moradia | R$ 1.200 |
| 🛒 Alimentação | R$ 800 |
| 🚗 Transporte | R$ 400 |
| 💊 Saúde | R$ 150 |
| 📱 Contas e serviços | R$ 300 |
| 💳 Dívidas e parcelas | R$ 400 |
| 🎬 Lazer | R$ 200 |
| 🛍️ Compras pessoais | R$ 150 |
| 📅 Despesas futuras | R$ 250 |
| 🐷 Reserva | R$ 200 |
| 🎯 Objetivos | R$ 150 |
| Total | R$ 4.200 |
Agora os R$ 4.200 deixaram de ser apenas um saldo bancário.
Cada parte recebeu uma função.
Isso permite olhar para o dinheiro de uma maneira completamente diferente.
Em vez de:
“Ainda tenho R$ 1.000 na conta.”
você começa a pensar:
“Quanto ainda tenho disponível em cada categoria?”
Essa mudança é uma das bases de um orçamento funcional.
O limite precisa ser baseado na sua realidade
Um dos maiores erros de quem começa a montar um orçamento é escolher números simplesmente porque parecem bons.
Imagine que você tenha analisado os últimos três meses e encontrado:
Supermercado: R$ 850
Supermercado: R$ 920
Supermercado: R$ 880
Média aproximada:
R$ 883
Então decide:
“A partir do próximo mês, meu limite será R$ 400.”
Matematicamente, parece uma grande economia.
Na prática, talvez seja completamente inviável.
Se suas necessidades continuam praticamente iguais, provavelmente você ultrapassará o limite rapidamente.
Então pode concluir:
“Orçamento não funciona para mim.”
O problema não foi necessariamente o orçamento.
O problema foi estabelecer uma meta desconectada da realidade.
Use seu histórico como ponto de partida
Foi justamente por isso que calculamos as despesas variáveis anteriormente.
Imagine:
Média dos últimos meses
Alimentação — R$ 900
Transporte — R$ 450
Delivery — R$ 300
Lazer — R$ 280
Compras pessoais — R$ 250
Agora podemos analisar cada categoria.
Talvez alimentação e transporte já estejam relativamente ajustados.
Mas você percebe que gostaria de reduzir:
Delivery: R$ 300 → R$ 220
Lazer: R$ 280 → R$ 230
Compras: R$ 250 → R$ 200
Economia planejada:
R$ 180 por mês
Esse valor pode ser redirecionado para uma prioridade.
Por exemplo:
🐷 Reserva financeira — +R$ 100
🎯 Objetivo financeiro — +R$ 80
Agora o corte possui um motivo.
Você não está apenas:
“gastando menos.”
Está:
“transferindo dinheiro de uma prioridade menor para uma prioridade maior.”
Não comece perguntando “onde posso cortar?”
Existe uma pergunta melhor:
“O que meu dinheiro precisa financiar primeiro?”
Comece pelas prioridades.
Por exemplo:
- necessidades essenciais;
- obrigações financeiras;
- provisões importantes;
- reserva;
- objetivos;
- estilo de vida.
Essa ordem não precisa ser idêntica para todas as pessoas.
Mas existe uma diferença importante entre:
gastar tudo e guardar o que sobrar
e
definir prioridades e distribuir a renda de acordo com elas.
Diferencie limites rígidos de limites flexíveis
Nem todas as categorias funcionam da mesma maneira.
Limites mais rígidos
Imagine:
Aluguel — R$ 1.200
Você possui pouca flexibilidade durante aquele mês.
Não conseguirá simplesmente decidir:
“Vou gastar apenas R$ 900 de aluguel.”
O mesmo pode ocorrer com:
parcelas;
mensalidades;
alguns contratos;
obrigações financeiras.
Limites mais flexíveis
Agora considere:
Delivery — R$ 250
Talvez seja possível gastar:
R$ 180
ou:
R$ 220
dependendo das decisões daquele mês.
Outros exemplos:
lazer;
restaurantes;
compras pessoais;
entretenimento.
Isso significa que, quando o orçamento precisar de ajustes, você deve primeiro entender quais categorias realmente podem ser alteradas no curto prazo.
Defina primeiro o que é pouco negociável
Imagine:
Renda disponível
R$ 4.200
Começamos pelas categorias menos flexíveis:
Moradia — R$ 1.200
Saúde — R$ 150
Contas essenciais — R$ 300
Dívidas e parcelas — R$ 400
Total:
R$ 2.050
Restam:
R$ 2.150
Agora distribuímos entre:
alimentação;
transporte;
despesas futuras;
reserva;
objetivos;
lazer;
compras.
Esse processo evita definir primeiro:
R$ 500 para lazer
e descobrir depois que faltou dinheiro para uma prioridade essencial.
Não trate todas as categorias com a mesma importância
Imagine que seu orçamento ultrapassou o planejado em:
R$ 150
Você precisa compensar.
Existem duas possibilidades:
Opção A
reduzir R$ 150 da compra de medicamentos necessários.
Opção B
reduzir temporariamente R$ 150 de lazer e compras não essenciais.
Financeiramente, os dois ajustes possuem o mesmo valor.
Mas não possuem o mesmo impacto na sua vida.
É por isso que categorias também precisam refletir prioridades, não apenas números.
Use valores, não apenas porcentagens
Existem métodos populares que sugerem dividir a renda utilizando percentuais.
Eles podem servir como referência inicial.
Mas não deveriam substituir a análise da sua realidade.
Imagine uma regra dizendo:
X% para determinada categoria.
Se você mora em uma região onde o custo de moradia é elevado, talvez essa porcentagem simplesmente não seja viável.
Ou talvez sua renda e estrutura familiar permitam gastar muito menos.
Por isso, em vez de tentar encaixar sua vida à força em uma fórmula, utilize:
seus gastos reais + suas necessidades + suas prioridades.
As porcentagens podem ajudar como referência.
Mas seu orçamento precisa funcionar na sua vida real.
Transforme o limite mensal em referência semanal
Algumas categorias são difíceis de acompanhar olhando apenas para o mês.
Imagine:
Alimentação fora de casa
Limite mensal: R$ 400
No dia 8 você já gastou:
R$ 250
Ainda existe saldo.
Mas o ritmo está alto.
Uma referência semanal poderia ser:
R$ 400 ÷ 4 ≈ R$ 100 por semana
Agora fica mais fácil perceber o ritmo do gasto.
Você não precisa tratar os R$ 100 como uma regra inflexível.
Uma semana pode ficar em:
R$ 70
e outra:
R$ 120.
O importante é ganhar uma referência intermediária.
Você também pode criar limites por período
Dependendo da categoria, diferentes períodos podem funcionar melhor.
Supermercado
R$ 800/mês
ou aproximadamente:
R$ 200/semana
Lazer
R$ 240/mês
ou aproximadamente:
R$ 60/semana
Compras pessoais
R$ 200/mês
Talvez nem seja necessário dividir semanalmente.
Combustível
Você pode acompanhar pelo mês ou por abastecimento.
O orçamento deve se adaptar ao comportamento do gasto.
Acompanhe quanto ainda resta na categoria
Imagine:
Lazer
Limite:
R$ 250
Já gasto:
R$ 170
Restante:
R$ 80
Agora surge uma informação prática.
Antes de fazer uma atividade de R$ 120, você consegue perceber:
“Se eu fizer isso, ultrapassarei meu limite de lazer em R$ 40.”
Isso não significa que você esteja proibido de gastar.
Significa que agora a decisão possui uma consequência visível.
Você pode:
reduzir o gasto;
adiar;
retirar dinheiro de outra categoria;
ou conscientemente ultrapassar o limite.
A diferença é que a decisão deixa de ser automática.
Crie um painel simples
Seu orçamento pode mostrar:
| Categoria | Limite | Gasto | Restante |
|---|---|---|---|
| Alimentação | R$ 800 | R$ 560 | R$ 240 |
| Transporte | R$ 400 | R$ 250 | R$ 150 |
| Lazer | R$ 250 | R$ 210 | R$ 40 |
| Compras | R$ 200 | R$ 80 | R$ 120 |
| Delivery | R$ 200 | R$ 190 | R$ 10 |
Agora você consegue enxergar rapidamente onde precisa prestar atenção.
O delivery, por exemplo, está muito próximo do limite.
Talvez seja hora de diminuir o ritmo até o próximo mês.
Use alertas antes de atingir 100%
Você não precisa esperar uma categoria ultrapassar o limite para perceber o problema.
Pode criar um sistema visual simples.
🟢 Até 70%
Situação confortável.
🟠 Entre 70% e 90%
Atenção ao ritmo.
🔴 Acima de 90%
Pouca margem restante.
Essas faixas são apenas um exemplo de acompanhamento, não regras financeiras universais.
Imagine:
Limite de lazer — R$ 300
Gasto:
R$ 225
Você já utilizou:
75%
Se ainda estamos no começo do mês, vale prestar atenção.
O indicador ajuda a perceber o problema antes que o limite seja ultrapassado.
Compare o percentual gasto com o percentual do mês
Existe uma técnica ainda mais interessante.
Imagine que estamos no:
dia 15
aproximadamente metade do mês.
Sua categoria de delivery está:
85% utilizada
Isso indica que o ritmo provavelmente está elevado.
Agora imagine:
dia 28
e apenas:
85% utilizado.
Nesse cenário, a situação é completamente diferente.
Portanto, não observe apenas:
quanto já gastei?
Observe também:
quanto do mês já passou?
Essa comparação pode ajudar muito nas categorias variáveis.
O que fazer quando ultrapassar um limite?
Isso vai acontecer.
Seu orçamento não precisa ser perfeito.
Imagine:
Alimentação planejada
R$ 800
Realizado:
R$ 860
Diferença:
+R$ 60
Primeiro, descubra o motivo.
Talvez:
os preços tenham aumentado;
houve uma necessidade específica;
você recebeu visitas;
a estimativa estava baixa.
Depois escolha conscientemente de onde sairão os R$ 60.
Por exemplo:
Lazer: R$ 250 → R$ 220
Compras: R$ 200 → R$ 170
Agora:
R$ 30 + R$ 30 = R$ 60
O orçamento continua equilibrado.
Não use a reserva de emergência para corrigir qualquer excesso
Imagine:
Lazer ultrapassou R$ 150.
Você pensa:
“Vou retirar da reserva.”
Se isso se repetir frequentemente, sua reserva deixa de cumprir a função de proteção.
Antes de utilizá-la, pergunte:
isso realmente foi uma emergência?
Se não foi, tente reorganizar outras categorias ou ajustar o orçamento dos próximos períodos.
Reserva de emergência não deveria funcionar como:
“categoria para tudo aquilo que ultrapassou o limite.”
Quando ultrapassar sempre, talvez o limite esteja errado
Imagine:
Supermercado planejado: R$ 600
Resultados:
Janeiro — R$ 780
Fevereiro — R$ 810
Março — R$ 790
Talvez o problema não seja falta de disciplina.
Talvez R$ 600 simplesmente não seja um limite realista para aquela situação.
Nesse caso, você precisa investigar.
Talvez existam desperdícios.
Talvez seja possível reduzir.
Mas talvez o custo real esteja próximo de:
R$ 790.
Então o orçamento precisa refletir essa realidade e encontrar ajustes em outro lugar.
Um limite irrealista não melhora suas finanças.
Ele apenas produz uma planilha que nunca funciona.
Quando gastar menos, dê um destino à diferença
Imagine:
Transporte planejado
R$ 450
Realizado:
R$ 360
Economia:
R$ 90
O que acontece com esses R$ 90?
Sem planejamento, eles podem desaparecer em outra categoria.
Uma alternativa é criar uma regra:
economias nas categorias → prioridades financeiras.
Por exemplo:
R$ 50 → reserva
R$ 40 → objetivo
Agora gastar menos produz uma recompensa visível.
Crie uma pequena margem para variações
A vida real não funciona com precisão absoluta.
Você pode planejar:
R$ 4.200 de renda
e distribuir exatamente:
R$ 4.200.
Matematicamente, está perfeito.
Mas qualquer pequena variação pode causar problema.
Quando possível, considere manter uma pequena margem operacional no orçamento.
Por exemplo:
Renda
R$ 4.200
Valores distribuídos
R$ 4.050
Margem
R$ 150
Essa margem pode absorver pequenas diferenças sem obrigar você a desmontar todo o planejamento.
Ela não substitui a reserva de emergência.
É apenas uma folga operacional para pequenas oscilações normais do mês.
Para renda variável, os limites precisam ser mais conservadores
Se sua renda muda bastante, não monte os limites utilizando automaticamente seu melhor mês.
Imagine:
Janeiro — R$ 3.200
Fevereiro — R$ 4.500
Março — R$ 3.100
Abril — R$ 4.200
Se você construir um estilo de vida baseado em:
R$ 4.500
os meses de R$ 3.100 ou R$ 3.200 podem gerar déficit.
Como vimos anteriormente, pode ser mais prudente utilizar uma renda de referência conservadora.
Quando entrar mais dinheiro, o excedente recebe um destino específico.
Defina também um limite para o total de gastos
Além dos limites individuais, observe o orçamento como um todo.
Imagine:
Renda
R$ 4.200
Você decide:
Despesas e estilo de vida — até R$ 3.650
Reserva — R$ 250
Objetivos — R$ 150
Margem — R$ 150
Total:
R$ 4.200
Agora você possui dois níveis de controle:
limite por categoria
e
limite geral do orçamento.
Isso evita que pequenas compensações entre categorias acabem aumentando silenciosamente o gasto total.
Não transforme limites em punição
Um limite financeiro não deveria significar:
“Você está proibido de aproveitar seu dinheiro.”
Ele significa:
“Você decidiu antecipadamente quanto quer disponibilizar para isso.”
Se você planejou:
Lazer — R$ 250
esses R$ 250 existem justamente para serem utilizados com lazer.
Sem culpa.
Porque:
moradia está prevista;
contas estão previstas;
reserva está prevista;
objetivos estão previstos.
Um orçamento bem construído não serve apenas para dizer:
“não.”
Ele também permite dizer:
“Sim, isso cabe no meu planejamento.”
Faça ajustes progressivos
Imagine que você gaste:
R$ 600/mês com delivery
e queira chegar a:
R$ 200.
Você pode tentar imediatamente.
Mas talvez uma redução progressiva seja mais sustentável:
Mês 1
R$ 500
Mês 2
R$ 400
Mês 3
R$ 300
Mês 4
R$ 250
A velocidade depende da situação.
O princípio é:
mudanças sustentáveis geralmente funcionam melhor do que metas extremamente agressivas abandonadas depois de duas semanas.
Use o orçamento como feedback
No final do mês, não pergunte apenas:
“Consegui obedecer aos limites?”
Pergunte:
Quais limites funcionaram?
Quais ficaram muito baixos?
Quais ficaram altos demais?
Onde houve imprevistos?
Onde gastei menos sem dificuldade?
Qual categoria exige mais atenção?
Assim, o orçamento do próximo mês fica melhor do que o anterior.
Você não precisa acertar tudo no primeiro mês.
Seu primeiro orçamento é uma hipótese.
Os gastos reais mostram quais ajustes precisam ser feitos.
Exemplo de um orçamento completo
Imagine uma renda líquida de:
R$ 4.200
Distribuição:
| Categoria | Limite |
|---|---|
| 🏠 Moradia | R$ 1.200 |
| 🛒 Alimentação | R$ 750 |
| 🚗 Transporte | R$ 400 |
| 💊 Saúde | R$ 150 |
| 📱 Contas e serviços | R$ 300 |
| 💳 Dívidas e parcelas | R$ 400 |
| 🎬 Lazer | R$ 200 |
| 🛍️ Compras pessoais | R$ 150 |
| 📅 Despesas futuras | R$ 200 |
| 🐷 Reserva | R$ 200 |
| 🎯 Objetivos | R$ 150 |
| 💰 Margem | R$ 100 |
| TOTAL | R$ 4.200 |
Agora compare com o realizado:
| Categoria | Planejado | Realizado |
|---|---|---|
| Moradia | R$ 1.200 | R$ 1.200 |
| Alimentação | R$ 750 | R$ 790 |
| Transporte | R$ 400 | R$ 350 |
| Saúde | R$ 150 | R$ 140 |
| Contas | R$ 300 | R$ 310 |
| Dívidas | R$ 400 | R$ 400 |
| Lazer | R$ 200 | R$ 170 |
| Compras | R$ 150 | R$ 130 |
Algumas categorias ficaram acima.
Outras ficaram abaixo.
Isso é normal.
O objetivo é fazer com que o conjunto continue alinhado à renda e às prioridades.
O limite transforma intenção em decisão
Existe uma diferença enorme entre dizer:
“Quero gastar menos com delivery.”
e:
“Meu limite de delivery neste mês será R$ 200.”
Existe também uma diferença entre:
“Preciso começar uma reserva.”
e:
“R$ 200 deste mês serão destinados à minha reserva.”
No primeiro caso existe intenção.
No segundo existe uma decisão financeira mensurável.
Essa é uma das maiores funções do orçamento:
transformar objetivos vagos em números concretos.
Checklist do Passo 7
Antes de seguir, confirme:
( ) Cada categoria possui um valor planejado.
( ) Os limites foram baseados nos meus gastos reais.
( ) Evitei metas impossíveis apenas para fazer a planilha fechar.
( ) Priorizei necessidades e obrigações.
( ) Identifiquei categorias mais flexíveis.
( ) Reservei espaço para despesas futuras.
( ) Incluí reserva e objetivos quando minha situação permite.
( ) Criei referências semanais para categorias difíceis de controlar.
( ) Sei quanto já gastei e quanto resta em cada categoria.
( ) Tenho uma estratégia para quando alguma categoria ultrapassar o limite.
( ) Vou revisar os limites utilizando os resultados reais do mês.
Se você chegou até aqui, seu orçamento deixou de ser apenas um registro de despesas.
Agora ele começa a funcionar como um sistema de decisão para o seu dinheiro.
E isso nos leva a uma etapa fundamental: garantir que o orçamento não exista apenas no começo e no final do mês.
Ele precisa ser acompanhado enquanto as decisões ainda podem ser corrigidas.
Passo 8: inclua dívidas no orçamento.
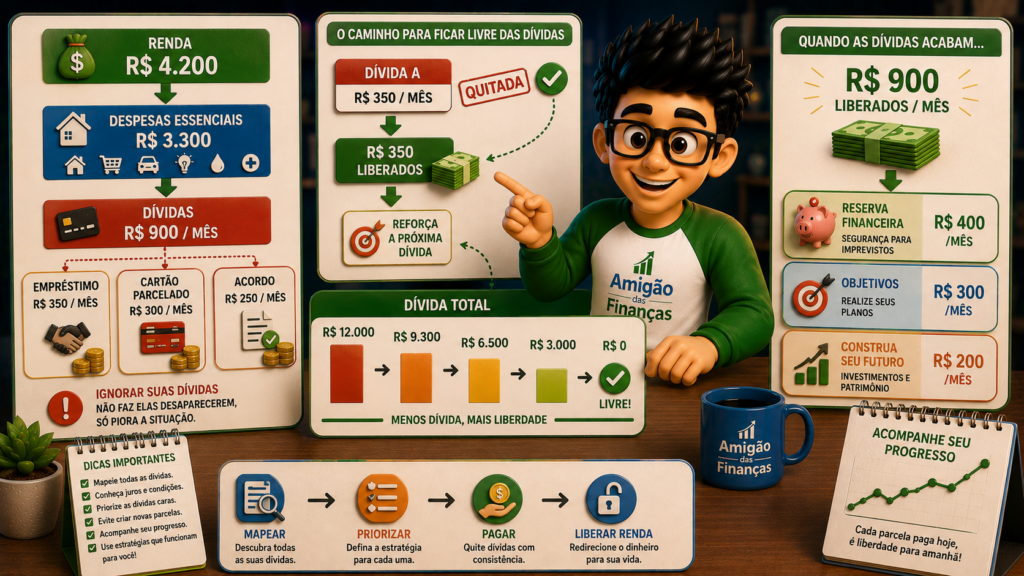
Quando alguém começa a organizar o orçamento, existe uma tentação bastante comum: registrar aluguel, supermercado, transporte, contas e lazer, mas deixar as dívidas em uma espécie de área separada.
A pessoa pensa:
“Primeiro vou organizar minhas despesas. Depois vejo o que faço com as dívidas.”
O problema é que as dívidas já fazem parte das despesas.
Se todos os meses você precisa pagar parcelas de empréstimos, financiamentos, acordos ou valores acumulados no cartão, esse dinheiro já está comprometendo sua renda.
Ignorá-lo não faz a dívida desaparecer.
Apenas faz o orçamento parecer melhor do que realmente está.
Se uma dívida exige dinheiro da sua renda, ela precisa aparecer claramente no orçamento.
Dívida não deve ficar escondida dentro das contas
Imagine uma renda líquida de:
R$ 4.200
A pessoa monta o orçamento:
Moradia — R$ 1.200
Alimentação — R$ 750
Transporte — R$ 400
Contas — R$ 300
Saúde — R$ 150
Lazer — R$ 250
Outros gastos — R$ 300
Total:
R$ 3.350
Aparentemente restariam:
R$ 850
Parece uma situação confortável.
Mas então descobrimos:
Empréstimo — R$ 350
Acordo de dívida — R$ 250
Parcelamento no cartão — R$ 300
Total das dívidas:
R$ 900
Agora a realidade muda completamente:
R$ 4.200 − R$ 3.350 − R$ 900 = −R$ 50
O orçamento que aparentemente tinha R$ 850 disponíveis está, na verdade, deficitário.
Por isso, as dívidas precisam estar visíveis desde o início.
Primeiro, descubra exatamente quais dívidas você possui
Não comece tentando pagar tudo imediatamente.
Comece fazendo um levantamento.
Para cada dívida, procure identificar:
quem é o credor;
saldo devedor aproximado;
valor da parcela;
quantas parcelas faltam;
taxa de juros ou custo efetivo, quando disponível;
data de vencimento;
se está em dia ou atrasada;
possíveis condições de renegociação.
Você pode criar uma tabela:
| Dívida | Saldo devedor* | Parcela | Parcelas restantes | Situação |
|---|---|---|---|---|
| Empréstimo | R$ 4.500 | R$ 350 | 14 | Em dia |
| Cartão parcelado | R$ 1.800 | R$ 300 | 6 | Em dia |
| Acordo | R$ 2.000 | R$ 250 | 8 | Em dia |
| Total mensal | R$ 900 |
*Use o valor atualizado informado pelo credor quando disponível, pois saldo devedor e condições podem mudar.
Agora temos duas informações diferentes:
Quanto você deve no total?
e
Quanto essas dívidas retiram da sua renda todos os meses?
As duas são importantes.
Saldo da dívida e parcela mensal são coisas diferentes
Imagine uma dívida com saldo devedor de:
R$ 8.000
e parcela de:
R$ 400 por mês
No orçamento mensal, os R$ 400 são especialmente importantes porque representam o impacto imediato sobre o fluxo de caixa.
Mas os R$ 8.000 também importam porque mostram o tamanho da obrigação que ainda precisa ser resolvida.
Portanto, acompanhe:
ESTOQUE DA DÍVIDA
Quanto ainda devo?
e
FLUXO DA DÍVIDA
Quanto preciso pagar neste mês?
Isso evita olhar apenas para uma parcela aparentemente pequena e esquecer o compromisso total existente por trás dela.
Some quanto as dívidas consomem todos os meses
Voltemos ao exemplo:
Empréstimo — R$ 350
Cartão parcelado — R$ 300
Acordo — R$ 250
Total:
R$ 900
Com renda de:
R$ 4.200
essas obrigações representam aproximadamente:
R$ 900 ÷ R$ 4.200 × 100
≈
21,4% da renda
Isso significa que mais de um quinto daquela renda já está comprometido com dívidas do exemplo.
Esse número ajuda a dimensionar o problema.
Não significa que exista uma porcentagem universal a partir da qual toda dívida se torna automaticamente inadequada.
O contexto importa.
Mas quanto maior a parcela da renda comprometida, menor tende a ser a margem disponível para outras prioridades.
Cartão de crédito exige atenção especial
Existe uma diferença importante entre usar o cartão como meio de pagamento e carregar uma dívida no cartão.
Imagine que você compra:
R$ 300 de supermercado
no cartão.
Essa despesa pertence à categoria:
Alimentação — R$ 300
O cartão foi apenas o meio de pagamento.
Agora imagine que você não consiga pagar integralmente a fatura e passe a financiar parte do saldo.
A situação muda.
Existe uma obrigação financeira que precisa ser acompanhada.
Portanto, evite simplesmente colocar:
“Cartão — R$ 1.500”
sem entender o que existe dentro desse valor.
Você precisa distinguir:
compras correntes do mês
de
dívida financiada ou parcelamentos anteriores.
Não conte a mesma despesa duas vezes
Esse cuidado é especialmente importante no cartão.
Imagine:
Você registra:
Supermercado — R$ 500
Combustível — R$ 300
Lazer — R$ 200
Tudo foi pago no cartão.
Total:
R$ 1.000
Depois você registra novamente:
Fatura do cartão — R$ 1.000
Seu orçamento agora mostra:
R$ 2.000
Mas o consumo foi de R$ 1.000.
Você contabilizou o mesmo dinheiro duas vezes.
Por outro lado, se parte da fatura corresponde a uma dívida anterior ou a parcelas assumidas anteriormente, essa parcela precisa aparecer de maneira coerente no controle.
O importante é manter um método consistente.
Dívidas atrasadas também precisam aparecer
Talvez exista uma dívida que você não esteja pagando atualmente.
Ela não aparece no fluxo bancário mensal.
Isso significa que pode ser ignorada?
Não.
Imagine:
Dívida atrasada — R$ 5.000
Pagamento atual:
R$ 0
Ela ainda faz parte da sua situação financeira.
Nesse caso, você pode registrá-la separadamente como:
DÍVIDA PENDENTE DE NEGOCIAÇÃO
Assim, seu orçamento mostra duas coisas:
obrigações que estão sendo pagas
e
obrigações que ainda precisam de uma estratégia.
Isso evita aquela falsa impressão:
“Como não estou pagando, essa dívida não faz parte do orçamento.”
Ela continua existindo.
Não tente pagar todas as dívidas com a mesma intensidade
Imagine três dívidas:
Dívida A
Saldo: R$ 800
Custo relativamente baixo.
Dívida B
Saldo: R$ 4.000
Custo elevado.
Dívida C
Saldo: R$ 10.000
Condições mais favoráveis e prazo maior.
Se você tiver:
R$ 300 adicionais
para acelerar pagamentos, simplesmente dividir:
R$ 100 para cada
pode não ser a estratégia mais eficiente.
Dependendo das taxas, condições, atrasos e consequências de cada dívida, pode fazer mais sentido priorizar uma delas enquanto mantém as obrigações necessárias nas demais.
Duas estratégias conhecidas: avalanche e bola de neve
Existem duas abordagens bastante conhecidas para organizar o pagamento de múltiplas dívidas.
🔺 Método avalanche
A ideia é direcionar dinheiro adicional para a dívida com maior custo financeiro, enquanto mantém os pagamentos necessários das demais.
Quando ela termina, o dinheiro liberado passa para a próxima.
Em geral, essa abordagem busca reduzir o custo financeiro total.
❄️ Método bola de neve
Aqui, a prioridade costuma ser a dívida de menor saldo, independentemente de ela possuir a maior taxa.
Quando a menor termina, o valor liberado é direcionado para a seguinte.
A vantagem comportamental é perceber dívidas desaparecendo mais rapidamente, o que pode aumentar a motivação.
Nenhuma estratégia deve ser aplicada mecanicamente sem considerar contratos, multas, garantias, atrasos e a situação individual.
Mas conhecer as duas ajuda a entender que pagar dívidas também pode seguir uma estratégia.
Exemplo do método avalanche
Imagine:
| Dívida | Saldo | Taxa/custo | Pagamento |
|---|---|---|---|
| A | R$ 2.000 | Maior | R$ 250 |
| B | R$ 4.000 | Médio | R$ 300 |
| C | R$ 6.000 | Menor | R$ 350 |
Você consegue disponibilizar:
R$ 200 extras
Pela lógica da avalanche, mantendo os pagamentos previstos das demais, os R$ 200 adicionais seriam direcionados prioritariamente para a dívida A.
Assim:
Dívida A: R$ 250 + R$ 200 = R$ 450
Quando A terminar, esse valor poderá fortalecer o pagamento da próxima dívida prioritária.
Exemplo da bola de neve
Agora considere:
Dívida A — R$ 700
Dívida B — R$ 3.000
Dívida C — R$ 6.000
A estratégia começaria pela dívida de:
R$ 700
Depois de eliminá-la, o valor que era destinado a ela passa para a próxima.
Visualmente:
Dívida 1 ✓
↓
pagamento liberado
↓
Dívida 2
↓
pagamento maior
↓
Dívida 3
A sensação de progresso pode ajudar algumas pessoas a manter o plano.
Antes de antecipar dívidas, conheça as condições
Não assuma que qualquer antecipação funciona exatamente da mesma maneira.
Consulte:
taxa de juros;
saldo atualizado;
condições de antecipação;
eventuais descontos;
custos envolvidos;
regras contratuais.
No Brasil, em operações de crédito ao consumidor, a liquidação antecipada pode envolver redução proporcional dos juros e demais acréscimos conforme as regras aplicáveis ao contrato.
Por isso, quando pretende antecipar, solicite ao credor o valor atualizado para liquidação ou amortização e compare as condições.
Renegociar pode fazer sentido — mas olhe além da parcela
Imagine uma dívida cuja parcela atual é:
R$ 700
Você recebe uma proposta:
R$ 350 por mês
Parece excelente.
Mas existe uma pergunta importante:
qual será o custo total da nova negociação?
Uma parcela menor pode vir acompanhada de:
prazo muito maior;
mais juros ao longo do tempo;
novas condições contratuais.
Portanto, ao comparar uma renegociação, observe pelo menos:
valor da parcela;
quantidade de parcelas;
valor total a pagar;
taxas e encargos;
condições de atraso;
possibilidade de antecipação.
Não avalie uma negociação apenas pela frase:
“A parcela ficou menor.”
Cuidado ao trocar uma dívida por outra
Em determinadas situações, substituir uma dívida cara por uma modalidade realmente mais barata pode reduzir custos.
Mas isso exige comparação cuidadosa.
Imagine:
Dívida A → custo muito elevado
Você contrata:
Dívida B → custo menor
e utiliza o dinheiro para quitar A.
Isso só melhora sua situação se a dívida antiga for efetivamente encerrada e o novo crédito tiver condições melhores.
O perigo é:
contratar B
↓
não eliminar A
↓
ficar com A + B
Agora o problema aumentou.
Antes de qualquer troca, compare o Custo Efetivo Total (CET) e as condições contratuais, não apenas a taxa anunciada ou o valor da parcela.
Evite criar novas parcelas enquanto tenta eliminar as antigas
Imagine que seu orçamento já possui:
R$ 900 em parcelas mensais.
Você começa a organizar as dívidas.
Então aparece uma compra:
“Só 10 × R$ 99.”
Parece pequena.
Mas agora:
R$ 900 + R$ 99 = R$ 999
da renda futura já estão comprometidos.
Depois aparece outra:
12 × R$ 80
Agora:
R$ 1.079
A dívida pode não diminuir porque, enquanto você fecha uma obrigação, cria outra.
Uma regra útil durante a reorganização é:
Antes de assumir uma nova parcela, pergunte quanto da sua renda futura já está comprometido.
Quando uma dívida terminar, preserve o pagamento
Essa é uma das estratégias mais poderosas deste passo.
Imagine:
Empréstimo — R$ 300/mês
Depois de alguns meses:
QUITADO ✓
Agora você ganhou:
R$ 300 de margem mensal
Existem duas possibilidades.
Opção 1
Aumentar imediatamente os gastos em R$ 300.
Resultado:
sua vida financeira praticamente não melhora.
Opção 2
Direcionar os R$ 300 para:
outra dívida;
reserva;
objetivo;
investimento adequado ao seu momento.
Agora o fim da dívida produz uma mudança estrutural.
Use o “efeito cascata”
Imagine três dívidas:
Dívida A — parcela de R$ 200
Dívida B — parcela de R$ 300
Dívida C — parcela de R$ 250
Você quita A.
Os R$ 200 liberados podem reforçar B.
Quando B termina:
R$ 200 + R$ 300 = R$ 500
podem reforçar a próxima prioridade.
Quando C também termina, sua renda passa a possuir uma margem muito maior.
Visualmente:
R$ 200
↓
R$ 500
↓
R$ 750 liberados
O dinheiro que antes alimentava dívidas começa a financiar seu futuro.
Dívida e reserva: qual priorizar?
Essa é uma pergunta comum.
E a resposta depende da situação.
Se você possui dívida de custo muito elevado, reduzir essa dívida pode ser uma prioridade importante.
Ao mesmo tempo, ficar completamente sem nenhuma proteção financeira pode fazer com que qualquer pequeno problema gere uma nova dívida.
Imagine:
Você usa absolutamente todo o dinheiro disponível para pagar dívidas.
Então surge:
um reparo necessário de R$ 400.
Sem nenhuma margem ou reserva:
cartão novamente.
O ciclo recomeça.
Por isso, dependendo da situação, pode fazer sentido construir inicialmente alguma proteção enquanto executa uma estratégia de redução das dívidas.
A proporção dependerá de fatores como:
custo das dívidas;
estabilidade da renda;
despesas essenciais;
risco de novos imprevistos;
condições de negociação.
Não existe uma única divisão adequada para todos.
Não sacrifique despesas essenciais para acelerar uma dívida sem planejamento
Imagine tentar pagar uma dívida mais rapidamente deixando de reservar dinheiro suficiente para:
alimentação;
moradia;
medicamentos necessários;
transporte para trabalhar.
Isso pode gerar outro problema financeiro.
O pagamento das dívidas precisa estar inserido em um orçamento que continue funcionando.
Por isso, nossa sequência importa:
RENDA
↓
NECESSIDADES
↓
OBRIGAÇÕES
↓
DÍVIDAS
↓
PRIORIDADES
↓
ESTILO DE VIDA
com ajustes de acordo com cada realidade.
O objetivo não é quitar uma dívida hoje para criar outra amanhã.
Crie uma categoria específica para dívidas
No orçamento, evite esconder essas obrigações dentro de:
“Outros”
ou:
“Contas”.
Crie:
💳 DÍVIDAS
Dentro dela:
| Dívida | Pagamento planejado | Extra |
|---|---|---|
| Empréstimo | R$ 350 | R$ 150 |
| Cartão parcelado | R$ 300 | R$ 0 |
| Acordo | R$ 250 | R$ 0 |
| Total | R$ 900 | R$ 150 |
Total destinado naquele mês:
R$ 1.050
Agora você sabe exatamente quanto da renda está sendo direcionado para resolver obrigações financeiras.
Acompanhe o saldo, não apenas as parcelas
Imagine que você pague:
R$ 500 por mês.
Depois de seis meses, pode pensar:
“Já paguei R$ 3.000.”
Mas quanto da dívida efetivamente diminuiu?
Dependendo das condições, parte dos pagamentos pode corresponder a juros e outros encargos.
Por isso, periodicamente acompanhe:
SALDO ANTERIOR
↓
PAGAMENTOS
↓
JUROS/ENCARGOS
↓
SALDO ATUAL
As informações específicas devem ser verificadas nos demonstrativos ou diretamente com o credor.
O indicador mais importante para acompanhar seu progresso é:
“Quanto ainda falta?”
Crie um painel de redução das dívidas
Você pode utilizar algo simples:
Janeiro
Dívida total: R$ 12.000
Fevereiro
R$ 11.400
Março
R$ 10.750
Abril
R$ 10.050
Maio
R$ 9.300
Agora você consegue visualizar:
R$ 12.000 → R$ 9.300
Mesmo que ainda exista dívida, existe progresso mensurável.
Isso pode ser muito mais motivador do que olhar apenas para boletos mensais.
Cuidado com a sensação de “já está tudo parcelado”
Existe um pensamento perigoso:
“As parcelas já cabem no orçamento, então está tudo bem.”
Talvez.
Mas precisamos observar o conjunto.
Imagine:
Parcela A — R$ 150
Parcela B — R$ 180
Parcela C — R$ 90
Parcela D — R$ 250
Parcela E — R$ 120
Total:
R$ 790 por mês
Cada parcela isoladamente parece administrável.
Mas juntas podem consumir uma parcela relevante da renda.
É por isso que o orçamento deve mostrar o total das obrigações, não apenas cada compra separadamente.
O objetivo é recuperar renda futura
Pagar dívidas não significa apenas reduzir um saldo.
Também significa recuperar renda.
Imagine:
Hoje
Renda: R$ 4.200
Dívidas: R$ 900/mês
Dinheiro disponível para outras finalidades:
R$ 3.300
Depois de eliminar as dívidas:
Futuro
Renda: R$ 4.200
Dívidas: R$ 0
Agora existem:
R$ 900 por mês
que podem receber novas funções.
Em 12 meses:
R$ 900 × 12 = R$ 10.800
Essa é uma maneira poderosa de enxergar o processo.
Você não está apenas:
“pagando boletos antigos.”
Está:
recuperando capacidade de decisão sobre sua renda futura.
Faça uma regra para o dinheiro liberado
Antes mesmo de terminar uma dívida, decida:
“O que farei com essa parcela quando ela acabar?”
Por exemplo:
Parcela que terminará
R$ 300
Destino planejado:
R$ 200 → próxima dívida
R$ 100 → reserva
Depois que todas as dívidas prioritárias forem resolvidas:
R$ 200 → objetivos/investimentos
R$ 100 → reserva
A distribuição é apenas ilustrativa.
O importante é evitar que o dinheiro liberado simplesmente desapareça no consumo.
Se as dívidas não cabem no orçamento, o problema precisa aparecer
Imagine:
Renda
R$ 3.500
Despesas essenciais
R$ 2.700
Pagamentos das dívidas
R$ 1.200
Total:
R$ 3.900
Déficit:
− R$ 400
Não adianta montar uma planilha fingindo que tudo cabe.
Nesse cenário, será necessário avaliar alternativas como:
redução de gastos ajustáveis;
renegociação;
reorganização das obrigações;
possibilidade de aumento de renda;
orientação financeira adequada ao caso.
Quando a situação é mais complexa, canais oficiais de proteção e orientação ao consumidor também podem ser úteis.
O primeiro passo continua sendo:
reconhecer o déficit exatamente como ele é.
O orçamento deve mostrar o caminho até a quitação
Em vez de registrar apenas:
Dívidas — R$ 900
crie uma pequena trajetória.
Por exemplo:
Dívida A → termina em 3 meses
↓
R$ 200 liberados
↓
reforçar Dívida B
↓
Dívida B → termina mais cedo
↓
novo valor liberado
↓
reforçar próxima prioridade
Assim, a categoria “dívidas” deixa de parecer uma despesa eterna.
Ela passa a possuir:
saldo;
estratégia;
progresso;
e um possível ponto de chegada.
Checklist do Passo 8
Antes de seguir, confirme:
( ) Listei todas as minhas dívidas.
( ) Registrei saldo, parcela e vencimento quando disponíveis.
( ) Sei aproximadamente quanto da minha renda mensal vai para dívidas.
( ) Separei compras correntes no cartão de dívidas anteriores.
( ) Não estou contabilizando a mesma compra duas vezes.
( ) Registrei também dívidas atrasadas ou pendentes de negociação.
( ) Identifiquei quais dívidas possuem maior custo.
( ) Avaliei qual estratégia de pagamento faz sentido para minha situação.
( ) Evito criar novas parcelas enquanto tento reduzir as antigas.
( ) Sei o que farei com o dinheiro quando uma dívida terminar.
( ) Estou acompanhando a redução do saldo devedor, e não apenas os pagamentos mensais.
Quando você consegue responder essas perguntas, as dívidas deixam de ser apenas um problema abstrato.
Elas passam a ter:
número + prioridade + pagamento + prazo + estratégia.
E isso muda completamente a maneira como elas aparecem dentro do orçamento.
Dívidas precisam ter espaço no orçamento — mas não precisam ocupar esse espaço para sempre
Se hoje:
R$ 900 da sua renda
estão sendo utilizados para pagar dívidas, o objetivo é fazer esse número diminuir progressivamente até que aquele dinheiro possa financiar outras partes da sua vida.
Podemos visualizar:
RENDA
↓
DÍVIDAS
↓
QUITAÇÃO
↓
RENDA LIBERADA
↓
🐷 RESERVA
🎯 OBJETIVOS
📈 CONSTRUÇÃO DE PATRIMÔNIO
Esse é o ponto central deste passo:
Incluir dívidas no orçamento não significa aceitar que elas estarão ali para sempre. Significa enxergá-las claramente para construir uma estratégia capaz de fazê-las sair.
Depois de organizar as obrigações existentes, podemos avançar para outra parte essencial do orçamento: garantir que uma parcela da renda também esteja sendo direcionada para construir segurança financeira.
Como dividir o salário sem depender de uma fórmula engessada?
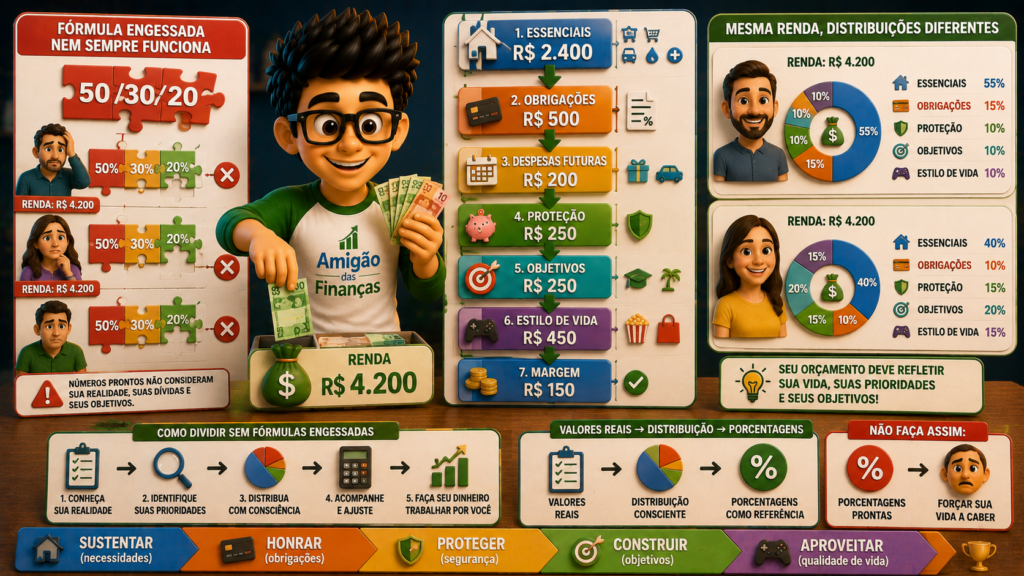
Quando o assunto é orçamento pessoal, é comum encontrar regras prontas dizendo exatamente quanto da renda deveria ser destinado para cada área.
Por exemplo:
X% para necessidades.
Y% para lazer.
Z% para investimentos.
Essas fórmulas podem ser úteis como referência, principalmente para quem está começando.
O problema aparece quando elas passam a ser tratadas como se funcionassem da mesma forma para todas as pessoas.
Na prática, duas pessoas com exatamente a mesma renda podem possuir realidades completamente diferentes.
Uma paga aluguel.
Outra mora com familiares.
Uma possui filhos.
Outra vive sozinha.
Uma tem dívidas.
Outra não.
Uma depende de carro para trabalhar.
Outra consegue se deslocar a pé.
Por isso, a pergunta mais importante não é:
“Qual porcentagem eu deveria usar?”
E sim:
“Como minha renda precisa ser distribuída para que minha vida funcione hoje e avance financeiramente amanhã?”
Um bom orçamento não força sua vida dentro de uma fórmula. Ele adapta o dinheiro à sua realidade, prioridades e objetivos.
Comece pelas necessidades essenciais
Antes de pensar em porcentagens, descubra quanto custa manter sua vida funcionando.
Por exemplo:
🏠 moradia;
🛒 alimentação básica;
🚗 transporte necessário;
💊 saúde;
📱 contas essenciais;
🎓 educação necessária.
Imagine uma renda de:
R$ 4.200
e despesas essenciais de:
R$ 2.500
Isso significa que aproximadamente:
R$ 2.500 ÷ R$ 4.200 × 100 ≈ 59,5%
da renda já está sendo utilizada para necessidades.
Talvez uma regra pronta diga que você deveria gastar menos.
Mas se esses custos refletem sua realidade atual, simplesmente escrever uma porcentagem menor na planilha não altera os boletos.
Primeiro precisamos trabalhar com os números reais.
Depois, considere suas obrigações financeiras
Agora entram:
💳 empréstimos;
parcelas;
financiamentos;
acordos;
outras dívidas.
Imagine:
Necessidades — R$ 2.500
Dívidas — R$ 600
Total:
R$ 3.100
Restam:
R$ 1.100
Agora a renda começa a revelar quanto realmente existe para outras áreas.
Essa ordem é mais útil do que começar dizendo:
“Vou reservar 20% para investir.”
e descobrir posteriormente que não existe dinheiro suficiente para pagar as obrigações atuais.
Proteção financeira também precisa ter espaço
Depois das necessidades e obrigações, pense em proteção.
Isso pode incluir:
🐷 reserva financeira;
📅 provisões para despesas futuras;
seguros adequados;
outras formas de proteção relevantes à sua situação.
Imagine reservar:
R$ 250 por mês
Agora:
R$ 4.200 − R$ 3.100 − R$ 250 = R$ 850
Restam R$ 850 para objetivos e estilo de vida.
Perceba que estamos construindo o orçamento de baixo para cima, começando pelo que precisa ser sustentado.
Depois entram seus objetivos
Agora podemos perguntar:
O que você quer construir?
Talvez:
🎯 uma viagem;
🎓 um curso;
🏠 entrada de imóvel;
🚗 veículo;
💼 negócio;
📈 investimentos de longo prazo.
Imagine destinar:
R$ 250
para objetivos.
Restariam:
R$ 600
Agora você sabe quanto pode ser destinado ao estilo de vida e outras escolhas.
Por último, distribua o que resta para estilo de vida
Aqui podem entrar:
🎬 lazer;
🍔 restaurantes;
🛍️ compras;
🎮 entretenimento;
outros desejos.
Imagine:
R$ 600
disponíveis.
Você pode decidir:
Lazer — R$ 250
Compras — R$ 150
Restaurantes — R$ 100
Margem — R$ 100
Pronto.
Seu salário foi distribuído sem precisar começar por uma regra pronta.
Uma estrutura flexível pode funcionar assim
Em vez de pensar:
50% / 30% / 20%
você pode pensar:
1. ESSENCIAIS
Quanto custa manter minha vida funcionando?
↓
2. OBRIGAÇÕES
Quais compromissos financeiros já existem?
↓
3. PROTEÇÃO
Quanto consigo separar para reduzir minha vulnerabilidade?
↓
4. OBJETIVOS
Quanto posso direcionar para o futuro?
↓
5. ESTILO DE VIDA
Quanto posso utilizar para aproveitar o presente?
Essa sequência é muito mais adaptável.
Exemplo completo com renda de R$ 4.200
Imagine:
| Grupo | Valor |
|---|---|
| Essenciais | R$ 2.400 |
| Dívidas e obrigações | R$ 500 |
| Despesas futuras | R$ 200 |
| Reserva | R$ 250 |
| Objetivos | R$ 250 |
| Estilo de vida | R$ 450 |
| Margem | R$ 150 |
| Total | R$ 4.200 |
Em porcentagens aproximadas:
Essenciais — 57%
Dívidas — 12%
Despesas futuras — 5%
Reserva — 6%
Objetivos — 6%
Estilo de vida — 11%
Margem — 3%
Essa divisão não segue perfeitamente nenhuma fórmula popular.
Mas pode funcionar para aquela realidade específica.
E isso é o que importa.
Outra pessoa com a mesma renda pode ter uma divisão completamente diferente
Agora imagine outra pessoa também recebendo:
R$ 4.200
Mas ela mora com familiares e possui custo de moradia muito baixo.
Seu orçamento poderia ficar:
Essenciais — R$ 1.800
Dívidas — R$ 300
Reserva — R$ 600
Objetivos — R$ 500
Estilo de vida — R$ 700
Despesas futuras — R$ 200
Margem — R$ 100
Mesma renda.
Estrutura completamente diferente.
Isso mostra por que porcentagens universais precisam ser tratadas com cuidado.
E se os essenciais consumirem quase toda a renda?
Imagine:
Renda
R$ 3.000
Necessidades essenciais
R$ 2.600
Restam:
R$ 400
Ainda existem dívidas, reserva e outras prioridades.
Nesse cenário, uma regra dizendo:
“Guarde 20% da renda.”
exigiria:
R$ 600
Mas sobraram apenas R$ 400 antes mesmo das outras obrigações.
A matemática simplesmente não fecha.
Isso não significa que a pessoa seja financeiramente irresponsável.
Pode significar que existe pouca margem estrutural.
Nesse caso, será necessário analisar:
redução de despesas onde realmente for possível;
renegociação;
aumento de renda;
reorganização de prioridades;
prazos maiores para determinados objetivos.
O orçamento precisa trabalhar com a realidade, não lutar contra ela.
E se você estiver endividado?
Durante um período de reorganização, sua divisão pode ficar bastante diferente de uma fórmula convencional.
Imagine:
Renda — R$ 4.200
Essenciais — R$ 2.300
Dívidas — R$ 1.000
Pequena reserva — R$ 150
Despesas futuras — R$ 200
Estilo de vida — R$ 400
Margem — R$ 150
Talvez temporariamente os objetivos de longo prazo recebam menos dinheiro.
Isso não significa abandoná-los.
Significa reconhecer que reduzir determinadas dívidas pode ser a prioridade atual.
Quando as dívidas terminarem, a estrutura muda.
Seu orçamento deve mudar quando sua vida muda
Imagine que hoje você possui:
Dívidas — R$ 800/mês
Daqui a dois anos:
Dívidas — R$ 0
O que acontecerá com os R$ 800?
Seu orçamento poderá ser reorganizado.
Por exemplo:
R$ 300 → investimentos
R$ 250 → objetivo
R$ 150 → reserva
R$ 100 → qualidade de vida
O orçamento não deveria permanecer congelado.
Ele acompanha sua evolução.
Use porcentagens para analisar, não necessariamente para mandar
Porcentagens podem ser extremamente úteis.
Mas existe uma maneira melhor de utilizá-las.
Primeiro:
monte o orçamento com seus valores reais.
Depois:
transforme os valores em porcentagens.
Por exemplo:
Renda
R$ 4.200
Moradia
R$ 1.200
Então:
R$ 1.200 ÷ R$ 4.200 × 100 ≈ 28,6%
Agora você sabe:
aproximadamente 29% da minha renda está indo para moradia.
Isso permite acompanhar tendências.
Talvez daqui a um ano:
29% → 26%
porque sua renda aumentou.
Ou:
29% → 35%
porque o aluguel subiu.
Porcentagens tornam o orçamento comparável ao longo do tempo.
A soma das categorias conta uma história
Imagine seu orçamento:
Moradia — 29%
Alimentação — 18%
Transporte — 10%
Dívidas — 14%
Reserva — 5%
Objetivos — 4%
Estilo de vida — 15%
Outros — 5%
Agora surgem perguntas interessantes:
Estou satisfeito com essa distribuição?
Dívidas estão ocupando mais espaço do que gostaria?
Reserva está pequena?
Existe alguma categoria desproporcional?
A porcentagem não fornece automaticamente a resposta.
Ela ajuda você a fazer melhores perguntas.
Crie uma “ordem de prioridade”, não uma fórmula
Uma estrutura útil pode ser:
PRIMEIRO — SUSTENTAR
Garantir necessidades essenciais.
SEGUNDO — HONRAR
Pagar obrigações existentes.
TERCEIRO — PROTEGER
Construir margem, provisões e reserva.
QUARTO — CONSTRUIR
Financiar objetivos e patrimônio.
QUINTO — APROVEITAR
Utilizar parte da renda para qualidade de vida.
Isso não significa que lazer só possa existir depois que tudo estiver perfeito.
As categorias podem acontecer simultaneamente.
A ordem apenas ajuda a entender qual delas deveria sofrer menos quando falta dinheiro.
Exemplo: surgiu um déficit de R$ 300
Imagine:
Renda
R$ 4.200
Orçamento planejado
R$ 4.500
Déficit:
−R$ 300
Você precisa ajustar.
Veja as categorias:
Moradia — R$ 1.200
Alimentação básica — R$ 750
Saúde — R$ 150
Dívidas — R$ 500
Reserva — R$ 200
Objetivos — R$ 300
Lazer — R$ 450
Compras — R$ 350
Talvez seja possível temporariamente reduzir:
Lazer −R$ 150
Compras −R$ 100
Objetivo −R$ 50
Agora o orçamento fecha.
Essa decisão é muito diferente de cortar aleatoriamente R$ 300 de alimentação ou saúde.
Nem todo dinheiro livre precisa virar consumo
Imagine que depois de distribuir todas as prioridades restem:
R$ 400
A pergunta não precisa ser:
“O que posso comprar com R$ 400?”
Pode ser:
“Qual é a melhor função para esses R$ 400?”
Talvez:
R$ 200 → reserva
R$ 100 → objetivo
R$ 100 → lazer
Ou:
R$ 400 → dívida prioritária.
A resposta depende do momento.
O importante é impedir que o dinheiro sem destino seja automaticamente transformado em consumo.
Também não transforme todo aumento de renda em poupança
Existe outro extremo.
Imagine receber um aumento de:
R$ 800
Você poderia dizer:
“Vou guardar absolutamente tudo.”
Talvez isso faça sentido.
Mas também pode ser legítimo utilizar parte para melhorar sua qualidade de vida.
Por exemplo:
R$ 400 → futuro
R$ 250 → objetivo
R$ 150 → qualidade de vida
O ponto central é tomar a decisão conscientemente.
Nem:
consumir todo aumento
nem necessariamente:
proibir qualquer melhora no presente.
O orçamento procura equilíbrio.
Use uma fórmula pessoal
Depois de alguns meses, você pode perceber que uma divisão específica funciona muito bem para você.
Por exemplo:
60% necessidades e obrigações
15% proteção
10% objetivos
10% estilo de vida
5% margem
Ótimo.
Agora você criou sua própria referência.
Mas ela nasceu dos seus números.
Não de uma regra copiada.
E poderá mudar conforme sua vida evoluir.
Se sua renda aumentar, evite a inflação automática do estilo de vida
Imagine passar de:
R$ 4.200
para:
R$ 5.200
Aumento:
R$ 1.000
Se imediatamente:
moradia aumenta;
carro aumenta;
restaurantes aumentam;
assinaturas aumentam;
compras aumentam;
pode acontecer algo curioso:
você ganha R$ 1.000 a mais, mas continua sentindo que não sobra nada.
Por isso, antes de aumentar gastos, dê uma função ao aumento.
Exemplo:
R$ 400 → reserva/investimentos
R$ 300 → objetivo
R$ 200 → melhoria do estilo de vida
R$ 100 → margem
Assim, a renda maior melhora tanto o presente quanto o futuro.
E se a renda cair?
A mesma estrutura ajuda.
Imagine:
Renda antiga
R$ 4.200
Nova renda
R$ 3.600
Queda:
R$ 600
Agora procure primeiro nas categorias mais flexíveis.
Talvez:
Lazer − R$ 200
Compras − R$ 150
Restaurantes − R$ 100
Objetivo temporariamente − R$ 100
Outros − R$ 50
Você está fazendo um ajuste consciente de prioridades em vez de simplesmente deixar o cartão cobrir a diferença.
Dividir o salário significa decidir a ordem do dinheiro
No final, o processo pode ser resumido assim:
1. Quanto realmente entra?
RENDA
↓
2. Quanto preciso para viver?
ESSENCIAIS
↓
3. Quais compromissos já existem?
OBRIGAÇÕES
↓
4. Quanto preciso proteger?
RESERVA + DESPESAS FUTURAS
↓
5. O que quero construir?
OBJETIVOS
↓
6. Quanto posso utilizar livremente?
ESTILO DE VIDA
↓
7. Existe alguma folga?
MARGEM
Essa sequência permite construir uma divisão completamente personalizada.
Faça agora seu Mapa de Distribuição da Renda
Preencha:
Renda mensal disponível
R$ ______
Necessidades essenciais
R$ ______
Dívidas e obrigações
R$ ______
Despesas futuras
R$ ______
Reserva financeira
R$ ______
Objetivos
R$ ______
Estilo de vida
R$ ______
Margem
R$ ______
Agora verifique:
TOTAL
R$ ______
O total não deveria ultrapassar sua renda sem que exista uma fonte clara para cobrir a diferença.
Depois transforme em porcentagens
Use:
Valor da categoria ÷ renda × 100
Por exemplo:
Renda — R$ 4.200
Essenciais — R$ 2.400
Então:
2.400 ÷ 4.200 × 100 ≈ 57%
Faça isso com todas as áreas.
O objetivo não é verificar se você obedeceu a uma regra.
É enxergar:
como sua renda está distribuída hoje.
Depois pergunte:
essa distribuição representa minhas prioridades?
Checklist: sua divisão funciona?
Antes de considerar o salário distribuído, responda:
( ) Minhas necessidades essenciais estão cobertas.
( ) Minhas obrigações e dívidas estão visíveis.
( ) Considerei despesas futuras.
( ) Existe algum espaço para proteção financeira quando minha situação permite.
( ) Meus objetivos possuem algum lugar no orçamento.
( ) Meu estilo de vida está compatível com a renda.
( ) Não dependo de uma porcentagem impossível de cumprir.
( ) Tenho alguma margem para pequenas oscilações, quando possível.
( ) Sei quais categorias reduzir primeiro caso a renda caia.
( ) Sei para onde direcionarei dinheiro extra caso a renda aumente.
Se você consegue responder essas perguntas, possui algo mais útil do que uma fórmula pronta:
um sistema de distribuição adaptado à sua vida.
Use fórmulas como mapa, não como lei
Métodos baseados em porcentagens podem ser excelentes pontos de referência.
Eles podem mostrar:
“Talvez eu esteja gastando demais aqui.”
ou:
“Talvez eu esteja destinando pouco ao futuro.”
Mas a decisão final precisa considerar seus números.
Por isso, a lógica deste artigo será sempre:
REALIDADE
↓
PRIORIDADES
↓
DISTRIBUIÇÃO
↓
PORCENTAGENS
e não:
PORCENTAGENS PRONTAS
↓
FORÇAR A REALIDADE A CABER.
Essa distinção é especialmente importante quando falamos de uma das fórmulas mais conhecidas de finanças pessoais.
A regra 50/30/20 pode ser útil como referência, mas será que ela realmente funciona para todo mundo?
É isso que veremos no próximo tópico.
A regra 50/30/20 funciona para todo mundo?
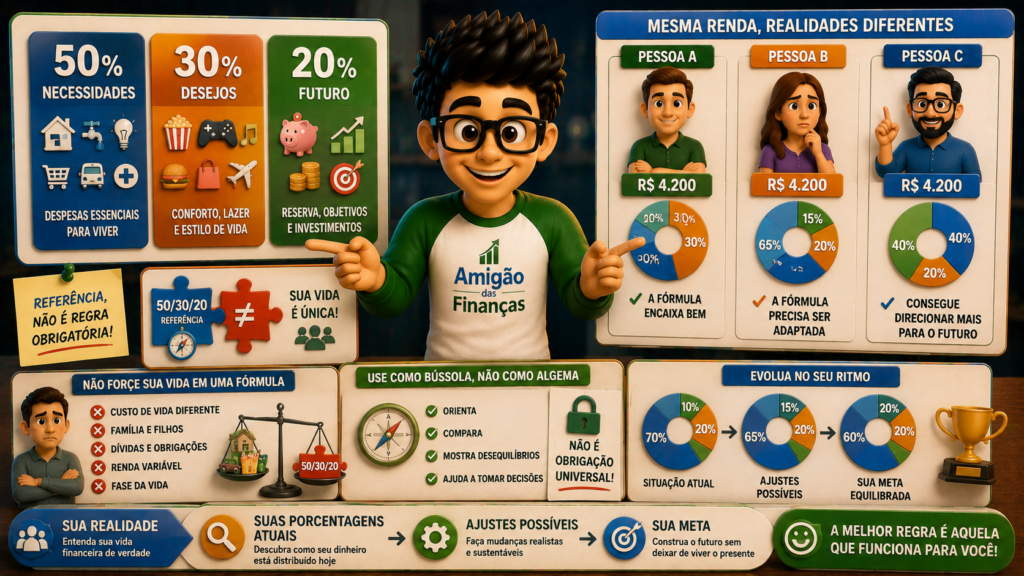
A regra 50/30/20 é uma das estratégias mais conhecidas para organizar um orçamento pessoal.
Ela ficou popular porque transforma uma tarefa aparentemente complicada — decidir o que fazer com o salário — em três grandes grupos:
50% — Necessidades
Despesas essenciais para manter a vida funcionando.
30% — Desejos
Gastos relacionados principalmente a conforto, lazer e estilo de vida.
20% — Poupança e prioridades financeiras
Dinheiro destinado à construção do futuro financeiro, embora a forma exata de classificar pagamentos de dívidas possa variar conforme a adaptação do método.
A simplicidade é justamente o maior atrativo da regra.
Mas existe uma pergunta importante:
Será que todas as famílias conseguem — ou deveriam — encaixar sua vida exatamente nessas três porcentagens?
A resposta curta é:
Não necessariamente.
A regra 50/30/20 pode ser uma boa referência, mas não precisa funcionar como uma obrigação matemática.
Como funciona a regra 50/30/20?
Imagine uma renda líquida mensal de:
R$ 4.000
Aplicando a divisão:
🔵 50% — Necessidades
R$ 2.000
🟠 30% — Desejos
R$ 1.200
🟢 20% — Prioridades financeiras
R$ 800
Total:
R$ 4.000
Visualmente:
R$ 4.000
↓
R$ 2.000 — necessidades
R$ 1.200 — desejos
R$ 800 — futuro financeiro
É fácil entender por que essa abordagem se tornou tão conhecida.
Em poucos minutos, qualquer pessoa consegue visualizar uma possível distribuição do salário.
O que entra nos 50% das necessidades?
Aqui ficam despesas consideradas necessárias para manter sua vida funcionando.
Dependendo da situação, podem incluir:
🏠 aluguel ou financiamento da moradia;
💡 energia;
💧 água;
🛒 alimentação básica;
🚗 transporte necessário;
💊 saúde;
📱 serviços essenciais;
🎓 determinados custos educacionais;
outras obrigações indispensáveis.
A palavra mais importante aqui é:
necessidade.
Mas mesmo essa classificação exige contexto.
Um carro pode ser essencial para alguém que depende dele para trabalhar.
Para outra pessoa que mora perto do trabalho e possui transporte público adequado, talvez seja muito menos necessário.
O orçamento precisa considerar essa diferença.
O que entra nos 30% dos desejos?
Aqui normalmente ficam gastos que melhoram conforto e qualidade de vida, mas que poderiam ser reduzidos caso fosse necessário.
Por exemplo:
🍔 restaurantes;
🎬 lazer;
🎮 entretenimento;
🛍️ compras não essenciais;
✈️ viagens;
📺 algumas assinaturas;
hobbies;
outros gastos discricionários.
Isso não significa que esses gastos sejam ruins.
Um orçamento saudável não precisa eliminar prazer.
A ideia é impedir que o estilo de vida consuma tanto dinheiro que não reste espaço para necessidades e objetivos futuros.
E os 20%?
Essa parte costuma estar associada à melhoria da situação financeira.
Dependendo da adaptação utilizada, pode envolver:
🐷 construção de reserva de emergência;
🎯 objetivos financeiros;
📈 investimentos;
💳 amortização adicional de determinadas dívidas;
outras prioridades de longo prazo.
O princípio é simples:
uma parte do dinheiro de hoje precisa trabalhar a favor do seu futuro.
É justamente essa característica que torna a regra interessante.
Ela não organiza apenas consumo.
Ela reserva espaço para construção financeira.
Então qual é o problema?
O problema não está necessariamente na regra.
Está em tratá-la como se fosse uma lei universal.
Imagine uma pessoa recebendo:
R$ 3.000
Pela regra:
Necessidades — R$ 1.500
Desejos — R$ 900
Prioridades financeiras — R$ 600
Agora imagine que essa pessoa tenha:
Aluguel — R$ 1.000
Supermercado — R$ 650
Transporte — R$ 350
Energia, água e internet — R$ 300
Só essas despesas já representam:
R$ 2.300
Antes mesmo de considerar outros gastos necessários.
Dizer simplesmente:
“Você deveria gastar apenas R$ 1.500 com necessidades”
não resolve o problema.
A realidade continua custando R$ 2.300.
Para algumas rendas, os 50% podem ser extremamente difíceis
Quanto menor a renda disponível em relação ao custo de vida da família, maior pode ser a proporção necessária para despesas básicas.
Imagine:
Renda
R$ 2.500
Necessidades
R$ 2.100
Isso representa:
84% da renda
Restam:
R$ 400
Nesse cenário, tentar forçar:
30% para desejos = R$ 750
e
20% para prioridades financeiras = R$ 500
é matematicamente impossível.
O orçamento não possui R$ 1.250 disponíveis depois das necessidades.
Possui R$ 400.
Por isso:
quando a realidade não cabe na fórmula, é a fórmula que precisa ser adaptada — não os números reais escondidos para fazer a planilha parecer correta.
O custo de moradia muda completamente a divisão
Considere duas pessoas recebendo:
R$ 5.000
Pessoa A
Mora em uma região com custo de moradia relativamente baixo.
Moradia:
R$ 1.000
Pessoa B
Mora em uma região mais cara.
Moradia:
R$ 2.200
Antes mesmo das outras despesas, existe uma diferença de:
R$ 1.200
na estrutura financeira.
Tentar exigir exatamente a mesma divisão percentual das duas ignora uma das maiores despesas do orçamento.
Famílias diferentes também possuem necessidades diferentes
Considere novamente uma renda de:
R$ 5.000
Agora compare:
uma pessoa vivendo sozinha
com
uma família com filhos.
Podem existir diferenças significativas em:
alimentação;
educação;
transporte;
saúde;
moradia;
cuidados;
outras necessidades.
A renda é igual.
A estrutura de gastos não é.
É por isso que porcentagens devem ser interpretadas dentro do contexto.
Para quem está endividado, a divisão também pode precisar mudar
Imagine alguém com dívidas de custo elevado.
Talvez sua distribuição temporária fique:
60% — necessidades
25% — dívidas e reorganização financeira
10% — proteção financeira
5% — estilo de vida
Essa pessoa não está seguindo 50/30/20.
Mas talvez esteja executando exatamente a estratégia necessária para seu momento financeiro.
Depois que as dívidas forem reduzidas, a distribuição poderá mudar.
Por exemplo:
60% necessidades
10% estilo de vida
15% reserva
15% objetivos e investimentos
O orçamento evolui conforme a situação muda.
E para quem ganha mais?
A regra também não precisa ser utilizada rigidamente quando a renda é elevada.
Imagine alguém recebendo:
R$ 15.000
e gastando:
R$ 5.000
com necessidades.
Isso representa:
33,3% da renda
A pessoa precisa aumentar seus gastos essenciais para R$ 7.500 apenas porque a regra permite 50%?
Claro que não.
Os 50% podem ser interpretados como uma referência ou teto em determinadas aplicações, não como uma obrigação de consumo.
O restante poderia fortalecer:
investimentos;
objetivos;
reserva;
antecipação de projetos;
ou outras prioridades.
Os 30% para desejos também não precisam ser gastos
Esse ponto é frequentemente esquecido.
Imagine:
Renda — R$ 6.000
30% seriam:
R$ 1.800
Isso não significa:
“Tenho obrigação de gastar R$ 1.800 com lazer e desejos.”
Se você utiliza apenas:
R$ 900
e está satisfeito com seu estilo de vida, ótimo.
Os outros R$ 900 podem receber outra função.
Por exemplo:
R$ 400 → objetivo
R$ 300 → investimento
R$ 200 → reserva
Uma porcentagem máxima disponível não precisa se transformar em meta de consumo.
E se você conseguir guardar mais de 20%?
Melhor ainda, desde que isso seja sustentável e compatível com suas necessidades e objetivos.
Imagine:
Renda — R$ 8.000
Necessidades — R$ 3.200
Estilo de vida — R$ 1.600
Futuro financeiro — R$ 3.200
Distribuição:
40% necessidades
20% estilo de vida
40% futuro financeiro
Não existe motivo para reduzir a construção financeira de 40% para 20% apenas para obedecer à fórmula.
A regra é uma referência.
Não um limite para seu progresso.
O maior valor da regra é fazer você pensar em equilíbrio
Apesar das limitações, existe uma ideia extremamente útil por trás do método.
Seu salário precisa atender três dimensões:
PRESENTE NECESSÁRIO
Aquilo que mantém sua vida funcionando.
PRESENTE DESEJADO
Aquilo que proporciona conforto, diversão e qualidade de vida.
FUTURO FINANCEIRO
Aquilo que aumenta sua segurança e capacidade financeira ao longo do tempo.
Esse princípio é muito mais importante do que acertar exatamente:
50,00%
30,00%
20,00%.
Use a regra como diagnóstico
Existe uma maneira bastante útil de aplicar o método.
Em vez de tentar encaixar seus gastos imediatamente na regra, faça o contrário.
Primeiro descubra como você já distribui sua renda.
Imagine:
Sua realidade atual
Necessidades — 68%
Desejos — 22%
Futuro financeiro — 10%
Agora compare com:
Referência 50/30/20
50%
30%
20%
Não conclua imediatamente:
“Meu orçamento está errado.”
Pergunte:
Por que minhas necessidades estão em 68%?
Talvez exista:
aluguel elevado;
transporte caro;
dívidas classificadas inadequadamente;
custos familiares;
serviços que podem ser renegociados;
ou simplesmente uma relação apertada entre renda e custo de vida.
A comparação serviu para gerar uma investigação.
Isso é muito mais útil.
Depois crie uma meta possível
Imagine que hoje sua distribuição seja:
70% necessidades
20% desejos
10% futuro
Talvez você não consiga mudar imediatamente para:
50/30/20.
Mas talvez consiga chegar a:
Próximos meses
68% necessidades
19% desejos
13% futuro
Depois:
65% necessidades
18% desejos
17% futuro
A mudança pode acontecer gradualmente.
O importante é melhorar a direção.
Você pode criar sua própria versão
Talvez sua realidade funcione melhor com:
60/20/20
ou:
60/15/25
ou:
55/20/25
ou outra distribuição.
Não existe necessidade de encontrar três números bonitos.
Por exemplo:
57/18/25
também pode ser perfeitamente válido se refletir:
sua realidade;
suas prioridades;
seus objetivos.
O orçamento não precisa ser esteticamente perfeito.
Precisa ser financeiramente sustentável.
A regra pode mudar conforme a fase da vida
Imagine três momentos.
Fase 1 — Eliminando dívidas
Necessidades — 60%
Dívidas — 25%
Proteção — 10%
Lazer — 5%
Fase 2 — Construindo reserva
Depois das dívidas:
Necessidades — 60%
Reserva — 20%
Objetivos — 10%
Lazer — 10%
Fase 3 — Reserva estruturada
Mais adiante:
Necessidades — 55%
Investimentos/objetivos — 25%
Lazer — 15%
Margem — 5%
Perceba:
o orçamento acompanha a evolução financeira.
Ele não precisa permanecer preso à mesma proporção durante décadas.
Não confunda desejo com desperdício
A categoria dos 30% costuma gerar outra interpretação equivocada.
Desejo não significa desperdício.
Uma viagem pode ser importante para você.
Um hobby pode proporcionar qualidade de vida.
Um restaurante pode fazer parte de momentos importantes.
O problema não é simplesmente gastar com coisas não essenciais.
O problema aparece quando esses gastos:
não cabem na renda;
geram dívidas;
impedem objetivos mais importantes;
ou
acontecem sem consciência do impacto financeiro.
Um orçamento saudável precisa permitir viver o presente sem comprometer desnecessariamente o futuro.
Algumas despesas ficam em uma zona cinzenta
Imagine:
Internet
Necessidade ou desejo?
Para alguém que trabalha de casa:
claramente pode ser necessária.
Academia
Necessidade ou desejo?
Pode depender da situação e das prioridades.
Carro
Necessidade ou desejo?
Novamente, depende.
Esse é outro motivo para não transformar o método em uma classificação rígida.
O contexto importa.
Em vez de perguntar apenas:
“Em qual porcentagem isso entra?”
pergunte:
“Qual função essa despesa exerce na minha vida?”
Não use a regra para justificar gastos
Imagine:
“Ainda não gastei meus 30% de desejos.”
Então você compra algo simplesmente porque:
“a categoria permite.”
Esse é o caminho inverso.
O orçamento deveria ajudar você a controlar recursos.
Não incentivar consumo apenas para preencher porcentagens.
Se você não precisa daquele dinheiro para desejos, ele pode ser redirecionado.
Também não use a regra para sentir culpa
Imagine que suas necessidades estejam em:
62%
Você pode pensar:
“Estou fazendo tudo errado porque deveria estar em 50%.”
Não necessariamente.
Primeiro investigue.
Talvez você esteja passando por uma fase temporária.
Talvez sua renda tenha diminuído.
Talvez exista um custo essencial elevado.
Talvez exista espaço para redução.
Talvez não exista no curto prazo.
A porcentagem é um indicador.
Não um julgamento.
Uma maneira melhor de utilizar o 50/30/20
Você pode seguir quatro etapas:
1. Calcule sua renda disponível
Exemplo:
R$ 4.200
2. Classifique seus gastos reais
Necessidades;
desejos;
prioridades financeiras.
3. Descubra suas porcentagens atuais
Por exemplo:
65% / 20% / 15%
4. Compare com a referência
Pergunte:
Existe alguma categoria que gostaria de reduzir?
Consigo aumentar o dinheiro destinado ao futuro?
Quais mudanças seriam realistas?
Agora a regra funciona como bússola, não como algema.
Exemplo de adaptação gradual
Imagine:
Renda
R$ 4.000
Situação atual
Necessidades — R$ 2.600 (65%)
Desejos — R$ 800 (20%)
Futuro — R$ 600 (15%)
Você deseja aumentar sua construção financeira.
Talvez encontre:
R$ 100 em despesas essenciais renegociáveis
e
R$ 100 em desejos que não são prioritários.
Novo orçamento:
Necessidades — R$ 2.500
Desejos — R$ 700
Futuro — R$ 800
Agora:
62,5% / 17,5% / 20%
Você atingiu 20% para o futuro sem precisar forçar as necessidades para 50%.
Esse pode ser um excelente progresso.
O melhor percentual é aquele que você consegue sustentar
Imagine dois planos.
Plano A
50/30/20
Você consegue manter durante:
um mês.
Depois abandona.
Plano B
60/20/20
Você consegue manter durante:
dois anos.
Qual foi mais útil?
Provavelmente o segundo.
A consistência importa muito mais do que criar uma divisão perfeita no papel.
Seu objetivo é melhorar a proporção ao longo do tempo
Talvez hoje:
80% da renda esteja comprometida.
Depois:
75%.
Depois:
70%.
Ao mesmo tempo, talvez sua capacidade de guardar aumente:
5% → 8% → 12% → 15%.
Isso é progresso financeiro.
O orçamento permite acompanhar essa transformação.
Não precisamos exigir uma mudança instantânea.
Quando a regra 50/30/20 pode ser útil?
Ela pode funcionar especialmente bem como:
referência inicial;
ferramenta educacional;
forma rápida de visualizar equilíbrio;
ponto de comparação;
estrutura simples para quem não quer dezenas de categorias.
Para algumas pessoas, ela também pode se encaixar naturalmente à realidade.
Nesse caso, ótimo.
Não existe motivo para abandonar um método simples que funciona.
Quando vale adaptá-la?
Considere adaptar quando:
as necessidades ultrapassam significativamente 50%;
você possui dívidas relevantes;
sua renda é variável;
possui despesas familiares específicas;
quer acelerar objetivos;
consegue poupar muito mais de 20%;
o custo de vida local torna a proporção pouco realista;
ou simplesmente:
outra distribuição funciona melhor para você.
Então, a regra 50/30/20 funciona?
Sim — como referência.
Não — como obrigação universal.
Essa diferença resume praticamente todo o tópico.
Ela pode ajudar você a perceber:
quanto vai para necessidades;
quanto vai para estilo de vida;
quanto está sendo destinado ao futuro.
Mas não precisa determinar exatamente como cada real será utilizado.
Seu orçamento deve considerar:
renda;
custo de vida;
família;
dívidas;
objetivos;
prioridades;
fase financeira.
A melhor regra financeira é aquela que ajuda você a viver dentro da sua renda, cumprir suas obrigações e construir espaço crescente para o futuro.
Se hoje sua divisão é:
70/20/10
não tente esconder os números para transformá-la artificialmente em:
50/30/20.
Descubra por que ela é 70/20/10.
Depois trabalhe para melhorar aquilo que realmente precisa mudar.
Esse é o verdadeiro papel de uma regra de orçamento.
Como transformar seu orçamento em uma rotina de 15 minutos por semana?
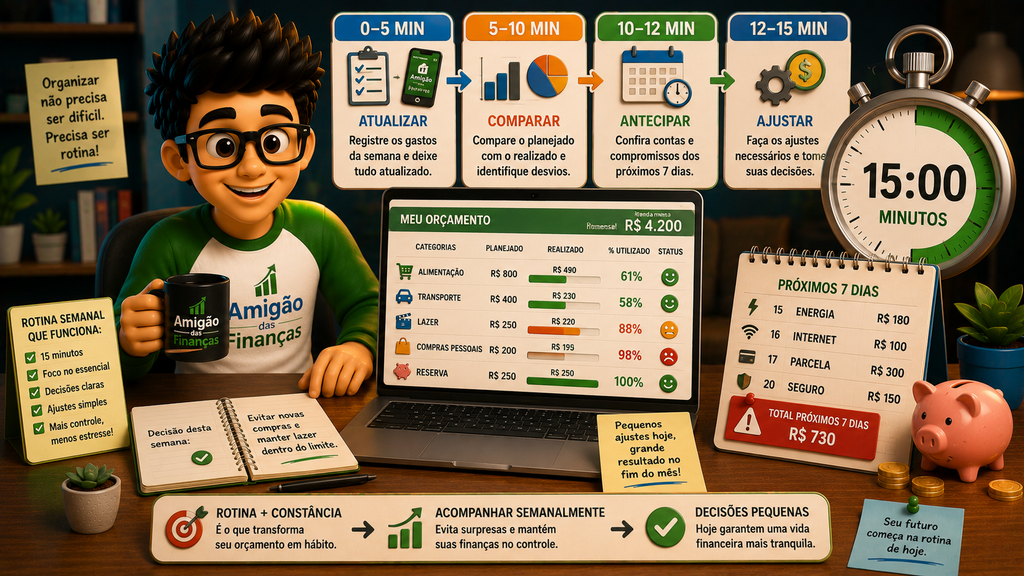
Como transformar seu orçamento em uma rotina de 15 minutos por semana?
Um orçamento pode estar muito bem montado e ainda assim não funcionar.
O motivo é simples: organizar o dinheiro uma vez e esquecer o planejamento durante o restante do mês não é suficiente.
Imagine que você estabeleceu:
Alimentação — R$ 800
Transporte — R$ 400
Lazer — R$ 250
Compras pessoais — R$ 200
Mas só verifica esses números no último dia do mês.
Ao descobrir que gastou:
R$ 980 com alimentação
e
R$ 390 com lazer
já não existe muito o que fazer.
O dinheiro já saiu.
É por isso que o acompanhamento semanal é tão importante.
E ele não precisa consumir horas.
Quinze minutos por semana podem ser suficientes para identificar pequenos desvios enquanto ainda existe tempo para corrigi-los.
Escolha um dia fixo para cuidar do orçamento
O primeiro passo é transformar o acompanhamento financeiro em uma rotina.
Escolha um momento da semana em que normalmente tenha alguns minutos disponíveis.
Pode ser:
domingo à noite;
segunda pela manhã;
sexta depois do trabalho;
ou qualquer outro período que funcione para você.
O dia específico importa menos do que a consistência.
Por exemplo:
Todo domingo — 19h
15 minutos para revisar o orçamento.
Quando existe um horário recorrente, você reduz a necessidade de lembrar constantemente:
“Preciso olhar minhas finanças.”
Aquilo passa a fazer parte da rotina.
Minutos 1 a 5 — atualize seus gastos
Comece verificando o que aconteceu desde a última revisão.
Consulte:
aplicativo do banco;
cartão de crédito;
Pix realizados;
compras em dinheiro;
outros meios utilizados.
Depois atualize sua planilha, aplicativo ou método de controle.
Você não precisa fazer uma investigação complexa.
O objetivo é apenas garantir que o orçamento esteja próximo da realidade.
Imagine:
Alimentação
Planejado: R$ 800
Semana anterior: R$ 310
Novos gastos: R$ 180
Atualizado:
R$ 490 / R$ 800
Agora você sabe exatamente onde está.
Minutos 6 a 10 — compare planejado e realizado
Depois de atualizar os números, procure as categorias que merecem atenção.
Por exemplo:
| Categoria | Limite | Gasto atual | Situação |
|---|---|---|---|
| Alimentação | R$ 800 | R$ 490 | 🟢 |
| Transporte | R$ 400 | R$ 230 | 🟢 |
| Lazer | R$ 250 | R$ 220 | 🟠 |
| Compras | R$ 200 | R$ 195 | 🔴 |
Imediatamente aparece uma informação:
lazer e compras estão próximas do limite.
Agora pergunte:
Quanto do mês ainda falta?
Se ainda estamos na segunda semana, essas categorias exigem atenção.
Se estamos nos últimos dias, talvez estejam perfeitamente controladas.
O orçamento precisa ser analisado junto com o calendário.
Minutos 11 a 15 — tome pequenas decisões
Esta é a parte mais importante.
Não basta olhar os números.
Você precisa perguntar:
“Existe alguma coisa que preciso ajustar antes da próxima semana?”
Imagine que você tenha apenas:
R$ 5 disponíveis em compras pessoais
e:
R$ 30 em lazer.
Talvez decida:
adiar uma compra;
reduzir o delivery naquela semana;
trocar um passeio caro por uma opção mais barata;
realocar conscientemente dinheiro de outra categoria.
São pequenas correções.
Mas feitas semanalmente, elas evitam que um desvio pequeno se transforme em um grande problema no final do mês.
Use três perguntas para simplificar sua revisão
Se não souber o que analisar, responda apenas:
1. Gastei mais do que deveria em alguma categoria?
Se sim, descubra onde.
2. Existe alguma conta ou despesa chegando?
Olhe alguns dias à frente.
3. Preciso mudar alguma coisa até a próxima revisão?
Defina uma ação concreta.
Por exemplo:
“Esta semana vou evitar novas compras pessoais.”
Pronto.
Você terminou a revisão com uma decisão.
Olhe também para os próximos sete dias
Seu orçamento não deve mostrar apenas aquilo que aconteceu.
Ele também precisa ajudá-lo a antecipar o que está chegando.
Imagine que hoje você tenha:
R$ 900 na conta
Parece confortável.
Mas nos próximos sete dias vencem:
Energia — R$ 180
Internet — R$ 100
Parcela — R$ 300
Seguro — R$ 150
Total:
R$ 730
Na prática, boa parte daqueles R$ 900 já possui destino.
Por isso, durante sua revisão semanal, pergunte:
“Quais despesas acontecerão antes da próxima revisão?”
Essa pergunta ajuda a evitar a falsa sensação de dinheiro disponível.
Acompanhe o cartão antes da fatura fechar
Não espere a fatura chegar para descobrir quanto gastou.
Durante os 15 minutos, verifique:
Fatura atual
e
Compras parceladas futuras
Imagine:
Limite do cartão: R$ 5.000
Fatura atual:
R$ 1.600
O número mais importante para o orçamento não é necessariamente:
“Ainda tenho R$ 3.400 de limite.”
É:
“Esses R$ 1.600 cabem no dinheiro que planejei gastar?”
Limite disponível no cartão não significa renda disponível.
Faça ajustes pequenos, não reconstruções semanais
Você não precisa montar um orçamento novo a cada sete dias.
Se alimentação ultrapassou um pouco o planejado, talvez seja suficiente reduzir outra categoria flexível.
Por exemplo:
Alimentação
+ R$ 50
Lazer
− R$ 50
Pronto.
O orçamento voltou ao equilíbrio.
Evite mudar todos os limites constantemente apenas para fazer os números parecerem corretos.
A revisão semanal serve para acompanhar e corrigir, não para apagar os sinais de que alguma categoria precisa ser revista.
Automatize tudo o que puder
Quanto menos trabalho manual existir, mais fácil será manter a rotina.
Você pode utilizar:
débito automático para contas recorrentes;
transferências programadas para a reserva;
alertas do banco e do cartão;
planilhas com fórmulas automáticas;
aplicativos de controle financeiro.
Imagine que, no dia do pagamento, uma transferência para a reserva aconteça automaticamente.
Você não precisa decidir novamente todos os meses:
“Será que guardo dinheiro agora?”
A decisão já foi incorporada ao sistema.
Crie um painel que possa ser entendido em segundos
Seu orçamento não precisa mostrar dezenas de números na tela principal.
Uma visão semanal pode conter apenas:
💰 Renda disponível
R$ 4.200
💸 Total utilizado
R$ 2.750
📅 Contas próximas
R$ 600
🐷 Reserva realizada
R$ 200
🎯 Objetivos
R$ 150
⚠️ Categorias em atenção
Lazer e compras
Em poucos segundos você entende a situação.
Se precisar investigar algo, abre os detalhes daquela categoria.
Não tente registrar cada centavo perfeitamente
Se seu método exige tanta precisão que você passa uma hora tentando descobrir onde foram:
R$ 7,50
existe uma boa chance de você desistir.
Precisão é útil.
Mas consistência costuma ser mais importante.
O objetivo do orçamento é fornecer informação suficiente para melhorar suas decisões — não transformar sua vida em uma auditoria permanente.
Faça uma revisão maior no final do mês
Os 15 minutos semanais servem para acompanhamento.
No fechamento mensal, faça uma análise um pouco mais completa.
Pergunte:
Quanto entrou?
Quanto saiu?
Quais categorias ultrapassaram o planejado?
Onde gastei menos?
Quanto consegui guardar?
Minhas dívidas diminuíram?
Meus objetivos avançaram?
Quais limites precisam mudar no próximo mês?
Assim, cada mês fornece informações para melhorar o seguinte.
Seu orçamento pode funcionar em dois ritmos
Uma estrutura simples seria:
TODA SEMANA — 15 minutos
Atualizar
↓
Comparar
↓
Antecipar
↓
Ajustar
TODO FINAL DE MÊS — revisão completa
Analisar
↓
Aprender
↓
Redefinir limites
↓
Planejar o próximo mês
Isso reduz bastante a sensação de que cuidar das finanças exige atenção constante.
A rotina precisa ser simples o suficiente para sobreviver aos meses difíceis
Talvez você consiga montar uma planilha extremamente detalhada e passar duas horas por semana atualizando tudo.
Mas conseguirá manter isso durante:
um mês corrido?
uma viagem?
uma semana cansativa?
um período cheio de compromissos?
Um sistema financeiro eficiente não é apenas aquele que funciona quando você está motivado.
É aquele que continua funcionando quando sua atenção está em outras partes da vida.
Por isso, simplicidade é uma vantagem.
Sua rotina semanal em 15 minutos
Você pode salvar este pequeno roteiro:
⏱️ 0–5 minutos
Atualize os gastos da semana.
⏱️ 5–10 minutos
Compare limites e valores realizados.
⏱️ 10–12 minutos
Confira contas e compromissos dos próximos sete dias.
⏱️ 12–15 minutos
Faça os ajustes necessários.
E termine respondendo:
“Qual é a principal decisão financeira que preciso tomar nesta semana?”
Pode ser algo simples:
“Não ultrapassar o limite de lazer.”
“Separar R$ 100 para uma conta que vence sexta.”
“Evitar novas parcelas.”
“Transferir o valor planejado para a reserva.”
Uma decisão clara vale mais do que meia hora olhando números sem agir.
O orçamento precisa acompanhar sua vida, não ocupar sua vida
Você não montou um orçamento para passar todos os dias pensando em dinheiro.
Fez isso justamente para reduzir a incerteza sobre ele.
Com uma revisão curta e consistente, você começa a perceber problemas mais cedo, antecipar contas e corrigir excessos enquanto ainda são pequenos.
Depois de algumas semanas, o processo tende a ficar cada vez mais natural:
registrar → conferir → ajustar → continuar.
E é essa repetição, muito mais do que uma planilha perfeita, que transforma um orçamento em um hábito financeiro sustentável.
Como saber se seu orçamento está funcionando?
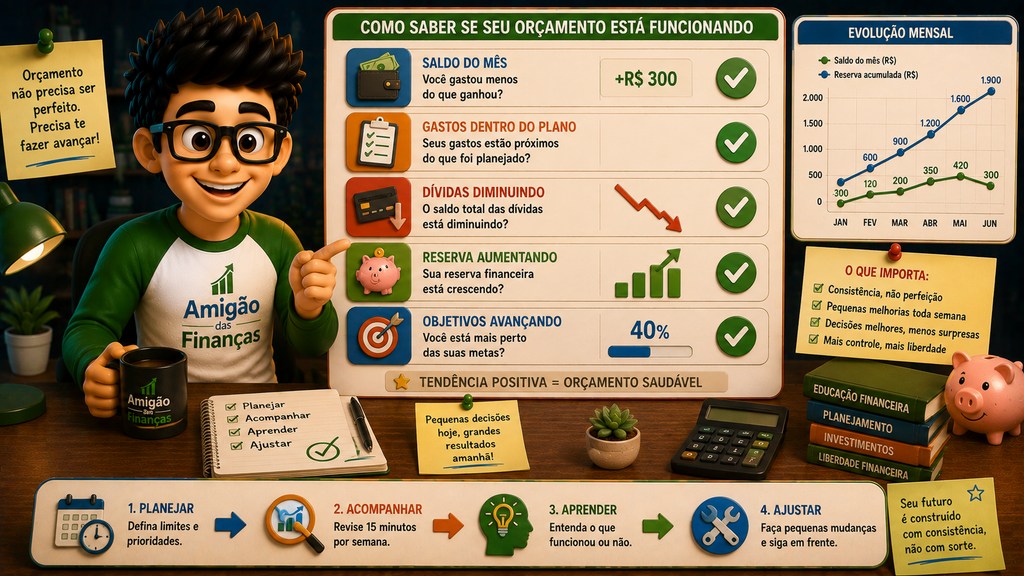
Um orçamento não funciona apenas porque os números fecham perfeitamente na planilha.
Ele funciona quando começa a melhorar suas decisões financeiras na vida real.
Você não precisa acertar cada categoria todos os meses. O mais importante é perceber se está ganhando mais controle, reduzindo surpresas e avançando nas suas prioridades.
Um bom orçamento não precisa ser perfeito. Ele precisa ajudar você a saber para onde seu dinheiro está indo e o que fazer com ele.
1. Você sabe para onde seu dinheiro está indo
Um dos primeiros sinais de progresso é deixar de terminar o mês pensando:
“Onde foi parar meu salário?”
Você passa a identificar rapidamente quanto está sendo destinado a:
- despesas essenciais;
- contas e obrigações;
- dívidas;
- lazer;
- despesas futuras;
- reserva;
- objetivos financeiros.
Isso significa que seu dinheiro deixou de ser apenas movimentado e começou a ser planejado.
2. As contas deixaram de ser uma surpresa
Imagine descobrir uma conta de R$ 300 poucos dias antes do vencimento sem ter separado dinheiro para pagá-la.
Quando isso acontece constantemente, o orçamento ainda precisa de ajustes.
Com um sistema funcionando, você começa a antecipar:
“Semana que vem tenho R$ 180 de energia e R$ 300 de parcela.”
Assim, parte do saldo da conta já é reconhecida como dinheiro comprometido.
Essa previsibilidade reduz bastante os sustos financeiros.
3. Você gasta menos do que ganha na maioria dos meses
Um indicador fundamental é bastante simples:
Renda − despesas = saldo
Imagine:
Renda disponível: R$ 4.200
Despesas totais: R$ 3.900
Saldo: R$ 300
Existe margem positiva.
Agora considere:
Renda: R$ 4.200
Despesas: R$ 4.450
Resultado: −R$ 250
Um mês isolado pode acontecer. Mas déficits recorrentes mostram que alguma parte da estrutura financeira precisa mudar.
O orçamento está funcionando quando ajuda você a identificar e corrigir essa tendência.
4. Seus gastos reais estão próximos do planejado
Não espere que planejado e realizado sejam idênticos.
Por exemplo:
| Categoria | Planejado | Realizado |
|---|---|---|
| Alimentação | R$ 800 | R$ 830 |
| Transporte | R$ 400 | R$ 375 |
| Lazer | R$ 250 | R$ 240 |
| Reserva | R$ 200 | R$ 200 |
Existem pequenas diferenças, mas o orçamento continua coerente.
O problema aparece quando determinada categoria ultrapassa o limite todos os meses.
Se alimentação foi planejada em R$ 600, mas constantemente chega a R$ 900, talvez R$ 600 simplesmente não seja um limite realista.
Nesse caso, ajustar o orçamento é melhor do que fingir que o plano está funcionando.
5. Você consegue lidar melhor com despesas previsíveis
IPVA, seguro, manutenção, material escolar, presentes e outras despesas periódicas não deveriam parecer emergências todos os anos.
Se você começou a separar pequenas quantias mensalmente para esses compromissos, existe progresso.
Por exemplo:
Seguro anual: R$ 1.200
R$ 1.200 ÷ 12 = R$ 100 por mês
Quando chegar o pagamento, parte ou todo o dinheiro necessário já estará reservado.
Isso é um sinal importante de maturidade do orçamento.
6. Suas dívidas estão diminuindo
Se você possui dívidas, não analise apenas se conseguiu pagar as parcelas.
Observe também:
O saldo total está diminuindo?
Imagine:
Janeiro — R$ 12.000
Março — R$ 10.800
Junho — R$ 8.400
A dívida está seguindo uma trajetória descendente.
Por outro lado, pagar parcelas enquanto novas dívidas surgem constantemente pode manter você praticamente no mesmo lugar.
O orçamento precisa ajudar a liberar sua renda futura, não apenas administrar parcelas indefinidamente.
7. Sua reserva e seus objetivos começam a avançar
Outro excelente indicador é acompanhar aquilo que você está construindo.
Por exemplo:
Reserva financeira
Janeiro: R$ 500
Março: R$ 1.100
Junho: R$ 1.900
Ou:
Objetivo — R$ 5.000
R$ 2.000 acumulados
████████░░░░░░░░░░░░ 40%
Quando parte da renda começa a produzir resultados futuros, o orçamento deixa de servir apenas para pagar contas.
Ele passa a ajudar você a construir patrimônio e segurança financeira.
8. Você precisa tomar menos decisões no improviso
Antes:
“Será que posso comprar isso?”
“Será que vai faltar dinheiro?”
“Acho que meu cartão ainda aguenta.”
Depois:
“Tenho R$ 120 disponíveis nessa categoria.”
Essa mudança é extremamente importante.
Você deixa de usar apenas o saldo bancário ou limite do cartão como referência e começa a utilizar o planejamento.
Crie um pequeno painel para acompanhar sua evolução
Você não precisa medir dezenas de indicadores.
No fechamento de cada mês, acompanhe cinco:
| Indicador | Pergunta |
|---|---|
| 💰 Resultado mensal | Gastei menos do que ganhei? |
| 📊 Orçamento | Planejado e realizado ficaram próximos? |
| 💳 Dívidas | O saldo das dívidas diminuiu? |
| 🐷 Reserva | Minha proteção financeira aumentou? |
| 🎯 Objetivos | Avancei em alguma meta? |
Compare os resultados ao longo de vários meses.
A tendência é mais importante do que um mês isolado.
Nem todo mês precisa ser perfeito
Haverá meses com:
manutenção do carro;
despesas médicas;
viagens;
eventos familiares;
mudanças de renda;
ou outros acontecimentos.
Isso não significa automaticamente que seu orçamento falhou.
A pergunta correta é:
“Meu orçamento me ajudou a lidar melhor com esse mês?”
Se a resposta for sim, ele cumpriu parte importante de sua função.
Faça este teste no final do mês
Responda:
☐ Sei para onde meu dinheiro foi?
☐ Paguei minhas principais obrigações sem surpresas?
☐ Evitei criar novas dívidas desnecessárias?
☐ Mantive os gastos razoavelmente próximos do planejado?
☐ Antecipei despesas futuras?
☐ Minha reserva, meus objetivos ou a redução das dívidas avançaram?
☐ Sei exatamente o que preciso ajustar no próximo mês?
Quanto mais respostas positivas aparecerem de forma consistente, mais saudável tende a estar seu sistema de orçamento.
E se algumas respostas forem negativas, não abandone o planejamento.
Use essas respostas para melhorar o próximo mês.
Esse é um dos maiores sinais de que um orçamento realmente funciona: ele não exige perfeição — ele cria um ciclo de planejar → acompanhar → aprender → ajustar.
FAQ:
Depois de entender como montar, acompanhar e ajustar um orçamento, algumas dúvidas costumam aparecer — principalmente para quem está começando. Abaixo estão respostas diretas para as principais perguntas sobre orçamento pessoal.
1. O que é um orçamento pessoal?
Um orçamento pessoal é um planejamento que mostra quanto dinheiro entra, para onde ele precisa ir e quanto pode ser destinado a cada prioridade.
Ele reúne renda, despesas, dívidas, reservas e objetivos financeiros para ajudar você a tomar decisões antes que o dinheiro seja gasto.
Em outras palavras, orçamento não é apenas registrar gastos. É dar uma função ao dinheiro.
2. Como começar um orçamento pessoal do zero?
Comece pelo básico:
- descubra sua renda mensal disponível;
- liste suas despesas fixas;
- calcule uma média das despesas variáveis;
- inclua dívidas e despesas futuras;
- organize tudo em categorias;
- defina valores planejados para cada uma;
- acompanhe os gastos durante o mês.
Não tente criar um sistema perfeito imediatamente.
Os primeiros meses também servem para descobrir como sua vida financeira realmente funciona.
3. Preciso anotar absolutamente todos os gastos?
Quanto mais completos forem seus registros, melhor será sua visão do orçamento. Porém, o método precisa ser simples o suficiente para você conseguir mantê-lo.
Se controlar cada pequena compra fizer você abandonar o orçamento depois de duas semanas, simplifique.
Você pode, por exemplo, agrupar determinados gastos menores dentro de categorias como:
alimentação, lazer ou despesas pessoais.
O objetivo é obter informação suficiente para tomar boas decisões, e não transformar sua rotina em uma auditoria.
4. Qual é a melhor forma de controlar o orçamento?
Não existe uma ferramenta universalmente melhor.
Você pode utilizar:
planilha;
aplicativo financeiro;
caderno;
recursos do próprio banco;
ou uma combinação deles.
A melhor ferramenta é aquela que permite visualizar facilmente:
planejado → realizado → disponível.
Um sistema simples que você atualiza toda semana costuma ser mais útil do que uma ferramenta sofisticada que você deixa de usar.
5. Quanto devo gastar em cada categoria?
Não existe uma porcentagem perfeita que funcione para todas as pessoas.
Sua distribuição depende de fatores como:
renda;
moradia;
família;
dívidas;
custo de vida;
objetivos;
fase financeira.
Métodos como a regra 50/30/20 podem funcionar como referência, mas não precisam determinar rigidamente seu orçamento.
Primeiro descubra seus números reais. Depois procure oportunidades de melhorar sua distribuição.
6. O que fazer quando uma categoria ultrapassa o orçamento?
Primeiro, descubra por que isso aconteceu.
Se alimentação estava limitada a R$ 800 e chegou a R$ 850 uma única vez, talvez seja apenas uma variação normal.
Mas se chega a R$ 950 todos os meses, existem duas possibilidades principais:
o limite está abaixo da sua realidade
ou
existe um padrão de gastos que precisa ser ajustado.
Você pode compensar o excesso reduzindo outra categoria flexível, desde que isso seja feito conscientemente.
O importante é não aumentar os limites automaticamente apenas para esconder os excessos.
7. Posso fazer orçamento mesmo tendo dívidas?
Sim. Na verdade, o orçamento se torna ainda mais importante quando existem dívidas.
Crie uma categoria específica para elas e acompanhe:
parcelas mensais;
saldo devedor;
vencimentos;
eventuais pagamentos adicionais.
O objetivo é enxergar quanto da renda já está comprometido e construir uma estratégia para reduzir gradualmente essas obrigações.
8. Reserva de emergência deve entrar no orçamento?
Sim.
Se você pretende construir sua reserva, trate esse dinheiro como uma prioridade planejada, e não apenas como aquilo que talvez sobre no final do mês.
Por exemplo:
Renda: R$ 4.200
Reserva planejada: R$ 200
Esses R$ 200 já recebem uma função dentro do orçamento.
Sempre que possível, automatizar essa transferência também pode facilitar a consistência.
9. O que fazer quando minha renda varia todos os meses?
Nesse caso, seja mais conservador.
Uma possibilidade é montar o orçamento básico usando uma referência de renda que você considere prudente a partir do seu histórico, em vez de assumir que todos os meses serão excelentes.
Priorize primeiro:
despesas essenciais → obrigações → proteção financeira → demais objetivos.
Nos meses de renda maior, o excedente pode receber destinos previamente definidos, como reserva, despesas futuras, redução de dívidas ou metas financeiras.
10. Preciso revisar meu orçamento todos os dias?
Não necessariamente.
Para muitas pessoas, uma revisão curta de aproximadamente 15 minutos por semana já ajuda a acompanhar categorias, conferir contas futuras e corrigir pequenos desvios.
No final do mês, faça uma revisão mais completa para comparar:
planejado × realizado.
O orçamento deve facilitar sua vida financeira, não exigir atenção constante.
11. O que fazer se minhas despesas forem maiores que minha renda?
Se isso acontecer ocasionalmente, descubra o motivo.
Se acontecer repetidamente, existe um déficit estrutural que precisa ser enfrentado.
Nesse caso, analise principalmente:
despesas ajustáveis;
custos fixos renegociáveis;
dívidas e parcelas;
novos compromissos financeiros;
possibilidades realistas de aumentar a renda.
Usar cartão de crédito ou empréstimos repetidamente para cobrir o déficit pode apenas transferir o problema para os meses seguintes.
12. Como saber se meu orçamento está funcionando?
Observe a tendência ao longo dos meses.
Alguns sinais positivos são:
✓ você sabe para onde seu dinheiro está indo;
✓ as contas são pagas com menos surpresas;
✓ seus gastos permanecem próximos do planejado;
✓ as dívidas estão diminuindo;
✓ despesas previsíveis estão sendo antecipadas;
✓ sua reserva e seus objetivos estão avançando;
✓ você toma menos decisões financeiras no improviso.
Não procure perfeição.
Procure progresso, previsibilidade e controle.
Se o orçamento ajuda você a tomar decisões melhores hoje e construir uma situação financeira mais saudável amanhã, ele está cumprindo sua função.
Resumo rápido
Um orçamento pessoal eficiente responde a quatro perguntas:
Quanto dinheiro entra?
Para onde ele está indo?
Quanto ainda posso utilizar?
Estou avançando nas minhas prioridades?
Quando você consegue responder essas perguntas com facilidade, o orçamento deixa de ser apenas uma planilha e se transforma em uma verdadeira ferramenta de decisão financeira.
CTA — Faça seu dinheiro trabalhar antes de gastá-lo.
Montar um orçamento pessoal não significa controlar cada centavo ou deixar de aproveitar a vida.
Significa tomar uma decisão simples, mas poderosa:
decidir o destino do dinheiro antes que os gastos decidam por você.
Quando o salário entrar, algumas partes dele já podem ter uma missão:
pagar suas despesas essenciais;
cumprir suas obrigações;
reduzir dívidas;
preparar despesas futuras;
fortalecer sua reserva;
aproximar você dos seus objetivos.
Assim, em vez de gastar durante o mês e tentar organizar aquilo que sobrou, você começa a inverter a lógica:
RECEBER → PLANEJAR → SEPARAR → GASTAR
Imagine uma renda disponível de R$ 4.200.
Antes da primeira compra do mês, você já distribui esse dinheiro entre suas categorias e prioridades. Cada real passa a ter uma função.
Isso não significa que seu primeiro orçamento será perfeito.
Você provavelmente precisará ajustar categorias, rever limites e corrigir algumas estimativas. E tudo bem: um orçamento eficiente é construído com prática.
O importante é não voltar ao ciclo:
receber → gastar → descobrir que faltou → esperar o próximo salário.
Seu próximo passo é transformar esse planejamento em algo ainda mais poderoso: aprender a pagar a si mesmo primeiro, separando dinheiro para sua segurança e seus objetivos antes que ele desapareça entre os gastos do mês.
What do you feel about this post?

Like

Love

Happy

Haha

Sad