Os bancos digitais mudaram a forma como lidamos com o dinheiro. Hoje, é possível abrir uma conta pelo celular, fazer Pix, pagar contas, solicitar cartões, contratar serviços e até investir sem precisar entrar em uma agência bancária.
Com tantas opções disponíveis, porém, surge uma dúvida importante: como escolher o melhor banco digital para você?
É comum olhar primeiro para a promessa de conta digital sem tarifa. Embora economizar com taxas seja uma vantagem, esse não deveria ser o único critério. Um banco pode oferecer manutenção gratuita e, ao mesmo tempo, cobrar por saques ou determinados serviços. Além disso, existem outros fatores importantes, como segurança, qualidade do atendimento, facilidade de uso do aplicativo, cartão de crédito, opções de investimento e condições para movimentar o dinheiro.
E existe outro ponto fundamental: não há um banco digital perfeito para todas as pessoas. Quem utiliza principalmente Pix pode ter necessidades diferentes de quem procura um bom cartão de crédito, deseja investir ou precisa sacar dinheiro frequentemente.
Por isso, escolher bem começa entendendo o seu próprio perfil financeiro e comparando o que cada instituição realmente oferece.
Neste guia do Amigão das Finanças, você vai entender como funcionam os bancos digitais, suas vantagens e desvantagens, quais cuidados tomar e o que analisar antes de abrir uma conta digital. Assim, em vez de escolher apenas pela propaganda ou pela ausência de mensalidade, você poderá tomar uma decisão mais consciente e adequada à sua vida financeira.
O que é um banco digital?
Um banco digital é uma instituição que disponibiliza serviços financeiros principalmente por meios digitais. Em vez de depender de uma agência física para realizar operações do dia a dia, o cliente consegue administrar grande parte da vida financeira pelo aplicativo ou internet banking.
Dependendo dos serviços oferecidos pela instituição, uma conta pode permitir ações como fazer e receber Pix, pagar boletos, realizar transferências, receber salário, solicitar cartões, contratar crédito, acompanhar movimentações e acessar investimentos.
Essa experiência digital trouxe uma mudança importante para o mercado financeiro: muitas tarefas bancárias ficaram mais rápidas e acessíveis. Abrir uma conta, por exemplo, pode envolver apenas o envio de informações e documentos pelo próprio celular, embora cada instituição tenha seus critérios de análise e aprovação.
Outro atrativo está nos custos. Como instituições digitais podem operar com estruturas diferentes das grandes redes bancárias tradicionais, algumas conseguem oferecer contas sem mensalidade e determinados serviços gratuitos. Isso, porém, não significa ausência total de tarifas. Saques, serviços específicos, cartões ou outras operações podem ser cobrados conforme as condições de cada instituição.
Por isso, mais importante do que simplesmente procurar um “banco sem tarifas” é entender quem está oferecendo a conta e quais serviços, custos, regras e proteções estão envolvidos.
Qual a diferença entre banco digital, banco tradicional e fintech?
Embora esses termos apareçam frequentemente juntos, eles não significam exatamente a mesma coisa.
O banco tradicional é normalmente associado ao modelo bancário que historicamente se desenvolveu por meio de uma rede de agências físicas, caixas eletrônicos e atendimento presencial. Atualmente, porém, grandes bancos tradicionais também oferecem aplicativos completos e permitem realizar boa parte das operações digitalmente.
Já o termo banco digital costuma ser utilizado para instituições cuja experiência do cliente é predominantemente digital. A abertura da conta, movimentação do dinheiro, contratação de produtos e atendimento geralmente acontecem pelo celular ou por outros canais remotos.
A fintech, por sua vez, é um conceito mais amplo. O termo vem da combinação de financial technology e é utilizado para empresas que empregam tecnologia para criar ou melhorar produtos e serviços financeiros.
Uma fintech pode atuar, por exemplo, com:
- pagamentos;
- crédito;
- investimentos;
- gestão financeira;
- seguros;
- cartões;
- contas e outros serviços financeiros.
Portanto, nem toda fintech é um banco. Uma empresa pode desenvolver uma solução financeira altamente tecnológica sem funcionar como uma instituição bancária completa.
Da mesma forma, atualmente a fronteira entre “tradicional” e “digital” é menos rígida. Um banco originalmente tradicional pode oferecer uma experiência quase totalmente digital, enquanto empresas nascidas digitais podem ampliar bastante seu portfólio de serviços.
Para o consumidor, a distinção mais importante não está apenas no rótulo utilizado pela empresa, mas em qual instituição está por trás do serviço, como ela é regulada e quais produtos realmente está autorizada a oferecer.
Banco digital e conta digital são a mesma coisa?
Não necessariamente. Embora as expressões sejam frequentemente usadas como sinônimos no cotidiano, existe uma diferença importante.
Banco digital normalmente se refere à instituição ou ao modelo de atendimento predominantemente digital. Conta digital, por outro lado, refere-se à conta ou ao produto financeiro que o consumidor utiliza por canais digitais.
Isso significa que uma conta digital pode ser oferecida por diferentes tipos de instituições financeiras ou de pagamento, conforme a estrutura e a autorização aplicáveis ao serviço. Além disso, um banco tradicional também pode oferecer contas que são abertas e movimentadas praticamente inteiramente pelo aplicativo.
Uma forma simples de entender é:
Banco digital → instituição/modelo de operação e atendimento.
Conta digital → produto utilizado pelo cliente.
Essa diferença é especialmente importante quando você compara opções. Duas contas podem parecer praticamente iguais no celular, mas serem oferecidas sob estruturas regulatórias diferentes e terem regras, serviços e formas de proteção distintas.
Por isso, antes de abrir uma conta digital, não considere apenas a aparência do aplicativo ou a promessa de gratuidade. Verifique qual instituição oferece o serviço, quais tarifas podem existir, quais produtos estão disponíveis e quais regras de proteção se aplicam ao dinheiro mantido naquela conta.
Essa análise ajuda a escolher uma conta digital não apenas pela praticidade, mas também pela segurança e adequação às suas necessidades financeiras.
Como funcionam os bancos digitais?
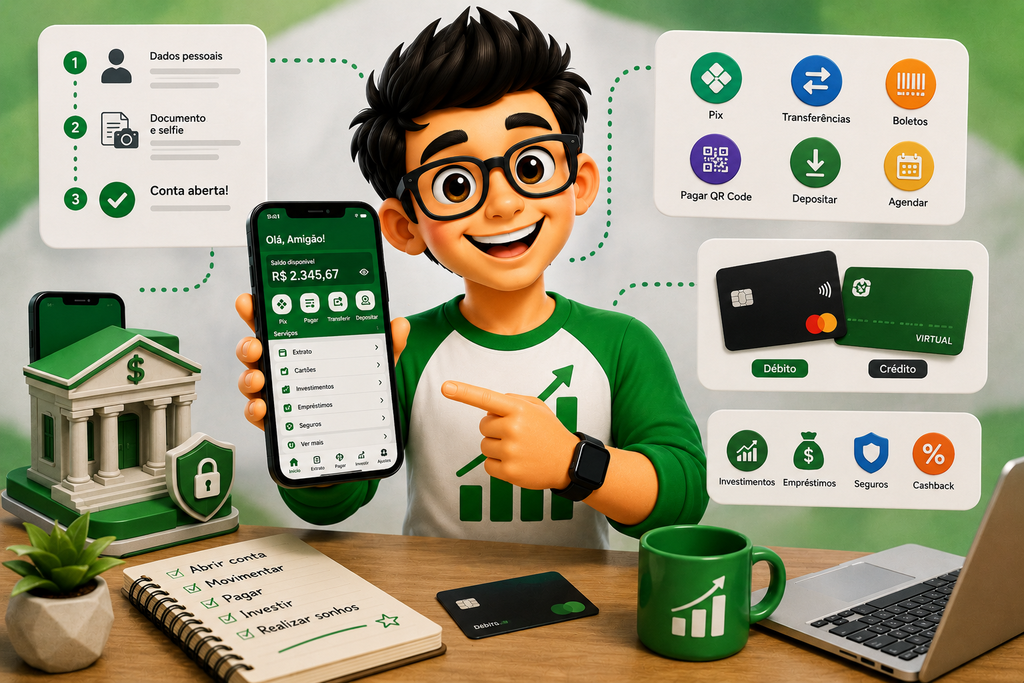
Os bancos digitais concentram grande parte da experiência bancária em aplicativos e canais online. Na prática, o celular passa a funcionar como uma espécie de agência: é por ele que o cliente consulta o saldo, movimenta dinheiro, paga contas, acompanha o cartão e acessa outros produtos financeiros.
Por trás dessa praticidade existe uma infraestrutura financeira semelhante à utilizada pelo restante do sistema bancário. As instituições precisam seguir as regras aplicáveis às atividades que exercem, enquanto operações como Pix e transferências utilizam sistemas e arranjos próprios do mercado financeiro.
A experiência, entretanto, pode variar bastante de uma instituição para outra. Por isso, entender como uma conta digital funciona no dia a dia ajuda a identificar quais recursos realmente são importantes para você.
Abertura e gerenciamento da conta
Uma das características mais conhecidas dos bancos digitais é a possibilidade de abrir uma conta sem precisar visitar uma agência física.
Normalmente, o processo começa pelo aplicativo da instituição. O interessado informa seus dados pessoais e pode precisar apresentar documentos, realizar reconhecimento facial ou cumprir outras etapas de verificação de identidade.
A instituição também pode realizar análises antes de aprovar determinados produtos. Portanto, abrir uma conta não significa necessariamente receber automaticamente um cartão de crédito, limite elevado, empréstimo ou outros serviços sujeitos à análise.
Depois da aprovação, praticamente todo o gerenciamento pode ser realizado pelo aplicativo. Dependendo da conta, é possível:
- consultar saldo e extrato;
- acompanhar entradas e saídas;
- fazer Pix e transferências;
- pagar contas e boletos;
- administrar cartões;
- configurar limites e recursos de segurança;
- acessar investimentos, crédito e outros produtos disponíveis.
Essa centralização é uma das principais vantagens do modelo digital: o cliente consegue acompanhar sua vida financeira praticamente em tempo real e realizar diversas operações sem depender do horário de funcionamento de uma agência.
Pix, transferências, pagamentos e depósitos
A movimentação de dinheiro é uma das funções centrais de uma conta digital.
Com o Pix, por exemplo, é possível enviar e receber dinheiro utilizando os recursos disponibilizados pela instituição. Também podem existir funcionalidades como pagamento por QR Code, Pix Copia e Cola, agendamentos e gerenciamento de chaves.
Além do Pix, algumas contas permitem realizar outras modalidades de transferência, pagar boletos e contas de consumo, cadastrar débito automático e utilizar diferentes formas de pagamento.
Já a maneira de colocar dinheiro na conta pode variar. O cliente pode receber recursos por Pix ou transferência e, dependendo da instituição, utilizar boleto de depósito ou outras alternativas.
O depósito de dinheiro em espécie merece atenção especial. Como muitos bancos digitais não possuem uma rede própria de agências e caixas, essa operação pode ser menos conveniente ou sequer estar disponível diretamente.
Por isso, quem recebe dinheiro em espécie com frequência deve verificar como funcionam depósitos e saques antes de escolher um banco digital.
Também é importante conferir eventuais tarifas, limites operacionais e regras específicas. Uma conta anunciada como gratuita pode ter cobrança por determinados serviços.
Cartões e outros serviços financeiros
Os bancos digitais deixaram de oferecer apenas contas para movimentações básicas. Muitas instituições construíram verdadeiros ecossistemas financeiros dentro do aplicativo.
Entre os produtos mais comuns estão os cartões de débito e crédito. Pelo próprio celular, o cliente pode acompanhar compras, consultar a fatura, ajustar limites disponíveis, bloquear temporariamente o cartão e acessar outras funções oferecidas pela instituição.
Alguns aplicativos também disponibilizam cartões virtuais, úteis principalmente para compras pela internet e pagamentos recorrentes.
É importante lembrar, porém, que ter uma conta digital não garante aprovação para cartão de crédito. A concessão de crédito e a definição de limite dependem das políticas e análises de cada instituição.
Além dos cartões, determinadas plataformas podem oferecer:
investimentos, empréstimos, seguros, cashback, contas para objetivos financeiros, câmbio, programas de benefícios e outros produtos.
Essa variedade torna a comparação ainda mais importante. Uma pessoa que deseja apenas receber dinheiro e fazer Pix provavelmente precisa de uma estrutura diferente daquela que pretende concentrar cartão, investimentos e outros serviços financeiros em um único aplicativo.
No fim, o funcionamento de um banco digital pode parecer simples para o usuário justamente porque boa parte da complexidade acontece nos bastidores. Para escolher bem, não basta avaliar se o aplicativo é bonito ou fácil de usar: é necessário observar quais serviços estão disponíveis, quanto eles custam, quais são suas limitações e se realmente atendem à sua rotina financeira.
Por que os bancos digitais se tornaram tão populares no Brasil?
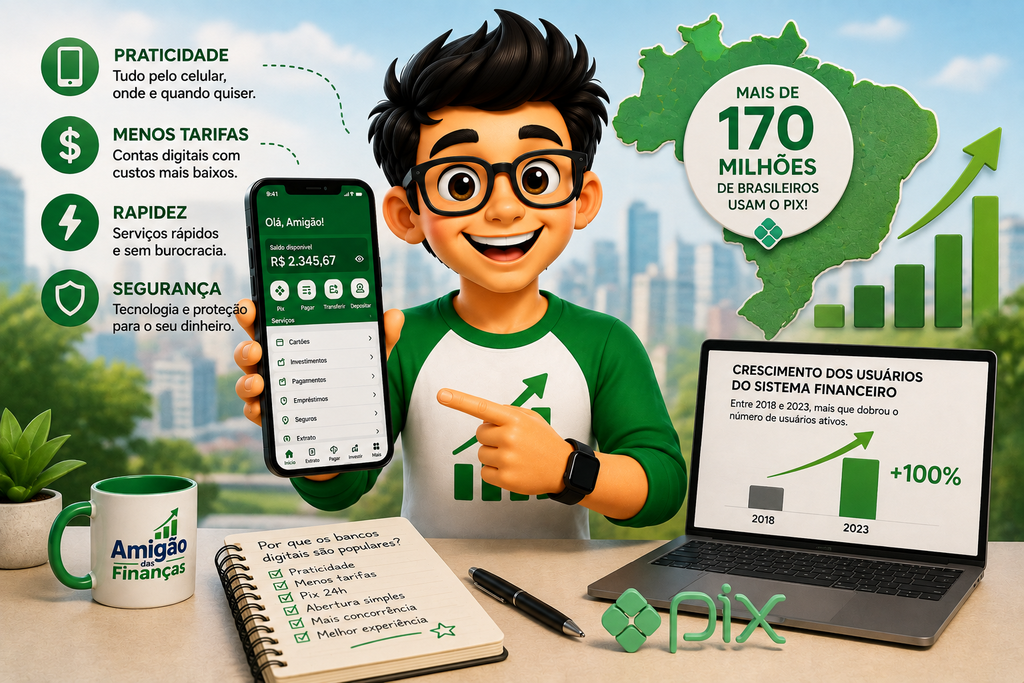
Os bancos digitais se tornaram populares no Brasil porque conseguiram reunir em um único lugar características que o consumidor passou a valorizar cada vez mais: praticidade, acesso pelo celular, menos burocracia, custos competitivos e rapidez para movimentar o dinheiro.
A transformação não aconteceu de uma hora para outra. Ela faz parte de um processo mais amplo de digitalização do sistema financeiro brasileiro, fortalecido pelo avanço das fintechs, dos smartphones e de novas infraestruturas financeiras. O próprio Banco Central destaca que a digitalização, o Pix e iniciativas como o Open Finance vêm modificando a forma como os serviços financeiros são oferecidos e utilizados no país.
O banco passou a caber no bolso
Durante muito tempo, abrir uma conta ou resolver determinados problemas bancários estava associado a agências, filas, documentos e horários de atendimento.
Os bancos digitais ajudaram a mudar essa experiência.
Hoje, muitas operações podem ser realizadas diretamente pelo celular: consultar o saldo, pagar contas, movimentar dinheiro, controlar cartões, acessar investimentos e contratar determinados serviços.
Isso é especialmente conveniente porque o usuário consegue cuidar de grande parte da vida financeira onde estiver, sem precisar se deslocar até uma agência.
Menos tarifas aumentaram a concorrência
Outro fator importante foi a competição por preços.
Muitas contas digitais passaram a oferecer manutenção gratuita e determinados serviços sem cobrança, pressionando o mercado financeiro a oferecer alternativas mais competitivas.
Isso não significa que todos os serviços dos bancos digitais sejam gratuitos. Saques, determinados cartões e outros produtos podem ter tarifas.
Ainda assim, para consumidores acostumados a pagar diferentes taxas bancárias, encontrar alternativas com custos menores tornou as contas digitais bastante atraentes.
O Pix acelerou ainda mais a digitalização
Poucas mudanças representam tão bem essa transformação quanto o Pix.
Criado pelo Banco Central, ele permite transferir recursos entre contas em poucos segundos, funciona 24 horas por dia e pode ser utilizado por clientes de bancos, fintechs, cooperativas e instituições de pagamento participantes. Segundo o BC, o Pix também foi desenvolvido para estimular competição, reduzir custos e ampliar o acesso aos serviços financeiros digitais.
Sua dimensão ajuda a entender o quanto o brasileiro incorporou as movimentações financeiras digitais ao cotidiano. Dados oficiais do Banco Central indicam que mais de 170 milhões de pessoas físicas já utilizaram o Pix, número equivalente a cerca de 80% da população; somente em janeiro de 2026, foram realizadas mais de 7 bilhões de transações.
Com transferências instantâneas se tornando parte da rotina, possuir uma conta que ofereça uma boa experiência digital ganhou ainda mais importância.
Abrir uma conta ficou mais simples
A facilidade para começar também contribuiu para a popularização.
Em muitas instituições, todo o processo de abertura pode ser realizado pelo aplicativo. O usuário fornece os dados solicitados, envia documentos e realiza as verificações de identidade necessárias sem precisar comparecer presencialmente a uma agência.
Essa simplificação ajudou a reduzir algumas das barreiras de entrada existentes no modelo bancário tradicional.
A digitalização também contribuiu para ampliar o uso do próprio sistema financeiro. Dados divulgados pelo governo com base em estudo do Banco Central mostraram que, entre 2018 e 2023, mais que dobrou o número de usuários ativos que realizaram Pix ou TED ou mantiveram operação de crédito ativa nos critérios analisados pelo estudo.
A experiência do usuário virou um diferencial
Os bancos digitais também ajudaram a colocar o aplicativo no centro da experiência bancária.
Em vez de o aplicativo funcionar apenas como complemento da agência, ele se tornou o principal ponto de contato com a instituição.
Isso incentivou recursos como notificações de compras, cartões virtuais, acompanhamento da fatura, bloqueio de cartão pelo celular, organização de gastos e acesso integrado a diferentes produtos financeiros.
Como consequência, o consumidor passou a comparar instituições não apenas pelas tarifas, mas também pela facilidade de usar o aplicativo e resolver problemas rapidamente.
Mais concorrência trouxe mais opções
A expansão de bancos digitais, fintechs e instituições de pagamento também aumentou a diversidade de serviços disponíveis.
Hoje existem soluções direcionadas a diferentes necessidades: pessoas que querem simplesmente movimentar dinheiro, consumidores interessados em cartões, investidores, pequenos negócios e usuários que desejam concentrar vários produtos financeiros em uma única plataforma.
Essa concorrência é importante porque força as instituições a disputarem clientes por preço, tecnologia, atendimento, benefícios e qualidade dos serviços.
Mas existe um efeito colateral: quanto maior o número de alternativas, mais difícil pode ser escolher.
Por isso, a popularidade de um banco digital não deve ser o principal motivo para abrir uma conta. O ideal é comparar tarifas, segurança, atendimento, funcionalidades, cartões, saques, investimentos e demais serviços com as suas necessidades.
O melhor banco digital não é necessariamente aquele que possui mais clientes ou oferece mais recursos. É aquele cuja combinação de custos, segurança e serviços realmente faz sentido para a sua rotina financeira.
Quais são as principais vantagens dos bancos digitais?
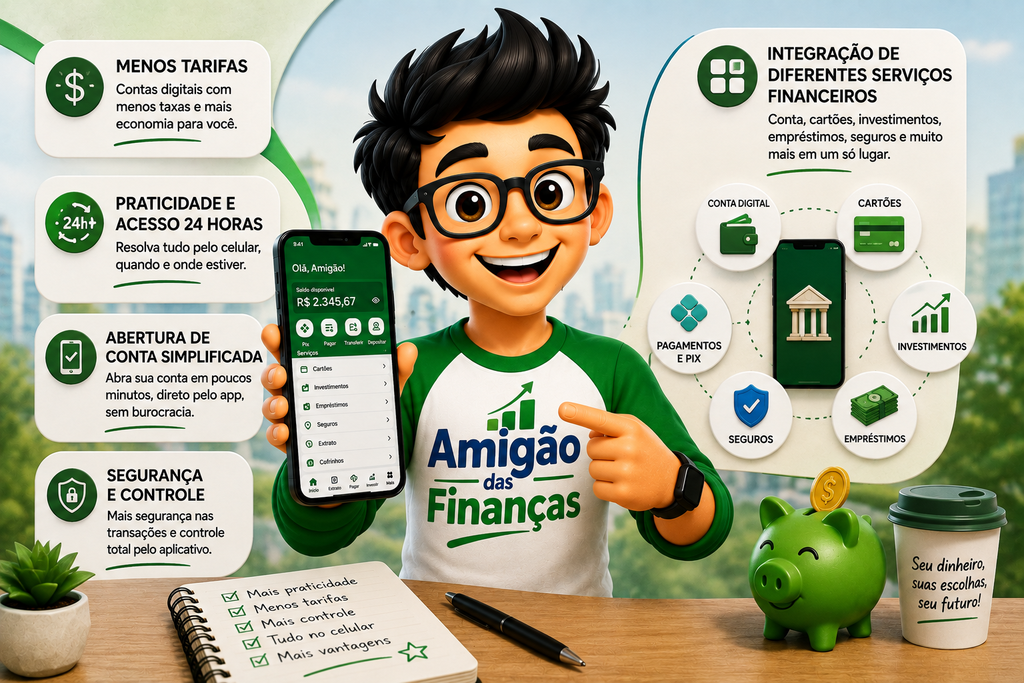
Os bancos digitais conquistaram espaço porque tornaram diversas tarefas financeiras mais simples. Operações que antes poderiam envolver deslocamento até uma agência, filas ou horários específicos passaram a ser realizadas diretamente pelo celular.
Mas a conveniência não é a única vantagem. Dependendo da instituição escolhida, uma conta digital pode combinar custos menores, facilidade de acesso, ferramentas de controle financeiro, cartões, investimentos e outros serviços dentro do mesmo aplicativo.
É importante lembrar que as condições variam entre instituições. Por isso, as vantagens abaixo devem ser analisadas considerando o banco e o tipo de conta contratada.
Menos tarifas
Uma das vantagens mais conhecidas dos bancos digitais é a possibilidade de reduzir determinados custos bancários.
Existem contas sem cobrança de mensalidade e instituições que oferecem gratuitamente algumas das operações mais utilizadas no cotidiano. Para quem ainda paga tarifas por serviços que poderia obter sem custo em outra instituição, essa diferença pode representar economia ao longo do ano.
Entretanto, conta digital gratuita não significa necessariamente que todos os serviços sejam gratuitos.
Dependendo da instituição, pode haver cobrança por saques, determinados tipos de cartão, serviços adicionais ou operações que ultrapassem limites estabelecidos.
Antes de abrir uma conta, portanto, consulte a tabela de tarifas e as condições do produto, em vez de considerar apenas a expressão “sem mensalidade”.
Praticidade e acesso 24 horas
Outra grande vantagem é poder administrar boa parte da vida financeira diretamente pelo smartphone.
Em poucos minutos, o cliente pode consultar saldo e extrato, acompanhar movimentações, realizar pagamentos, controlar cartões e utilizar diversos outros recursos oferecidos pelo aplicativo.
Essa autonomia é especialmente útil para quem prefere resolver questões financeiras sem precisar visitar uma agência.
Além disso, vários recursos digitais podem ser acessados a qualquer momento. O Pix, por exemplo, funciona 24 horas por dia, todos os dias do ano.
Isso não significa, porém, que absolutamente todos os serviços bancários sejam processados instantaneamente ou que o atendimento humano esteja disponível 24 horas. Cada operação pode possuir suas próprias regras e horários.
Abertura de conta simplificada
Os bancos digitais também ajudaram a tornar a abertura de conta bancária mais simples e acessível.
Em muitas instituições, todo o procedimento pode ser iniciado e concluído pelo aplicativo. Geralmente, o usuário fornece seus dados, apresenta os documentos solicitados e passa pelos procedimentos de identificação e segurança definidos pela instituição.
Assim, elimina-se em muitos casos a necessidade de preencher formulários presencialmente ou comparecer a uma agência apenas para iniciar o relacionamento bancário.
A facilidade de abertura, entretanto, não significa aprovação automática para todos os produtos. Cartões de crédito, empréstimos e limites de crédito, por exemplo, podem depender de análises adicionais.
Integração de diferentes serviços financeiros
Os aplicativos dos bancos digitais evoluíram bastante. Muitos deixaram de funcionar apenas como ferramentas para consultar saldo e passaram a reunir diferentes produtos financeiros em um único ambiente.
Dependendo da instituição, o usuário pode encontrar:
- conta para movimentação;
- Pix e pagamentos;
- cartões de débito e crédito;
- investimentos;
- empréstimos e outras modalidades de crédito;
- seguros;
- câmbio e serviços internacionais;
- cashback e programas de benefícios;
- ferramentas de organização financeira.
Essa integração pode facilitar o acompanhamento da vida financeira porque reduz a necessidade de utilizar diversos aplicativos.
Mas concentrar tudo em uma instituição nem sempre é a melhor escolha. Um banco pode oferecer uma excelente conta para movimentações diárias, enquanto outra instituição apresenta investimentos, cartões ou crédito mais adequados ao seu perfil.
Mais controle sobre cartões e movimentações
Outra vantagem importante é o nível de controle disponível dentro dos aplicativos.
Muitas instituições permitem acompanhar compras rapidamente, consultar faturas, bloquear e desbloquear cartões, configurar notificações, criar cartões virtuais e utilizar outras ferramentas de segurança.
Esses recursos podem ajudar o usuário a identificar movimentações inesperadas e acompanhar melhor os próprios gastos.
Para quem utiliza cartão de crédito com frequência, ter informações atualizadas sobre compras, fatura e limite disponível também pode contribuir para um controle financeiro mais eficiente.
Experiência mais simples e intuitiva
Como o aplicativo é o principal canal de relacionamento de muitos bancos digitais, existe um forte incentivo para tornar a experiência fácil de entender.
Menus organizados, busca por serviços, notificações e informações financeiras centralizadas podem diminuir a dificuldade de realizar operações bancárias.
Essa característica é especialmente interessante para quem deseja acompanhar as próprias finanças com mais frequência.
Ainda assim, vale testar a experiência oferecida. Um aplicativo considerado simples por uma pessoa pode não ser o melhor para outra, principalmente quando acessibilidade e facilidade de navegação são fatores importantes.
Maior concorrência entre instituições
A expansão dos bancos digitais e fintechs aumentou a concorrência no mercado financeiro brasileiro.
Para conquistar e manter clientes, as instituições precisam competir não apenas em tarifas, mas também em tecnologia, atendimento, cartões, benefícios, investimentos e qualidade da experiência digital.
Para o consumidor, essa concorrência significa mais alternativas e maior possibilidade de comparar serviços antes de decidir onde manter sua conta.
Então, vale a pena ter uma conta em banco digital?
Para muitas pessoas, sim. Principalmente quando a conta oferece custos competitivos, facilidade de movimentação, segurança e serviços compatíveis com a rotina financeira.
Mas nenhuma dessas vantagens deve ser analisada isoladamente.
Um banco pode oferecer excelentes recursos digitais e, ainda assim, não ser adequado para alguém que precisa depositar dinheiro em espécie regularmente, utiliza muitos saques ou valoriza atendimento presencial.
Por isso, a principal vantagem dos bancos digitais talvez seja justamente a possibilidade de escolha. Em vez de procurar simplesmente o banco com mais benefícios, procure aquele que oferece os benefícios que você realmente utiliza — e por um custo que faça sentido para o seu bolso.
Quais são as desvantagens dos bancos digitais?
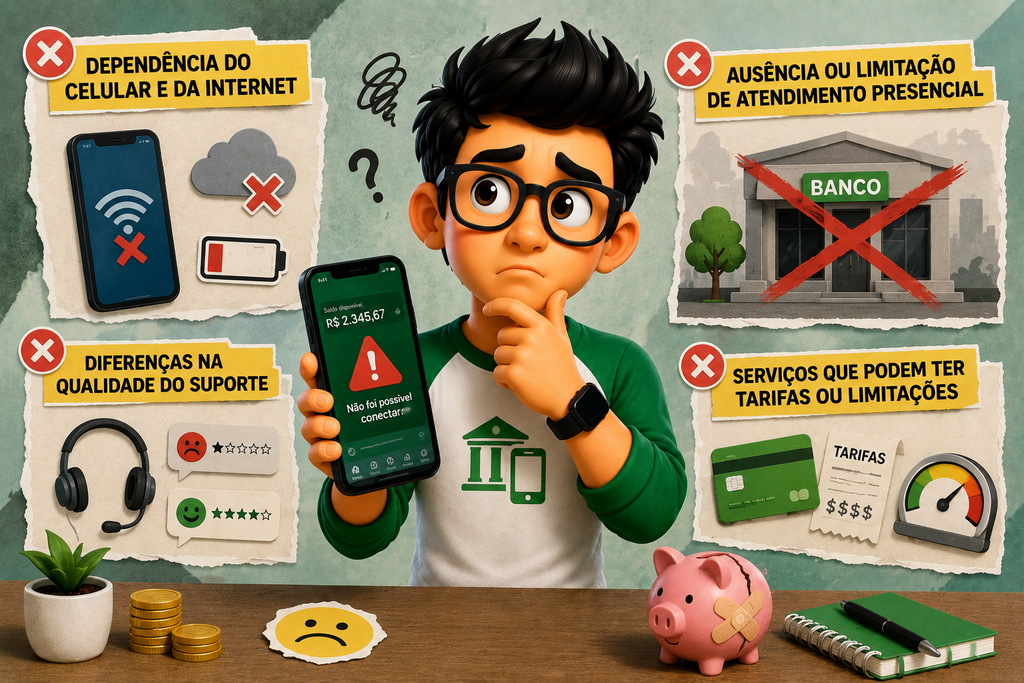
Apesar de oferecerem praticidade, custos competitivos e uma experiência cada vez mais completa, os bancos digitais também apresentam desvantagens que precisam ser consideradas antes da abertura de uma conta.
Esses pontos negativos não significam que um banco digital seja uma escolha ruim. Na verdade, muitos deles dependem do perfil e da rotina financeira de cada pessoa. Para alguém que resolve tudo pelo celular, por exemplo, não ter uma agência próxima pode ser irrelevante. Para outro cliente, essa ausência pode fazer bastante diferença.
Por isso, conhecer as limitações é tão importante quanto analisar os benefícios.
Dependência do celular e da internet
A mesma característica que torna os bancos digitais tão práticos também pode representar uma limitação: quase toda a experiência depende da tecnologia.
Para consultar a conta, fazer pagamentos, controlar cartões ou utilizar outros serviços, normalmente é necessário ter acesso ao aplicativo e uma conexão com a internet.
Isso significa que situações como celular perdido ou roubado, aparelho danificado, falta de conexão, problemas no aplicativo ou indisponibilidade temporária dos sistemas podem dificultar o acesso à conta.
Por esse motivo, quem utiliza bancos digitais deve adotar alguns cuidados básicos, como proteger o aparelho com senha ou biometria, manter os dados de recuperação atualizados e conhecer os canais oficiais da instituição para situações emergenciais.
Também é interessante evitar depender de uma única forma de acesso ao dinheiro. Ter algum planejamento para imprevistos pode ser útil caso o aplicativo principal fique temporariamente indisponível.
Ausência ou limitação de atendimento presencial
Outra diferença importante está no atendimento ao cliente.
Enquanto bancos tradicionais costumam possuir redes de agências, muitos bancos digitais concentram o suporte em canais como:
chat no aplicativo, telefone, e-mail, central de ajuda e atendimento automatizado.
Para tarefas simples, esse modelo pode ser bastante eficiente. O problema aparece quando o cliente enfrenta uma situação mais complexa e prefere conversar presencialmente com um funcionário.
Questões envolvendo bloqueios, análise de documentos, contestação de operações ou outros problemas podem gerar frustração quando o usuário não consegue resolver rapidamente pelo canal digital disponível.
Além disso, pessoas com menor familiaridade com aplicativos bancários podem se sentir mais confortáveis tendo a possibilidade de recorrer a uma agência.
Portanto, se atendimento presencial é importante para você, esse deve ser um dos critérios avaliados antes de escolher uma instituição predominantemente digital.
Diferenças na qualidade do suporte
Ser digital não significa automaticamente oferecer um atendimento melhor.
A qualidade do suporte pode variar bastante entre instituições. Algumas investem em atendimento rápido e eficiente, enquanto outras podem apresentar longos períodos de espera, excesso de respostas automatizadas ou dificuldade para encaminhar problemas complexos a um atendente humano.
Esse ponto merece atenção porque o atendimento costuma parecer pouco importante enquanto tudo funciona normalmente. Quando surge um problema envolvendo dinheiro, porém, conseguir falar com a instituição rapidamente pode se tornar essencial.
Antes de abrir uma conta, vale pesquisar a reputação da empresa, conhecer os canais oficiais de atendimento e observar como a instituição orienta seus clientes em situações como:
- cartão perdido ou roubado;
- conta ou aplicativo bloqueado;
- transação não reconhecida;
- suspeita de fraude;
- problemas com transferências;
- dificuldades para acessar a conta.
Mais importante do que procurar uma instituição sem reclamações — algo pouco realista para empresas com muitos clientes — é observar quais problemas aparecem com frequência e como eles são tratados.
Serviços que podem ter tarifas ou limitações
Um dos erros mais comuns é imaginar que banco digital significa banco totalmente gratuito.
Muitas instituições realmente oferecem contas sem mensalidade e diversos serviços gratuitos. Isso, entretanto, não impede a cobrança por determinadas operações.
Dependendo da conta e da instituição, podem existir custos relacionados a saques, cartões ou serviços adicionais, entre outras possibilidades previstas nas condições contratadas.
Também podem existir limitações que não envolvem diretamente uma tarifa.
Uma instituição pode, por exemplo, possuir uma rede de saques menos conveniente para determinado cliente, oferecer poucas alternativas para lidar com dinheiro em espécie ou disponibilizar uma quantidade menor de produtos financeiros do que outra.
Por isso, antes de abrir uma conta digital, procure a tabela de tarifas e as condições dos serviços. Compare principalmente aquilo que você realmente pretende utilizar.
Uma pessoa que nunca faz saques pode não se preocupar tanto com o custo dessa operação. Para alguém que saca dinheiro várias vezes por mês, a mesma tarifa pode se transformar em uma despesa relevante.
Nem sempre concentrar tudo em um banco digital é a melhor estratégia
Existe ainda uma questão que merece atenção: conveniência não deve ser confundida com dependência.
Concentrar conta, cartão, investimentos e outros produtos em um único aplicativo facilita bastante a organização. Entretanto, problemas de acesso ou indisponibilidade da instituição podem afetar vários serviços ao mesmo tempo.
Para algumas pessoas, manter relacionamento com mais de uma instituição pode proporcionar maior flexibilidade. Isso não significa abrir diversas contas sem necessidade, mas avaliar se faz sentido possuir uma alternativa para movimentar dinheiro em situações inesperadas.
No final, as desvantagens dos bancos digitais dependem muito da maneira como você utiliza serviços financeiros.
Quem praticamente não usa dinheiro em espécie, prefere resolver tudo pelo celular e se adapta bem ao atendimento remoto pode sentir poucas limitações. Já quem valoriza agências físicas, atendimento presencial ou determinados serviços específicos deve analisar a escolha com mais cuidado.
A melhor decisão, portanto, não é simplesmente perguntar se banco digital é melhor ou pior que banco tradicional, mas identificar qual modelo oferece a combinação mais adequada de custos, atendimento, segurança, acessibilidade e serviços para a sua realidade financeira.
Banco digital é seguro?
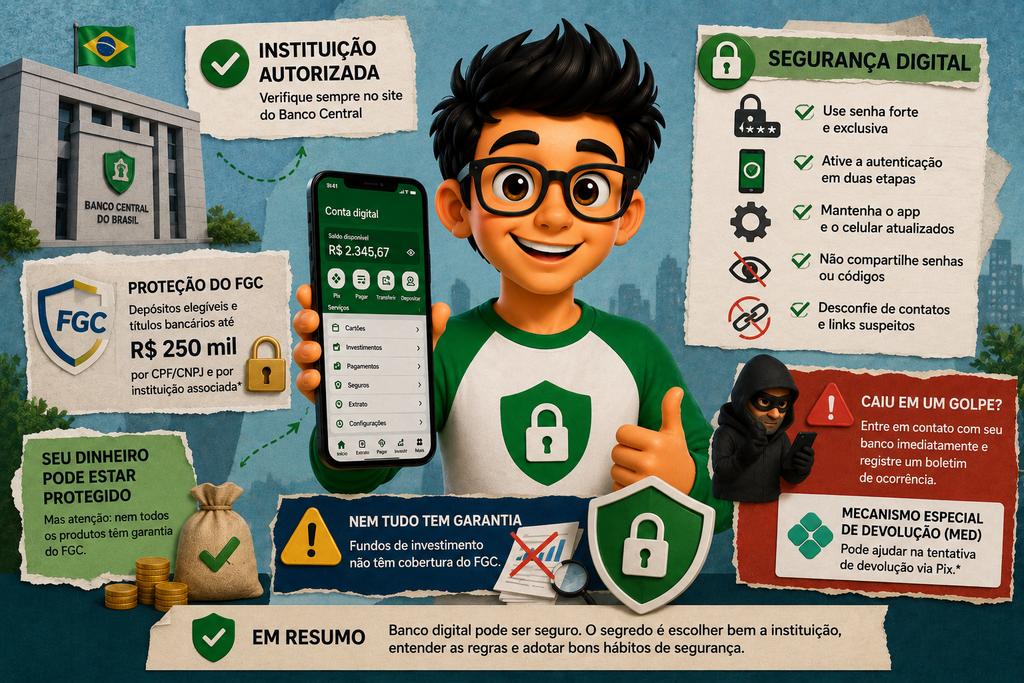
Sim, um banco digital pode ser seguro, desde que o consumidor utilize uma instituição legítima, sujeita às regras aplicáveis às atividades que exerce e adote cuidados básicos de segurança. O fato de uma instituição funcionar principalmente pelo celular não significa, por si só, que ela seja menos segura que um banco com agências físicas.
O ponto mais importante é não avaliar a segurança apenas pela aparência do aplicativo, pelo número de clientes ou pela popularidade da marca. Antes de colocar dinheiro em uma conta, é necessário entender qual instituição está efetivamente oferecendo o produto, como ela é regulada e qual proteção se aplica ao dinheiro mantido ali.
O Banco Central exige das instituições abrangidas pelas normas pertinentes controles relacionados à identificação dos clientes, integridade e confidencialidade das transações, proteção das informações e segurança cibernética.
Ainda assim, segurança financeira envolve duas questões diferentes:
segurança da instituição — o que pode acontecer com o dinheiro caso ela enfrente problemas financeiros;
segurança do usuário — proteção contra golpes, roubo de credenciais, engenharia social e transações fraudulentas.
Entender essa diferença evita uma conclusão perigosa: acreditar que uma instituição regulamentada ou um produto coberto pelo FGC torna o cliente automaticamente protegido contra qualquer tipo de perda.
Como verificar se uma instituição é autorizada pelo Banco Central
Antes de abrir uma conta, especialmente em uma empresa pouco conhecida, uma das verificações mais importantes é descobrir quem está por trás do serviço financeiro.
O Banco Central disponibiliza gratuitamente a ferramenta oficial Encontre uma Instituição, na qual é possível pesquisar instituições autorizadas, reguladas ou supervisionadas pelo BC. A consulta permite verificar informações cadastrais e, conforme o caso, estrutura societária, canais de atendimento e outras informações da instituição.
Consultar instituição no Banco Central
Um cuidado importante é pesquisar pela razão social ou CNPJ informado nos documentos e termos da conta, porque o nome comercial exibido no aplicativo pode ser diferente do nome jurídico da instituição responsável pelo produto.
Também não basta encontrar uma empresa com nome parecido. Confira os dados cuidadosamente para evitar páginas, aplicativos e empresas falsas que tentam se passar por instituições legítimas.
O que acontece com seu dinheiro se um banco digital quebrar?
Essa pergunta não possui uma única resposta, porque depende do tipo de instituição e do produto em que o dinheiro está mantido.
Em determinadas situações, quando uma instituição financeira entra em um regime de resolução, como liquidação extrajudicial, passa a existir um processo formal para tratar suas obrigações e direitos. O Banco Central mantém inclusive uma consulta pública das instituições que estão em liquidação extrajudicial, intervenção ou Regime de Administração Especial Temporária (RAET).
Para o cliente, a pergunta principal passa a ser:
“O produto em que meu dinheiro está aplicado possui alguma garantia específica?”
É justamente nesse ponto que entra o Fundo Garantidor de Créditos (FGC).
Mas existe uma distinção essencial: nem todo dinheiro mantido em uma plataforma financeira e nem todo investimento possui cobertura do FGC.
Por isso, não devemos usar simplesmente a regra:
“Se é banco digital, tem FGC.”
A proteção depende da instituição e, principalmente, do tipo de crédito ou produto financeiro.
Quando existe proteção do FGC?
O FGC (Fundo Garantidor de Créditos) é uma entidade privada que administra um mecanismo de proteção para determinados créditos mantidos em instituições associadas.
Entre os produtos que podem estar abrangidos pelas regras da garantia ordinária estão depósitos elegíveis e determinados títulos bancários. Já fundos de investimento, por exemplo, não possuem garantia do FGC.
Pelas regras vigentes, a garantia ordinária possui limite de até R$ 250 mil por CPF ou CNPJ contra uma mesma instituição associada ou todas as instituições associadas pertencentes ao mesmo conglomerado financeiro. Existe ainda um teto global de R$ 1 milhão por credor no conjunto das instituições associadas a cada período de quatro anos, observadas as regras do regulamento.
Portanto, antes de considerar determinado valor protegido, verifique três coisas: se a instituição é associada ao FGC, se o produto é elegível à garantia e quais limites se aplicam ao seu caso.
Consultar informações e regras do FGC
Essa verificação é particularmente importante para quem pretende manter valores elevados ou distribuir investimentos entre diferentes instituições.
Segurança do aplicativo e proteção contra golpes
Mesmo uma instituição legítima pode ter clientes vítimas de fraude. Muitas vezes, o criminoso não precisa atacar diretamente o sistema do banco: ele tenta enganar o próprio usuário para obter senha, código de autenticação ou induzi-lo a realizar uma transferência.
Por isso, segurança digital depende também dos hábitos do cliente.
Algumas medidas simples reduzem bastante a exposição: utilizar senha exclusiva para serviços financeiros, ativar biometria e outros mecanismos de autenticação disponíveis, manter celular e aplicativo atualizados, evitar instalar aplicativos de fontes desconhecidas e nunca compartilhar senhas ou códigos recebidos por SMS ou pelo aplicativo.
Também desconfie de contatos que criam urgência, como:
“Sua conta será bloqueada agora.”
“Detectamos uma compra suspeita, transfira o dinheiro.”
“Precisamos do código enviado ao seu celular.”
Em caso de dúvida, encerre o contato e procure a instituição pelos canais oficiais. O Banco Central recomenda, entre outros cuidados, não fornecer cartão ou senha a terceiros e confirmar solicitações suspeitas diretamente com a pessoa ou instituição envolvida.
E se eu cair em um golpe via Pix?
A velocidade é importante.
O Banco Central orienta a vítima a entrar em contato com sua instituição o mais rapidamente possível e relatar a fraude. Em situações elegíveis, pode ser utilizado o Mecanismo Especial de Devolução (MED) do Pix, criado para auxiliar na tentativa de recuperação de valores em casos de fraude. Também é recomendável registrar um boletim de ocorrência.
O MED, porém, não representa garantia automática de recuperação do dinheiro. A devolução depende das regras do mecanismo, da análise do caso e da disponibilidade de recursos recuperáveis.
Afinal, é seguro deixar dinheiro em banco digital?
A resposta correta é: pode ser seguro, mas é preciso analisar a instituição e o produto, e não apenas o rótulo “banco digital”.
Antes de movimentar valores relevantes, faça uma pequena checagem:
- Identifique qual instituição realmente oferece a conta.
- Consulte sua situação nos canais oficiais do Banco Central.
- Verifique quais regras se aplicam ao dinheiro mantido na conta.
- Se estiver contando com o FGC, confirme se instituição e produto são elegíveis.
- Ative os recursos de segurança disponíveis no aplicativo.
- Nunca forneça senhas ou códigos por telefone, mensagem ou redes sociais.
Essa combinação de instituição legítima + produto adequado + proteção aplicável + bons hábitos digitais é muito mais importante para a segurança do seu dinheiro do que simplesmente escolher entre um banco “digital” ou “tradicional”.
Banco digital é realmente gratuito?
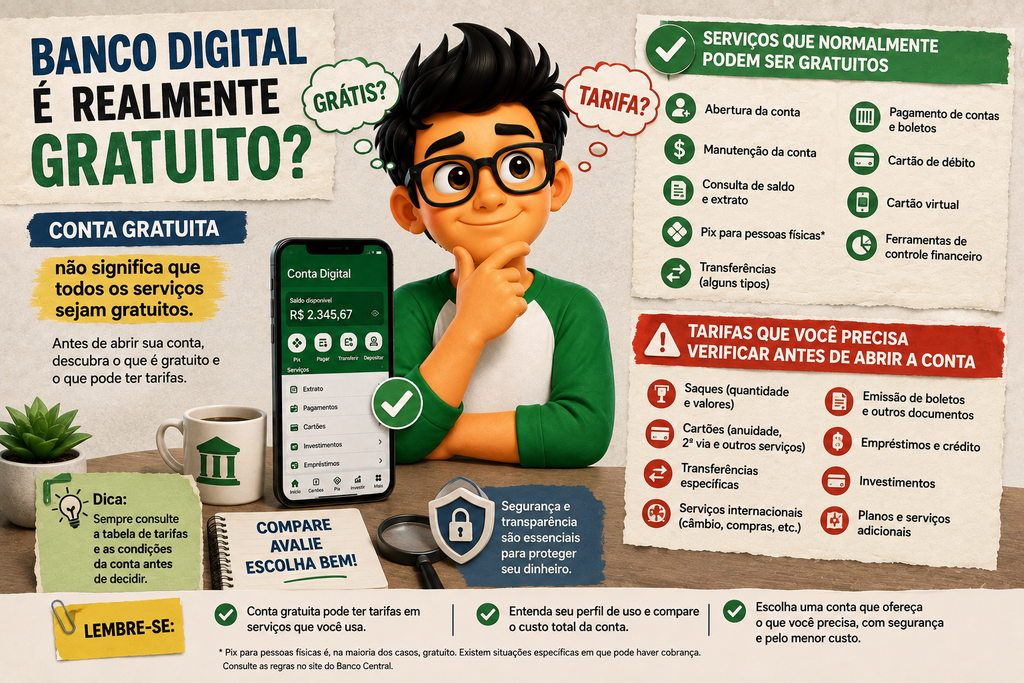
Uma das principais razões para o crescimento dos bancos digitais foi a promessa de contas com menos tarifas. Em muitos casos, realmente é possível abrir e manter uma conta digital sem pagar mensalidade e utilizar diversos serviços sem cobrança.
Mas existe uma diferença importante entre “conta gratuita” e “todos os serviços gratuitos”.
Quando uma instituição anuncia uma conta sem tarifa ou sem mensalidade, isso não significa necessariamente que qualquer operação realizada pelo cliente terá custo zero. Alguns serviços podem ser gratuitos, enquanto outros possuem cobrança individual, limites de utilização ou condições específicas.
Por isso, antes de escolher um banco digital apenas pela promessa de gratuidade, é importante verificar quais serviços você realmente utiliza e quanto eles podem custar.
Serviços que normalmente podem ser gratuitos
A composição do pacote varia entre instituições, mas diversas contas digitais oferecem gratuitamente alguns dos serviços mais utilizados no cotidiano.
Entre eles podem estar:
- abertura da conta;
- manutenção da conta;
- consulta de saldo e extrato pelo aplicativo;
- Pix para pessoas físicas, observadas as regras aplicáveis;
- determinadas transferências;
- pagamento de contas e boletos;
- cartão de débito;
- cartão virtual;
- ferramentas de controle financeiro disponíveis no aplicativo.
O Pix para pessoas físicas, por exemplo, é gratuito na maior parte das situações. A regulamentação admite cobrança em circunstâncias específicas e possui regras diferentes para pessoas jurídicas. Por isso, não é adequado assumir que qualquer utilização do Pix será sempre gratuita.
Outro ponto importante é o cartão. Uma instituição pode oferecer cartão sem anuidade, mas isso não significa que todos os serviços relacionados ao cartão sejam gratuitos. Segunda via em determinadas circunstâncias, avaliações emergenciais, serviços internacionais ou outros recursos podem seguir condições próprias.
A regra mais segura é simples: sempre consulte as condições específicas da conta.
Tarifas que você precisa verificar antes de abrir a conta
É justamente nos serviços menos utilizados que algumas cobranças podem passar despercebidas.
Uma das mais importantes é a tarifa de saque. Alguns bancos digitais permitem determinada quantidade de saques gratuitos, enquanto outros podem cobrar por operação ou utilizar redes de terceiros que possuem condições específicas.
Para alguém que praticamente nunca utiliza dinheiro em espécie, isso talvez tenha pouca importância. Para quem realiza vários saques todos os meses, a cobrança pode eliminar parte da economia obtida com uma conta sem mensalidade.
Também vale verificar possíveis custos relacionados a:
Saques: descubra onde podem ser realizados, quantos estão incluídos e quanto custa cada operação adicional.
Cartões: confira anuidade, emissão, segunda via e demais serviços que possam ter cobrança.
Transferências e movimentações específicas: mesmo que Pix e algumas transferências sejam gratuitas, outros tipos de operação podem possuir condições diferentes.
Serviços internacionais: compras no exterior, conversão de moeda e outros serviços internacionais podem envolver tarifas, impostos e custos cambiais.
Produtos adicionais: seguros, clubes de benefícios, planos premium e outros serviços podem ser opcionais e cobrados separadamente.
Além disso, algumas instituições oferecem diferentes planos de conta. O pacote básico pode ser gratuito, enquanto versões superiores incluem mensalidade em troca de benefícios adicionais.
Conta gratuita também possui direitos mínimos
Existe ainda uma distinção importante entre uma conta digital oferecida gratuitamente por decisão comercial e os serviços essenciais cuja gratuidade é prevista pela regulamentação para determinados tipos de conta.
O Banco Central estabelece que clientes pessoas naturais de contas de depósitos à vista e de poupança possuem direito a determinados serviços essenciais gratuitos, respeitados os limites e condições previstos na regulamentação.
Isso significa que o consumidor não deve analisar apenas a propaganda do banco. É importante entender qual é o tipo de conta contratado e quais regras se aplicam a ela.
Como descobrir quanto uma conta digital realmente custa?
Antes de abrir a conta, procure a tabela de tarifas e as condições contratuais da instituição.
Em vez de perguntar apenas:
“Esse banco digital cobra mensalidade?”
Faça uma análise mais completa:
“Quanto vou pagar para usar essa conta da maneira como eu realmente pretendo utilizá-la?”
Imagine duas contas sem mensalidade. A primeira cobra pelos saques, mas você nunca utiliza dinheiro em espécie. A segunda oferece saques gratuitos, porém cobra por outro serviço que você utiliza frequentemente.
Nesse caso, a conta aparentemente mais vantajosa depende do seu padrão de uso, e não simplesmente da quantidade de serviços gratuitos anunciados.
Gratuito não significa necessariamente melhor
Uma conta totalmente adequada às suas necessidades pode ser gratuita. Mas preço não deve ser o único critério para escolher um banco digital.
Também é necessário avaliar segurança, estabilidade do aplicativo, atendimento, facilidade para movimentar dinheiro, cartões, investimentos e demais serviços importantes para você.
Uma instituição pode cobrar pouco e oferecer uma experiência ruim justamente no serviço de que você mais precisa. Outra pode ter determinados custos, mas oferecer funcionalidades que justificam a diferença.
Por isso, ao comparar bancos digitais, considere o custo total de utilização da conta.
A pergunta mais útil não é simplesmente “qual banco digital é gratuito?”, mas sim:
“Qual conta oferece os serviços de que eu preciso pelo menor custo e com segurança adequada?”
Essa mudança de perspectiva ajuda a evitar surpresas e torna a escolha do banco digital muito mais consciente.
Como escolher o melhor banco digital para você?
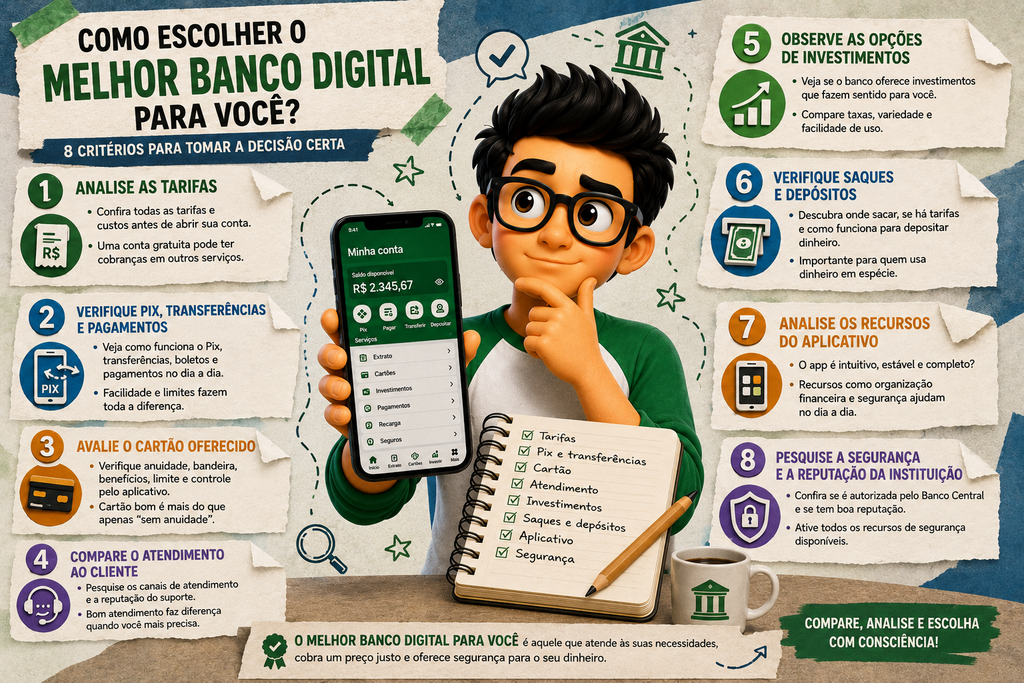
Escolher o melhor banco digital não significa simplesmente descobrir qual instituição tem mais clientes, oferece mais benefícios ou aparece no topo de um ranking. A escolha ideal depende principalmente de como você pretende usar a conta.
Para uma pessoa, ter Pix, conta gratuita e um aplicativo simples pode ser suficiente. Outra pode priorizar cartão de crédito, investimentos, saques ou atendimento. Por isso, dificilmente existe um único banco capaz de ser considerado o melhor para todos os perfis.
Antes de comparar instituições, faça uma pergunta simples:
“Quais serviços bancários eu realmente utilizo durante o mês?”
A partir dessa resposta, você consegue comparar custos e funcionalidades com muito mais precisão. Os oito critérios abaixo ajudam nessa análise.
1. Analise as tarifas
Comece verificando quanto realmente custará utilizar a conta.
Uma instituição pode anunciar conta digital gratuita, mas cobrar por determinados serviços. Portanto, não considere apenas a ausência de mensalidade.
Procure a tabela de tarifas e verifique principalmente:
- mensalidade ou manutenção da conta;
- custo dos saques;
- tarifas relacionadas aos cartões;
- serviços internacionais;
- transferências ou operações específicas;
- planos e serviços adicionais.
Depois, relacione essas cobranças ao seu comportamento.
Se você nunca faz saques, uma tarifa de saque provavelmente terá pouco impacto. Mas, se retira dinheiro várias vezes por mês, esse custo passa a ser um importante critério de escolha.
O objetivo é encontrar uma conta com baixo custo para os serviços que você efetivamente utiliza, e não necessariamente aquela com a maior quantidade de funcionalidades gratuitas.
2. Verifique Pix, transferências e pagamentos
Se essas operações fazem parte da sua rotina, observe como funcionam dentro do aplicativo.
Confira se é fácil fazer e receber Pix, pagar boletos, agendar pagamentos, consultar comprovantes e acompanhar as movimentações.
Também vale observar os controles disponíveis para limites de transações e os mecanismos de segurança utilizados pela instituição.
No caso do Pix, o Banco Central estabelece regras específicas de gratuidade e cobrança. Para pessoas físicas, as transações são gratuitas na maioria das situações, embora existam exceções previstas na regulamentação.
Quem movimenta a conta intensamente deve verificar ainda se existem limites ou condições que possam interferir no uso diário.
3. Avalie o cartão oferecido
Para quem utiliza cartão com frequência, esse pode ser um dos critérios mais importantes na escolha de um banco digital.
Não analise apenas se existe cartão sem anuidade. Observe o conjunto da oferta:
cartão de débito e/ou crédito, bandeira, anuidade, cartão virtual, benefícios, possibilidade de controlar funções pelo aplicativo e condições para utilização internacional.
Também verifique como funciona o gerenciamento da fatura e do cartão pelo celular.
Recursos como bloqueio temporário, notificações de compras, consulta de limite e cartões virtuais podem tornar o uso mais conveniente e seguro.
E atenção: abrir uma conta não significa necessariamente ser aprovado para um cartão de crédito. A concessão de crédito e a definição do limite dependem das políticas e análises de cada instituição.
4. Compare o atendimento ao cliente
O atendimento costuma ser subestimado até o momento em que aparece um problema.
Como muitos bancos digitais não possuem uma ampla estrutura de agências, descubra antecipadamente quais canais de suporte estão disponíveis.
Podem existir:
chat no aplicativo, telefone, e-mail, central de ajuda, atendimento automatizado e outros canais digitais.
Mais importante do que simplesmente contar a quantidade de canais é verificar se eles funcionam adequadamente.
Pesquise experiências de consumidores e observe especialmente reclamações relacionadas a bloqueio de conta, contestação de transações, dificuldade de acesso, fraudes e demora para solucionar problemas.
Não procure uma instituição sem reclamações. Em empresas com milhões de clientes, isso seria pouco realista. Procure entender quais problemas são recorrentes e como a empresa costuma tratá-los.
5. Observe as opções de investimentos
Se você pretende investir pelo mesmo aplicativo utilizado para movimentar sua conta, analise também a plataforma de investimentos.
Alguns bancos digitais disponibilizam desde alternativas mais simples até diferentes produtos de renda fixa, fundos e outros investimentos. A variedade, os custos e as condições podem mudar bastante entre instituições.
Entretanto, ter muitos investimentos disponíveis não significa automaticamente ter uma plataforma melhor.
Para quem está começando, facilidade de compreensão, transparência sobre riscos e custos e adequação dos produtos podem ser mais importantes do que possuir centenas de alternativas.
Também não confunda investimento oferecido dentro do aplicativo com dinheiro automaticamente protegido pelo FGC. A cobertura depende do produto e das regras aplicáveis, e determinados investimentos, como fundos de investimento, não contam com garantia do FGC.
6. Verifique saques e depósitos
Este critério é especialmente importante para quem ainda utiliza dinheiro em espécie.
Descubra onde os saques podem ser realizados e se existe cobrança. Dependendo da instituição, o cliente pode utilizar redes de caixas eletrônicos de terceiros ou outras soluções.
Calcule o impacto da tarifa conforme sua frequência de uso.
Também investigue como funciona a entrada de dinheiro na conta. Receber valores por Pix ou transferência é simples em praticamente toda conta adequada a essas operações, mas lidar diretamente com dinheiro físico pode ser menos conveniente em instituições sem agências.
Quem recebe pagamentos em espécie com frequência deve dar um peso maior a esse critério.
7. Analise os recursos do aplicativo
Em um banco digital, o aplicativo praticamente se transforma na sua agência bancária.
Por isso, uma boa experiência de uso não é apenas uma questão estética.
Observe se você consegue localizar facilmente as principais funções e se o aplicativo oferece recursos importantes para sua rotina, como:
- consulta de saldo e extrato;
- notificações de movimentações;
- gerenciamento de cartões;
- cartões virtuais;
- configuração de limites;
- comprovantes e histórico;
- organização de gastos;
- investimentos;
- recursos de segurança.
Também considere estabilidade, acessibilidade e facilidade de navegação.
Um aplicativo repleto de funcionalidades pode parecer impressionante, mas se encontrar uma simples transferência ou localizar uma fatura for complicado, a experiência cotidiana pode acabar sendo frustrante.
8. Pesquise a segurança e a reputação da instituição
Este deve ser um dos critérios de maior peso.
Antes de colocar dinheiro em uma instituição, descubra qual empresa efetivamente oferece a conta e consulte sua situação nos canais oficiais.
O Banco Central disponibiliza a ferramenta Encontre uma Instituição, que permite pesquisar instituições autorizadas, reguladas ou supervisionadas pelo BC.
Consultar uma instituição no Banco Central
Além da situação regulatória, observe os mecanismos de segurança disponibilizados no aplicativo: autenticação, biometria, controle de limites, bloqueio de cartões e canais para comunicar suspeitas de fraude.
Se determinado produto estiver sendo escolhido porque você espera contar com a proteção do Fundo Garantidor de Créditos, confirme separadamente se a instituição e o produto são elegíveis à garantia, em vez de presumir que qualquer dinheiro colocado em um banco digital está automaticamente coberto.
Monte sua própria comparação
Depois de analisar os oito critérios, uma maneira simples de decidir é atribuir uma importância para cada um deles.
| Critério | Importância para você |
|---|---|
| Tarifas | ⭐ a ⭐⭐⭐⭐⭐ |
| Pix e pagamentos | ⭐ a ⭐⭐⭐⭐⭐ |
| Cartão | ⭐ a ⭐⭐⭐⭐⭐ |
| Atendimento | ⭐ a ⭐⭐⭐⭐⭐ |
| Investimentos | ⭐ a ⭐⭐⭐⭐⭐ |
| Saques e depósitos | ⭐ a ⭐⭐⭐⭐⭐ |
| Aplicativo | ⭐ a ⭐⭐⭐⭐⭐ |
| Segurança | ⭐ a ⭐⭐⭐⭐⭐ |
Imagine alguém que não faz saques, utiliza Pix diariamente e concentra as compras no cartão de crédito. Para essa pessoa, Pix, aplicativo, cartão e segurança deveriam receber maior peso do que a disponibilidade de caixas eletrônicos.
Já alguém que recebe dinheiro em espécie e realiza saques frequentemente terá prioridades diferentes.
É justamente por isso que rankings genéricos de “melhores bancos digitais” precisam ser interpretados com cuidado.
Afinal, qual é o melhor banco digital?
O melhor banco digital para você é aquele que oferece segurança adequada e atende às suas necessidades mais importantes por um custo compatível com o seu perfil.
Em vez de perguntar apenas “qual é o melhor banco digital do Brasil?”, uma pergunta mais útil seria:
“Qual banco digital é melhor para a maneira como eu uso meu dinheiro?”
Essa mudança transforma a decisão. Você deixa de escolher pela popularidade, publicidade ou quantidade de benefícios e passa a comparar aquilo que realmente importa: segurança, custos, serviços e facilidade para administrar sua vida financeira.
Qual banco digital escolher para cada perfil?
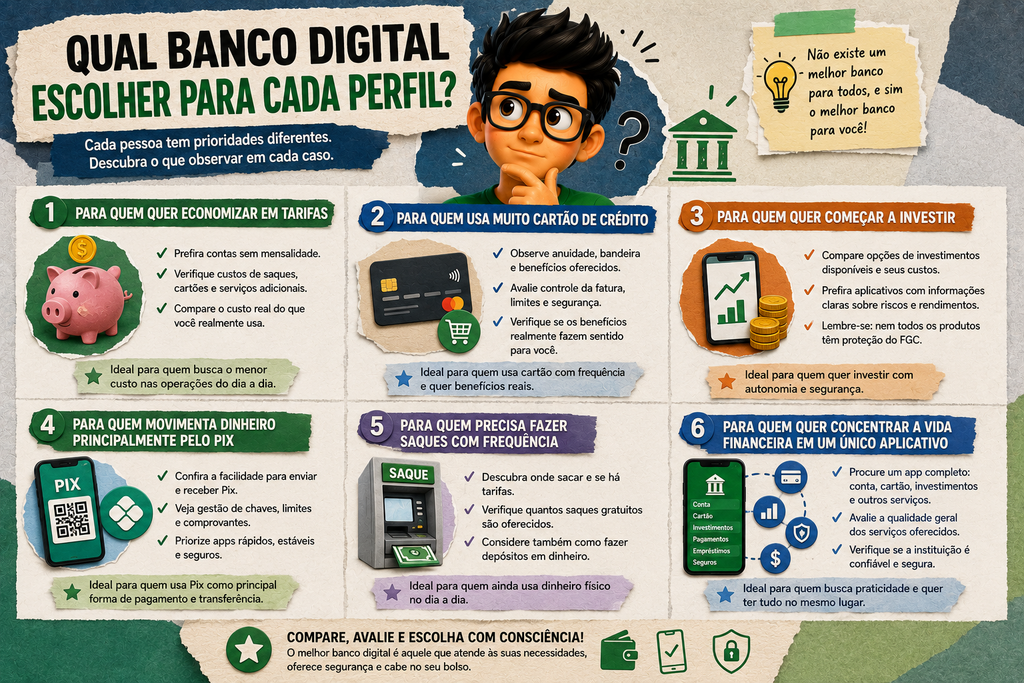
Depois de comparar tarifas, cartões, atendimento, investimentos, saques e segurança, surge uma questão importante: qual banco digital escolher?
A resposta depende do perfil de uso. Uma conta excelente para quem utiliza cartão de crédito todos os dias pode não ser a melhor para alguém que movimenta praticamente tudo pelo Pix. Da mesma forma, quem pretende investir possui necessidades diferentes de quem apenas deseja uma conta simples para receber e pagar dinheiro.
Por isso, em vez de procurar um vencedor absoluto entre os melhores bancos digitais, é mais útil identificar quais características devem receber maior peso na sua comparação.
Para quem quer economizar em tarifas
Se o objetivo principal é reduzir custos bancários, comece procurando uma conta que não cobre mensalidade e que ofereça gratuitamente as operações que você mais utiliza.
Observe principalmente:
- manutenção da conta;
- Pix e transferências;
- cartão e eventual anuidade;
- saques;
- serviços adicionais;
- planos opcionais.
O erro seria escolher uma conta simplesmente porque ela é anunciada como gratuita.
Imagine que você faça oito saques por mês. Uma conta sem mensalidade, mas com cobrança por saque, pode acabar custando mais para você do que outra com condições diferentes.
Portanto, compare o custo real de utilização, considerando sua rotina.
Perfil ideal: quem realiza quase tudo digitalmente e consegue aproveitar os serviços gratuitos oferecidos pela instituição.
Para quem usa muito cartão de crédito
Quem concentra boa parte dos gastos no cartão deve olhar muito além da conta corrente.
Nesse caso, vale comparar anuidade, bandeira, benefícios, cartão virtual, facilidade para controlar a fatura e recursos de segurança disponíveis no aplicativo.
Cashback, pontos e outros benefícios também podem ser interessantes, mas precisam ser analisados com cuidado. Um programa de recompensas só representa vantagem quando seu benefício efetivo compensa eventuais custos e combina com a maneira como você utiliza o cartão.
Também é importante evitar escolher uma instituição apenas porque promete possibilidade de limite alto.
A aprovação do cartão e o limite concedido normalmente dependem das políticas de crédito e da análise realizada pela instituição.
Perfil ideal: quem paga a fatura integralmente e deseja combinar praticidade, controle pelo aplicativo e benefícios realmente aproveitáveis.
Para quem quer começar a investir
Quem pretende utilizar o banco digital como porta de entrada para os investimentos deve avaliar a qualidade da plataforma, e não apenas a quantidade de produtos disponíveis.
Para iniciantes, uma boa experiência pode incluir informações claras sobre rentabilidade, riscos, liquidez, vencimento, tributação e custos.
Também vale verificar quais categorias de investimentos são oferecidas e se o aplicativo facilita o acompanhamento da carteira.
Existe ainda um cuidado fundamental: não escolha um investimento simplesmente porque ele aparece dentro do aplicativo do seu banco.
O produto precisa fazer sentido para seus objetivos e perfil de risco.
Da mesma forma, não presuma que todos os investimentos oferecidos por bancos possuem proteção do FGC. A garantia depende das regras aplicáveis ao produto e à instituição.
Perfil ideal: quem deseja começar a investir utilizando uma plataforma simples, mas sem abrir mão de compreender onde o dinheiro está sendo aplicado.
Para quem movimenta dinheiro principalmente pelo Pix
Para muitas pessoas, o Pix se tornou a principal forma de movimentação da conta.
Nesse perfil, o banco digital ideal deve proporcionar uma experiência eficiente para enviar e receber dinheiro, cadastrar e administrar chaves, utilizar QR Codes, consultar comprovantes e controlar limites de segurança.
A estabilidade do aplicativo também ganha bastante importância. Afinal, se praticamente todas as movimentações passam pelo celular, dificuldades frequentes de acesso podem afetar diretamente a rotina financeira.
Recursos de segurança relacionados ao Pix merecem atenção especial, como configuração de limites e mecanismos disponibilizados pela instituição para proteger as transações.
Perfil ideal: quem praticamente não utiliza dinheiro em espécie e concentra pagamentos e transferências no ambiente digital.
Para quem precisa fazer saques com frequência
Nem todo usuário de banco digital abandonou o dinheiro em espécie.
Se você precisa sacar regularmente, um dos primeiros critérios deve ser descobrir onde os saques podem ser realizados e quanto eles custam.
Verifique:
- disponibilidade de caixas eletrônicos;
- redes utilizadas pela instituição;
- quantidade de saques gratuitos, quando houver;
- tarifa por saque adicional;
- facilidade para encontrar pontos de atendimento na sua região.
Faça as contas considerando um mês normal.
Uma tarifa aparentemente pequena pode se transformar em uma despesa significativa quando repetida várias vezes.
Também vale analisar como funciona o caminho inverso: depositar dinheiro em espécie. Instituições predominantemente digitais podem oferecer soluções diferentes das encontradas em bancos com grandes redes de agências.
Perfil ideal: quem gosta da conveniência digital, mas ainda depende regularmente de dinheiro físico.
Para quem quer concentrar a vida financeira em um único aplicativo
Algumas pessoas preferem manter conta, cartão, pagamentos, investimentos e outros produtos financeiros em uma única instituição.
Nesse caso, vale procurar uma plataforma com um ecossistema mais completo.
O aplicativo pode reunir recursos como conta para movimentação, cartão, investimentos, crédito, seguros e ferramentas de organização financeira.
A principal vantagem é a conveniência: acompanhar diferentes áreas da vida financeira em um único ambiente pode simplificar bastante a rotina.
Mas existe um cuidado importante.
Concentrar tudo em um banco não significa necessariamente obter as melhores condições em todos os produtos.
Uma instituição pode possuir um excelente cartão, mas investimentos pouco interessantes para o seu perfil. Outra pode oferecer uma ótima conta para movimentação, mas atendimento abaixo das suas expectativas.
Além disso, depender exclusivamente de uma única instituição pode causar transtornos caso você enfrente problemas temporários de acesso ou indisponibilidade de algum serviço.
Perfil ideal: quem valoriza simplicidade e centralização e encontrou uma instituição competitiva justamente nos serviços que mais utiliza.
O melhor banco digital depende das suas prioridades
Uma forma simples de organizar a decisão é identificar seus três critérios mais importantes.
| Seu perfil | O que deve receber maior atenção |
|---|---|
| Economizar | Tarifas, mensalidade e custos dos serviços utilizados |
| Usa muito cartão | Anuidade, benefícios, segurança e gerenciamento da fatura |
| Investidor iniciante | Produtos, custos, clareza e facilidade da plataforma |
| Usa principalmente Pix | Experiência do Pix, estabilidade e segurança |
| Faz muitos saques | Rede disponível, quantidade gratuita e tarifa por saque |
| Quer centralizar tudo | Variedade, qualidade dos serviços e confiabilidade do aplicativo |
Você também pode se encaixar em mais de um perfil. Nesse caso, estabeleça prioridades. Se cartão e investimentos são fundamentais, por exemplo, compare primeiro esses dois aspectos e utilize os demais critérios para desempatar.
Essa abordagem é mais útil do que simplesmente seguir um ranking.
Afinal, quando alguém pergunta “qual é o melhor banco digital?”, a resposta mais adequada continua sendo: aquele que oferece segurança e atende melhor às necessidades que realmente fazem parte da sua vida financeira — por um custo que você considera adequado.
O que comparar antes de abrir uma conta digital?
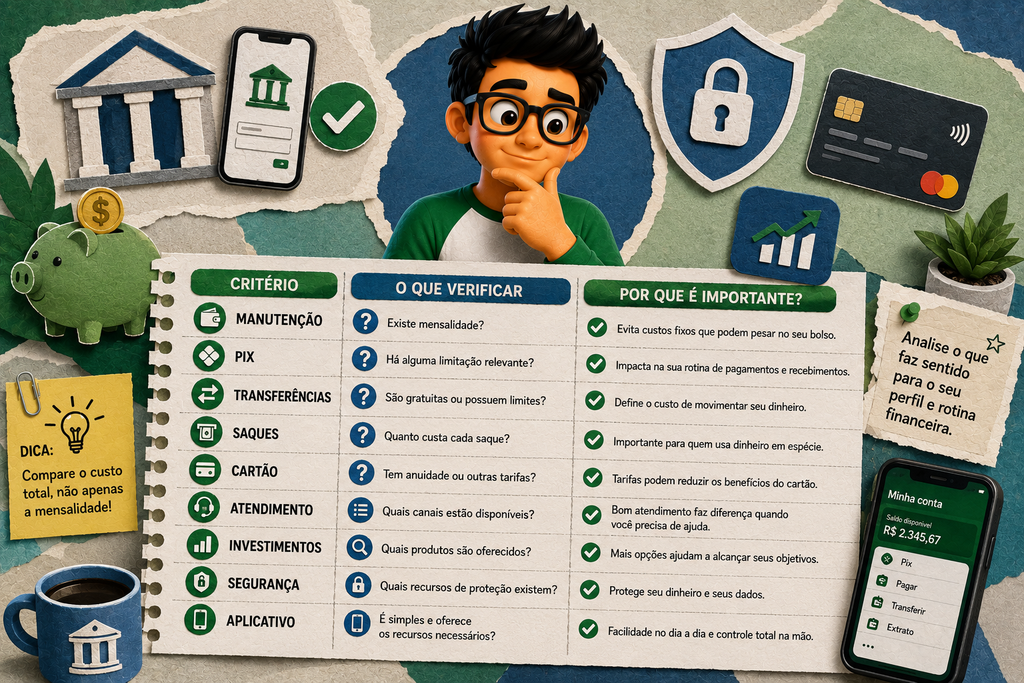
Com tantas opções disponíveis, abrir uma conta apenas porque um banco oferece mensalidade zero, cartão sem anuidade ou algum benefício promocional pode levar a uma escolha que não combina com sua rotina.
Antes de decidir, o ideal é comparar as instituições usando os mesmos critérios. Isso evita olhar somente para um benefício chamativo e ignorar fatores importantes, como saques, atendimento, segurança, qualidade do aplicativo e custos de serviços específicos.
A comparação também deve considerar o seu comportamento. Quem nunca utiliza dinheiro em espécie, por exemplo, provavelmente dará pouca importância à tarifa de saque. Já para quem saca frequentemente, esse pode ser um dos fatores decisivos.
Checklist para comparar contas digitais
A tabela abaixo pode servir como um checklist antes da abertura da conta:
| Critério | O que verificar |
|---|---|
| Manutenção | Existe mensalidade? Há plano gratuito e planos pagos? |
| Pix | Existem limites ou condições relevantes para seu uso? |
| Transferências | Quais modalidades estão disponíveis e existem tarifas ou limites? |
| Saques | Onde sacar? Existem saques gratuitos? Quanto custa cada saque adicional? |
| Cartão | Tem anuidade? É débito, crédito ou ambos? Existem outras tarifas? |
| Atendimento | Chat, telefone, e-mail ou atendimento presencial estão disponíveis? |
| Investimentos | Quais produtos são oferecidos? Existem custos? A plataforma é adequada ao seu perfil? |
| Segurança | Há biometria, autenticação, controle de limites, notificações e bloqueio pelo aplicativo? |
| Aplicativo | É simples, estável e possui os recursos de que você precisa? |
Não compare apenas a mensalidade
A expressão “conta sem mensalidade” chama atenção, mas informa apenas uma parte do custo.
Imagine duas contas digitais.
A primeira não possui mensalidade, mas cobra por uma operação que você realiza frequentemente. A segunda também não cobra manutenção e oferece essa mesma operação gratuitamente.
Para outro consumidor, entretanto, essa diferença pode ser irrelevante porque ele nunca utiliza o serviço cobrado.
Por isso, uma comparação realmente útil deve considerar o custo total da conta conforme seu padrão de utilização.
Compare também aquilo que não aparece no preço
Nem todos os critérios importantes podem ser transformados facilmente em reais.
Atendimento, estabilidade do aplicativo e segurança são bons exemplos.
Um banco pode apresentar condições excelentes no papel, mas oferecer uma experiência inadequada para você se o aplicativo for difícil de utilizar ou se os canais de atendimento não atenderem às suas necessidades.
Segurança merece atenção especial. Antes de movimentar valores relevantes, identifique a instituição responsável pela conta e verifique sua situação nos canais oficiais aplicáveis. Também observe quais ferramentas de proteção são disponibilizadas ao cliente.
Cuidado ao comparar benefícios do cartão
Se o banco oferece cartão de crédito, não olhe apenas para cashback, pontos ou promessa de anuidade zero.
Compare também as condições necessárias para receber esses benefícios.
Um cartão pode oferecer vantagens mediante determinado nível de gastos ou contratação de um plano. Outro pode possuir menos benefícios, porém ser totalmente adequado para alguém que procura apenas um cartão simples e de baixo custo.
Além disso, abertura da conta e aprovação do crédito são processos diferentes. Ter uma conta digital não garante cartão de crédito nem determinado limite.
Investimentos também precisam ser avaliados separadamente
Ter investimentos dentro do aplicativo é conveniente, mas isso não significa que qualquer produto disponível seja adequado para você.
Se pretende investir pela instituição, compare variedade, custos, facilidade de utilização e clareza das informações sobre risco, liquidez, rentabilidade e demais características dos produtos.
Também é importante verificar individualmente as proteções aplicáveis. A presença de um investimento dentro do aplicativo de um banco não significa automaticamente que ele tenha cobertura do FGC.
Crie uma comparação baseada no seu perfil
Uma estratégia simples é escolher as três ou quatro características mais importantes para você antes de começar a comparar bancos.
Por exemplo:
Perfil A — utiliza Pix e cartão diariamente:
Pix → Cartão → Aplicativo → Segurança.
Perfil B — utiliza bastante dinheiro em espécie:
Saques → Depósitos → Tarifas → Atendimento.
Perfil C — quer movimentar e investir no mesmo lugar:
Investimentos → Segurança → Aplicativo → Tarifas.
Isso impede que benefícios pouco relevantes tenham peso excessivo na decisão.
Faça esta verificação antes de abrir a conta
Antes de clicar em “Abrir conta”, tente responder:
Quanto essa conta custará para o meu tipo de uso?
Ela oferece todos os serviços que realmente preciso?
Consigo movimentar meu dinheiro da maneira que costumo fazer?
O atendimento é adequado para mim?
A instituição e os produtos utilizados oferecem as proteções que espero?
Eu me sinto confortável utilizando esse aplicativo como principal ferramenta bancária?
Se as respostas forem satisfatórias, você estará muito mais próximo de fazer uma escolha consciente.
A melhor comparação entre contas digitais não é aquela que simplesmente conta qual banco oferece mais benefícios. É aquela que revela qual instituição entrega os serviços mais importantes para você, com segurança e por um custo adequado à sua rotina financeira.
Como abrir uma conta em um banco digital?
Uma das principais facilidades dos bancos digitais é poder abrir uma conta sem precisar ir até uma agência. Em muitas instituições, praticamente todo o processo acontece pelo celular: o cliente instala o aplicativo, informa seus dados, comprova sua identidade e aguarda a análise.
Embora seja simples, isso não significa que a abertura seja automática. As instituições precisam adotar procedimentos de identificação e segurança e podem solicitar informações adicionais conforme o tipo de conta e os produtos oferecidos.
Por isso, antes de começar, utilize somente o aplicativo ou site oficial da instituição e tenha seus documentos em mãos.
Documentos normalmente solicitados
As exigências podem variar, mas geralmente o cadastro começa com informações pessoais básicas, como:
- nome completo;
- CPF;
- data de nascimento;
- telefone e e-mail;
- endereço;
- informações profissionais ou financeiras, quando necessárias.
Também pode ser solicitado um documento oficial de identificação, como RG ou CNH, entre outros documentos aceitos pela instituição.
É bastante comum existir uma etapa de validação de identidade. O aplicativo pode solicitar uma selfie, reconhecimento facial, fotografia do documento ou outros procedimentos para confirmar que a pessoa realizando o cadastro é realmente quem afirma ser.
Dependendo da instituição, do produto solicitado e das informações apresentadas, documentos ou dados complementares também podem ser exigidos.
Esse processo não deve ser visto apenas como burocracia. A identificação adequada do cliente faz parte dos mecanismos utilizados pelo sistema financeiro para reduzir fraudes e impedir a abertura indevida de contas em nome de terceiros.
Etapas do cadastro
Embora cada instituição tenha seu próprio procedimento, a abertura de uma conta digital geralmente segue uma sequência semelhante.
1. Baixe o aplicativo oficial
Procure o aplicativo pelos canais oficiais da instituição e confira cuidadosamente o desenvolvedor antes de instalar. Isso ajuda a evitar aplicativos falsos criados para roubar informações.
2. Informe seus dados pessoais
O banco solicitará as informações necessárias para iniciar seu cadastro, como CPF, nome, telefone, e-mail e endereço.
Preencha tudo corretamente. Divergências entre os dados fornecidos e os documentos podem exigir verificações adicionais.
3. Envie os documentos solicitados
Quando necessário, fotografe o documento seguindo as orientações apresentadas pelo aplicativo. Imagens desfocadas, cortadas ou com pouca iluminação podem dificultar a validação.
4. Faça a verificação de identidade
A instituição pode solicitar selfie, reconhecimento facial ou outros procedimentos de autenticação.
Essa é uma etapa particularmente importante para dificultar que criminosos abram contas utilizando documentos de outras pessoas.
5. Leia as condições da conta
Antes de concluir, verifique o contrato e as condições dos serviços.
Preste atenção principalmente a tarifas, saques, cartões, atendimento e serviços adicionais. Esse é o momento de confirmar se aquilo que foi anunciado corresponde ao produto que você está contratando.
6. Crie seus recursos de acesso e segurança
Após a aprovação, configure senha, biometria e demais mecanismos de proteção oferecidos.
Evite reutilizar senhas utilizadas em outros serviços e nunca compartilhe códigos de autenticação.
7. Configure a conta antes de movimentar valores maiores
Quando tiver acesso ao aplicativo, conheça os recursos de segurança. Configure limites de movimentação quando disponíveis, habilite notificações e descubra como bloquear cartões ou comunicar uma fraude.
Esse pequeno cuidado ajuda você a entender o aplicativo antes de realmente depender dele.
Quanto tempo pode levar a aprovação?
Não existe um prazo único para a aprovação de uma conta digital.
Algumas instituições conseguem concluir determinadas análises rapidamente quando os dados e documentos são validados automaticamente. Em outros casos, o processo pode levar mais tempo devido à necessidade de verificações adicionais.
O prazo pode ser influenciado por fatores como:
- qualidade das imagens dos documentos;
- divergências nos dados cadastrados;
- necessidade de análise manual;
- procedimentos adicionais de segurança;
- tipo de conta ou serviço solicitado;
- políticas internas da instituição.
Por isso, é melhor evitar promessas genéricas como “qualquer conta digital é aberta em cinco minutos”. O cadastro pode até ser preenchido rapidamente, mas a efetiva aprovação depende dos procedimentos de cada instituição.
Outro ponto importante é diferenciar aprovação da conta e aprovação de crédito.
Sua conta pode ser aberta e permitir Pix, pagamentos e outras movimentações, mas isso não garante aprovação de cartão de crédito, empréstimo ou determinado limite. Esses produtos podem passar por análises específicas.
Cuidados antes de finalizar a abertura
A facilidade para abrir uma conta também exige atenção contra golpes.
Nunca envie documentos, selfies, senhas ou códigos de segurança para pessoas que entrarem em contato por redes sociais ou aplicativos de mensagens alegando realizar a abertura da conta.
Se tiver dúvida, interrompa o processo e procure diretamente os canais oficiais da instituição.
Antes de transferir dinheiro para uma conta recém-aberta, confirme ainda se o aplicativo está funcionando corretamente, conheça os canais de suporte e verifique as configurações de segurança.
Abrir uma conta em um banco digital pode ser bastante simples. Mas o objetivo não deve ser apenas abrir a conta o mais rápido possível. O mais importante é fazer isso utilizando os canais oficiais, compreender as condições contratadas e começar o relacionamento com a instituição de maneira segura.
Como usar um banco digital com segurança?
A praticidade de movimentar dinheiro pelo celular também exige alguns cuidados. Em um banco digital, o smartphone concentra acesso à conta, cartões, Pix, investimentos e informações pessoais. Por isso, proteger o aparelho é praticamente tão importante quanto proteger a própria conta bancária.
Muitos golpes financeiros atuais não dependem de criminosos invadirem diretamente os sistemas de um banco. Em vez disso, eles utilizam engenharia social para convencer a vítima a fornecer informações, instalar aplicativos, clicar em links ou realizar uma transferência.
A segurança, portanto, funciona em duas frentes: os mecanismos oferecidos pela instituição e os hábitos adotados pelo próprio cliente.
Proteja seu celular e aplicativo
O primeiro cuidado começa no aparelho utilizado para acessar a conta.
Mantenha o celular protegido por senha, PIN ou biometria e evite configurações de bloqueio muito fáceis de descobrir. Sempre que possível, configure também biometria ou outras formas de autenticação dentro do próprio aplicativo bancário.
Outras medidas importantes incluem manter o sistema operacional e os aplicativos atualizados, baixar aplicativos somente de fontes confiáveis e evitar instalar programas desconhecidos enviados por links.
Também tenha atenção às informações exibidas na tela bloqueada. Dependendo das configurações do aparelho, mensagens e códigos recebidos podem aparecer nas notificações mesmo sem desbloquear o celular.
Se o aparelho for perdido ou roubado, procure rapidamente os canais oficiais da instituição financeira e da operadora para tomar as medidas apropriadas. O Banco Central reúne orientações específicas para situações de perda, furto ou roubo do celular.
Nunca compartilhe senhas ou códigos
Senhas, códigos de autenticação e outras credenciais existem justamente para confirmar que é você quem está tentando acessar ou autorizar determinada operação.
Por isso, nunca forneça essas informações a terceiros simplesmente porque alguém afirma trabalhar para o banco.
Desconfie especialmente de solicitações por:
- senha da conta;
- senha do cartão;
- códigos recebidos por SMS;
- códigos gerados pelo aplicativo;
- códigos de autenticação;
- dados completos do cartão;
- acesso remoto ao celular.
Criminosos podem utilizar informações reais sobre a vítima para tornar o contato convincente. Saber seu nome ou até alguns dados pessoais não prova que aquela pessoa representa o banco.
O Banco Central orienta os consumidores a não fornecer cartão ou senha a terceiros e a desconfiar de solicitações recebidas por contatos inesperados.
Se alguém pedir uma informação confidencial, encerre o contato e procure a instituição por um canal oficial.
Cuidado com links e falsos atendentes
Um golpe bastante comum começa com uma mensagem aparentemente urgente:
“Detectamos uma compra suspeita.”
“Sua conta será bloqueada.”
“Precisamos atualizar seu cadastro.”
“Clique aqui para cancelar uma transferência.”
O objetivo é criar medo ou urgência para impedir que a vítima tenha tempo de analisar a situação.
O link pode direcionar para uma página falsa muito semelhante à do banco, criada para capturar CPF, senha e outros dados. Em outras situações, o criminoso se apresenta como funcionário da instituição e tenta convencer a vítima a instalar algum programa ou movimentar o dinheiro.
Uma regra prática ajuda bastante:
recebeu um contato inesperado envolvendo dinheiro? Não tome decisões financeiras pelo próprio contato recebido.
Abra você mesmo o aplicativo oficial ou procure o telefone e os canais de atendimento disponibilizados pela instituição.
Evite acessar sua conta por links enviados em mensagens, anúncios suspeitos ou e-mails inesperados.
Configure limites e recursos de segurança
Uma boa estratégia de segurança não consiste apenas em impedir o acesso à conta. Também é importante reduzir o impacto caso alguma coisa dê errado.
Conheça as ferramentas oferecidas pelo aplicativo e configure aquelas que fizerem sentido para sua rotina.
Entre os recursos que podem estar disponíveis estão:
limites para Pix e transferências, notificações de movimentações, biometria, autenticação adicional, bloqueio temporário do cartão, cartões virtuais e controles específicos para determinadas transações.
Os limites merecem atenção especial.
Se você normalmente movimenta valores pequenos, talvez não exista necessidade de manter um limite extremamente alto disponível o tempo todo. Ajustar os valores à sua rotina pode acrescentar uma camada adicional de proteção.
O Pix possui regras específicas de segurança, incluindo limites para determinadas operações e procedimentos aplicáveis à alteração desses limites.
Acompanhe regularmente as movimentações
Não espere a fatura chegar para verificar o que aconteceu na conta.
Consultar periodicamente extrato, compras do cartão, Pix e outras movimentações ajuda a identificar operações desconhecidas mais rapidamente.
Ative notificações quando o aplicativo disponibilizar esse recurso. Assim, uma compra ou transferência inesperada pode ser percebida logo após acontecer.
Caso encontre uma movimentação que não reconhece, entre em contato imediatamente com a instituição pelos canais oficiais.
Em situações envolvendo fraude via Pix, o Banco Central orienta o usuário a comunicar a instituição o mais rápido possível. Dependendo do caso, pode ser acionado o Mecanismo Especial de Devolução (MED), embora sua utilização não garanta que todo o dinheiro será recuperado.
Segurança também depende de hábitos simples
Você não precisa transformar o uso de uma conta digital em um processo complicado.
Alguns hábitos oferecem uma boa base de proteção:
Celular protegido + aplicativo atualizado + senha exclusiva + limites adequados + atenção a contatos inesperados + acompanhamento das movimentações.
Nenhuma medida isolada elimina completamente o risco de fraude. O objetivo é criar camadas de segurança, fazendo com que uma falha não seja suficiente para comprometer toda a sua vida financeira.
A praticidade é uma das maiores vantagens dos bancos digitais. Quando combinada com bons hábitos de segurança, ela permite aproveitar os recursos da conta sem tratar o celular apenas como um meio de pagamento, mas como aquilo que ele também se tornou: uma das principais portas de acesso ao seu dinheiro.
Vale a pena trocar um banco tradicional por um banco digital?
Para muitas pessoas, trocar um banco tradicional por um banco digital pode valer a pena, principalmente quando a mudança reduz tarifas, facilita as movimentações e oferece uma experiência mais adequada à rotina financeira.
Mas essa decisão não precisa ser tratada como uma escolha definitiva entre dois modelos. Em alguns casos, a melhor estratégia pode ser utilizar um banco digital como conta principal e manter relacionamento com outra instituição para serviços específicos.
Antes de mudar, portanto, a pergunta mais importante não é simplesmente “banco digital é melhor?”, mas:
“Quais serviços do meu banco atual eu realmente utilizo e quais deles seriam melhores ou mais baratos em uma conta digital?”
Quando trocar por um banco digital pode fazer sentido?
A mudança tende a ser mais interessante para quem realiza praticamente toda a vida financeira pelo celular.
Se você utiliza principalmente Pix, pagamentos, cartão e transferências, raramente visita uma agência e não depende de dinheiro em espécie, uma boa conta digital pode atender grande parte das suas necessidades.
Outro motivo relevante são os custos.
Quem paga mensalidade ou tarifas por serviços que encontra gratuitamente ou por valores menores em outra instituição pode economizar ao mudar. Nesse caso, compare o custo anual, e não apenas uma tarifa isolada.
A troca também pode fazer sentido quando o aplicativo do banco atual não atende bem às suas necessidades e outra instituição oferece recursos melhores para controlar cartões, movimentações, investimentos e segurança.
Quando manter um banco tradicional pode ser conveniente?
Apesar do avanço dos serviços digitais, existem situações em que manter uma conta em uma instituição com estrutura física continua sendo útil.
Isso pode acontecer principalmente para quem:
- utiliza atendimento presencial com frequência;
- precisa lidar regularmente com dinheiro em espécie;
- utiliza serviços específicos disponíveis na instituição;
- possui produtos contratados em condições vantajosas;
- prefere resolver determinadas situações presencialmente;
- mantém um relacionamento bancário que ainda oferece benefícios relevantes.
Nesse caso, encerrar a conta apenas porque surgiu uma alternativa digital pode não gerar vantagem real.
O importante é avaliar quanto custa manter esse relacionamento e quais benefícios você efetivamente recebe em troca.
Você não precisa escolher apenas um
Existe uma terceira possibilidade: utilizar instituições diferentes para funções diferentes.
Por exemplo, uma pessoa pode manter uma conta digital para Pix, pagamentos e cartão e utilizar outra instituição para determinados investimentos, recebimentos ou serviços presenciais.
Essa estratégia permite aproveitar pontos fortes diferentes.
Também pode criar uma alternativa caso você enfrente uma indisponibilidade temporária em uma das instituições. Se todo o dinheiro utilizado no cotidiano estiver acessível por apenas um aplicativo, uma falha técnica, perda do celular ou problema de acesso pode causar transtornos.
Por outro lado, abrir contas demais também pode dificultar a organização.
Mais aplicativos significam mais senhas, cartões, notificações, extratos e movimentações para acompanhar. Por isso, diversificar deve ter um propósito claro, e não simplesmente acumular contas.
Cuidado antes de encerrar sua conta antiga
Se decidir fazer a migração completa, não encerre imediatamente a conta anterior.
Primeiro, verifique se existem:
débitos automáticos, pagamentos agendados, parcelas pendentes, salário ou outros recebimentos vinculados, cartões ativos, investimentos, empréstimos ou outros produtos relacionados à instituição.
Atualize gradualmente os serviços necessários e confirme que a nova conta consegue atender sua rotina.
Também vale testar o novo banco durante algum tempo. Faça Pix, pagamentos, utilize o cartão quando aplicável, conheça o atendimento e verifique se o aplicativo funciona bem para você.
Somente depois dessa experiência será mais fácil decidir se realmente faz sentido abandonar a instituição anterior.
Compare antes e depois
Uma análise simples pode ajudar:
| Situação | Banco tradicional | Banco digital |
|---|---|---|
| Atendimento presencial | Geralmente maior disponibilidade | Pode ser inexistente ou limitado |
| Experiência pelo aplicativo | Varia conforme a instituição | Geralmente é o canal principal |
| Tarifas | Dependem da conta e do pacote | Podem ser menores, mas existem exceções |
| Dinheiro em espécie | Pode oferecer mais alternativas | Pode apresentar limitações |
| Pix e pagamentos | Amplamente disponíveis | Amplamente disponíveis |
| Cartões | Dependem da instituição e do perfil | Dependem da instituição e do perfil |
| Investimentos | Podem estar disponíveis | Podem estar disponíveis |
| Atendimento remoto | Disponível em diferentes níveis | Normalmente essencial para o funcionamento da conta |
Essa comparação mostra por que “digital” não significa automaticamente melhor e “tradicional” não significa necessariamente ultrapassado.
Hoje, inclusive, a fronteira entre os dois modelos é menos rígida: bancos tradicionais oferecem experiências digitais avançadas, enquanto instituições nascidas digitais ampliaram bastante seus produtos e serviços.
Então, devo trocar de banco?
A mudança tende a valer a pena quando o banco digital consegue entregar os serviços que você realmente utiliza, com segurança, boa experiência e custos mais adequados, sem eliminar recursos importantes para sua rotina.
Se ainda existem vantagens relevantes no banco tradicional, não há necessidade de escolher apenas um lado.
Você pode manter duas instituições, desde que cada conta tenha uma função clara e isso não prejudique sua organização financeira.
No final, o objetivo não deveria ser simplesmente trocar um banco tradicional por um banco digital. O objetivo é construir uma estrutura bancária mais eficiente: pagar menos pelo que você usa, manter os serviços de que realmente precisa e ter acesso ao seu dinheiro de maneira prática e segura.
É possível ter conta em mais de um banco digital?
Sim. É possível ter conta em mais de um banco digital, e essa estratégia pode ser útil quando cada instituição possui uma função específica na sua vida financeira.
Você pode, por exemplo, utilizar uma conta para receber dinheiro e fazer Pix, outra por oferecer um cartão mais adequado ao seu perfil e uma terceira para determinados investimentos. Dessa maneira, não é necessário escolher uma única instituição para todos os serviços.
Por outro lado, ter várias contas não significa necessariamente ter uma vida financeira melhor organizada. Quanto maior o número de bancos utilizados, maior também pode ser o trabalho para acompanhar saldos, cartões, senhas, investimentos e movimentações.
O ideal é encontrar um equilíbrio entre diversificação e simplicidade.
Quais são as vantagens de ter mais de um banco digital?
Uma das principais vantagens é poder aproveitar os pontos fortes de instituições diferentes.
Nenhum banco precisa ser excelente em absolutamente tudo. Uma instituição pode oferecer um ótimo cartão, enquanto outra possui uma plataforma de investimentos mais adequada ao seu perfil.
Ter mais de uma conta também pode oferecer uma alternativa operacional. Se o aplicativo de uma instituição estiver temporariamente indisponível ou você enfrentar algum problema de acesso, possuir outra conta com recursos disponíveis pode ajudar em situações do cotidiano.
Outra possibilidade é separar o dinheiro por finalidade.
Por exemplo:
Conta 1 → movimentações do cotidiano
Salário, Pix, pagamentos e despesas.
Conta 2 → reserva para objetivos
Dinheiro separado das despesas rotineiras, utilizando produtos adequados à finalidade.
Conta 3 → serviços específicos
Cartão, investimentos ou algum benefício que realmente justifique manter o relacionamento.
Essa separação pode facilitar a organização, desde que você consiga acompanhar todas as contas adequadamente.
Quais são as desvantagens de ter várias contas digitais?
O principal problema é a fragmentação da vida financeira.
Quando o dinheiro fica espalhado entre várias instituições, pode ser mais difícil saber rapidamente quanto você possui, quanto gastou e quais compromissos ainda precisam ser pagos.
Também aumenta a quantidade de elementos que precisam ser administrados:
- aplicativos;
- senhas e formas de autenticação;
- cartões físicos e virtuais;
- faturas;
- notificações;
- investimentos;
- dados cadastrais;
- canais de atendimento.
Imagine possuir cinco cartões de crédito distribuídos entre instituições diferentes. Mesmo que todos sejam sem anuidade, será necessário acompanhar cinco limites e potencialmente várias faturas e datas de vencimento.
Portanto, uma conta sem mensalidade também pode gerar um custo de complexidade, ainda que não exista uma cobrança direta em dinheiro.
Ter várias contas aumenta a segurança?
Depende de como elas são utilizadas.
Distribuir recursos entre instituições pode reduzir a dependência operacional de um único aplicativo. Caso uma conta fique temporariamente inacessível, outra pode servir como alternativa.
Mas possuir várias contas também amplia a quantidade de acessos que precisam ser protegidos.
Cada aplicativo deve ter configurações adequadas de segurança, dados cadastrais atualizados e acompanhamento de movimentações. Uma conta esquecida ou pouco monitorada pode acabar recebendo menos atenção do usuário.
Por isso, mais bancos não significam automaticamente mais segurança.
A vantagem existe quando a distribuição é planejada e todas as contas continuam sendo devidamente acompanhadas.
Cuidado ao distribuir investimentos
Quem utiliza várias instituições para investir precisa ter ainda mais organização.
Não basta olhar apenas para o valor mantido em cada aplicativo. É necessário entender qual produto foi contratado, quem é a instituição responsável e quais regras de proteção se aplicam.
Esse cuidado é especialmente importante quando a estratégia considera a cobertura do FGC. Os limites da garantia seguem regras específicas, inclusive considerando instituições pertencentes ao mesmo conglomerado financeiro. Portanto, simplesmente distribuir valores entre aplicativos ou marcas diferentes não significa necessariamente ampliar a cobertura disponível.
Quantas contas digitais vale a pena ter?
Não existe um número ideal que funcione para todas as pessoas.
Uma regra prática é perguntar:
“Qual função esta conta desempenha na minha vida financeira?”
Se você consegue responder claramente, provavelmente existe um motivo para mantê-la.
Por exemplo:
| Conta | Função |
|---|---|
| Banco A | Movimentações, Pix e pagamentos |
| Banco B | Cartão de crédito |
| Banco C | Investimentos |
Agora imagine outra situação:
| Conta | Função |
|---|---|
| Banco A | Pix |
| Banco B | Quase nunca utilizado |
| Banco C | Aberto por uma promoção antiga |
| Banco D | Cartão que não utiliza |
| Banco E | Sem finalidade definida |
Nesse segundo cenário, várias contas podem estar apenas adicionando complexidade.
Uma conta principal e contas complementares podem funcionar bem
Uma estratégia simples é estabelecer uma instituição principal para as operações mais frequentes e manter outras apenas quando oferecem alguma vantagem concreta.
A conta principal pode concentrar salário, pagamentos e Pix, por exemplo.
As contas complementares ficam responsáveis por funções específicas, como cartão ou investimentos.
Isso permite aproveitar benefícios de diferentes instituições sem transformar a gestão financeira em uma coleção de aplicativos.
Periodicamente, vale revisar essas contas. Se uma instituição deixou de oferecer alguma utilidade, verifique se ainda existe razão para mantê-la e, caso decida encerrar o relacionamento, confira antes se existem saldos, débitos, cartões, investimentos ou outros produtos vinculados.
Distribuir ou concentrar: qual é melhor?
As duas estratégias possuem vantagens.
Concentrar simplifica o acompanhamento e reduz a quantidade de contas para administrar.
Distribuir permite aproveitar serviços diferentes e diminui a dependência operacional de uma única instituição.
Para muitas pessoas, o melhor caminho está entre os dois extremos: uma estrutura simples, mas não necessariamente dependente de um único banco.
O importante é que cada conta tenha uma finalidade clara.
Ter várias contas digitais porque todas são gratuitas dificilmente melhora sua organização. Mas utilizar instituições diferentes de maneira planejada pode ajudar a combinar custos menores, bons serviços, flexibilidade e maior controle sobre a vida financeira.
Erros comuns ao escolher um banco digital.
A facilidade para abrir uma conta digital pode transmitir a impressão de que escolher um banco é uma decisão simples. Em poucos minutos, é possível fazer o cadastro e começar a utilizar diversos serviços financeiros pelo celular.
O problema aparece quando a escolha é feita considerando apenas uma vantagem isolada, como gratuidade, cartão ou limite de crédito.
Um bom banco digital precisa ser analisado como um conjunto: custos, segurança, atendimento, funcionalidades, cartões, movimentação do dinheiro e adequação ao seu perfil.
Conhecer os erros mais comuns ajuda a evitar uma conta que parece excelente no início, mas não atende às suas necessidades no cotidiano.
Escolher apenas porque a conta é gratuita
A expressão “conta gratuita” é atraente, mas não deveria ser o único critério de escolha.
Não pagar mensalidade pode representar uma economia importante, especialmente para quem deseja reduzir despesas bancárias. Entretanto, uma conta gratuita pode não oferecer todos os serviços de que você precisa ou apresentar condições menos interessantes justamente nas operações que utiliza com frequência.
Antes de escolher, pergunte:
Além de gratuita, essa conta funciona bem para a minha rotina?
Compare atendimento, segurança, cartão, aplicativo, saques e demais funcionalidades relevantes.
Uma conta sem mensalidade deixa de ser uma boa escolha quando economiza alguns reais em tarifas, mas cria dificuldades recorrentes para movimentar seu dinheiro.
Ignorar tarifas de serviços específicos
Este erro está diretamente relacionado ao anterior.
O banco pode não cobrar manutenção da conta, mas isso não significa que todos os serviços sejam gratuitos.
Dependendo da instituição e do produto contratado, podem existir cobranças relacionadas a saques, cartões, serviços internacionais, planos adicionais ou outras operações.
O impacto depende da frequência.
Imagine uma tarifa hipotética de R$ 7 por saque. Para alguém que realiza oito saques por mês, seriam:
R$ 7 × 8 = R$ 56 por mês
Ao longo de 12 meses:
R$ 56 × 12 = R$ 672
Nesse exemplo, uma tarifa aparentemente pequena se transforma em uma despesa relevante.
Por isso, consulte a tabela de tarifas e calcule os custos com base no seu comportamento, em vez de considerar apenas a mensalidade.
Abrir várias contas sem necessidade
Como muitas contas digitais podem ser abertas rapidamente e sem mensalidade, é fácil acumular contas em diferentes instituições.
Ter mais de um banco não é necessariamente um problema. Como vimos anteriormente, contas diferentes podem desempenhar funções específicas.
O erro é possuir várias contas sem saber por que você ainda mantém cada uma delas.
Quanto maior o número de instituições utilizadas, maior pode ser a quantidade de aplicativos, senhas, cartões, faturas, saldos e movimentações para acompanhar.
Uma boa pergunta para fazer periodicamente é:
“Qual é a função desta conta na minha vida financeira?”
Se não existe uma resposta clara, talvez seja o momento de avaliar se ainda faz sentido mantê-la.
Não pesquisar a instituição
Esse é um dos erros mais importantes a evitar.
Um aplicativo bonito, uma propaganda convincente ou milhares de seguidores nas redes sociais não são suficientes para determinar se uma instituição é adequada para receber seu dinheiro.
Antes de abrir a conta, identifique qual empresa efetivamente oferece o serviço e verifique sua situação nos canais oficiais aplicáveis.
Também vale pesquisar:
- canais oficiais de atendimento;
- histórico e reputação da instituição;
- problemas relatados com frequência pelos clientes;
- clareza das tarifas e contratos;
- procedimentos utilizados em casos de fraude ou bloqueio;
- recursos de segurança oferecidos no aplicativo.
No caso de instituições sujeitas à supervisão do Banco Central, a ferramenta oficial Encontre uma Instituição permite realizar consultas sobre entidades autorizadas, reguladas ou supervisionadas. Consultar instituições no Banco Central
Segurança deve ser analisada antes de transferir valores relevantes, e não somente quando surgir algum problema.
Escolher apenas pelo limite do cartão
Outro erro bastante comum é escolher um banco principalmente pela expectativa de conseguir um limite alto no cartão de crédito.
O limite pode ser útil quando é compatível com a renda e utilizado de forma responsável, mas ele não deveria definir sozinho onde você mantém sua conta.
Além disso, limites divulgados por outras pessoas não significam que você receberá as mesmas condições. A concessão de crédito depende dos critérios e das análises realizadas por cada instituição.
Existe ainda um risco comportamental.
Um limite elevado pode criar a impressão de que existe mais dinheiro disponível do que realmente existe. Mas o limite do cartão não aumenta sua renda: ele representa crédito que precisará ser pago posteriormente.
Portanto, ao avaliar o cartão, observe também anuidade, benefícios, controle pelo aplicativo, segurança e facilidade para acompanhar a fatura.
Deixar todo o dinheiro em uma conta sem entender onde ele fica aplicado
Este é um erro menos óbvio, mas especialmente importante.
Algumas plataformas oferecem recursos que podem remunerar saldos ou direcionar valores para determinados produtos financeiros, enquanto em outras situações o dinheiro permanece em uma modalidade diferente.
O usuário precisa saber exatamente onde o dinheiro está.
Pergunte:
O valor está simplesmente disponível na conta?
Foi direcionado para algum investimento ou produto?
Existe liquidez imediata?
Há risco de perda?
Existe incidência de impostos ou custos?
Qual proteção se aplica?
Também não presuma que qualquer valor exibido dentro do aplicativo de um banco digital esteja automaticamente protegido pelo FGC.
A cobertura depende, entre outros fatores, da instituição e do tipo de produto. O próprio FGC diferencia produtos cobertos e não cobertos pela garantia ordinária. Consultar produtos cobertos pelo FGC
Para uma reserva de emergência, essa análise se torna ainda mais importante, porque segurança e facilidade de acesso ao dinheiro costumam ser características fundamentais.
O erro central: escolher pela propaganda e não pela necessidade
Grande parte desses problemas possui a mesma origem: escolher um banco digital pelo benefício que mais chama atenção naquele momento.
“Conta grátis.”
“Cartão sem anuidade.”
“Cashback.”
“Limite maior.”
“Dinheiro rendendo.”
Nenhuma dessas características é necessariamente ruim. O problema surge quando uma delas substitui uma análise mais completa.
Antes de abrir uma conta digital, avalie pelo menos quatro dimensões:
Segurança: quem está recebendo seu dinheiro e quais proteções existem?
Custo: quanto você pagará considerando os serviços que realmente utiliza?
Utilidade: a instituição oferece aquilo de que você precisa?
Experiência: aplicativo e atendimento funcionam de maneira adequada para você?
A melhor conta digital não é aquela que possui a propaganda mais atraente ou a maior quantidade de benefícios. É aquela que oferece uma combinação coerente de segurança, custos e serviços para a maneira como você administra seu dinheiro.
Bancos digitais também oferecem investimentos?
Sim. Atualmente, muitos bancos digitais oferecem investimentos diretamente pelo aplicativo, permitindo que o cliente concentre conta, pagamentos, cartão e aplicações financeiras em uma mesma plataforma.
A disponibilidade, porém, varia bastante entre as instituições. Enquanto algumas oferecem apenas alternativas mais simples, outras possuem plataformas com diferentes categorias de investimentos.
Isso significa que, ao escolher um banco digital, vale observar não apenas se existe uma área de investimentos, mas também se ela é adequada ao seu perfil e aos seus objetivos financeiros.
Que tipos de investimentos podem aparecer em um banco digital?
Dependendo da instituição, o aplicativo pode disponibilizar produtos como CDBs e outros títulos de renda fixa, títulos públicos, fundos de investimento e diferentes alternativas de mercado.
A variedade não é igual em todos os bancos.
Algumas instituições trabalham principalmente com produtos próprios ou com uma seleção mais limitada. Outras oferecem acesso a produtos de diferentes emissores e categorias.
Para quem está começando, ter investimentos dentro do mesmo aplicativo pode facilitar bastante o primeiro contato, porque reduz a necessidade de utilizar diversas plataformas.
Mas existe um cuidado importante:
facilidade para investir não significa que qualquer investimento disponível seja adequado para você.
Não escolha um investimento apenas porque ele aparece no aplicativo
É comum que aplicativos apresentem investimentos em áreas de destaque, recomendações ou listas de oportunidades.
Antes de aplicar, procure entender pelo menos:
- qual é o produto;
- quem é o emissor;
- quais riscos estão envolvidos;
- qual é a rentabilidade ou como ela é calculada;
- quando o dinheiro poderá ser resgatado;
- quais custos e tributos podem existir;
- quais garantias ou mecanismos de proteção são aplicáveis.
Esses fatores podem ser mais importantes do que simplesmente encontrar a aplicação com a maior taxa exibida na tela.
Uma rentabilidade aparentemente mais alta, por exemplo, pode vir acompanhada de prazo maior, menor liquidez ou riscos diferentes.
Dinheiro na conta e dinheiro investido não são necessariamente a mesma coisa
Outro ponto importante é identificar onde seu dinheiro efetivamente está.
Um saldo disponível para movimentação pode funcionar de maneira diferente de um valor aplicado em determinado produto financeiro.
Alguns bancos também oferecem mecanismos que remuneram valores mantidos na plataforma ou permitem aplicações de forma simplificada.
Por isso, não presuma que todo dinheiro mostrado no aplicativo esteja aplicado da mesma maneira.
Ao utilizar esses recursos, procure saber qual produto ou mecanismo gera o rendimento, quais são as condições para receber essa remuneração e como funciona o resgate do dinheiro.
Todos os investimentos de bancos digitais têm proteção do FGC?
Não.
Esse é um ponto especialmente importante para quem está começando a investir.
A proteção do Fundo Garantidor de Créditos (FGC) não existe simplesmente porque o investimento foi contratado dentro do aplicativo de um banco.
A cobertura depende do tipo de produto, da instituição envolvida e das regras vigentes do mecanismo de garantia. Existem investimentos cobertos e outros que não fazem parte da garantia ordinária do FGC.
Por isso, antes de investir, identifique o produto e verifique quais proteções realmente se aplicam.
Vale a pena escolher um banco digital pelos investimentos?
Os investimentos podem ser um dos critérios, mas dificilmente deveriam ser o único.
Se você pretende utilizar a mesma instituição para movimentar dinheiro e investir, compare aspectos como facilidade de uso, variedade de produtos, custos, informações apresentadas, atendimento e transparência sobre riscos.
Para quem ainda está construindo uma reserva financeira ou começando a investir, uma plataforma simples pode ser suficiente.
Já conforme o patrimônio e os objetivos se tornam mais complexos, pode fazer sentido comparar outras instituições e plataformas especializadas.
E não existe obrigação de manter sua conta bancária e todos os investimentos no mesmo lugar.
Conta digital e investimentos podem trabalhar juntos
Uma das vantagens dos bancos digitais é justamente reduzir etapas entre receber, organizar e investir o dinheiro.
Imagine uma rotina simples:
Renda recebida → despesas organizadas → reserva separada → valor destinado aos objetivos → investimento adequado ao objetivo.
Quando esses recursos estão integrados em um aplicativo, executar essa rotina pode se tornar mais conveniente.
Mas a tecnologia deve facilitar a decisão, não tomar a decisão financeira por você.
Antes de investir por um banco digital, procure entender três elementos fundamentais: objetivo, prazo e risco.
Esses conceitos são suficientes para compreender o papel dos investimentos dentro de uma conta digital sem aprofundarmos aqui nas características de cada produto — assunto que merece conteúdos específicos dentro da nossa seção de Investimentos para Iniciantes.
FAQ:
A seguir, reunimos algumas das principais dúvidas de quem está pesquisando sobre bancos digitais, contas digitais, segurança, tarifas e escolha da melhor instituição.
Qual é a diferença entre banco digital e conta digital?
Um banco digital é uma instituição ou modelo de atendimento em que os serviços financeiros são oferecidos predominantemente por canais digitais, como aplicativo e internet banking.
Já a conta digital é o produto utilizado pelo cliente para movimentar dinheiro. Ela pode ser oferecida tanto por instituições que atuam prioritariamente no ambiente digital quanto por bancos tradicionais e outros tipos de instituições financeiras ou de pagamento.
Por isso, banco digital e conta digital são conceitos relacionados, mas não significam exatamente a mesma coisa.
Banco digital é seguro para guardar dinheiro?
Um banco digital pode ser seguro, desde que seja uma instituição legítima, devidamente enquadrada nas regras aplicáveis à sua atividade, e que o cliente também adote boas práticas de segurança.
Antes de movimentar valores relevantes, verifique quem é a instituição responsável pela conta, conheça os canais oficiais de atendimento e utilize recursos como biometria, notificações e limites de movimentação.
Também é importante entender onde o dinheiro fica e qual proteção se aplica ao produto utilizado.
O dinheiro em banco digital tem proteção do FGC?
Depende.
A proteção do Fundo Garantidor de Créditos (FGC) não é determinada simplesmente pelo fato de o dinheiro estar em um aplicativo de banco digital. Ela depende da instituição, do produto financeiro e das regras de cobertura vigentes.
Determinados depósitos e investimentos podem estar cobertos, enquanto outros produtos não possuem essa garantia.
Portanto, antes de aplicar ou manter valores elevados em determinado produto, verifique quem é o emissor e se aquela modalidade está efetivamente coberta pelo FGC.
É possível abrir uma conta digital gratuitamente?
Sim. Existem instituições que permitem abrir e manter determinadas contas digitais sem cobrança de mensalidade.
Isso, porém, não significa necessariamente que todos os serviços oferecidos sejam gratuitos.
Antes da abertura, consulte as condições e a tabela de tarifas para saber se existem cobranças relacionadas aos serviços que você pretende utilizar.
Banco digital cobra tarifa?
Pode cobrar.
Uma conta pode não possuir mensalidade e ainda assim apresentar tarifas para determinados serviços, conforme as condições da instituição e do produto contratado.
Saques, serviços internacionais, determinados cartões, planos opcionais e outras operações são exemplos de itens que podem ter custos.
Por isso, ao comparar bancos digitais, considere o custo total de acordo com a maneira como você realmente pretende utilizar a conta.
Posso receber meu salário em uma conta digital?
Em muitos casos, sim, mas é importante diferenciar receber uma transferência de salário diretamente em determinada conta de utilizar mecanismos específicos como uma conta-salário e a portabilidade salarial.
As possibilidades dependem da instituição utilizada pelo empregador e dos serviços oferecidos pela instituição escolhida pelo cliente.
Se receber o salário em uma conta digital é essencial para você, confirme previamente se a instituição oferece a modalidade necessária e quais procedimentos devem ser realizados.
É possível ter mais de um banco digital?
Sim. Uma pessoa pode manter relacionamento com mais de uma instituição financeira ou conta digital.
Isso pode ser interessante para separar funções: uma conta para movimentações do cotidiano, outra para cartão e outra para investimentos, por exemplo.
O cuidado está em não acumular contas sem necessidade. Quanto mais instituições você utiliza, maior pode ser o trabalho para controlar saldos, cartões, faturas, senhas e movimentações.
Como saber se um banco digital é autorizado pelo Banco Central?
Primeiro, identifique corretamente a empresa responsável pelo serviço, pois a marca exibida no aplicativo pode não ser suficiente para entender qual instituição está por trás da conta.
O Banco Central disponibiliza a ferramenta Encontre uma Instituição, na qual é possível consultar informações sobre instituições autorizadas, reguladas ou supervisionadas pela autoridade monetária.
Consultar uma instituição no Banco Central
Ao pesquisar, confira cuidadosamente informações como nome empresarial e CNPJ, evitando confiar apenas em nomes semelhantes ou resultados encontrados em anúncios e redes sociais.
Qual é o melhor banco digital para quem está começando?
Não existe um único melhor banco digital para todas as pessoas.
Para quem está começando, geralmente faz sentido procurar uma instituição que combine custos adequados, aplicativo simples, bom atendimento, recursos de segurança e os serviços realmente necessários para sua rotina.
Antes de escolher, faça uma pequena lista das suas prioridades: Pix, cartão, saques, pagamentos, investimentos, atendimento ou outros serviços.
O melhor banco será aquele que atender bem às prioridades mais importantes para o seu perfil, e não necessariamente aquele que possui mais funcionalidades.
Vale a pena trocar um banco tradicional por um banco digital?
Pode valer a pena quando a mudança proporciona menores custos, mais praticidade e serviços mais adequados à rotina do cliente.
Entretanto, não existe necessidade de abandonar completamente um banco tradicional apenas para utilizar uma conta digital.
Quem precisa de atendimento presencial, movimenta dinheiro em espécie ou possui produtos vantajosos em outra instituição pode preferir manter as duas contas.
Em muitos casos, a decisão mais eficiente não é escolher entre banco tradicional ou banco digital, mas definir qual função cada instituição terá dentro da sua organização financeira.
Agora descubra qual banco digital combina com você.
Agora você já sabe como os bancos digitais funcionam, quais são suas vantagens e desvantagens, quais cuidados de segurança adotar e o que analisar antes de abrir uma conta.
Mas conhecer os critérios é apenas o primeiro passo. A próxima etapa é colocá-los em prática e entender como comparar diferentes bancos digitais sem escolher apenas pela propaganda, pelo cartão ou pela promessa de conta gratuita.
No próximo conteúdo, vamos mostrar quais pontos realmente importam nessa comparação — como tarifas, Pix, saques, cartões, atendimento, investimentos, segurança e experiência pelo aplicativo — para que você consiga identificar a alternativa mais adequada ao seu perfil.
Continue lendo: Melhores Bancos Digitais: Como Comparar e Escolher a Melhor Opção
Descubra como comparar bancos digitais de forma prática e quais critérios usar para tomar uma decisão mais consciente, segura e adequada à maneira como você utiliza seu dinheiro.
What do you feel about this post?

Like

Love

Happy

Haha

Sad