O salário cai na conta. Você paga o aluguel, a energia, a internet, faz algumas compras no supermercado, abastece o carro, usa o cartão de crédito e resolve uma despesa inesperada aqui e outra ali.
Os dias passam.
Quando chega perto do fim do mês, você abre o aplicativo do banco e pensa:
“Para onde foi todo o meu dinheiro?”
Talvez você até consiga lembrar das principais despesas. O problema é que não sabe exatamente quanto gastou, quanto ainda precisa pagar ou quanto da renda do próximo mês já está comprometido.
Se essa situação parece familiar, provavelmente não falta apenas dinheiro.
Pode estar faltando organização financeira.
E organizar as finanças não significa criar uma planilha enorme, decorar dezenas de regras ou deixar de gastar com tudo aquilo que você gosta.
Na prática, o primeiro passo é muito mais simples:
entender exatamente onde você está hoje.
Antes de mudar seus hábitos, conheça seus números
Imagine tentar utilizar um GPS sem informar sua localização atual.
Você pode saber perfeitamente onde deseja chegar, mas o sistema não conseguirá indicar o melhor caminho porque falta uma informação fundamental:
o ponto de partida.
Com suas finanças acontece algo parecido.
Talvez você queira sair das dívidas.
Construir uma reserva de emergência.
Comprar uma casa.
Viajar.
Começar a investir.
Ou simplesmente chegar ao fim do mês com mais tranquilidade.
Todos esses objetivos são válidos.
Mas antes de decidir para onde seu dinheiro deverá ir, você precisa descobrir o que está acontecendo com ele agora.
E isso começa respondendo a algumas perguntas básicas:
Quanto dinheiro realmente entra todos os meses?
Quanto você gasta?
Quais contas são obrigatórias?
Quanto possui em dívidas?
Quantas compras ainda estão parceladas?
Quanto das próximas rendas já está comprometido?
Existe algum dinheiro guardado?
Talvez você não consiga responder a todas essas perguntas agora.
E esse é justamente o motivo para começar.
Organização financeira não começa com investimentos
Um erro comum de quem decide cuidar melhor do dinheiro é começar procurando:
“Qual é o melhor investimento?”
Investir é importante e pode fazer parte da construção de patrimônio.
Mas imagine alguém que possui R$ 500 investidos enquanto paga juros elevados no cartão, não sabe quanto gasta por mês e frequentemente precisa recorrer ao crédito antes do próximo salário.
Nesse cenário, talvez o investimento ainda não seja o principal problema a resolver.
Antes de fazer o dinheiro crescer, é importante aprender a controlar o dinheiro que já passa pelas suas mãos.
Existe uma sequência mais lógica:
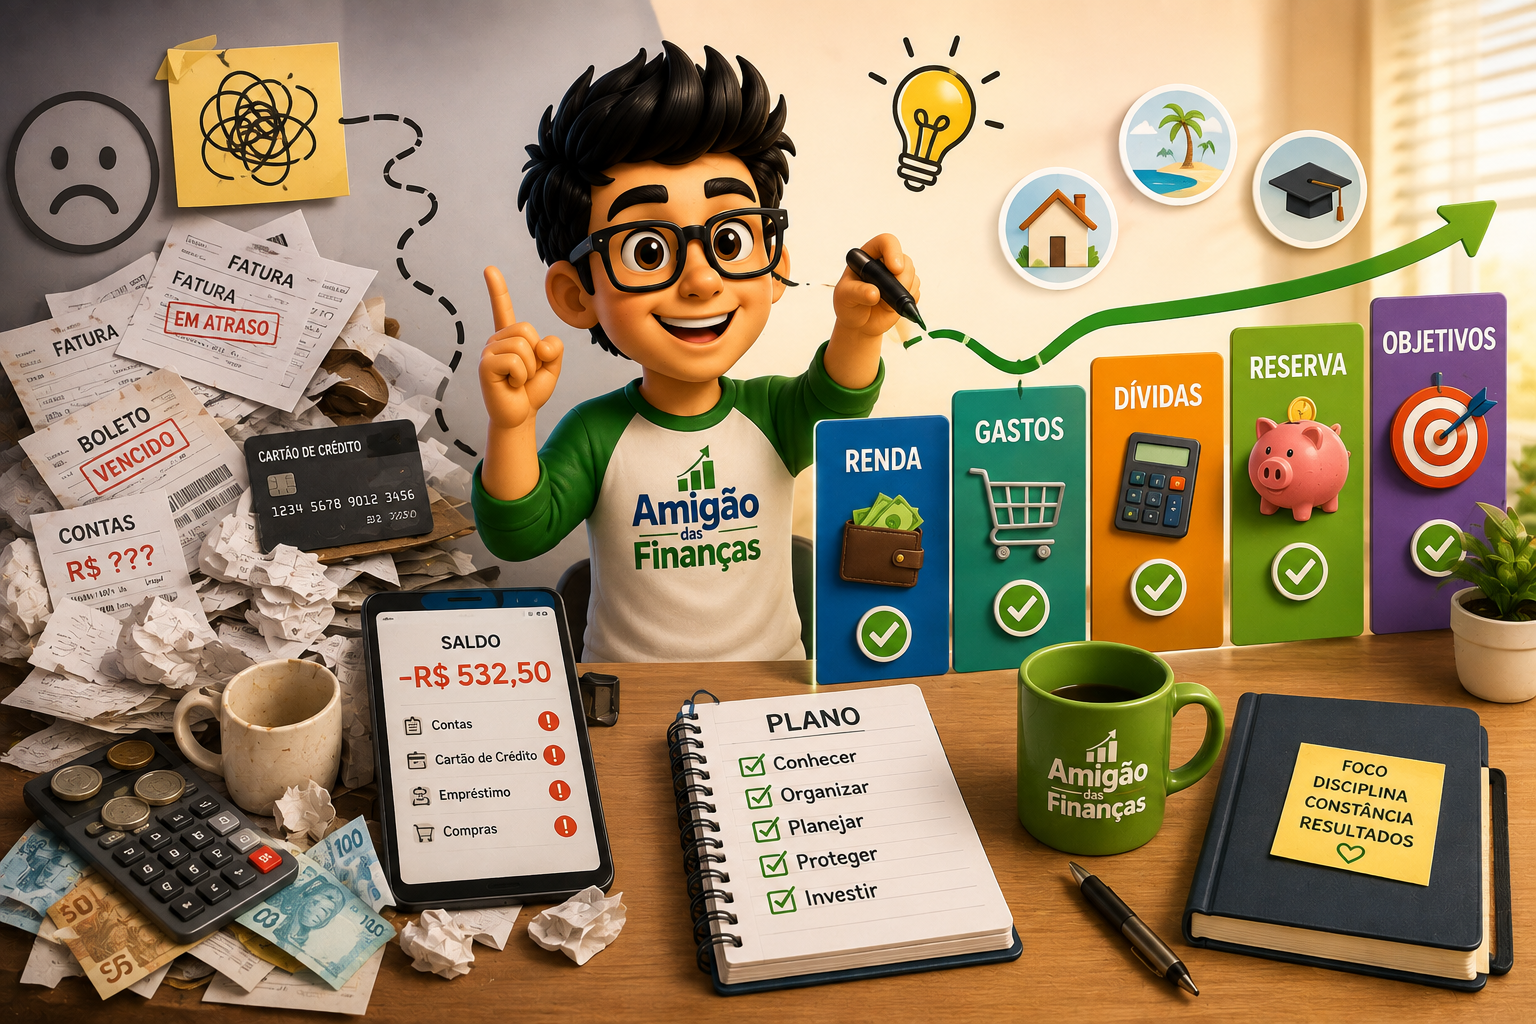
Conhecer → Organizar → Planejar → Proteger → Investir.
Não significa que todas as pessoas precisarão seguir exatamente o mesmo caminho. Mas construir uma base financeira antes de avançar costuma tornar as próximas decisões muito mais conscientes.
Você precisa enxergar sua vida financeira inteira
Um dos motivos pelos quais organizar dinheiro parece difícil é que normalmente observamos cada despesa separadamente.
A parcela do celular parece pequena.
A assinatura custa pouco.
O delivery de hoje não parece significativo.
A compra no cartão cabe na parcela.
O empréstimo possui uma prestação que aparentemente cabe no salário.
Mas sua vida financeira não é formada por uma única despesa.
Ela é formada pela soma de todas elas.
Por isso, neste artigo vamos colocar cada peça sobre a mesa.
Vamos descobrir:
quanto entra;
quanto sai;
para onde está indo;
quanto você deve;
quanto já está comprometido;
quanto pode ser ajustado;
e quais devem ser suas próximas prioridades.
Ao final, a ideia é que você consiga visualizar sua vida financeira como um sistema, e não como uma sequência de contas que aparecem ao longo do mês.
Você não precisa resolver tudo hoje
Talvez, ao analisar suas finanças, você encontre coisas que gostaria que fossem diferentes.
Uma fatura maior do que imaginava.
Muitas parcelas acumuladas.
Uma dívida antiga.
Nenhuma reserva.
Ou simplesmente gastos que passaram despercebidos durante meses.
Não tente corrigir tudo de uma vez.
Primeiro, descubra os números.
Depois, organize-os.
Só então comece a tomar decisões.
Porque existe uma diferença enorme entre pensar:
“Minha vida financeira está uma bagunça.”
e conseguir dizer:
“Recebo X, gasto Y, devo Z e este é o primeiro problema que preciso resolver.”
O primeiro pensamento gera apenas preocupação.
O segundo cria um ponto de partida.
E é exatamente isso que vamos construir a partir de agora.
Pegue seu extrato bancário, sua fatura do cartão e, se quiser, uma folha, planilha ou aplicativo.
Vamos começar respondendo às três perguntas mais importantes de toda organização financeira:
Quanto entra?
Quanto sai?
E para onde seu dinheiro está indo?
Quando essas respostas ficam claras, organizar o restante começa a ficar muito mais fácil.
O que significa ter as finanças pessoais organizadas?
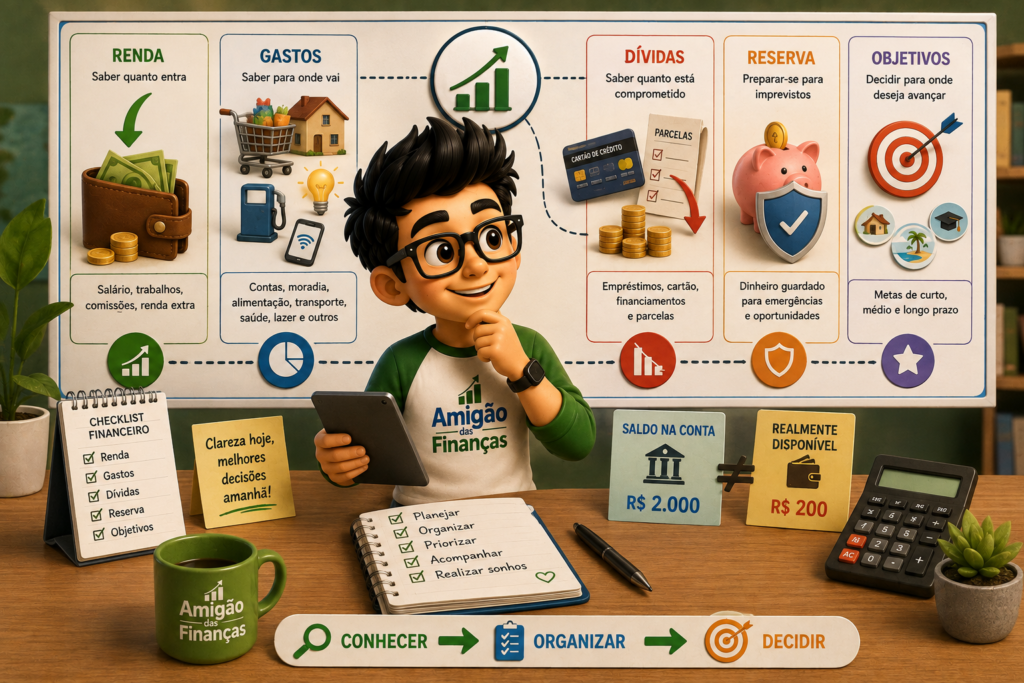
Ter as finanças pessoais organizadas não significa ganhar muito dinheiro, nunca utilizar o cartão de crédito ou controlar obsessivamente cada centavo que sai da conta.
Na prática, significa algo muito mais simples:
saber o que está acontecendo com o seu dinheiro e conseguir tomar decisões a partir dessas informações.
Uma pessoa financeiramente organizada consegue responder, com razoável precisão, perguntas como:
Quanto dinheiro entra todos os meses?
Quanto custa manter minhas despesas essenciais?
Quanto estou gastando?
Quais dívidas e parcelas ainda tenho?
Quanto da minha renda já está comprometido?
Tenho algum dinheiro reservado?
Quais são meus principais objetivos financeiros?
Você não precisa decorar todos esses números.
Pode utilizar uma planilha, aplicativo, caderno ou até os recursos oferecidos pelo próprio banco.
O importante é que essas informações estejam acessíveis e sejam acompanhadas regularmente.
Quando isso acontece, o dinheiro deixa de ser apenas algo que entra e sai da conta e passa a fazer parte de um sistema que você consegue visualizar, controlar e planejar.
Organização financeira não é apenas ter dinheiro sobrando
É fácil associar uma vida financeira organizada à imagem de alguém que possui bastante dinheiro guardado.
Mas as duas coisas não são necessariamente iguais.
Imagine duas pessoas.
A primeira recebe R$ 8.000 por mês, mas não acompanha os gastos, possui várias compras parceladas, utiliza frequentemente o limite do cartão e não sabe exatamente quanto deve.
A segunda recebe R$ 3.500, conhece suas despesas, mantém as contas em dia, acompanha a fatura, possui poucas parcelas e consegue guardar uma pequena quantia regularmente.
A primeira possui uma renda maior.
Mas isso não significa que suas finanças estejam mais organizadas.
Esse exemplo mostra uma diferença importante:
renda é quanto dinheiro entra.
organização financeira é como você administra aquilo que entra.
É claro que a renda influencia profundamente a vida financeira. Quanto maior a margem entre receitas e despesas, mais possibilidades existem para formar reservas, realizar objetivos e construir patrimônio.
Também existem situações em que a renda é insuficiente para cobrir as despesas essenciais. Nesse caso, apenas organizar os gastos não resolverá todo o problema, e aumentar a renda ou reduzir despesas estruturais poderá ser necessário.
Mesmo assim, conhecer os números continua sendo fundamental.
A organização permite descobrir qual é realmente o problema que precisa ser resolvido.
Uma vida financeira organizada possui clareza
Um dos primeiros sinais de organização é saber para onde seu dinheiro está indo.
Você não precisa chegar ao final do mês e tentar adivinhar por que o saldo diminuiu tanto.
Consegue olhar para suas despesas e entender aproximadamente:
R$ X foi para moradia.
R$ X foi para alimentação.
R$ X foi para transporte.
R$ X foi para dívidas e parcelas.
R$ X foi para lazer e compras.
R$ X foi reservado para objetivos.
Essa clareza permite identificar padrões.
Talvez você descubra que está gastando muito mais com delivery do que imaginava.
Talvez perceba que várias pequenas parcelas juntas estão comprometendo uma parte significativa da renda.
Ou descubra que o problema não está nos pequenos gastos, mas em uma despesa maior que precisa ser renegociada.
Sem conhecer os números, você trabalha com suposições.
Com os números organizados, consegue trabalhar com decisões concretas.
Você sabe quais compromissos estão chegando
Organização também significa olhar além do saldo disponível hoje.
Imagine abrir o aplicativo bancário e encontrar:
Saldo: R$ 2.000
Isso não significa necessariamente que você possui R$ 2.000 disponíveis para gastar.
Talvez R$ 900 sejam destinados ao aluguel.
R$ 300 à energia, internet e telefone.
R$ 400 à fatura do cartão.
E outros R$ 200 a uma despesa que vencerá na próxima semana.
Nesse exemplo, boa parte daquele saldo já possui uma finalidade.
Por isso, uma pessoa organizada começa a diferenciar:
dinheiro na conta
de
dinheiro realmente disponível.
Essa distinção é extremamente importante.
Muitas compras desnecessárias acontecem porque observamos apenas o saldo bancário e ignoramos os compromissos que ainda estão por vir.
Você conhece suas dívidas e parcelas
Outro sinal importante é saber exatamente quais compromissos financeiros você assumiu.
Se possui dívidas, deveria conseguir identificar:
- quanto ainda deve;
- quanto paga mensalmente;
- quantas parcelas faltam;
- quais são os juros;
- quando cada pagamento vence.
O mesmo vale para compras parceladas.
Uma parcela de R$ 80 pode parecer pequena.
Mas imagine possuir:
R$ 80 + R$ 120 + R$ 150 + R$ 90 + R$ 200 em parcelas.
Juntas, elas representam:
R$ 640 comprometidos todos os meses.
E isso antes de considerar as novas compras.
Quando você acompanha essas informações, consegue avaliar melhor se realmente existe espaço para assumir outro compromisso.
Você se prepara para despesas que ainda não chegaram
Nem todas as despesas aparecem mensalmente.
IPVA.
IPTU.
Material escolar.
Manutenção do veículo.
Presentes.
Matrículas.
Seguros.
Viagens.
Manutenção da casa.
Quando não existe planejamento, essas despesas podem parecer imprevistos.
Mas muitas delas são perfeitamente previsíveis.
Se você sabe que precisará de R$ 1.200 para determinada despesa daqui a 12 meses, pode começar a se preparar antecipadamente.
Em uma conta simplificada:
R$ 1.200 ÷ 12 = R$ 100 por mês.
Em vez de precisar encontrar R$ 1.200 de uma vez, você cria gradualmente os recursos necessários.
Esse é um dos grandes benefícios da organização:
transformar despesas previsíveis em despesas planejadas.
Você possui prioridades para o dinheiro
Quando não existe organização, qualquer nova vontade pode disputar espaço com todas as outras.
Uma compra aparece.
Depois uma viagem.
Depois um celular novo.
Depois outra parcela.
E os objetivos importantes acabam sendo constantemente adiados.
Quando as finanças estão organizadas, você começa a estabelecer prioridades.
Por exemplo:
1. Manter as contas essenciais em dia.
2. Controlar ou eliminar dívidas caras.
3. Construir uma reserva para imprevistos.
4. Guardar para objetivos.
5. Investir para o futuro.
Essa ordem não precisa ser exatamente igual para todas as pessoas.
O importante é existir uma lógica.
Quando você sabe quais são suas prioridades, fica mais fácil decidir o que fazer quando surge dinheiro adicional — ou quando precisa escolher entre duas despesas.
Você possui alguma proteção contra imprevistos
Uma vida financeira organizada também começa a construir proteção.
Imagine que amanhã apareça uma despesa inesperada de R$ 600.
Você precisaria:
usar cartão?
pedir dinheiro emprestado?
utilizar o cheque especial?
fazer um empréstimo?
Ou conseguiria utilizar algum dinheiro que já estava reservado?
Nem todo mundo conseguirá construir uma reserva rapidamente.
Dependendo da renda, das dívidas e das despesas essenciais, isso pode levar bastante tempo.
Por isso, não possuir uma reserva completa ainda não significa que suas finanças estejam necessariamente desorganizadas.
O importante é existir um plano para construir essa proteção gradualmente.
Você consegue tomar decisões antes de gastar
Talvez este seja um dos maiores sinais de evolução.
Quando não existe organização, muitas decisões acontecem assim:
comprar primeiro → descobrir depois como pagar.
Com planejamento, a ordem começa a mudar:
avaliar → planejar → decidir → comprar.
Antes de assumir uma parcela, você verifica os compromissos futuros.
Antes de fazer uma compra maior, analisa se ela cabe no orçamento.
Antes de utilizar uma reserva, verifica se aquela situação realmente justifica seu uso.
Antes de investir, entende qual é o objetivo daquele dinheiro.
A organização cria algo extremamente valioso:
tempo para pensar antes de decidir.
Como saber se suas finanças estão realmente organizadas?
Faça este pequeno diagnóstico.
Responda SIM ou NÃO:
1. Sei aproximadamente quanto dinheiro entra todos os meses?
2. Sei quanto gasto para manter minhas despesas essenciais?
3. Acompanho meus gastos regularmente?
4. Conheço todas as minhas dívidas e parcelas?
5. Sei quanto da minha renda futura já está comprometido?
6. Consigo antecipar minhas principais contas?
7. Tenho prioridades financeiras definidas?
8. Possuo uma reserva ou um plano para começar a construí-la?
9. Sei quais objetivos quero alcançar com meu dinheiro?
10. Costumo verificar meu orçamento antes de assumir novos gastos?
Não existe uma pontuação perfeita.
Esse diagnóstico serve apenas para revelar quais partes da sua vida financeira precisam receber mais atenção.
Se você respondeu “não” para várias perguntas, não tente resolver todas imediatamente.
Escolha uma.
Comece por ela.
Organização financeira é transformar números em decisões
No final, ter as finanças organizadas pode ser resumido em cinco elementos:
RENDA → saber quanto entra.
GASTOS → saber para onde vai.
DÍVIDAS → saber quanto está comprometido.
RESERVA → preparar-se para imprevistos.
OBJETIVOS → decidir para onde deseja avançar.
Essas cinco áreas funcionam como um painel da sua vida financeira.
Você não precisa ter muito dinheiro para começar a montá-lo.
Também não precisa estar sem dívidas ou possuir uma grande reserva.
O objetivo inicial é simplesmente conseguir olhar para sua situação e dizer:
“Eu sei onde estou, sei quais são meus principais problemas e sei qual deve ser meu próximo passo.”
Quando você chega a esse ponto, já aconteceu uma mudança importante:
o dinheiro deixa de controlar suas decisões no escuro, e você começa a assumir o controle delas com informação.
Antes de organizar: faça um diagnóstico da sua vida financeira.
Antes de cortar gastos, criar metas ou decidir quanto guardar por mês, existe uma etapa fundamental:
descobrir exatamente como está sua vida financeira hoje.
Pense nisso como um check-up.
Quando você faz um exame médico, o objetivo inicial não é começar um tratamento aleatoriamente. Primeiro são analisadas informações que ajudam a entender a situação. Só depois é possível decidir quais medidas fazem sentido.
Com o dinheiro acontece algo parecido.
Talvez você tenha a sensação de que gasta demais.
Talvez ache que o cartão seja o problema.
Talvez pense que sua renda é insuficiente.
Ou simplesmente perceba que o dinheiro desaparece rapidamente depois que recebe.
Mas sensação e diagnóstico são coisas diferentes.
Antes de concluir qualquer coisa, precisamos olhar para os números.
Esse diagnóstico financeiro pode ser dividido em quatro perguntas:
1. O que você possui?
2. Quanto você recebe?
3. Quanto você gasta?
4. Quanto você deve?
Quando essas informações são colocadas no mesmo lugar, começa a surgir uma fotografia muito mais clara da sua situação.
Comece reunindo suas informações financeiras
Você não precisa confiar na memória.
Pegue informações reais.
Abra os aplicativos dos bancos que utiliza.
Consulte suas últimas faturas.
Verifique empréstimos e financiamentos.
Procure compras parceladas.
Analise contas recorrentes.
Se possui investimentos ou dinheiro guardado em outras instituições, inclua essas informações também.
Você pode utilizar uma folha, caderno, aplicativo ou planilha.
Crie quatro áreas:
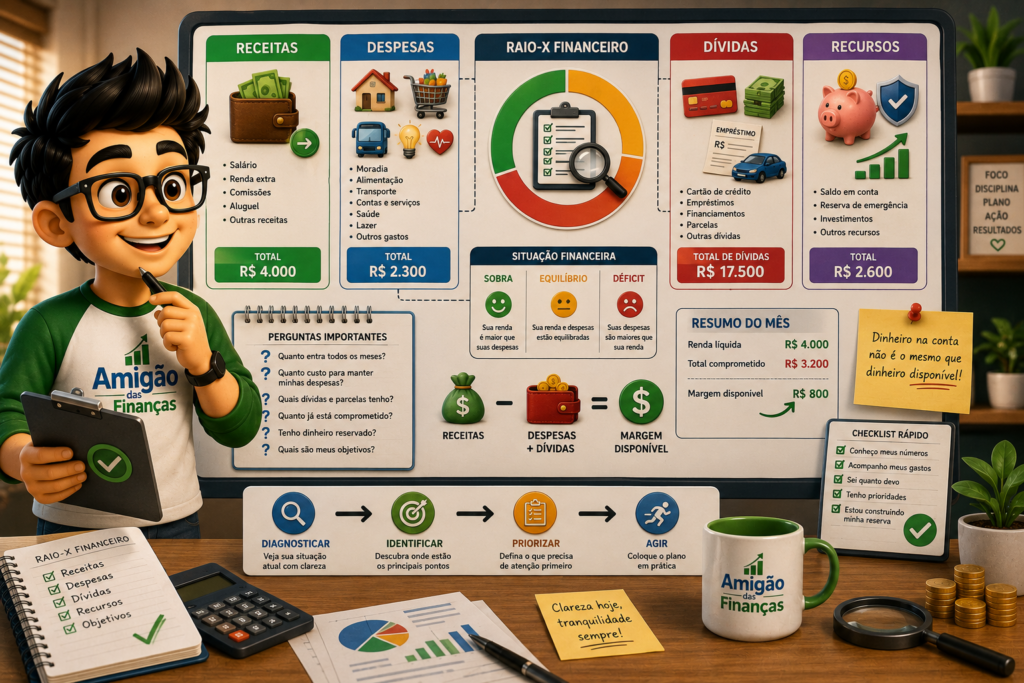
RECEITAS | DESPESAS | DÍVIDAS | RECURSOS
Ainda não tente melhorar nada.
Neste momento, estamos apenas reunindo informações.
Essa separação é importante porque muitas pessoas começam a organizar as finanças tentando imediatamente cortar despesas.
Mas talvez, depois de analisar os números, você descubra que o principal problema está em outro lugar.
Pode ser uma dívida cara.
Uma quantidade excessiva de parcelas.
Uma despesa fixa muito alta.
Ou uma renda que realmente não consegue acompanhar as necessidades essenciais.
Primeiro diagnostique. Depois decida.
Liste tudo o que você possui
Agora faça um levantamento dos recursos financeiros disponíveis.
Isso pode incluir:
- dinheiro na conta-corrente;
- dinheiro em contas digitais;
- poupança;
- reserva de emergência;
- investimentos;
- dinheiro guardado para objetivos específicos.
Se utiliza vários bancos, observe todos.
É comum existir um pouco de dinheiro em uma conta, algum valor em outra instituição e uma pequena aplicação que raramente é consultada.
Reunir essas informações ajuda você a enxergar seus recursos como um conjunto.
Você pode criar algo assim:
| Recurso | Valor |
|---|---|
| Conta bancária | R$ 800 |
| Conta digital | R$ 300 |
| Reserva | R$ 1.000 |
| Investimentos | R$ 500 |
| Total | R$ 2.600 |
Os valores acima são apenas exemplos.
Existe, porém, um cuidado importante:
nem todo dinheiro que você possui está realmente disponível para gastar.
Se R$ 1.000 são sua reserva de emergência, utilizar esse dinheiro em uma compra comum significa reduzir sua proteção.
Se R$ 500 estão separados para pagar uma conta daqui a alguns dias, esse valor também já possui uma finalidade.
Por isso, além de saber quanto possui, descubra para que cada valor está destinado.
Descubra quanto realmente entra
O próximo passo é levantar suas receitas.
Comece pela renda líquida — aquilo que efetivamente fica disponível depois dos descontos.
Inclua, quando existirem:
- salário;
- aposentadoria;
- pensão;
- comissões;
- trabalhos autônomos;
- renda extra;
- aluguel recebido;
- outras receitas recorrentes.
Separe também receitas previsíveis de receitas ocasionais.
Imagine alguém que recebe:
Salário líquido: R$ 3.000
Renda extra recorrente: R$ 400
Venda ocasional: R$ 700
Não seria prudente montar todas as despesas mensais supondo que os R$ 700 da venda acontecerão novamente no próximo mês.
Por isso, diferencie:
renda recorrente — possui alguma previsibilidade;
renda eventual — pode acontecer, mas não deve necessariamente sustentar compromissos fixos.
Para quem possui renda variável, analisar vários meses anteriores pode ajudar a entender o comportamento dos recebimentos.
Mais adiante, utilizaremos essas informações para construir o orçamento.
Descubra quanto custa sua vida atualmente
Agora chegamos às despesas.
Não tente estimar tudo apenas pela memória.
Analise extratos e faturas.
Idealmente, observe mais de um mês, porque determinadas despesas podem variar bastante.
Procure por:
Moradia: aluguel, financiamento, condomínio.
Alimentação: supermercado, feira, restaurantes, delivery.
Transporte: combustível, transporte público, aplicativos, manutenção.
Saúde: medicamentos, consultas, plano de saúde.
Educação: mensalidades, cursos, materiais.
Contas domésticas: energia, água, internet, telefone.
Lazer: passeios, entretenimento, assinaturas.
Compras: roupas, eletrônicos e outros produtos.
Compromissos financeiros: empréstimos, financiamentos e parcelas.
Neste momento, novamente, não precisamos decidir se determinado gasto é “bom” ou “ruim”.
Primeiro queremos descobrir:
Quanto custa sua vida atual?
Depois analisaremos onde existem oportunidades de melhoria.
Liste todas as suas dívidas
Esta etapa merece atenção especial.
Se você possui dívidas, coloque todas no papel.
Evitar olhar para elas não altera o valor devido.
Ao contrário: dependendo dos juros e encargos, o problema pode continuar crescendo.
Crie uma tabela simples:
| Dívida | Saldo aproximado | Parcela | Juros | Vencimento |
| Cartão | R$ 1.500 | — | verificar | dia 10 |
| Empréstimo | R$ 4.000 | R$ 350 | verificar | dia 15 |
| Financiamento | R$ 12.000 | R$ 600 | verificar | dia 20 |
Novamente, são apenas exemplos.
Não se limite ao valor da parcela.
Uma parcela pequena pode esconder um compromisso longo ou caro.
Procure descobrir, sempre que possível:
quanto ainda falta pagar;
quantas parcelas restam;
qual é a taxa de juros;
qual é o custo total;
qual é o vencimento.
Essas informações serão importantes quando chegar o momento de definir prioridades.
Não esqueça das compras parceladas
Existe uma categoria que facilmente passa despercebida: as parcelas futuras do cartão.
Imagine que você tenha:
R$ 150 por mais 5 meses;
R$ 90 por mais 8 meses;
R$ 200 por mais 3 meses;
R$ 60 por mais 10 meses.
Somente essas quatro compras representam:
R$ 500 mensais comprometidos atualmente.
Isso significa que parte dos salários futuros já possui destino antes mesmo de você recebê-los.
Por isso, abra o aplicativo do cartão e procure informações sobre compras parceladas e próximas faturas.
Descubra:
quanto já está comprometido no próximo mês;
quanto está comprometido nos meses seguintes;
quando cada parcela termina.
Esse levantamento pode revelar por que a sensação de falta de dinheiro continua mesmo quando você acredita não estar fazendo novas compras grandes.
Descubra quanto da sua renda já está comprometido
Agora podemos juntar algumas peças.
Imagine este cenário simplificado:
Renda líquida: R$ 4.000
Despesas essenciais:
R$ 2.300
Dívidas e parcelas:
R$ 900
Total já comprometido:
R$ 3.200
Antes mesmo de considerar determinados gastos pessoais, temos:
R$ 4.000 − R$ 3.200 = R$ 800
Isso muda completamente a percepção.
Você recebe R$ 4.000.
Mas não possui R$ 4.000 livres para decidir como gastar.
Grande parte já está comprometida.
Essa é uma das informações mais importantes de todo diagnóstico financeiro.
Monte seu Raio-X Financeiro
Agora reúna tudo em um único quadro.
Você pode copiar este modelo:
RAIO-X DA MINHA VIDA FINANCEIRA
Renda mensal líquida: R$ ________
Outras receitas recorrentes: R$ ________
Despesas essenciais: R$ ________
Outras despesas: R$ ________
Parcelas mensais: R$ ________
Total de dívidas: R$ ________
Dinheiro disponível: R$ ________
Reserva financeira: R$ ________
Investimentos: R$ ________
Quanto consigo guardar atualmente: R$ ________
Depois responda:
Minha renda cobre todas as minhas despesas?
( ) Sim ( ) Não
Estou utilizando crédito para chegar ao próximo pagamento?
( ) Sim ( ) Não
Possuo dívidas com juros elevados?
( ) Sim ( ) Não
Tenho alguma proteção para imprevistos?
( ) Sim ( ) Não
Sei quanto das próximas rendas já está comprometido?
( ) Sim ( ) Não
Agora você possui algo que talvez não tivesse antes:
uma visão consolidada da sua vida financeira.
O que seu diagnóstico pode revelar?
Depois de preencher o Raio-X, alguns cenários podem aparecer.
Cenário 1 — Sua renda é maior do que suas despesas
Existe uma margem financeira.
O próximo passo será descobrir como utilizar melhor essa diferença para reservas e objetivos.
Cenário 2 — Sua renda praticamente empata com as despesas
Você consegue pagar as contas, mas possui pouca margem para imprevistos.
Aqui, encontrar oportunidades de ajuste pode ser importante.
Cenário 3 — Suas despesas são maiores do que sua renda
Existe um déficit.
Nesse caso, precisamos investigar se ele é causado principalmente por despesas que podem ser reduzidas, dívidas, parcelas, custos estruturais elevados ou renda insuficiente.
Cenário 4 — As dívidas estão consumindo uma parte significativa da renda
A reorganização das dívidas provavelmente precisará ocupar uma posição de prioridade.
Cenário 5 — Você possui margem, mas o dinheiro nunca é acumulado
Talvez o problema esteja na ausência de planejamento e objetivos claros para o dinheiro que sobra.
O diagnóstico não existe para julgar sua situação.
Ele existe para indicar onde concentrar seus esforços primeiro.
Não tente resolver todos os problemas ao mesmo tempo
Depois de enxergar todos os números, pode surgir a vontade de mudar tudo imediatamente.
Evite isso.
Se encontrou cinco problemas, pergunte:
“Qual deles está causando o maior impacto financeiro agora?”
Talvez seja uma dívida cara.
Talvez sejam parcelas excessivas.
Talvez seja uma despesa fixa que pode ser renegociada.
Talvez você descubra que já reduziu tudo o que era razoável e precisa concentrar esforços em aumentar a renda.
O diagnóstico serve justamente para estabelecer prioridades.
Pense desta forma:
DIAGNOSTICAR → IDENTIFICAR → PRIORIZAR → AGIR
Sem diagnóstico, você pode gastar energia tentando economizar R$ 20 enquanto perde centenas de reais em outro problema.
Com informações claras, suas decisões começam a ficar muito mais estratégicas.
Seu primeiro objetivo é clareza, não perfeição
Não se preocupe se alguns valores ainda forem aproximados.
Talvez você não encontre imediatamente a taxa de uma dívida.
Talvez precise acompanhar algumas despesas durante mais tempo.
Talvez sua renda varie.
Tudo bem.
Seu primeiro Raio-X não precisa ser perfeito.
Ele precisa ser bom o suficiente para mostrar onde você está.
A partir daqui, vamos analisar cada parte separadamente.
Começaremos pela entrada do dinheiro: descobrir quanto você realmente possui disponível todos os meses.
Porque agora que conhecemos o cenário geral, podemos começar a organizar cada peça da sua vida financeira.
Passo 1: descubra exatamente quanto dinheiro entra.
Agora que você já fez um diagnóstico geral da sua vida financeira, chegou o momento de organizar cada parte separadamente.
E vamos começar pelo ponto de partida de qualquer orçamento:
quanto dinheiro realmente entra na sua vida todos os meses?
A resposta pode parecer óbvia.
Se você recebe um salário de R$ 3.500, talvez pense:
“Minha renda é R$ 3.500.”
Mas nem sempre é tão simples.
Existem descontos no salário, comissões, trabalhos extras, benefícios, rendimentos ocasionais e pessoas cuja renda muda completamente de um mês para outro.
Por isso, antes de definir quanto pode gastar, guardar ou utilizar para pagar dívidas, você precisa descobrir qual é a sua renda realmente disponível.
Comece pela renda líquida, não pela renda bruta
Se você trabalha com salário fixo, provavelmente encontrará pelo menos dois valores:
salário bruto e salário líquido.
O salário bruto é o valor antes dos descontos aplicáveis.
Já o salário líquido representa aquilo que efetivamente chega até você depois desses descontos.
Para organizar seu orçamento pessoal, normalmente é o segundo número que mais importa.
Imagine este exemplo simplificado:
Salário bruto: R$ 4.000
Descontos: R$ 600
Valor recebido: R$ 3.400
Se você criar um orçamento considerando R$ 4.000 disponíveis, estará planejando gastar um dinheiro que, na prática, não chegou à sua conta.
Por isso, uma regra simples para começar é:
planeje com o dinheiro que realmente está disponível, e não apenas com o valor nominal da sua renda.
Consulte seu comprovante de pagamento e seu extrato bancário para identificar esse valor.
Some todas as suas fontes de renda
Seu salário pode não ser sua única fonte de dinheiro.
Talvez você também receba:
- comissões;
- horas extras;
- trabalhos como freelancer;
- prestação de serviços;
- vendas;
- aluguel;
- pensão;
- aposentadoria;
- renda de algum pequeno negócio;
- outras receitas.
Faça uma lista.
Por exemplo:
| Fonte de renda | Valor mensal |
|---|---|
| Salário líquido | R$ 3.200 |
| Trabalho extra | R$ 400 |
| Outra renda recorrente | R$ 200 |
| Total | R$ 3.800 |
Nesse exemplo, a pessoa possui aproximadamente R$ 3.800 de entradas mensais.
Mas existe uma questão importante:
essas três receitas são realmente previsíveis?
É isso que precisamos descobrir a seguir.
Separe renda fixa, variável e eventual
Nem todo dinheiro que entra deve ser tratado da mesma maneira.
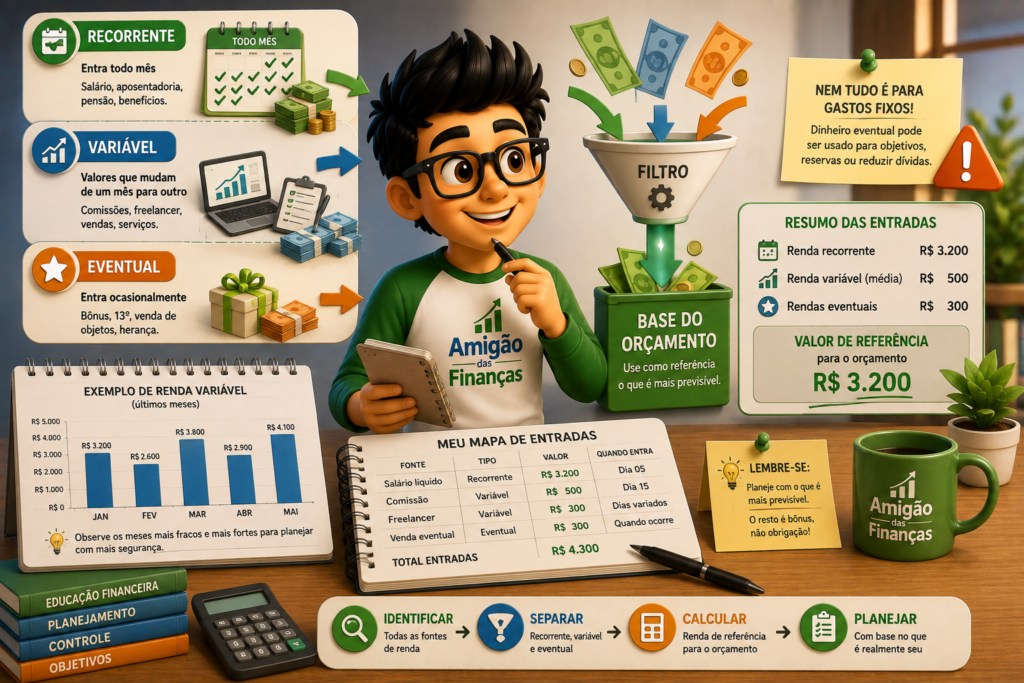
Uma forma prática de organizar suas receitas é separá-las em três grupos.
Renda fixa ou previsível
É aquela que possui maior regularidade.
Por exemplo:
- salário;
- aposentadoria;
- pensão;
- determinadas receitas contratuais recorrentes.
Isso não significa que o valor nunca poderá mudar.
Significa apenas que existe uma previsibilidade maior sobre quando e aproximadamente quanto você receberá.
Renda variável
É aquela cujo valor muda de um período para outro.
Pode incluir:
- comissões;
- serviços autônomos;
- vendas;
- trabalhos como freelancer;
- horas extras;
- faturamento de pequenos negócios.
Imagine alguém que recebeu:
Janeiro: R$ 3.800
Fevereiro: R$ 2.900
Março: R$ 4.200
Abril: R$ 3.100
Nesse caso, simplesmente utilizar o melhor mês como referência pode criar uma falsa sensação de capacidade financeira.
Quem possui renda variável precisa ser especialmente cuidadoso ao assumir despesas fixas.
Renda eventual
É o dinheiro que aparece ocasionalmente e que não existe garantia de receber novamente.
Por exemplo:
venda de um objeto usado;
um trabalho isolado;
um bônus extraordinário;
um presente em dinheiro;
alguma receita excepcional.
Se você vendeu um celular antigo por R$ 1.000 neste mês, isso não significa que sua renda mensal aumentou permanentemente em R$ 1.000.
Esse dinheiro entrou.
Mas provavelmente não entrará novamente no próximo mês.
Essa diferença é fundamental.
Não transforme renda eventual em despesa permanente
Imagine que sua renda recorrente seja de R$ 3.500.
Em determinado mês, você recebe mais R$ 1.500 de uma renda extraordinária.
Sua entrada naquele mês foi:
R$ 5.000.
É fácil olhar para esse valor e pensar que existe espaço para assumir uma nova parcela de R$ 300.
Mas essa parcela talvez permaneça durante 12 meses.
A renda extraordinária, não.
No mês seguinte, você volta aos R$ 3.500, mas continua com a nova obrigação.
Por isso, existe um princípio importante:
dinheiro temporário merece cuidado antes de financiar compromissos permanentes.
Uma renda eventual pode ser utilizada, dependendo das suas prioridades, para:
reduzir uma dívida;
fortalecer uma reserva;
antecipar uma despesa futura;
avançar em algum objetivo;
ou realizar uma compra planejada.
O importante é não confundir um mês excepcionalmente bom com uma nova realidade financeira permanente.
Se sua renda varia, olhe para vários meses
Para trabalhadores autônomos, vendedores, prestadores de serviços e outras pessoas com renda variável, organizar o orçamento exige um pouco mais de atenção.
Em vez de olhar apenas para o último mês, reúna os recebimentos de um período maior.
Por exemplo:
| Mês | Renda líquida |
| Janeiro | R$ 3.200 |
| Fevereiro | R$ 2.600 |
| Março | R$ 3.800 |
| Abril | R$ 2.900 |
| Maio | R$ 4.100 |
| Junho | R$ 3.000 |
Esses dados ajudam você a compreender três coisas importantes:
qual costuma ser sua média;
quanto recebe nos meses mais fracos;
quanto recebe nos meses melhores.
A média pode ser útil como referência, mas não deve ser tratada automaticamente como garantia.
Se sua renda oscila muito, pode ser mais prudente montar as despesas essenciais considerando um valor mais conservador.
Assim, meses melhores podem criar margem em vez de obrigar você a depender deles para pagar compromissos básicos.
Conheça seu “piso de renda”
Para quem possui renda variável, existe um conceito prático que pode ajudar: identificar um piso de renda conservador.
Não se trata de uma regra financeira oficial ou de um número universal.
É apenas uma referência pessoal.
Observe seus últimos meses e pergunte:
“Qual valor consigo considerar com razoável segurança ao planejar minhas despesas essenciais?”
Imagine que sua renda tenha oscilado entre R$ 2.800 e R$ 4.500.
Se você assumir despesas fixas pensando sempre em R$ 4.500, um mês mais fraco poderá gerar problemas.
Planejar com uma referência mais conservadora pode oferecer maior proteção.
Quando vier um mês melhor, a diferença poderá ser direcionada para prioridades previamente definidas.
Cuidado para não contar o mesmo dinheiro duas vezes
Outro erro comum acontece quando benefícios e reembolsos são confundidos com renda livre.
Imagine que sua empresa transfira determinado valor especificamente para cobrir uma despesa de trabalho.
O dinheiro entrou na conta.
Mas ele possui uma finalidade.
Da mesma maneira, receber o reembolso de uma despesa que você já pagou não significa necessariamente que surgiu uma nova fonte de renda.
Ao organizar suas entradas, pergunte:
“Esse dinheiro realmente aumenta o que tenho disponível para minhas despesas e objetivos pessoais?”
Se a resposta for não, talvez ele precise ser registrado separadamente.
Essa distinção deixa seu orçamento mais fiel à realidade.
Registre também quando o dinheiro entra
Não importa apenas quanto você recebe.
Também pode importar quando recebe.
Imagine uma pessoa que recebe:
R$ 2.500 no dia 5
e
R$ 1.000 no dia 20.
Sua renda mensal total é de R$ 3.500.
Mas se todas as principais contas vencem antes do dia 15, pode existir um problema de fluxo de caixa mesmo que, no fechamento do mês, a renda seja suficiente.
Por isso, registre:
fonte | valor | data aproximada do recebimento
Isso ajudará mais adiante quando organizarmos os vencimentos e construirmos o orçamento.
Crie seu mapa de entradas
Agora é hora de transformar tudo isso em algo prático.
Faça uma tabela como esta:
| Fonte | Tipo | Valor aproximado | Quando entra |
| Salário | Recorrente | R$ ______ | dia ___ |
| Comissão | Variável | R$ ______ | dia ___ |
| Trabalho extra | Variável | R$ ______ | dia ___ |
| Outra receita | ______ | R$ ______ | ______ |
Depois calcule:
Renda recorrente: R$ ______
Renda variável estimada: R$ ______
Rendas eventuais deste mês: R$ ______
E, principalmente:
Valor que posso utilizar como referência para meu orçamento: R$ ______
Esse último número será extremamente importante.
É sobre ele que começaremos a construir o restante da organização.
Faça um teste simples
Agora imagine que alguém pergunte:
“Quanto dinheiro realmente entra na sua vida todos os meses?”
Sua resposta ideal não precisa ser apenas:
“Meu salário é R$ 4.000.”
Ela poderia ser:
“Recebo aproximadamente R$ 3.400 líquidos de forma recorrente. Tenho uma renda extra que varia entre R$ 300 e R$ 600, mas organizo minhas despesas principais considerando apenas a parte mais previsível.”
Perceba a diferença.
A segunda pessoa conhece muito melhor sua capacidade financeira.
Ela sabe:
quanto recebe;
quanto é previsível;
quanto varia;
e qual valor utiliza para planejar.
Isso é organização financeira.
Saber quanto entra muda a forma como você enxerga quanto pode gastar
Depois desse levantamento, você terá o primeiro número realmente importante do seu orçamento:
sua renda disponível de referência.
Não aquela que gostaria de receber.
Não o melhor mês que já teve.
Não o salário bruto.
E não um dinheiro extraordinário que talvez nunca apareça novamente.
Mas aquilo que, dentro da sua realidade, pode ser utilizado de maneira razoável para planejar suas despesas.
Agora podemos avançar para a outra metade da equação.
Se o primeiro passo é descobrir quanto entra, o próximo será descobrir exatamente para onde esse dinheiro está indo.
Passo 2: descubra para onde seu dinheiro está indo.
No passo anterior, você descobriu quanto dinheiro realmente entra na sua vida.
Agora precisamos responder à segunda pergunta fundamental:
para onde esse dinheiro está indo?
Essa etapa costuma trazer algumas das maiores surpresas de todo o processo de organização financeira.
Muitas pessoas conhecem perfeitamente o valor das grandes contas: aluguel, financiamento, energia, internet e supermercado.
O problema está no restante.
R$ 25 em um aplicativo.
R$ 42 em um delivery.
R$ 79 em uma compra online.
R$ 18 em uma assinatura.
R$ 35 em transporte.
R$ 120 em uma parcela antiga.
Individualmente, esses valores podem parecer pequenos.
Mas seu orçamento não é formado por gastos isolados.
Ele é formado pela soma de tudo aquilo que sai do seu dinheiro ao longo do mês.
Por isso, neste momento, não vamos começar cortando despesas.
Primeiro vamos descobrir o que realmente está acontecendo.
Pare de tentar lembrar quanto você gasta
Se alguém perguntasse agora:
“Quanto você gastou com alimentação no último mês?”
Você saberia responder?
E com:
transporte?
delivery?
compras online?
assinaturas?
lazer?
parcelas?
Talvez você consiga fazer uma estimativa.
Mas existe uma diferença importante entre achar que gastou e saber quanto gastou.
Por isso, não dependa apenas da memória.
Utilize informações reais.
Abra:
- seus extratos bancários;
- as faturas dos cartões;
- aplicativos de bancos e carteiras digitais;
- comprovantes;
- registros de Pix;
- outras contas utilizadas para pagamentos.
O objetivo é reconstruir o caminho percorrido pelo dinheiro.
Comece analisando os últimos 30 dias
Se você nunca controlou suas despesas, não precisa começar tentando reconstruir todo o último ano.
Comece pelos últimos 30 dias.
Pegue o extrato bancário e a fatura do cartão desse período.
Analise cada saída.
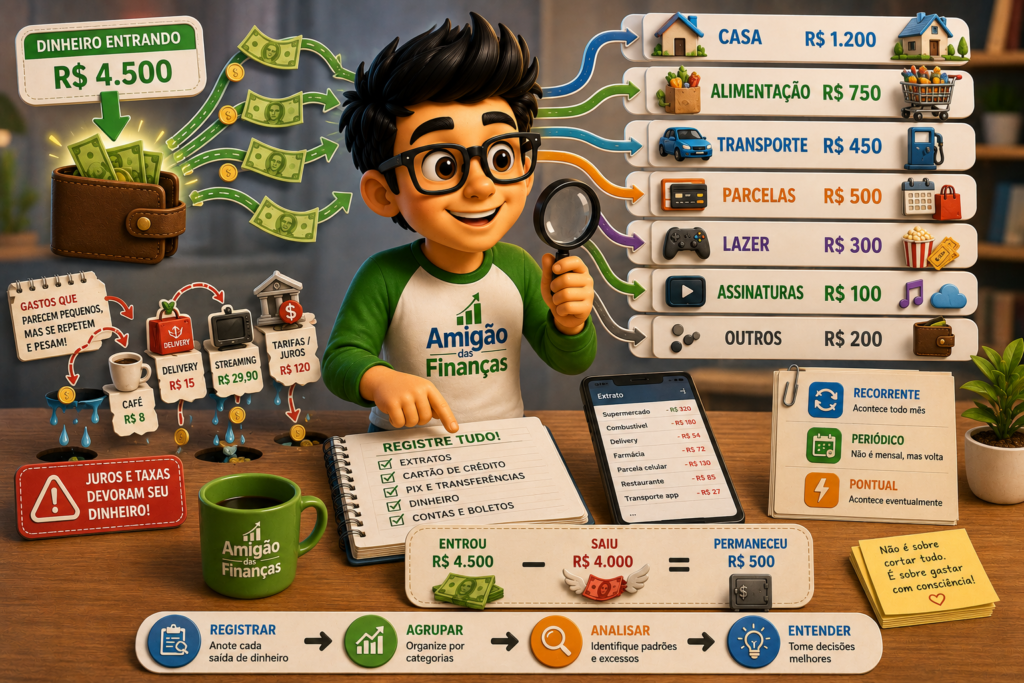
Você pode encontrar algo parecido com:
Supermercado — R$ 320
Combustível — R$ 180
Delivery — R$ 54
Streaming — R$ 39
Farmácia — R$ 72
Parcela do celular — R$ 130
Restaurante — R$ 85
Aplicativo de transporte — R$ 27
Continue até chegar ao fim do período.
Se quiser uma visão mais representativa, depois amplie a análise para 60 ou 90 dias.
Isso ajuda porque alguns meses possuem despesas diferentes de outros.
O primeiro mês mostra uma fotografia.
Alguns meses começam a revelar padrões.
Registre todas as formas de pagamento
Existe um erro que pode distorcer completamente o diagnóstico:
acompanhar apenas uma conta.
Hoje, o dinheiro pode sair por vários caminhos.
Você pode pagar uma despesa:
com Pix;
no débito;
no cartão de crédito;
em dinheiro;
por débito automático;
por carteira digital;
em outra conta bancária.
Se olhar apenas o extrato da conta principal, parte das despesas ficará invisível.
Imagine que alguém registre R$ 2.000 de gastos pela conta bancária, mas ignore R$ 1.200 utilizados no cartão.
Seu diagnóstico indicará uma situação muito diferente da realidade.
Por isso, tente reunir todas as principais formas de pagamento em uma única visão.
Cuidado para não contar a mesma despesa duas vezes
Quando você começa a juntar extratos e cartões, aparece outro problema possível:
duplicar gastos.
Imagine que durante o mês você tenha realizado R$ 1.000 em compras no cartão.
Depois, pagou a fatura de R$ 1.000 pela conta bancária.
Se registrar as compras individualmente e também registrar o pagamento da fatura como uma nova despesa, seu controle mostrará:
R$ 2.000 gastos.
Mas o gasto real foi de R$ 1.000.
O pagamento da fatura foi apenas a liquidação das compras que já haviam sido registradas.
Por isso, escolha um método consistente.
Se você registra individualmente as compras feitas no cartão, não trate posteriormente o pagamento integral da mesma fatura como se fosse uma segunda despesa de consumo.
Esse pequeno cuidado evita grandes distorções no orçamento.
Registre até os gastos que parecem insignificantes
Um gasto de R$ 8 provavelmente não destruirá seu orçamento.
Mas isso não significa que deva ser ignorado.
O objetivo de registrar pequenas despesas não é criar culpa por cada café ou lanche.
É descobrir frequência e padrão.
Um café de R$ 8 comprado ocasionalmente é uma coisa.
R$ 8 gastos quase todos os dias representam outra.
O mesmo vale para:
delivery;
aplicativos de transporte;
compras dentro de aplicativos;
lanches;
taxas;
pequenas compras online.
O problema não é necessariamente o valor individual.
É aquilo que acontece quando determinado comportamento se repete dezenas de vezes sem que você perceba.
Mas não transforme o cafezinho no culpado de tudo
Existe também o erro contrário.
Depois de começar a acompanhar os gastos, algumas pessoas concentram toda a atenção nas menores despesas.
Economizam R$ 20 aqui.
R$ 30 ali.
Mas ignoram uma dívida que gera centenas de reais em juros ou uma despesa fixa que poderia ser renegociada.
Pequenos gastos importam.
Mas grandes despesas também precisam ser analisadas.
Observe:
moradia;
transporte;
seguros;
planos;
financiamentos;
empréstimos;
juros;
serviços recorrentes;
parcelamentos.
Se você conseguir reduzir R$ 200 de uma despesa recorrente, o impacto pode ser muito maior do que eliminar várias pequenas despesas que realmente trazem valor para sua vida.
A pergunta não deve ser apenas:
“Onde consigo cortar?”
Mas:
“Onde meu dinheiro está produzindo pouco valor em relação ao que estou pagando?”
Procure pelos gastos invisíveis
Algumas despesas são especialmente fáceis de esquecer porque acontecem automaticamente.
Por exemplo:
streaming;
armazenamento em nuvem;
aplicativos;
academia;
seguros;
clubes de assinatura;
serviços digitais;
tarifas bancárias;
mensalidades.
Quando uma cobrança de R$ 19,90 acontece automaticamente todos os meses, você pode parar de percebê-la.
Imagine encontrar quatro serviços pouco utilizados:
R$ 19,90 + R$ 29,90 + R$ 39,90 + R$ 24,90 = R$ 114,60 por mês.
Mantidos durante 12 meses, seriam aproximadamente:
R$ 1.375,20.
Isso não significa que todas as assinaturas devam ser canceladas.
Se você utiliza e valoriza um serviço, ele pode perfeitamente fazer parte do orçamento.
O problema são os gastos que continuam existindo sem uma decisão consciente de mantê-los.
Observe quanto os juros estão consumindo
Existe uma categoria que merece destaque especial:
juros e encargos financeiros.
Procure no extrato e nas faturas por:
juros do cartão;
rotativo;
cheque especial;
atrasos;
multas;
tarifas;
encargos de empréstimos.
Esse dinheiro possui uma característica diferente.
Você não está recebendo um novo produto, experiência ou serviço de consumo em troca.
Muitas vezes está pagando pelo custo de utilizar dinheiro de terceiros ou pelo atraso de uma obrigação.
Por isso, se os juros ocupam uma parcela relevante do orçamento, eles podem se tornar uma das principais prioridades posteriormente.
Analise as compras parceladas
Parcelar pode facilitar a aquisição de determinados produtos.
Mas existe um efeito importante:
uma decisão tomada hoje continua ocupando espaço nos próximos meses.
Imagine:
Celular — R$ 180
Móvel — R$ 140
Roupa — R$ 90
Eletrônico — R$ 160
Outra compra — R$ 70
Total:
R$ 640 por mês.
Nenhuma parcela parece enorme isoladamente.
Mas juntas elas comprometem R$ 640 antes mesmo de qualquer nova compra.
Por isso, ao analisar seus gastos, não olhe apenas para o valor da parcela.
Registre também:
qual foi a compra;
valor da parcela;
quantas faltam;
quando termina.
Assim você começa a enxergar não apenas o presente, mas também o impacto das decisões passadas sobre sua renda futura.
Diferencie gasto pontual de gasto recorrente
Nem toda despesa possui o mesmo comportamento.
Imagine que neste mês você gastou R$ 600 com manutenção do carro.
Se essa manutenção acontece uma ou duas vezes por ano, não faria sentido simplesmente concluir:
“Gasto R$ 600 com manutenção todos os meses.”
Por outro lado, ignorá-la completamente também seria um erro.
Por isso, identifique:
gastos recorrentes — acontecem frequentemente;
gastos pontuais — surgiram especificamente naquele período;
gastos periódicos — não acontecem mensalmente, mas voltam ao longo do ano.
Essa separação será importante quando construirmos um orçamento mais realista.
Procure padrões de comportamento
Depois de registrar os gastos, não olhe apenas para cada compra.
Procure padrões.
Talvez você perceba que pede delivery principalmente nos dias em que chega tarde em casa.
Talvez utilize aplicativos de transporte com frequência porque não planeja determinados deslocamentos.
Talvez faça compras online principalmente nos finais de semana.
Ou perceba que sempre gasta mais nos primeiros dias depois de receber o salário.
Esses padrões são importantes porque mostram que algumas despesas não são apenas números.
Elas estão ligadas a hábitos e situações recorrentes.
E entender o motivo de um gasto pode ser mais útil do que simplesmente tentar proibi-lo.
Use um método simples de registro
Você não precisa começar com uma planilha complexa.
Um registro básico pode ter apenas quatro informações:
| Data | Descrição | Valor | Categoria |
|---|---|---|---|
| 05/08 | Supermercado | R$ 280 | Alimentação |
| 06/08 | Streaming | R$ 39 | Assinaturas |
| 07/08 | Combustível | R$ 150 | Transporte |
| 08/08 | Restaurante | R$ 75 | Lazer |
| 09/08 | Parcela celular | R$ 130 | Parcelas |
O objetivo é conseguir responder:
quanto gastei e com o quê?
Mais adiante, você poderá adicionar outras informações se elas realmente forem úteis.
Evite criar um sistema tão complicado que você abandone depois de uma semana.
Caderno, planilha ou aplicativo?
Qual é a melhor ferramenta?
Aquela que você realmente utiliza.
Caderno: simples e fácil de começar.
Planilha: facilita cálculos, filtros e comparações.
Aplicativo financeiro: pode automatizar parte do acompanhamento.
Aplicativo do banco: pode oferecer categorias e histórico de transações.
Você não precisa escolher a ferramenta mais sofisticada.
Precisa escolher aquela que permita manter o hábito.
Se uma folha simples funciona para você, ela já cumpre seu papel.
Faça um fechamento no final do período
Depois de registrar as despesas, some tudo.
Imagine este exemplo:
Moradia: R$ 1.200
Alimentação: R$ 750
Transporte: R$ 450
Contas domésticas: R$ 300
Dívidas e parcelas: R$ 500
Saúde: R$ 150
Lazer: R$ 300
Assinaturas: R$ 100
Outros gastos: R$ 250
Total: R$ 4.000
Agora compare esse número com a renda identificada no passo anterior.
Se sua renda disponível é R$ 4.500:
R$ 4.500 − R$ 4.000 = R$ 500
Existe uma margem de R$ 500 nesse exemplo.
Se sua renda fosse R$ 3.700:
R$ 3.700 − R$ 4.000 = −R$ 300
Existe um déficit de R$ 300.
Perceba como o controle começa a substituir aquela sensação vaga de:
“Meu dinheiro está desaparecendo.”
Agora existem números.
Faça três perguntas para cada categoria
Depois de descobrir para onde o dinheiro está indo, analise cada grupo de despesas.
Pergunte:
1. Quanto estou gastando aqui?
2. Esse valor faz sentido para minha realidade?
3. Existe algo que pode ser melhorado sem prejudicar aquilo que considero importante?
Ainda não precisamos fazer cortes.
Estamos identificando oportunidades.
Mais adiante, poderemos decidir o que deve ser:
mantido;
reduzido;
renegociado;
ou eliminado.
O objetivo não é vigiar cada centavo para sempre
No início, acompanhar detalhadamente os gastos pode ser muito útil porque você ainda está aprendendo sobre seu próprio comportamento financeiro.
Com o tempo, talvez não seja necessário analisar cada pequena transação com a mesma intensidade.
Você começará a conhecer:
quanto costuma gastar;
quais categorias exigem atenção;
quais despesas são previsíveis;
onde normalmente ultrapassa o planejado.
O controle financeiro deve fornecer informação para tomar decisões, e não transformar sua relação com o dinheiro em uma fonte permanente de ansiedade.
Faça seu primeiro mapa de gastos
Antes de avançar, complete:
TOTAL QUE ENTROU: R$ ______
TOTAL QUE SAIU: R$ ______
Depois identifique:
Minha maior categoria de gastos: __________
Quanto gasto com parcelas: R$ ______
Quanto pago aproximadamente em juros/tarifas: R$ ______
Assinaturas recorrentes: R$ ______
Gastos que me surpreenderam: __________
Despesas que quero analisar melhor: __________
Agora você já conhece as duas informações mais importantes do começo da organização financeira:
quanto entra
e
para onde está indo.
No próximo passo, vamos transformar essa longa lista de despesas em algo muito mais fácil de entender:
categorias financeiras.
Porque quando cada gasto encontra seu lugar, fica muito mais simples descobrir quais áreas estão consumindo seu dinheiro e onde existem oportunidades reais de melhoria.
Passo 3: separe seus gastos por categorias.
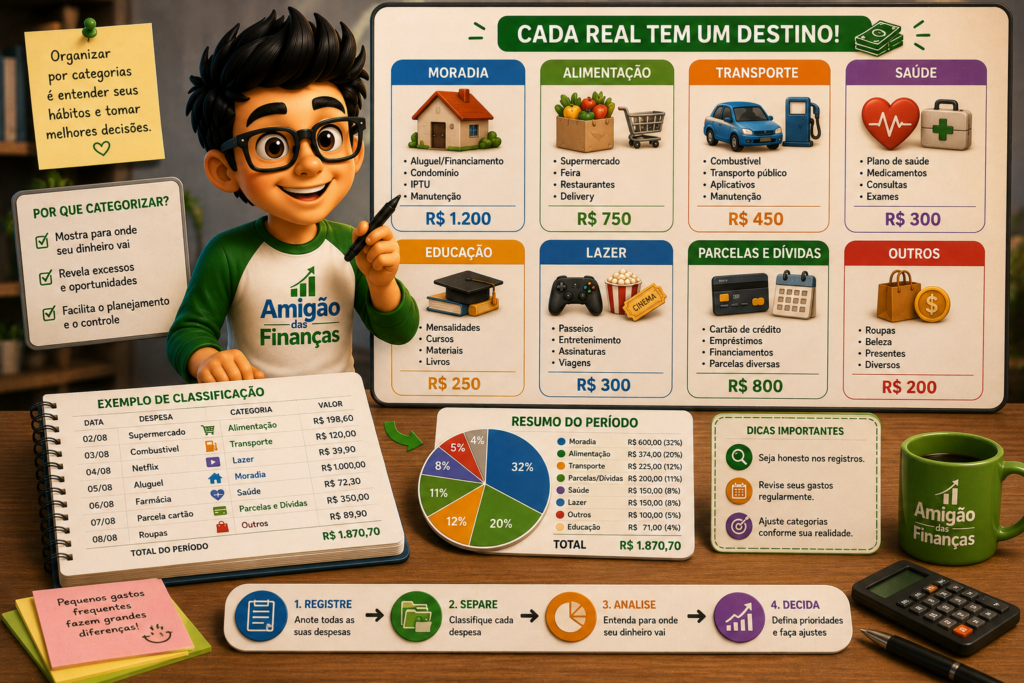
No passo anterior, você reuniu extratos, faturas e outros registros para descobrir para onde seu dinheiro está indo.
Agora provavelmente existe uma lista parecida com esta:
Supermercado — R$ 280
Combustível — R$ 150
Netflix — R$ 39
Aluguel — R$ 1.000
Farmácia — R$ 72
Restaurante — R$ 85
Parcela do cartão — R$ 350
Roupa — R$ 90
Essas informações já são úteis.
Mas existe uma maneira de torná-las muito mais fáceis de analisar:
agrupar despesas semelhantes em categorias.
Em vez de olhar para dezenas de transações separadamente, você começa a enxergar grandes áreas da sua vida financeira.
Supermercado, feira e açougue podem formar Alimentação.
Combustível, ônibus e aplicativos podem formar Transporte.
Cinema, streaming e passeios podem formar Lazer.
Quando fazemos isso, uma lista aparentemente confusa começa a contar uma história.
Você deixa de saber apenas quanto gastou e começa a entender onde gastou.
Por que categorizar seus gastos?
Imagine duas informações:
“Gastei R$ 4.000 no mês.”
e:
“Dos R$ 4.000, R$ 1.300 foram para moradia, R$ 800 para alimentação, R$ 500 para transporte, R$ 600 para dívidas e parcelas e o restante para outras despesas.”
Qual delas ajuda mais a tomar uma decisão?
A segunda.
O valor total mostra o tamanho das despesas.
As categorias mostram como esse dinheiro foi distribuído.
Isso permite responder perguntas muito mais interessantes:
Qual categoria consome a maior parte da minha renda?
Quanto estou gastando com despesas essenciais?
Quanto está comprometido com dívidas?
Existe alguma categoria crescendo mês após mês?
Onde existem oportunidades de ajuste?
É por isso que categorizar não serve apenas para deixar uma planilha bonita.
Serve para transformar transações em informação útil.
Não crie categorias demais
Quando alguém começa a organizar as finanças, pode surgir a vontade de classificar absolutamente tudo.
Por exemplo:
supermercado;
padaria;
açougue;
hortifruti;
restaurante;
delivery;
lanches;
café.
Dependendo do seu objetivo, esse nível de detalhe pode ser útil.
Mas, para quem está começando, também pode tornar o controle cansativo.
Você poderia começar simplesmente com:
Alimentação.
Depois, se perceber que precisa entender melhor essa área, poderá subdividi-la em:
Supermercado
e
Alimentação fora de casa.
Existe uma regra prática:
crie categorias detalhadas apenas quando esse detalhe ajudar você a tomar uma decisão.
Se separar padaria de supermercado não muda absolutamente nada na maneira como você administra o dinheiro, talvez essa divisão seja desnecessária.
Seu sistema precisa ser simples o suficiente para continuar funcionando todos os meses.
1. Moradia
Aqui entram as despesas relacionadas à manutenção da sua casa.
Por exemplo:
- aluguel;
- prestação do imóvel;
- condomínio;
- IPTU;
- manutenção;
- pequenos reparos;
- outras despesas diretamente relacionadas à moradia.
Dependendo da maneira como você preferir organizar, água, energia, gás e internet também podem entrar aqui.
Outra possibilidade é criar uma categoria separada chamada Contas domésticas.
Não existe uma única classificação correta.
O importante é manter um padrão.
Se você decidiu registrar energia em “Contas domésticas”, procure continuar utilizando essa categoria nos meses seguintes.
Isso permite comparar os resultados ao longo do tempo.
2. Alimentação
Nesta categoria podem entrar:
- supermercado;
- feira;
- açougue;
- padaria;
- refeições;
- restaurantes;
- delivery;
- lanches.
Se alimentação representar uma parcela importante das suas despesas, pode ser interessante criar duas subcategorias:
Alimentação em casa
e
Alimentação fora de casa.
Isso ajuda a responder uma pergunta que uma única categoria talvez escondesse:
o dinheiro está sendo gasto principalmente na compra de alimentos ou em refeições prontas?
Essa informação pode revelar oportunidades de ajuste sem transformar toda alimentação em um único problema.
3. Transporte
Aqui podem entrar:
- combustível;
- transporte público;
- aplicativos;
- estacionamento;
- pedágios;
- manutenção;
- seguro do veículo;
- outras despesas de deslocamento.
Novamente, você pode adaptar.
Se possui carro e deseja conhecer exatamente quanto ele custa, talvez seja útil criar uma categoria específica:
Carro
e colocar nela combustível, seguro, manutenção, impostos e estacionamento.
Isso pode revelar o custo real de manter o veículo, e não apenas quanto você gasta abastecendo.
4. Saúde
Inclua despesas como:
- plano de saúde;
- medicamentos;
- consultas;
- exames;
- tratamentos;
- odontologia;
- outras despesas relacionadas.
Alguns gastos de saúde são mensais.
Outros aparecem ocasionalmente.
Essa diferença será importante posteriormente, porque uma despesa que não acontece todo mês ainda pode precisar ser prevista no orçamento.
5. Educação
Aqui podem entrar:
- mensalidades;
- cursos;
- livros;
- materiais;
- treinamentos;
- plataformas educacionais;
- outras despesas de estudo.
Para famílias com crianças, material escolar, transporte escolar e outras despesas relacionadas também podem representar uma parte relevante dessa categoria.
6. Contas domésticas
Se preferir separar essas despesas da moradia, crie uma categoria para:
energia;
água;
gás;
internet;
telefone;
e outros serviços utilizados regularmente em casa.
Essa categoria é interessante porque algumas dessas despesas são variáveis.
Se a conta de energia subir muito de um mês para outro, por exemplo, você conseguirá perceber rapidamente.
7. Dívidas e parcelas
Essa é uma das categorias que merece maior atenção.
Inclua:
- empréstimos;
- financiamentos;
- acordos;
- compras parceladas;
- outras obrigações financeiras.
Porém, existe uma diferença importante entre parcela de uma compra e pagamento de juros de uma dívida.
Quando possível, acompanhe essas informações separadamente.
Isso permite entender não apenas quanto está pagando, mas também quanto do seu orçamento está sendo consumido pelo custo do crédito.
Imagine:
Parcelas e amortizações: R$ 650
Juros e encargos: R$ 220
Essa informação é muito mais útil do que simplesmente registrar:
“Dívidas: R$ 870.”
8. Lazer
Educação financeira não significa eliminar diversão.
Por isso, lazer deve aparecer normalmente no orçamento.
Podem entrar:
- cinema;
- passeios;
- restaurantes destinados ao lazer;
- streaming;
- jogos;
- eventos;
- viagens;
- hobbies.
Ter uma categoria específica ajuda justamente a evitar dois extremos:
gastar sem perceber
ou
achar que todo lazer precisa ser eliminado para organizar as finanças.
Quando existe planejamento, você consegue definir quanto pode destinar a essa área sem comprometer outras prioridades.
9. Compras pessoais
Aqui podem entrar:
roupas;
calçados;
cosméticos;
eletrônicos;
acessórios;
itens pessoais;
presentes.
Dependendo da sua rotina, talvez algumas dessas despesas mereçam categorias próprias.
Novamente, não complique antes de existir necessidade.
10. Outros gastos
É útil possuir uma categoria chamada Outros.
Mas ela precisa ser utilizada com cuidado.
Se no final do mês você encontrar:
Outros — R$ 900
existe um problema.
A categoria deixou de explicar seus gastos e passou a escondê-los.
Use “Outros” para despesas realmente ocasionais ou difíceis de classificar.
Se determinado tipo de gasto começar a aparecer frequentemente, provavelmente merece uma categoria própria.
Separe também despesas fixas e variáveis
Além de saber com o que você gastou, pode ser útil saber como aquela despesa se comporta.
Despesas fixas ou relativamente previsíveis
São aquelas cujo valor possui maior estabilidade ou compromisso recorrente.
Por exemplo:
aluguel;
mensalidade;
determinados planos;
parcela de financiamento.
Despesas variáveis
Mudam de acordo com consumo ou comportamento.
Por exemplo:
supermercado;
energia;
combustível;
restaurantes;
lazer.
Essa separação ajuda porque despesas variáveis normalmente oferecem mais possibilidades de ajuste imediato.
Mas isso não significa que despesas fixas nunca possam ser reduzidas.
Um plano pode ser renegociado.
Uma assinatura pode ser cancelada.
Uma despesa de moradia pode eventualmente ser revista.
O objetivo é apenas entender o comportamento de cada gasto.
Não esqueça das despesas periódicas
Existe ainda um terceiro grupo extremamente importante:
despesas que não acontecem todos os meses.
Por exemplo:
IPVA;
IPTU;
material escolar;
manutenção do veículo;
seguros anuais;
presentes de fim de ano;
matrículas;
manutenção da casa.
Como não aparecem mensalmente, essas despesas podem desaparecer da sua percepção.
Até chegar o vencimento.
Imagine uma despesa anual de R$ 1.200.
Se você simplesmente ignorá-la durante o ano, precisará encontrar R$ 1.200 quando ela chegar.
Mas pode pensar nela como um custo médio de:
R$ 1.200 ÷ 12 = R$ 100 por mês.
Você não precisa necessariamente pagar R$ 100 mensalmente.
A ideia é reconhecer que essa despesa faz parte do custo da sua vida, mesmo não aparecendo todo mês.
Classifique também por prioridade
Depois de separar por categorias, podemos acrescentar outra camada de análise.
Pergunte se cada gasto é:
ESSENCIAL
IMPORTANTE
ou
ADIÁVEL
Por exemplo:
| Despesa | Categoria | Prioridade |
|---|---|---|
| Aluguel | Moradia | Essencial |
| Supermercado | Alimentação | Essencial |
| Medicamento necessário | Saúde | Essencial |
| Streaming | Lazer | Adiável |
| Restaurante | Lazer/Alimentação | Adiável |
| Curso profissional | Educação | Importante |
Essa classificação não precisa ser rígida.
Uma mesma despesa pode possuir importância diferente para pessoas diferentes.
O objetivo é ajudar você a responder:
“Se eu precisar reduzir despesas, por onde posso começar causando o menor impacto possível na minha vida?”
Agora descubra quanto cada categoria representa
Depois de classificar todas as despesas, some os valores.
Imagine:
| Categoria | Total mensal |
| Moradia | R$ 1.200 |
| Alimentação | R$ 750 |
| Transporte | R$ 450 |
| Contas domésticas | R$ 300 |
| Saúde | R$ 200 |
| Dívidas e parcelas | R$ 600 |
| Lazer | R$ 250 |
| Compras pessoais | R$ 150 |
| Outros | R$ 100 |
| Total | R$ 4.000 |
Agora seu orçamento começa a ficar muito mais fácil de interpretar.
Em vez de centenas de transações, temos nove grandes números.
E podemos perguntar:
Qual deles está maior do que eu imaginava?
Qual cresceu nos últimos meses?
Qual posso reduzir?
Qual não posso reduzir facilmente?
Quanto está sendo consumido por dívidas?
Essas respostas começarão a orientar suas próximas decisões.
Calcule a porcentagem da renda destinada a cada categoria
Se quiser aprofundar a análise, transforme os valores em porcentagens.
Imagine uma renda líquida de R$ 4.500 e despesas de moradia de R$ 1.200.
O cálculo é:
R$ 1.200 ÷ R$ 4.500 × 100 ≈ 26,7%
Nesse exemplo, aproximadamente 26,7% da renda está sendo destinada à moradia.
Você pode repetir o cálculo para as outras categorias.
Mas existe um cuidado importante:
não transforme essas porcentagens em regras universais.
Não existe uma divisão perfeita que funcione para todas as famílias.
Moradia pode representar uma parcela maior da renda em determinada cidade.
Uma pessoa com problemas de saúde pode gastar mais nessa categoria.
Uma família com filhos terá uma estrutura diferente daquela de alguém que mora sozinho.
Use as porcentagens principalmente para entender sua própria distribuição e acompanhar mudanças ao longo do tempo.
Compare seus próprios meses
Esse é um dos maiores benefícios das categorias.
Imagine que alimentação tenha apresentado:
Janeiro — R$ 620
Fevereiro — R$ 680
Março — R$ 730
Abril — R$ 850
Agora existe uma tendência.
Você pode investigar:
Os preços aumentaram?
Houve mais refeições fora?
O supermercado ficou mais caro?
Mudou alguma rotina familiar?
Sem categorias, talvez você nunca percebesse esse crescimento.
Com elas, o orçamento passa a funcionar como um painel.
Crie categorias que representem a sua vida
Não copie cegamente a planilha de outra pessoa.
Uma família pode precisar de:
Filhos
Pets
Saúde
Carro
Outra pessoa talvez não possua nenhuma dessas despesas, mas tenha:
Faculdade
Transporte público
Viagens
Equipamentos profissionais
Seu orçamento precisa representar sua realidade financeira.
Comece simples.
Depois ajuste.
Se uma categoria não ajuda, elimine.
Se determinado gasto se tornou importante, crie uma nova.
O sistema deve trabalhar para você — não o contrário.
Faça este exercício antes de continuar
Pegue os gastos levantados no passo anterior e distribua-os nestas categorias iniciais:
Moradia: R$ ______
Alimentação: R$ ______
Transporte: R$ ______
Contas domésticas: R$ ______
Saúde: R$ ______
Educação: R$ ______
Dívidas e parcelas: R$ ______
Lazer: R$ ______
Compras pessoais: R$ ______
Outros: R$ ______
Depois calcule:
TOTAL DE DESPESAS: R$ ______
Agora compare com a renda que você identificou no Passo 1:
RENDA: R$ ______
DESPESAS: R$ ______
Você está começando a construir uma visão completa da sua vida financeira.
No Passo 1, descobrimos quanto entra.
No Passo 2, rastreamos para onde o dinheiro vai.
No Passo 3, transformamos essas despesas em categorias que podem ser analisadas.
Agora estamos prontos para uma das descobertas mais importantes de todo o processo:
saber se, no final das contas, você está gastando menos, exatamente o mesmo ou mais do que ganha.
Passo 4: descubra se você gasta mais do que ganha.
Até aqui, você já reuniu três informações fundamentais sobre sua vida financeira.
Você descobriu:
quanto dinheiro entra;
para onde ele está indo;
e como seus gastos estão distribuídos.
Agora chegou o momento de colocar esses números frente a frente.
A conta é simples:
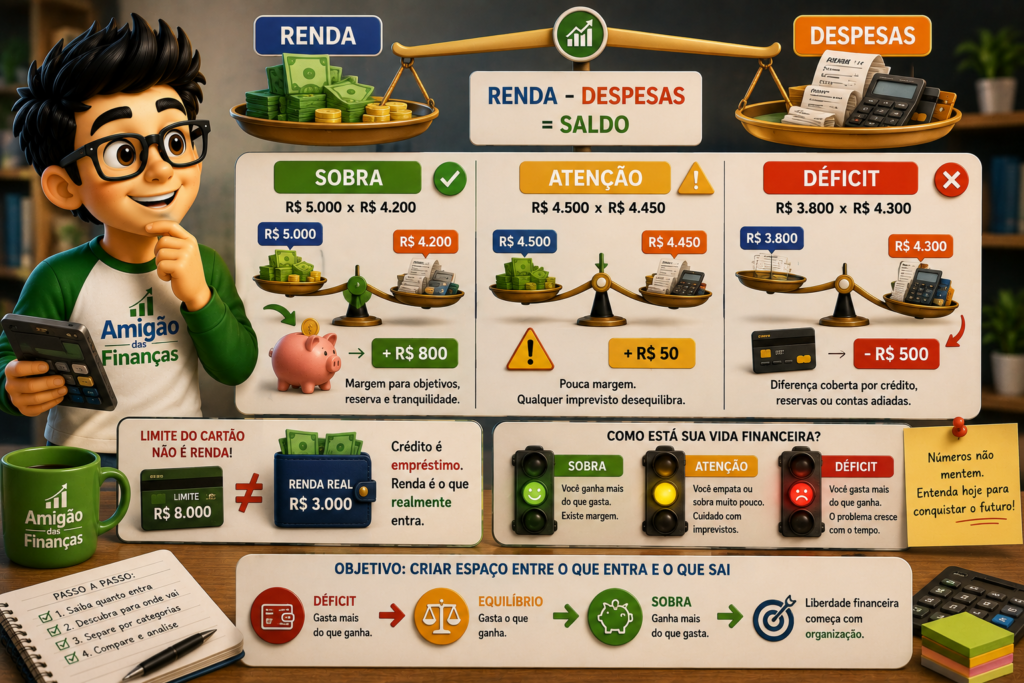
RENDA − DESPESAS = SALDO
Mas o resultado pode revelar muito sobre sua situação financeira atual.
Imagine que sua renda líquida mensal seja de R$ 4.500.
Se suas despesas totalizam R$ 4.000:
R$ 4.500 − R$ 4.000 = R$ 500
Você terminou o período com uma margem positiva de R$ 500.
Agora imagine que suas despesas sejam R$ 4.800:
R$ 4.500 − R$ 4.800 = −R$ 300
Nesse caso, faltaram R$ 300 para que sua renda cobrisse todos os gastos.
É justamente essa diferença que precisamos conhecer.
Porque existem três situações básicas:
você ganha mais do que gasta;
gasta praticamente tudo o que ganha;
ou
gasta mais do que ganha.
E cada uma exige uma estratégia diferente.
Faça a conta com números reais
Pegue os valores levantados nos passos anteriores.
Preencha:
Renda líquida disponível: R$ ______
Total de despesas: R$ ______
Agora:
Renda − Despesas = R$ ______
Não inclua apenas as grandes contas.
Considere o conjunto das despesas que você identificou:
moradia;
alimentação;
transporte;
saúde;
contas domésticas;
lazer;
parcelas;
dívidas;
assinaturas;
compras;
e demais gastos.
Quanto mais completo for o levantamento, mais confiável será o resultado.
Agora veja em qual dos três cenários você se encontra.
Cenário 1 — Você ganha mais do que gasta
Este é o cenário em que:
RENDA > DESPESAS
Imagine:
Renda: R$ 5.000
Despesas: R$ 4.200
Saldo: + R$ 800
Existe uma margem positiva.
Isso é um bom sinal, mas existe uma pergunta importante:
o que acontece com esses R$ 800?
Porque dinheiro que teoricamente sobra não significa necessariamente dinheiro que está sendo acumulado.
Talvez ele fique na conta e seja gasto aos poucos.
Pode virar compras não planejadas.
Pode desaparecer em pequenos gastos ao longo do mês seguinte.
Ou pode ser direcionado conscientemente para:
- construir uma reserva;
- reduzir dívidas;
- antecipar despesas futuras;
- realizar objetivos;
- investir.
É aqui que começa uma diferença importante entre sobrar dinheiro por acaso e criar uma sobra intencionalmente.
Quando existe uma margem, dê uma função para ela.
Por exemplo:
R$ 300 → reserva
R$ 200 → objetivo financeiro
R$ 200 → antecipação de dívida
R$ 100 → lazer planejado
A distribuição dependerá das suas prioridades.
O ponto principal é:
dinheiro sem destino tende a encontrar algum gasto.
Cenário 2 — Você gasta praticamente tudo o que ganha
Agora imagine:
Renda: R$ 4.500
Despesas: R$ 4.450
Saldo: + R$ 50
Tecnicamente, você não está gastando mais do que recebe.
Mas existe pouca margem.
E isso cria uma situação de vulnerabilidade.
Se surgir:
uma consulta inesperada;
um reparo doméstico;
uma manutenção no carro;
um medicamento;
uma conta maior;
qualquer despesa adicional;
aqueles R$ 50 provavelmente não serão suficientes.
Nesse cenário, um pequeno imprevisto pode obrigar você a recorrer ao cartão, cheque especial ou empréstimo.
É por isso que simplesmente:
“conseguir pagar todas as contas”
não significa necessariamente possuir uma situação financeira confortável.
Existe uma diferença entre:
fechar o mês
e
possuir margem financeira.
O objetivo, ao longo do tempo, é tentar aumentar essa distância entre renda e despesas.
Cenário 3 — Você gasta mais do que ganha
Este é o cenário em que:
DESPESAS > RENDA
Por exemplo:
Renda: R$ 3.800
Despesas: R$ 4.300
Saldo: − R$ 500
Existe um déficit mensal de R$ 500.
Mas se a renda é de apenas R$ 3.800, como foi possível gastar R$ 4.300?
A diferença precisou vir de algum lugar.
Talvez tenha sido:
cartão de crédito;
cheque especial;
empréstimo;
dinheiro guardado;
ajuda de outra pessoa;
contas adiadas.
É justamente aí que o déficit se torna perigoso.
Quando gastar mais do que ganha se repete continuamente, o crédito pode começar a ser utilizado para complementar a renda.
E isso pode criar um ciclo.
Entenda o ciclo do déficit financeiro
Imagine:
Mês 1
Renda: R$ 4.000
Despesas: R$ 4.500
Déficit: R$ 500
Os R$ 500 são colocados no cartão.
No mês seguinte, além das despesas normais, existe aquela obrigação anterior.
Se nada mudar:
Mês 2
Renda: R$ 4.000
Despesas normais: R$ 4.500
Compromisso anterior: R$ 500
A pressão aumenta.
Se novas despesas continuarem sendo financiadas, parte da renda futura começa a ser utilizada para pagar decisões passadas.
Quando entram juros elevados, o problema pode crescer ainda mais.
Por isso, descobrir um déficit cedo é extremamente importante.
Quanto antes ele é identificado, mais cedo você pode agir sobre suas causas.
O cartão pode esconder que você está gastando mais do que ganha
Esse é um ponto especialmente importante.
Imagine que você recebe R$ 4.000.
Paga R$ 3.500 em contas e pensa:
“Ainda sobraram R$ 500.”
Mas durante aquele mesmo período realizou R$ 900 em novas compras no cartão cuja fatura só vencerá no mês seguinte.
Economicamente, essas compras já foram realizadas.
O fato de o pagamento acontecer depois não significa que elas não façam parte das suas decisões atuais.
É assim que o cartão pode dificultar a percepção do déficit.
Você olha para o saldo da conta hoje e esquece que uma parte da renda futura já foi comprometida.
Por isso, acompanhe não apenas:
quanto saiu da conta,
mas também:
quanto você já assumiu em compromissos futuros.
Limite do cartão não é renda
Se sua renda é R$ 3.000 e seu cartão possui limite de R$ 8.000, sua capacidade de consumo não passou a ser R$ 11.000.
Os R$ 8.000 pertencem à instituição financeira.
Você recebeu apenas a possibilidade de utilizar crédito e pagar posteriormente.
Essa diferença parece óbvia quando escrita.
Na prática, porém, limites elevados podem criar uma sensação artificial de dinheiro disponível.
Pense desta maneira:
RENDA = dinheiro que entra.
LIMITE = dinheiro que pode ser emprestado a você.
São coisas completamente diferentes.
O mesmo princípio vale para cheque especial e outras linhas de crédito.
Parcelas também comprometem sua renda futura
Imagine uma pessoa com renda de R$ 4.500 e despesas atuais de R$ 3.600.
Ela poderia pensar:
“Tenho R$ 900 livres.”
Mas suponha que já existam R$ 700 em parcelas que aparecerão nas próximas faturas.
A margem real para assumir novos compromissos é muito menor.
Por isso, quando fizer a comparação entre renda e despesas, observe também:
quanto das próximas rendas já possui destino.
Esse número é especialmente importante antes de assumir uma nova compra parcelada.
Descubra a origem do déficit
Se você percebeu que está gastando mais do que ganha, não comece simplesmente cortando tudo.
Primeiro descubra por quê.
O déficit pode ter origens diferentes.
Despesas variáveis elevadas
Talvez existam gastos que podem ser ajustados:
delivery;
lazer;
compras;
assinaturas;
serviços.
Dívidas e juros
Talvez uma parte relevante da renda esteja sendo consumida por obrigações financeiras anteriores.
Despesas fixas muito altas
Moradia, transporte, planos ou outros custos estruturais podem estar ocupando uma parcela muito grande da renda.
Acúmulo de parcelas
Várias pequenas compras podem ter criado um grande compromisso mensal.
Renda insuficiente
Existe também uma realidade que precisa ser reconhecida.
Às vezes, depois de analisar os números, você descobre que praticamente todas as despesas são essenciais e, mesmo assim, a renda não é suficiente.
Nesse caso, simplesmente dizer:
“gaste menos”
não resolve o problema.
Pode ser necessário combinar diferentes estratégias:
reduzir despesas onde for possível;
renegociar compromissos;
reorganizar dívidas;
e buscar formas responsáveis de aumentar a renda.
Educação financeira também significa reconhecer quando o problema não está apenas no comportamento de consumo, mas na falta de margem financeira.
Calcule sua margem financeira
Além do saldo em reais, existe outro número interessante:
qual porcentagem da sua renda está sobrando?
Imagine:
Renda: R$ 5.000
Despesas: R$ 4.250
Sobra: R$ 750
Podemos calcular:
R$ 750 ÷ R$ 5.000 × 100 = 15%
Nesse exemplo, existe uma margem equivalente a 15% da renda.
Agora imagine:
Renda: R$ 5.000
Despesas: R$ 4.900
Sobra: R$ 100
A margem seria:
R$ 100 ÷ R$ 5.000 × 100 = 2%
As duas pessoas terminam o mês no positivo.
Mas a capacidade de absorver imprevistos e financiar objetivos é bastante diferente.
Não existe uma porcentagem obrigatória que determine se sua situação está “certa” ou “errada”.
Use esse indicador principalmente para comparar sua própria evolução.
Se hoje sua margem é 2% e daqui a alguns meses chega a 5%, houve progresso.
Cuidado com meses extraordinários
Um único mês não conta toda a história.
Talvez você tenha recebido um bônus.
Ou tenha enfrentado uma despesa médica inesperada.
Talvez tenha pago uma manutenção que acontece apenas uma vez por ano.
Por isso, depois do primeiro diagnóstico, acompanhe vários meses.
Imagine:
Janeiro: + R$ 300
Fevereiro: − R$ 150
Março: + R$ 450
Abril: + R$ 200
A sequência revela muito mais do que analisar fevereiro isoladamente.
O objetivo é descobrir qual é o padrão da sua vida financeira.
Use um semáforo financeiro
Uma maneira simples de acompanhar sua situação é utilizar três cores.
🟢 VERDE — SOBRA
Sua renda é maior do que suas despesas e existe margem para prioridades financeiras.
🟡 AMARELO — ATENÇÃO
A renda cobre as despesas, mas sobra muito pouco. Um imprevisto pode desequilibrar o orçamento.
🔴 VERMELHO — DÉFICIT
Suas despesas ultrapassam a renda e a diferença está sendo coberta por crédito, reservas ou contas adiadas.
Não utilize essas cores para julgar sua situação.
Use-as como um painel.
Se hoje você está no vermelho, o objetivo inicial pode ser simplesmente chegar ao amarelo.
Depois:
amarelo → verde.
A organização financeira acontece por etapas.
Faça agora seu teste de equilíbrio financeiro
Preencha:
RENDA LÍQUIDA: R$ ______
DESPESAS TOTAIS: R$ ______
SALDO: R$ ______
Depois marque:
( ) Minha renda é maior que minhas despesas
( ) Minha renda praticamente empata com minhas despesas
( ) Minhas despesas são maiores que minha renda
Agora responda:
Quanto das próximas rendas já está comprometido com parcelas? R$ ______
Estou utilizando crédito para complementar minha renda?
( ) Sim ( ) Não
Minha margem financeira aumentou ou diminuiu nos últimos meses?
________________________
Essas respostas são muito mais importantes do que simplesmente olhar o saldo da conta.
Elas mostram se sua estrutura financeira está funcionando.
O objetivo é criar espaço entre aquilo que entra e aquilo que sai
Organizar as finanças não significa apenas fazer:
Renda = Despesas.
O ideal, quando sua realidade permitir, é construir gradualmente uma diferença positiva:
RENDA > DESPESAS
Essa diferença é o que poderá financiar:
sua reserva;
seus objetivos;
a redução de dívidas;
investimentos;
e maior proteção contra imprevistos.
Se hoje essa diferença não existe, não significa que você precise resolver tudo imediatamente.
Agora você já sabe qual é o problema em números.
E isso nos leva ao próximo passo.
Depois de descobrir se existe sobra, equilíbrio ou déficit, precisamos olhar para suas despesas e perguntar:
quais gastos realmente fazem sentido e onde existem vazamentos que podem ser corrigidos?
Passo 5: encontre os vazamentos do seu orçamento.
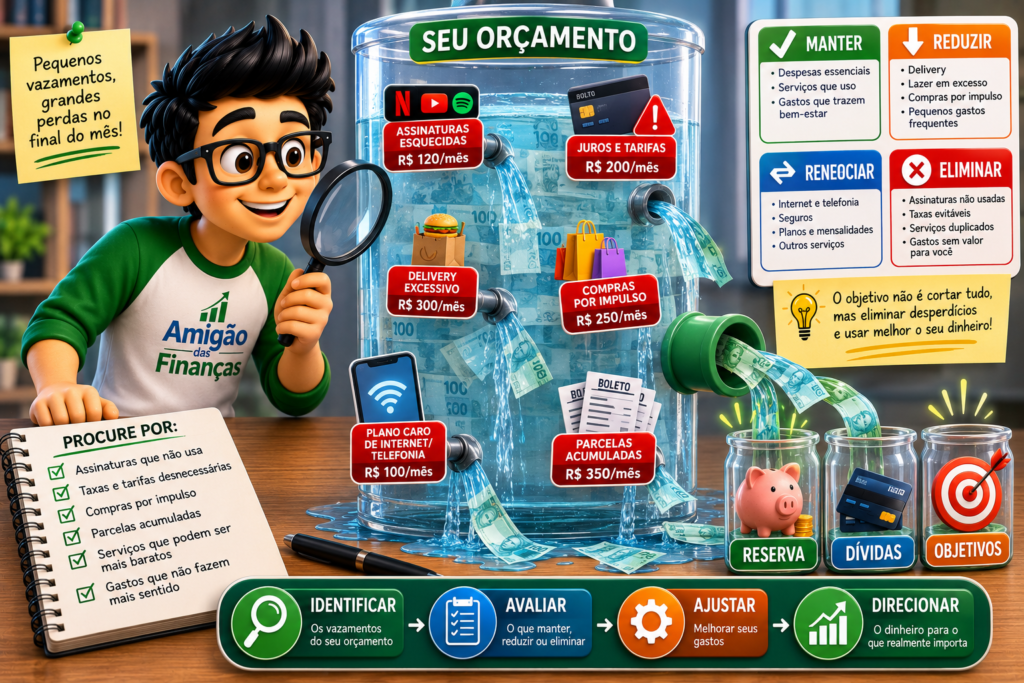
Depois de descobrir quanto ganha, acompanhar seus gastos, separar as despesas por categorias e calcular se existe sobra ou déficit, chegamos a uma etapa decisiva:
descobrir onde seu dinheiro pode estar escapando sem trazer benefícios proporcionais para sua vida.
Esses são os chamados vazamentos do orçamento.
Eles podem aparecer de diversas formas.
Uma assinatura que você quase não utiliza.
Uma tarifa bancária desnecessária.
Compras feitas por impulso.
Juros pagos por atraso.
Delivery muito mais frequente do que imaginava.
Parcelas acumuladas.
Um serviço que poderia ser renegociado.
Separadamente, alguns desses gastos parecem pequenos.
Mas quando se repetem todos os meses, podem consumir uma parcela relevante da renda.
O objetivo desta etapa, porém, não é sair cancelando tudo.
É descobrir quais despesas realmente fazem sentido e quais estão ocupando espaço no orçamento sem entregar valor suficiente.
O que é um vazamento financeiro?
Pense em um balde com pequenos furos.
Você continua colocando água.
Mas uma parte escapa continuamente.
No orçamento acontece algo semelhante.
O salário entra todos os meses, mas determinadas despesas consomem dinheiro silenciosamente.
Um vazamento pode ser um gasto:
que você não percebe;
que não utiliza mais;
que poderia custar menos;
que acontece automaticamente;
que gera juros desnecessários;
ou que se tornou maior do que deveria dentro da sua realidade financeira.
Isso significa que uma despesa não precisa ser completamente inútil para ser considerada um possível ponto de ajuste.
Talvez você utilize determinado serviço, mas exista um plano mais barato que atenderia igualmente às suas necessidades.
Nesse caso, o vazamento está na diferença entre aquilo que você precisa e aquilo que está pagando.
Comece procurando pelas despesas recorrentes
As despesas recorrentes são um ótimo lugar para começar porque possuem uma característica importante:
elas se repetem.
Imagine uma assinatura de R$ 50 que você praticamente não utiliza.
Em um mês:
R$ 50
Em 12 meses:
R$ 600
Agora imagine três serviços semelhantes:
R$ 29,90 + R$ 39,90 + R$ 49,90 = R$ 119,70 por mês
Ao longo de 12 meses:
R$ 1.436,40
Não significa que você precise cancelar todos.
Talvez utilize dois deles frequentemente.
Nesse caso, eles podem perfeitamente continuar no orçamento.
Mas talvez exista um terceiro que você nem lembrava que estava pagando.
Esse é exatamente o tipo de despesa que vale investigar.
Procure no extrato por cobranças que aparecem todos os meses.
Pergunte:
Eu utilizo isso?
Isso continua sendo importante para mim?
Existe uma opção mais barata?
Estou pagando por serviços semelhantes?
Se essa cobrança desaparecesse amanhã, eu sentiria falta?
As respostas podem revelar oportunidades simples de economia.
Procure assinaturas esquecidas
Hoje é fácil acumular pequenas assinaturas.
Streaming.
Armazenamento na nuvem.
Aplicativos.
Jogos.
Plataformas de música.
Softwares.
Clubes de assinatura.
Serviços digitais.
O problema não está necessariamente nas assinaturas.
Está em continuar pagando por algo sem perceber ou sem utilizar.
Faça uma pequena lista:
| Serviço | Valor mensal | Utilizo? | Decisão |
|---|---|---|---|
| Streaming A | R$ 39,90 | Sim | Manter |
| Aplicativo B | R$ 19,90 | Raramente | Avaliar |
| Serviço C | R$ 49,90 | Não | Cancelar |
| Plataforma D | R$ 29,90 | Sim | Manter |
Esse exercício pode ser feito em poucos minutos e repetido algumas vezes por ano.
Analise juros, multas e tarifas
Alguns vazamentos não compram absolutamente nada para você.
Eles são simplesmente custos financeiros.
Observe se está pagando:
- juros do cartão;
- cheque especial;
- multas por atraso;
- tarifas bancárias;
- anuidades;
- encargos;
- taxas de serviços pouco utilizados.
Imagine que alguém pague, em média:
R$ 70 em juros
R$ 30 em tarifas
R$ 20 em multas
Total:
R$ 120 por mês.
Se isso se repetisse durante um ano:
R$ 1.440.
Naturalmente, nem todos esses custos podem ser eliminados imediatamente.
Uma dívida pode exigir tempo para ser quitada.
Mas identificá-los permite estabelecer prioridades.
Se você está economizando R$ 30 cancelando uma assinatura enquanto perde R$ 300 em juros, talvez exista um problema maior que merece atenção primeiro.
Observe as compras por impulso
Outro vazamento pode acontecer quando você compra algo que não estava planejando simplesmente porque surgiu uma oportunidade.
Uma promoção.
Uma notificação.
Um desconto por tempo limitado.
Frete grátis.
Uma oferta nas redes sociais.
Uma compra de R$ 40 parece pequena.
Outra de R$ 70 também.
Depois:
R$ 40 + R$ 70 + R$ 35 + R$ 90 + R$ 60 = R$ 295
Nenhuma compra isolada parece responsável pelo problema.
Mas juntas podem ocupar uma parte importante do orçamento.
Uma estratégia simples é criar uma categoria chamada:
COMPRAS NÃO PLANEJADAS
Durante um mês, registre tudo que entrou nela.
No final, observe o total.
Esse número pode revelar muito sobre seu comportamento de consumo.
Investigue os pequenos gastos frequentes
Pequenos gastos não precisam ser eliminados automaticamente.
Mas precisam ser compreendidos.
Imagine:
R$ 12 por dia útil × 22 dias = R$ 264 por mês.
Em um ano:
R$ 3.168.
Novamente, isso não significa que gastar R$ 12 seja errado.
Talvez aquela despesa seja importante para você.
A pergunta correta é:
“Eu escolheria conscientemente gastar aproximadamente R$ 3.168 por ano com isso?”
Quando transformamos pequenos valores recorrentes em valores mensais ou anuais, fica mais fácil avaliar sua importância.
O objetivo não é criar culpa.
É transformar um gasto automático em uma decisão consciente.
Procure desperdícios nas grandes despesas
Um erro comum é procurar vazamentos apenas nos pequenos gastos.
Mas algumas das maiores oportunidades podem estar justamente nas despesas grandes.
Por exemplo:
internet;
telefone;
seguro;
plano de saúde;
moradia;
transporte;
serviços contratados;
financiamentos.
Imagine que você consiga reduzir uma conta recorrente de R$ 300 para R$ 240 sem perder algo importante.
Economia:
R$ 60 por mês
Em 12 meses:
R$ 720.
Agora imagine conseguir reduzir R$ 200 em uma despesa estrutural.
O impacto anual seria:
R$ 2.400.
Por isso, antes de eliminar pequenas coisas que tornam sua vida melhor, investigue se existem grandes despesas que podem ser otimizadas.
Verifique se existem serviços que podem ser renegociados
Algumas despesas não precisam desaparecer.
Elas precisam apenas ser renegociadas.
Você pode avaliar:
planos de internet;
telefonia;
seguros;
serviços bancários;
mensalidades;
determinados contratos.
Antes de renovar automaticamente um serviço, compare:
quanto estou pagando?
o que estou utilizando?
existe um plano adequado ao meu consumo atual?
existem alternativas?
O objetivo não é escolher sempre a opção mais barata.
É evitar pagar por recursos que você não utiliza.
Cuidado com o acúmulo de parcelas
Uma parcela pode parecer inofensiva.
O problema surge quando várias se acumulam.
Imagine:
R$ 79 — faltam 8 meses
R$ 120 — faltam 6 meses
R$ 95 — faltam 10 meses
R$ 180 — faltam 4 meses
R$ 65 — faltam 7 meses
Total mensal:
R$ 539.
Quando essas parcelas terminarem, você terá potencialmente R$ 539 de margem adicional.
Mas existe uma condição:
não substituir automaticamente as parcelas antigas por novas.
Esse é um comportamento importante de observar.
Algumas pessoas percebem que determinada parcela terminou e pensam:
“Agora posso fazer outra.”
Financeiramente, isso mantém aquela parte da renda permanentemente comprometida.
Uma alternativa é transformar o fim das parcelas em uma oportunidade.
Quando R$ 180 deixarem de ser cobrados, você pode decidir antecipadamente:
“Esses R$ 180 passarão a ter outra finalidade.”
Por exemplo, reserva ou redução de outra dívida.
Assim, o fim de uma obrigação realmente melhora seu orçamento.
Analise os gastos por conveniência
Conveniência possui valor.
Às vezes pagar um pouco mais economiza tempo e torna a rotina muito mais simples.
O problema aparece quando você paga por conveniência automaticamente, sem perceber quanto isso representa.
Por exemplo:
delivery frequente;
taxas de entrega;
transporte por aplicativo;
compras em lojas mais caras por proximidade;
serviços adicionais.
Não é necessário eliminar todos.
Pergunte:
“Em quais situações essa conveniência realmente vale o preço para mim?”
Talvez você decida manter delivery uma vez por semana, mas reduzir pedidos feitos simplesmente por falta de planejamento.
O objetivo continua sendo o mesmo:
escolher conscientemente.
Identifique despesas duplicadas
Outro vazamento comum é pagar duas vezes por benefícios semelhantes.
Por exemplo:
dois serviços de armazenamento;
vários streamings pouco utilizados;
seguros com coberturas sobrepostas;
serviços digitais com funções semelhantes;
planos que oferecem benefícios que você já recebe por outro produto.
Revise seus serviços e pergunte:
“Já pago por isso em outro lugar?”
Às vezes, consolidar serviços pode reduzir despesas sem alterar significativamente sua rotina.
Use o método Manter, Reduzir, Renegociar ou Eliminar
Agora vamos transformar a análise em decisões.
Pegue suas despesas e coloque cada uma em uma destas quatro categorias:
MANTER
Despesas necessárias ou que entregam valor compatível com o custo.
Exemplos:
alimentação essencial;
medicamentos necessários;
serviços realmente utilizados;
lazer planejado que cabe no orçamento.
Não existe motivo para cortar uma despesa apenas porque ela existe.
Se faz sentido e cabe na sua realidade, mantenha.
REDUZIR
Despesas importantes, mas cujo valor pode ser ajustado.
Por exemplo:
delivery;
restaurantes;
determinadas compras;
consumo de alguns serviços.
A ideia não é necessariamente eliminar.
É encontrar um nível compatível com suas prioridades.
RENEGOCIAR
Despesas que você deseja ou precisa manter, mas que podem possuir condições melhores.
Por exemplo:
internet;
telefonia;
seguro;
determinados contratos;
algumas dívidas.
Aqui você mantém a necessidade, mas tenta melhorar o custo.
ELIMINAR
Despesas que não entregam valor suficiente ou deixaram de fazer sentido.
Por exemplo:
assinatura esquecida;
serviço não utilizado;
taxa evitável;
compra recorrente que você percebeu não querer mais.
O resultado pode ficar assim:
| Despesa | Valor | Decisão | Nova meta |
| Internet | R$ 150 | Renegociar | R$ 120 |
| Streaming | R$ 40 | Manter | R$ 40 |
| Aplicativo pouco usado | R$ 25 | Eliminar | R$ 0 |
| Delivery | R$ 350 | Reduzir | R$ 220 |
| Tarifa bancária | R$ 30 | Avaliar/Eliminar | R$ 0 |
Agora você não está simplesmente “cortando gastos”.
Está redesenhando seu orçamento de acordo com aquilo que considera prioridade.
Calcule quanto os ajustes podem liberar
Depois de analisar as despesas, some as possíveis reduções.
Imagine:
Assinatura cancelada: + R$ 25
Internet renegociada: + R$ 30
Delivery reduzido: + R$ 130
Tarifa eliminada: + R$ 30
Total:
R$ 215 por mês.
Ao longo de 12 meses, se esses ajustes forem mantidos:
R$ 215 × 12 = R$ 2.580.
Esse exercício mostra por que pequenas melhorias recorrentes podem ser importantes.
Mas existe uma pergunta ainda mais importante:
o que você fará com os R$ 215?
Não deixe a economia desaparecer em outro gasto
Esse é um ponto essencial.
Imagine que você reduza R$ 200 do orçamento.
No mês seguinte, percebe que existe mais dinheiro na conta e simplesmente aumenta outras despesas em R$ 200.
Seu esforço não produziu uma melhora estrutural.
Por isso, toda economia relevante deveria receber uma finalidade.
Por exemplo:
R$ 200 liberados
↓
R$ 100 para reduzir dívida
R$ 70 para reserva
R$ 30 para objetivo
A distribuição dependerá da sua situação.
O importante é transformar:
economia → progresso financeiro.
Não corte aquilo que mantém seu orçamento sustentável
Um orçamento extremamente restritivo pode funcionar durante algumas semanas.
Depois, pode ser abandonado.
Imagine eliminar:
todo lazer;
todos os restaurantes;
todas as compras pessoais;
qualquer pequeno prazer.
No papel, talvez sobre bastante dinheiro.
Mas se esse plano for impossível de manter, ele não será um bom orçamento.
Organização financeira precisa funcionar durante meses e anos, não apenas durante alguns dias de motivação.
Por isso, procure primeiro:
desperdícios;
juros;
serviços não utilizados;
excessos;
despesas que podem ser renegociadas.
Depois avalie ajustes em gastos que você realmente valoriza.
Crie seu Mapa de Vazamentos
Agora faça este exercício:
ASSINATURAS QUE POSSO REVISAR: R$ ______
JUROS/TARIFAS QUE POSSO REDUZIR: R$ ______
GASTOS POR IMPULSO: R$ ______
PARCELAS MENSAIS: R$ ______
SERVIÇOS QUE POSSO RENEGOCIAR: R$ ______
DESPESAS QUE POSSO REDUZIR: R$ ______
DESPESAS QUE POSSO ELIMINAR: R$ ______
Depois estime:
Margem potencial liberada por mês:
R$ ______
Não trate esse número como uma obrigação.
Ele é apenas uma estimativa das oportunidades encontradas.
Talvez você consiga ajustar tudo.
Talvez apenas uma parte.
O importante é começar pelas mudanças que geram maior impacto com menor prejuízo à sua qualidade de vida.
Procure primeiro os vazamentos que mais custam
Se você encontrou dez oportunidades, não precisa atacar todas de uma vez.
Priorize.
Uma sequência útil pode ser:
1. Juros e encargos elevados
2. Serviços que você não utiliza
3. Tarifas evitáveis
4. Grandes despesas que podem ser renegociadas
5. Parcelas e compromissos acumulados
6. Pequenos gastos recorrentes
Essa ordem não é universal.
Mas ajuda a evitar um erro comum:
economizar alguns reais em pequenas despesas enquanto centenas continuam escapando por problemas maiores.
Seu orçamento não precisa ficar menor. Ele precisa ficar melhor.
Encontrar vazamentos não significa necessariamente transformar sua vida em uma busca permanente pelo menor preço.
O objetivo é melhorar a forma como o dinheiro é utilizado.
Imagine duas pessoas que gastam exatamente R$ 4.000 por mês.
A primeira perde dinheiro com:
juros;
assinaturas esquecidas;
compras impulsivas;
serviços pouco utilizados.
A segunda direciona praticamente o mesmo valor para:
necessidades;
lazer escolhido conscientemente;
objetivos;
proteção financeira.
O gasto total pode ser parecido.
Mas a qualidade das decisões financeiras é completamente diferente.
Esse é o verdadeiro objetivo desta etapa:
fazer seu dinheiro trabalhar melhor dentro da realidade que você possui.
Agora que identificamos onde existem oportunidades de ajuste, precisamos olhar para uma área que pode consumir uma parte significativa do orçamento e dificultar todo o restante da organização:
as dívidas.
No próximo passo, vamos colocá-las em ordem, identificar quais merecem prioridade e entender como impedir que continuem controlando sua renda.
Passo 6: organize suas dívidas antes que elas controlem seu orçamento.
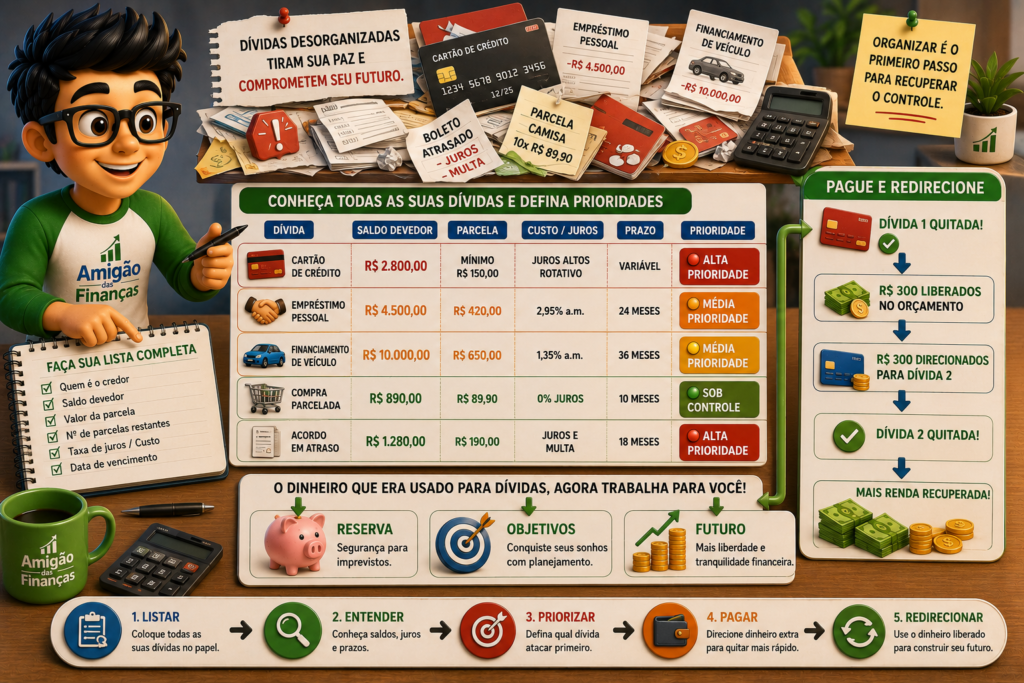
Depois de identificar os vazamentos do orçamento, chegou o momento de olhar para uma área que pode comprometer não apenas o dinheiro deste mês, mas também uma parte importante da sua renda futura: as dívidas.
Quando existem vários compromissos ao mesmo tempo, é comum administrar tudo de forma fragmentada.
Uma parcela aqui.
Um empréstimo ali.
Uma fatura de cartão.
Um financiamento.
Uma compra parcelada.
Talvez até alguma conta atrasada.
O problema é que, quando observamos cada compromisso separadamente, podemos perder a dimensão do conjunto.
Imagine:
Empréstimo: R$ 350 por mês
Financiamento: R$ 620
Compras parceladas: R$ 280
Acordo: R$ 190
Cartão: R$ 750
Somados:
R$ 2.190 por mês.
Se a renda líquida dessa pessoa fosse R$ 4.500, quase metade dela estaria sendo direcionada para esses compromissos antes de considerar várias outras despesas.
É por isso que o primeiro objetivo não deve ser simplesmente:
“Preciso pagar minhas dívidas.”
Antes, precisamos descobrir:
quanto você deve, para quem deve, quanto isso custa e quais dívidas merecem atenção primeiro.
Pare de olhar apenas para o valor da parcela
Uma parcela pequena pode criar a impressão de que uma dívida é barata.
Mas não necessariamente.
Imagine duas propostas hipotéticas:
Opção A
Parcela: R$ 250
Prazo: 12 meses
Opção B
Parcela: R$ 170
Prazo: 24 meses
O segundo compromisso possui uma prestação menor.
Mas isso não significa automaticamente que seja financeiramente melhor.
Precisamos conhecer outros elementos, como juros, tarifas, prazo e valor total pago.
Esse raciocínio também vale quando você pensa em renegociar uma dívida.
Uma instituição pode oferecer uma parcela que cabe melhor no orçamento, mas estender bastante o prazo.
Por isso, não pergunte apenas:
“Quanto ficará a parcela?”
Pergunte também:
“Quanto vou pagar no total?”
Coloque todas as dívidas no mesmo lugar
O primeiro exercício desta etapa é simples:
faça uma lista completa das suas dívidas e compromissos financeiros.
Não deixe nada de fora.
Inclua, quando existirem:
- cartão de crédito;
- empréstimos pessoais;
- financiamentos;
- cheque especial utilizado;
- contas atrasadas;
- acordos;
- crediários;
- parcelamentos;
- outras obrigações financeiras.
Monte uma tabela:
| Dívida | Saldo devedor | Parcela | Parcelas restantes | Taxa/Custo | Vencimento |
|---|---|---|---|---|---|
| Cartão | R$ ______ | R$ ______ | ______ | ______ | ___ |
| Empréstimo | R$ ______ | R$ ______ | ______ | ______ | ___ |
| Financiamento | R$ ______ | R$ ______ | ______ | ______ | ___ |
| Acordo | R$ ______ | R$ ______ | ______ | ______ | ___ |
Se não souber alguma informação, não invente.
Consulte contratos, faturas, aplicativos ou a instituição responsável.
O objetivo é transformar algo que pode parecer confuso em um mapa de dívidas.
Descubra quanto você realmente deve
Agora some os saldos devedores.
Imagine:
Cartão: R$ 2.000
Empréstimo: R$ 4.500
Financiamento: R$ 10.000
Acordo: R$ 1.500
Total aproximado:
R$ 18.000
Esse número pode causar desconforto, especialmente se você nunca havia colocado todas as dívidas lado a lado.
Mas conhecer o valor é melhor do que administrar o problema no escuro.
E existe outro número tão importante quanto o total:
quanto essas dívidas exigem do orçamento todos os meses?
Se as parcelas somarem R$ 1.400 e sua renda for R$ 4.000, isso significa que 35% dessa renda está comprometida com esses pagamentos, antes das demais despesas.
Esse dado ajuda a entender o impacto das dívidas sobre o presente.
Dívida e parcela não são exatamente a mesma coisa
Também é importante diferenciar compromissos.
Uma compra parcelada sem juros e que cabe confortavelmente no orçamento possui características diferentes de uma dívida atrasada sujeita a juros elevados.
Da mesma maneira, um financiamento contratado de forma planejada não deve ser analisado exatamente como o saldo do cartão que não conseguiu ser pago integralmente.
Isso não significa que parcelas possam ser ignoradas.
Todas comprometem renda futura.
Mas algumas situações exigem maior urgência do que outras.
Por isso, o objetivo desta etapa é priorizar, e não tratar todo compromisso como se fosse igual.
Identifique as dívidas que mais custam
Depois de listar tudo, procure as dívidas com maior custo financeiro.
Juros fazem diferença porque podem aumentar significativamente o valor pago ao longo do tempo.
Por isso, procure informações como:
taxa de juros;
Custo Efetivo Total (CET), quando aplicável;
encargos;
multas;
valor total a pagar.
O CET é especialmente útil porque procura refletir não apenas os juros, mas outros custos envolvidos na operação de crédito.
Ao comparar propostas de crédito ou renegociação, olhar somente para a taxa anunciada ou para a parcela pode não ser suficiente.
Crie uma ordem de prioridade
Depois de reunir as informações, classifique as dívidas.
Uma abordagem possível é dar maior atenção às obrigações que:
possuem custos elevados;
estão atrasadas e continuam crescendo;
podem gerar consequências importantes se permanecerem inadimplentes;
ou estão comprometendo excessivamente o orçamento.
Por exemplo:
🔴 PRIORIDADE ALTA
Dívidas caras, atrasadas ou que estão crescendo rapidamente.
🟠 PRIORIDADE MÉDIA
Compromissos que precisam continuar sendo pagos, mas não possuem a mesma urgência.
🟢 SOB CONTROLE
Parcelas previstas e compatíveis com o orçamento.
Essa classificação não determina automaticamente qual dívida deve ser quitada primeiro em todas as situações.
Ela serve para mostrar onde investigar e agir primeiro.
Existem diferentes estratégias para quitar dívidas
Depois que as dívidas estão organizadas, você pode estruturar uma estratégia de pagamento.
Duas abordagens são frequentemente utilizadas.
Priorizar as dívidas mais caras
Nesse método, depois de manter os pagamentos necessários, qualquer dinheiro adicional disponível é direcionado para a dívida que possui maior custo financeiro.
Quando ela termina, o valor liberado passa para a próxima.
Financeiramente, essa estratégia pode ajudar a reduzir o impacto dos juros.
Priorizar dívidas menores
Outra abordagem começa pelos menores saldos.
A pessoa elimina uma dívida pequena, depois direciona aquele pagamento para a próxima.
Esse método pode proporcionar uma sensação mais rápida de progresso e simplificar o número de compromissos.
Qual escolher?
Depende da situação.
Se existe uma dívida extremamente cara, seu custo merece atenção especial.
Ao mesmo tempo, algumas pessoas conseguem manter melhor a disciplina quando percebem compromissos desaparecendo rapidamente.
O mais importante é não pagar aleatoriamente sem compreender qual estratégia está seguindo e por quê.
Evite criar novas dívidas enquanto tenta organizar as antigas
Imagine tentar esvaziar uma banheira enquanto a torneira continua aberta.
Você paga R$ 500 de uma dívida.
Mas cria R$ 600 em novas parcelas.
Apesar do esforço, o comprometimento financeiro aumenta.
Por isso, durante a reorganização, tente impedir que novas dívidas sejam utilizadas para manter gastos que o orçamento atual não consegue suportar.
Isso pode exigir temporariamente:
reduzir determinadas compras;
adiar objetivos;
diminuir o uso do cartão;
reorganizar despesas;
ou encontrar formas de aumentar a renda.
O objetivo é criar uma situação em que:
a dívida antiga diminui sem ser substituída constantemente por uma nova.
Tenha cuidado ao trocar uma dívida por outra
Em alguns casos, substituir uma dívida cara por uma opção com custo menor pode fazer sentido.
Mas isso precisa ser analisado com cuidado.
Imagine utilizar um novo empréstimo para quitar uma dívida anterior.
Antes de aceitar, compare:
taxa de juros;
CET;
prazo;
valor da parcela;
valor total a pagar.
E faça uma pergunta fundamental:
“Depois de substituir essa dívida, o comportamento que criou o problema também será corrigido?”
Porque existe um risco.
A pessoa contrata um empréstimo para quitar o cartão.
O cartão fica novamente com limite disponível.
Depois começa a utilizá-lo outra vez.
Agora possui:
o empréstimo + uma nova fatura.
A dívida não foi reorganizada.
Ela foi ampliada.
Renegociar pode ajudar — mas analise o custo total
Se uma parcela não cabe no orçamento ou uma dívida está atrasada, renegociar pode ser uma alternativa.
Mas uma proposta não deve ser avaliada apenas pela redução da prestação.
Imagine:
Situação atual: parcela de R$ 600.
Nova proposta:
parcela de R$ 350.
À primeira vista, parece excelente.
Mas talvez o prazo tenha aumentado consideravelmente.
Por isso, antes de aceitar uma renegociação, verifique:
quantas parcelas serão pagas;
valor de cada parcela;
valor total;
juros e CET, quando disponíveis;
condições para pagamento antecipado;
se a nova parcela realmente cabe no orçamento.
Uma renegociação só ajuda de verdade quando cria um compromisso que você consegue manter sem gerar outro problema logo depois.
Use a margem encontrada no passo anterior
No Passo 5, identificamos possíveis vazamentos.
Talvez você tenha conseguido liberar:
R$ 50 em assinaturas;
R$ 80 reduzindo algum gasto;
R$ 40 renegociando um serviço;
R$ 30 eliminando uma tarifa.
Total:
R$ 200 por mês.
Em vez de simplesmente incorporar esse dinheiro ao consumo, você pode direcioná-lo para uma prioridade.
Imagine que determinada dívida tenha pagamento de R$ 300.
Se, conforme as condições do contrato, for possível realizar pagamentos adicionais de forma vantajosa, aqueles R$ 200 podem acelerar a redução do saldo.
É assim que duas etapas da organização começam a trabalhar juntas:
reduzir vazamentos → liberar margem → atacar prioridades.
Quando uma dívida terminar, não gaste automaticamente a parcela liberada
Imagine que você pague R$ 350 todos os meses por um empréstimo.
Depois de algum tempo, ele termina.
Seu orçamento acaba de ganhar:
R$ 350 de espaço mensal.
Esse é um momento importante.
Você poderia imediatamente aumentar seu padrão de consumo em R$ 350.
Ou poderia utilizar parte desse valor para acelerar outra prioridade.
Por exemplo:
Dívida 1 termina
↓
R$ 350 liberados
↓
R$ 350 adicionais para Dívida 2
↓
Dívida 2 termina
↓
novo valor liberado
Esse efeito pode acelerar gradualmente a reorganização.
E quando as dívidas prioritárias estiverem sob controle, o mesmo dinheiro poderá ser direcionado para:
reserva;
objetivos;
investimentos.
A parcela deixa de financiar o passado e começa a financiar o futuro.
Cuidado com a ideia de quitar tudo e ficar sem nenhum dinheiro
Existe outra decisão que precisa ser avaliada com cautela.
Imagine alguém com:
R$ 3.000 guardados
e
R$ 3.000 em dívidas.
Pode parecer óbvio utilizar todo o dinheiro para eliminar a dívida.
Mas se essa pessoa ficar com R$ 0 de reserva e enfrentar um imprevisto na semana seguinte, talvez precise recorrer novamente ao crédito.
Por outro lado, manter dinheiro rendendo pouco enquanto uma dívida cresce a juros elevados também pode ser financeiramente desfavorável.
Não existe uma resposta universal.
É preciso considerar:
custo da dívida;
estabilidade da renda;
necessidade de liquidez;
existência de outras reservas;
risco de imprevistos;
condições para quitação antecipada.
Quando a situação for complexa, pode valer a pena buscar orientação profissional adequada antes de tomar decisões relevantes.
Crie seu Mapa de Dívidas
Agora faça o exercício:
DÍVIDA 1
Saldo: R$ ______
Parcela: R$ ______
Parcelas restantes: ______
Taxa/CET: ______
Vencimento: ______
Prioridade: ______
DÍVIDA 2
Saldo: R$ ______
Parcela: R$ ______
Parcelas restantes: ______
Taxa/CET: ______
Vencimento: ______
Prioridade: ______
Continue até registrar todas.
Depois complete:
Total aproximado das dívidas: R$ ______
Total mensal comprometido: R$ ______
Renda líquida: R$ ______
Margem disponível para pagamentos adicionais: R$ ______
Agora você consegue enxergar o problema como um sistema.
Crie uma regra simples antes de assumir novas parcelas
Durante sua reorganização, antes de parcelar uma nova compra, pergunte:
Eu realmente preciso comprar isso agora?
Quanto da minha renda já está comprometido?
Quantas parcelas ainda estão abertas?
Essa compra continuará fazendo sentido daqui a alguns meses?
A parcela cabe no orçamento sem depender do limite do cartão ou de renda incerta?
E talvez a pergunta mais importante:
“Se eu não pudesse parcelar, ainda compraria?”
Essa pergunta ajuda a separar capacidade de pagamento de desejo momentâneo.
Seu objetivo não é apenas quitar dívidas — é recuperar renda
Quando você elimina uma dívida, algo importante acontece.
Você não apenas reduz um saldo.
Você recupera uma parte da sua renda futura.
Imagine:
Antes:
Renda: R$ 4.500
Dívidas e parcelas: R$ 1.200
Depois:
Renda: R$ 4.500
Dívidas e parcelas: R$ 400
Você recuperou:
R$ 800 de margem mensal.
Esse dinheiro poderá agora ajudar a construir:
uma reserva;
um objetivo;
uma compra à vista;
investimentos;
mais segurança.
Por isso, organizar dívidas não deve ser visto apenas como corrigir decisões anteriores.
É também uma maneira de abrir espaço para decisões futuras.
Organize primeiro. Priorize depois. Avance uma dívida de cada vez.
Se você possui várias dívidas, a situação pode parecer maior quando todas são colocadas sobre a mesa.
Mas agora existe uma diferença fundamental.
Antes, você possuía várias obrigações.
Agora possui:
uma lista;
valores;
custos;
prazos;
prioridades;
e uma estratégia.
Isso transforma um problema abstrato em um plano que pode ser acompanhado.
O processo pode ser resumido assim:
LISTAR → ENTENDER → PRIORIZAR → NEGOCIAR → PAGAR → REDIRECIONAR
Quando uma dívida diminuir, acompanhe.
Quando uma parcela terminar, redirecione o dinheiro.
Quando sua margem aumentar, atualize o plano.
E, principalmente, evite que novas dívidas ocupem automaticamente o espaço que você acabou de recuperar.
Porque o objetivo final não é simplesmente chegar a:
“Não tenho mais essa dívida.”
É chegar a:
“Agora sou eu quem decide para onde essa parte da minha renda vai.”
Com as dívidas organizadas e as prioridades mais claras, podemos avançar para a ferramenta que vai reunir tudo o que construímos até aqui:
seu primeiro orçamento pessoal.
Passo 7: monte seu primeiro orçamento pessoal.
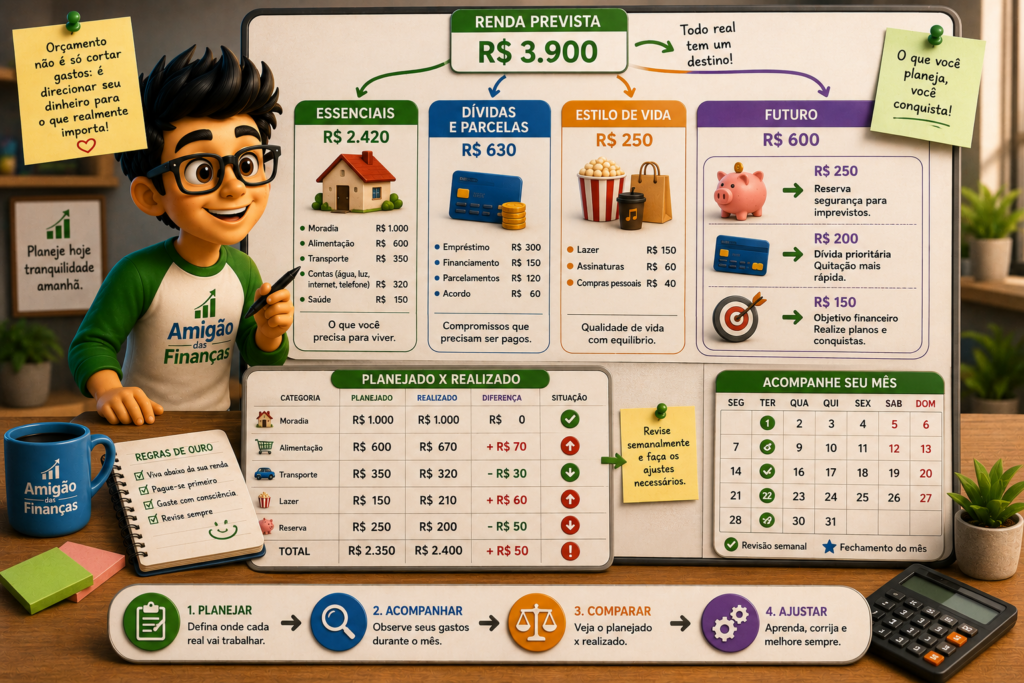
Até aqui, você fez um trabalho importante.
Descobriu quanto dinheiro realmente entra, identificou para onde ele está indo, separou os gastos por categorias, verificou se existe sobra ou déficit, encontrou possíveis vazamentos e colocou suas dívidas em ordem.
Agora chegou o momento de reunir tudo isso em uma ferramenta simples:
seu orçamento pessoal.
Muita gente imagina um orçamento como uma planilha complicada, cheia de fórmulas, gráficos e dezenas de categorias.
Não precisa ser assim.
Um orçamento pode começar com quatro perguntas:
Quanto espero receber?
Quanto preciso gastar?
Quanto quero guardar ou direcionar para prioridades?
Quanto posso gastar sem comprometer o restante?
Na prática, orçamento é simplesmente um plano para o seu dinheiro antes que ele seja gasto.
E essa pequena mudança faz uma enorme diferença.
Controle de gastos e orçamento não são exatamente a mesma coisa
Existe uma distinção importante entre registrar gastos e criar um orçamento.
Quando você registra:
“Gastei R$ 650 com alimentação.”
está olhando para algo que já aconteceu.
Quando define:
“No próximo mês, vou reservar aproximadamente R$ 600 para alimentação.”
está olhando para aquilo que pretende fazer.
Podemos resumir assim:
CONTROLE → mostra para onde o dinheiro foi.
ORÇAMENTO → define para onde o dinheiro deverá ir.
Os dois trabalham juntos.
Primeiro você utiliza seus registros anteriores para entender sua realidade.
Depois transforma essas informações em um plano para o próximo período.
Comece pela renda que você realmente pode utilizar
Pegue o valor encontrado no Passo 1.
Imagine:
Salário líquido: R$ 3.500
Renda extra recorrente: R$ 400
Renda disponível de referência: R$ 3.900
Esse será o ponto de partida do orçamento.
Se sua renda varia bastante, utilize uma referência mais conservadora, como vimos anteriormente.
O objetivo é evitar construir um orçamento que só funciona quando você possui um mês excepcionalmente bom.
Começamos, portanto, com:
RECEITA PREVISTA
R$ 3.900
Agora precisamos decidir para onde esse dinheiro irá.
Primeiro, coloque as despesas essenciais
Comece pelos compromissos necessários para manter sua vida funcionando.
Por exemplo:
| Despesa | Valor planejado |
|---|---|
| Moradia | R$ 1.000 |
| Alimentação | R$ 600 |
| Energia/água | R$ 200 |
| Internet/telefone | R$ 120 |
| Transporte | R$ 350 |
| Saúde | R$ 150 |
| Total | R$ 2.420 |
Os valores são apenas ilustrativos.
Seu orçamento deve utilizar seus próprios números.
É aqui que o levantamento realizado anteriormente começa a fazer diferença.
Você não precisa adivinhar quanto gasta com alimentação ou transporte.
Pode olhar para os meses anteriores e criar uma estimativa mais realista.
Depois, inclua dívidas e parcelas
Agora registre os compromissos financeiros que precisam ser pagos naquele mês.
Imagine:
Empréstimo: R$ 300
Compra parcelada: R$ 150
Acordo: R$ 180
Total:
R$ 630
Somando às despesas essenciais:
R$ 2.420 + R$ 630 = R$ 3.050
Com uma renda de R$ 3.900, restariam:
R$ 850
Mas ainda não terminamos.
Existem outras áreas que precisam disputar esse dinheiro.
Inclua também os gastos que tornam o orçamento sustentável
Um orçamento não precisa ser formado apenas por contas e obrigações.
Se você criar um plano que não permita nenhum espaço para lazer, pequenas compras ou atividades que considera importantes, talvez seja difícil mantê-lo.
Imagine reservar:
Lazer: R$ 150
Compras pessoais: R$ 100
Agora temos:
R$ 3.050 + R$ 250 = R$ 3.300
Restam:
R$ 600
A pergunta agora é:
o que esses R$ 600 devem fazer por você?
É aqui que orçamento começa a deixar de ser apenas controle e passa a se tornar planejamento financeiro.
Dê uma função para o dinheiro que sobra
Imagine deixar R$ 600 simplesmente na conta.
Talvez parte seja utilizada em uma compra.
Depois em um delivery.
Depois em alguma promoção.
Quando perceber, o dinheiro desapareceu.
Uma alternativa é decidir antecipadamente:
Reserva: R$ 250
Pagamento adicional de dívida: R$ 200
Objetivo financeiro: R$ 150
Total:
R$ 600
Agora todo o dinheiro possui uma finalidade.
Nosso orçamento ficaria assim:
| Destino | Valor |
|---|---|
| Despesas essenciais | R$ 2.420 |
| Dívidas e parcelas | R$ 630 |
| Lazer e pessoais | R$ 250 |
| Reserva | R$ 250 |
| Pagamento adicional de dívida | R$ 200 |
| Objetivo financeiro | R$ 150 |
| Total planejado | R$ 3.900 |
Renda prevista: R$ 3.900
Valor planejado: R$ 3.900
Isso significa que cada real recebeu uma função.
Não significa que você é obrigado a gastar tudo.
Se determinada categoria ficar abaixo do planejado, melhor ainda. Você poderá redirecionar a diferença.
Planejar todo o dinheiro não significa gastar todo o dinheiro
Esse ponto merece atenção.
Quando dizemos:
“Todo dinheiro deve ter uma função”
não estamos dizendo:
“Todo dinheiro precisa ser consumido.”
Guardar também é uma função.
Investir é uma função.
Construir uma reserva é uma função.
Antecipar uma dívida é uma função.
Separar dinheiro para uma despesa futura também é uma função.
Por isso, seu orçamento pode chegar a zero depois que todos os valores forem distribuídos, mesmo que uma parte significativa permaneça guardada.
É o chamado conceito de orçamento de base zero: receitas menos valores destinados às diferentes categorias chegam a zero porque todo o dinheiro recebeu uma finalidade.
Você não ficou sem dinheiro.
Você apenas decidiu antecipadamente qual trabalho cada parte dele deverá realizar.
Crie limites para as categorias variáveis
Algumas despesas possuem valores praticamente definidos.
Aluguel de R$ 1.000.
Parcela de R$ 300.
Internet de R$ 120.
Outras podem variar bastante:
alimentação;
combustível;
lazer;
delivery;
compras.
Nessas categorias, você pode definir um limite.
Por exemplo:
Alimentação — até R$ 650
Transporte — até R$ 400
Lazer — até R$ 200
Compras pessoais — até R$ 150
Esses valores funcionam como referências.
Imagine que você tenha reservado R$ 200 para lazer.
Depois de duas semanas, já gastou R$ 180.
Agora possui uma informação útil antes de realizar o próximo gasto:
restam aproximadamente R$ 20 dentro do planejamento daquela categoria.
É exatamente isso que torna o orçamento útil.
Ele permite ajustar o comportamento antes do problema acontecer.
Transforme limites mensais em referências semanais
Algumas pessoas têm dificuldade em administrar um único valor durante 30 dias.
Nesse caso, dividir determinadas categorias em semanas pode ajudar.
Imagine:
Alimentação fora de casa: R$ 400 por mês.
Uma referência simples seria aproximadamente:
R$ 100 por semana.
Ou:
Lazer: R$ 200 por mês
↓
aproximadamente R$ 50 por semana.
Não precisa ser uma divisão rígida.
Algumas semanas naturalmente terão gastos maiores.
A vantagem é criar pontos de controle menores.
Em vez de descobrir no dia 25 que gastou praticamente todo o orçamento, você consegue perceber o desvio muito antes.
Inclua despesas que não acontecem todos os meses
Um dos maiores erros de um orçamento iniciante é planejar apenas aquilo que vence mensalmente.
Existem despesas previsíveis que aparecem uma ou poucas vezes por ano.
IPVA.
IPTU.
Material escolar.
Seguro.
Manutenção do carro.
Presentes.
Matrículas.
Viagens planejadas.
Imagine uma despesa anual prevista de:
R$ 1.200
Você pode começar a tratá-la como:
R$ 1.200 ÷ 12 = R$ 100 por mês.
Todo mês, R$ 100 são separados.
Quando a despesa chegar, o dinheiro já estará sendo construído gradualmente.
Faça isso com várias despesas e você cria pequenos fundos para gastos futuros.
Assim, algo previsível deixa de parecer uma emergência.
Crie uma categoria para imprevistos pequenos
Nem todo imprevisto precisa consumir sua reserva de emergência.
Algumas despesas inesperadas são pequenas e fazem parte da vida cotidiana.
Uma lâmpada queimou.
Um item doméstico precisou ser substituído.
Uma conta veio um pouco maior.
Você precisou comprar algo que não estava previsto.
Pode ser útil manter uma pequena margem no orçamento para essas situações.
Por exemplo:
Margem para ajustes: R$ 100
Se não utilizar, o dinheiro pode ser redirecionado no final do mês.
Isso torna seu planejamento menos rígido.
Se o orçamento não fecha, não esconda o problema
Imagine:
Renda: R$ 3.500
Depois de planejar apenas despesas necessárias e compromissos:
Total: R$ 3.850
Existe um déficit de:
− R$ 350
Não faça o orçamento “fechar” simplesmente removendo R$ 350 da planilha enquanto continua gastando aquele valor na vida real.
O déficit precisa ser enfrentado.
Volte aos passos anteriores.
Pergunte:
Existe alguma despesa que pode ser reduzida?
Existe algo que pode ser renegociado?
Alguma dívida está pressionando excessivamente o orçamento?
Posso adiar alguma compra?
Minha renda precisa aumentar?
Um orçamento que revela um problema está funcionando.
Ele mostrou algo que precisava ser visto.
Não escolha porcentagens antes de olhar para sua realidade
Você provavelmente encontrará métodos dizendo para dividir a renda em determinadas porcentagens.
Uma parte para necessidades.
Outra para desejos.
Outra para investimentos.
Esses métodos podem servir como referências, mas não deveriam substituir o diagnóstico da sua própria realidade.
Imagine duas pessoas com a mesma renda.
Uma mora com familiares e possui baixo custo de moradia.
Outra paga aluguel e sustenta filhos.
Aplicar exatamente a mesma porcentagem às duas pode produzir resultados completamente diferentes.
Por isso, neste primeiro orçamento, comece pelos seus números reais.
Depois, porcentagens podem ser utilizadas como ferramentas de análise, e não como regras absolutas.
Monte seu primeiro orçamento
Você pode utilizar este modelo:
RECEITAS
Salário líquido: R$ ______
Renda extra recorrente: R$ ______
Outras receitas previsíveis: R$ ______
TOTAL DE RECEITAS: R$ ______
DESPESAS ESSENCIAIS
Moradia: R$ ______
Alimentação: R$ ______
Transporte: R$ ______
Contas domésticas: R$ ______
Saúde: R$ ______
Educação: R$ ______
TOTAL: R$ ______
DÍVIDAS E PARCELAS
Empréstimos: R$ ______
Financiamentos: R$ ______
Parcelamentos: R$ ______
Acordos: R$ ______
TOTAL: R$ ______
ESTILO DE VIDA
Lazer: R$ ______
Assinaturas: R$ ______
Compras pessoais: R$ ______
Outros: R$ ______
TOTAL: R$ ______
FUTURO
Reserva: R$ ______
Objetivos: R$ ______
Despesas futuras: R$ ______
Investimentos: R$ ______
TOTAL: R$ ______
Agora calcule:
TOTAL DE RECEITAS − TOTAL PLANEJADO = R$ ______
Se o resultado estiver negativo, será necessário ajustar.
Se existir dinheiro sem destino, pergunte qual prioridade poderia recebê-lo.
Planejado e realizado: acompanhe os dois
Seu orçamento ficará ainda mais útil se possuir duas colunas:
| Categoria | Planejado | Realizado |
|---|---|---|
| Moradia | R$ 1.000 | R$ 1.000 |
| Alimentação | R$ 600 | R$ 670 |
| Transporte | R$ 350 | R$ 320 |
| Lazer | R$ 150 | R$ 210 |
| Reserva | R$ 250 | R$ 200 |
Agora você consegue comparar:
o que pretendia fazer
com
o que realmente aconteceu.
Não utilize essas diferenças para se punir.
Utilize-as para melhorar o próximo orçamento.
Talvez R$ 600 para alimentação simplesmente não seja realista.
Talvez R$ 150 para lazer seja baixo demais para sua rotina.
Ou talvez você descubra que determinadas categorias realmente precisam de mais controle.
Seu orçamento começa como uma hipótese.
Os meses seguintes ajudam a calibrá-lo.
Revise seu orçamento durante o mês
Não monte o orçamento no primeiro dia e volte a olhar somente 30 dias depois.
Faça pequenas revisões.
Pode ser uma vez por semana.
Pergunte:
Quanto já gastei?
Quais contas ainda faltam?
Alguma categoria está perto do limite?
Aconteceu algo que exige ajuste?
Estou mantendo as prioridades que defini?
Uma revisão de poucos minutos pode evitar várias decisões ruins.
Imagine perceber no dia 15 que alimentação já consumiu 80% do valor planejado.
Você ainda possui metade do mês para ajustar.
Descobrir isso no último dia não oferece a mesma oportunidade.
Seu primeiro orçamento provavelmente não será perfeito
E não precisa ser.
Talvez você estime R$ 500 para supermercado e gaste R$ 620.
Talvez esqueça uma despesa anual.
Talvez descubra uma assinatura.
Talvez a conta de energia venha maior.
Isso faz parte do processo.
No final do mês, pergunte:
O que planejei corretamente?
Onde errei a estimativa?
Qual categoria ultrapassou o limite?
Por quê?
O que preciso mudar no próximo mês?
Então ajuste.
O ciclo é:
PLANEJAR → ACOMPANHAR → COMPARAR → AJUSTAR
Depois:
PLANEJAR NOVAMENTE.
É assim que o orçamento melhora.
Não transforme o orçamento em uma prisão
Seu orçamento não existe para dizer:
“Você não pode gastar.”
Ele existe para dizer:
“Você pode gastar isso porque já protegeu aquilo que é mais importante.”
Essa mudança de perspectiva é fundamental.
Quando uma quantia para lazer está prevista, você pode utilizá-la sem necessariamente comprometer o aluguel, a reserva ou uma dívida prioritária.
Quando uma compra maior está planejada, ela deixa de disputar dinheiro inesperadamente com outras contas.
Um bom orçamento não elimina escolhas.
Ele ajuda você a fazer escolhas compatíveis entre si.
Crie uma rotina financeira simples
Depois de montar seu primeiro orçamento, estabeleça uma rotina.
Por exemplo:
No início do mês: planejar receitas e despesas.
Uma vez por semana: verificar os gastos.
Antes de compras relevantes: consultar o orçamento.
No final do mês: comparar planejado e realizado.
Não é necessário verificar sua planilha cinco vezes por dia.
O objetivo é criar um sistema simples o suficiente para continuar funcionando mesmo depois que a motivação inicial diminuir.
Quando o salário entrar, você já deve saber para onde ele vai
Imagine dois cenários.
No primeiro:
o dinheiro entra → você começa a gastar → paga contas → espera para ver se sobra algo.
No segundo:
o dinheiro entra → cada parte já possui uma prioridade → você acompanha → ajusta quando necessário.
Essa é uma das maiores mudanças proporcionadas por um orçamento.
Você deixa de perguntar no final:
“Para onde foi meu dinheiro?”
e começa o mês perguntando:
“Para onde quero que meu dinheiro vá?”
Essa é a diferença entre simplesmente registrar o passado e começar a planejar o futuro.
E quando seu orçamento finalmente começa a gerar uma pequena margem, surge a próxima pergunta:
o que fazer com o dinheiro que conseguimos guardar?
É aí que entra uma das estruturas mais importantes para proteger todo o progresso construído até aqui: a reserva de emergência.
Passo 8: crie prioridades para seu dinheiro.
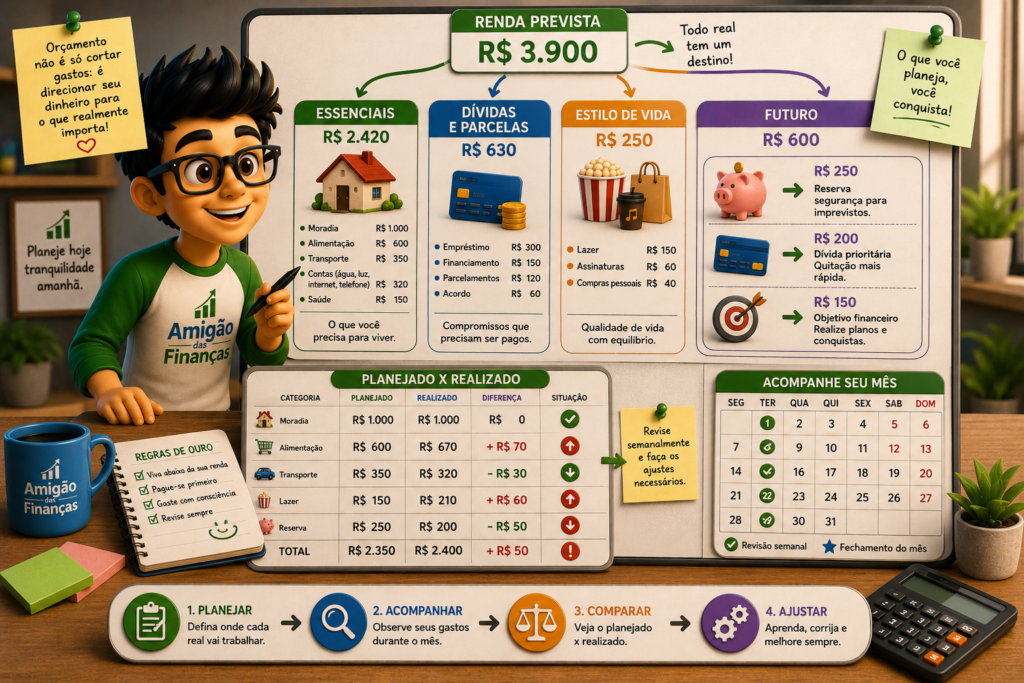
Depois de montar seu primeiro orçamento pessoal, você já sabe quanto pode gastar em cada área da sua vida.
Mas ainda existe uma pergunta fundamental:
o que deve acontecer primeiro quando o dinheiro entra?
Sem prioridades, todas as despesas parecem disputar espaço em igualdade.
Uma promoção compete com a reserva de emergência.
Uma nova parcela compete com a quitação de uma dívida.
Uma viagem compete com uma conta anual que está chegando.
E aquilo que parece mais urgente ou interessante naquele momento pode acabar recebendo o dinheiro que deveria financiar algo mais importante.
Por isso, organizar suas finanças não significa apenas controlar gastos.
Significa aprender a colocar seu dinheiro na ordem certa.
Seu dinheiro é limitado, mas seus possíveis destinos não são
Imagine uma renda líquida mensal de R$ 4.500.
Esse dinheiro poderia ser utilizado para dezenas de coisas:
moradia;
alimentação;
transporte;
lazer;
compras;
dívidas;
reserva;
viagens;
investimentos;
troca do celular;
cursos;
reformas;
objetivos futuros.
O problema é simples:
os R$ 4.500 não conseguem financiar tudo ao mesmo tempo.
Toda vez que você direciona R$ 500 para uma finalidade, existem R$ 500 que não poderão ser utilizados em outra.
É por isso que prioridades são necessárias.
Elas ajudam a responder:
“Diante de todas as coisas que eu poderia fazer com meu dinheiro, quais precisam vir primeiro?”
Comece pelo que mantém sua vida funcionando
Antes de pensar em grandes objetivos financeiros, existem despesas que precisam receber atenção porque sustentam sua vida cotidiana.
Podem incluir:
- moradia;
- alimentação;
- água e energia;
- transporte necessário;
- medicamentos e cuidados essenciais;
- outras necessidades básicas da família.
Essas despesas formam a base do orçamento.
Imagine alguém que recebe R$ 4.000 e decide investir R$ 800 todos os meses, mas depois precisa utilizar o cartão para comprar alimentos.
Existe uma inconsistência.
Investir é importante.
Mas não deveria depender da criação de uma dívida para financiar necessidades básicas.
Por isso, a primeira camada de prioridades é garantir que o orçamento consiga sustentar aquilo que realmente precisa ser pago.
Depois, proteja-se dos problemas que podem crescer
A segunda camada envolve situações capazes de piorar rapidamente quando ignoradas.
Dívidas com custos elevados são um exemplo.
Imagine:
R$ 300 disponíveis
e duas possibilidades:
antecipar uma compra que deseja fazer
ou
reduzir uma dívida cara que continua gerando juros.
A compra pode ser interessante.
Mas a dívida pode continuar crescendo e comprometendo os próximos meses.
Nesse cenário, direcionar dinheiro para reduzir o problema financeiro pode produzir um benefício muito maior.
Isso não significa que toda dívida precise necessariamente ser quitada antes de qualquer outro objetivo.
As condições de cada dívida são diferentes.
Mas obrigações caras, atrasadas ou que ameaçam o equilíbrio do orçamento normalmente merecem alta prioridade.
Construa proteção contra imprevistos
Depois das necessidades essenciais e das situações financeiras mais urgentes, surge outra prioridade:
reduzir sua dependência do crédito quando alguma coisa dá errado.
É aqui que entra a reserva de emergência.
Imagine que você finalmente consiga equilibrar o orçamento.
No mês seguinte, o carro apresenta um problema de R$ 800.
Sem nenhum dinheiro disponível, talvez seja necessário utilizar:
cartão;
cheque especial;
empréstimo;
ou dinheiro destinado a outra conta.
Um único imprevisto pode desfazer parte do progresso.
Por isso, construir proteção financeira precisa ocupar espaço no planejamento.
Mesmo que você comece com:
R$ 20
R$ 50
ou
R$ 100 por mês.
O valor inicial pode ser pequeno.
O importante é começar a transformar uma parte da renda em proteção para o futuro.
Nem toda prioridade precisa ser financeira no sentido tradicional
Dinheiro também existe para financiar sua vida.
Isso significa que prioridades podem incluir:
educação;
qualificação profissional;
saúde;
família;
uma mudança necessária;
um equipamento de trabalho;
um projeto pessoal.
Imagine alguém que poderia utilizar R$ 500 para aumentar uma aplicação financeira ou realizar um curso importante para sua profissão.
Não existe uma resposta automática sobre qual decisão é melhor.
O curso pode, dependendo da situação, ter muito mais impacto sobre a vida daquela pessoa.
Por isso, prioridades financeiras não devem ser copiadas cegamente de outras pessoas.
Elas precisam refletir:
sua situação atual;
seus riscos;
seus objetivos;
e aquilo que realmente importa para você.
Diferencie prioridade de desejo
Desejar alguma coisa não é um problema.
O problema aparece quando todos os desejos passam a ser tratados como urgentes.
Você pode querer:
um celular novo;
uma viagem;
uma televisão;
um carro melhor;
uma reforma;
uma roupa;
um novo equipamento.
Agora pergunte:
“Eu quero isso ou preciso disso agora?”
São perguntas diferentes.
Uma técnica simples é classificar seus objetivos em três níveis:
PRECISO
Algo necessário ou que resolve uma situação importante.
QUERO
Algo que melhora sua vida, mas pode esperar.
POSSO ADIAR
Algo desejável, porém sem urgência e que pode ser realizado depois de outras prioridades.
Essa classificação não existe para impedir compras.
Ela ajuda a determinar a ordem em que elas serão financiadas.
Use três horizontes: agora, depois e futuro
Outra maneira simples de organizar prioridades é separá-las pelo tempo.
AGORA
Aquilo que precisa receber atenção imediatamente.
Exemplos:
contas essenciais;
dívidas prioritárias;
regularização de atrasos;
criação de uma pequena margem no orçamento.
DEPOIS
Objetivos que podem começar a ser construídos gradualmente.
Por exemplo:
reserva maior;
curso;
troca de equipamento;
viagem planejada;
manutenção importante.
FUTURO
Objetivos de longo prazo.
Como:
aposentadoria;
compra de imóvel;
independência financeira;
formação dos filhos;
construção de patrimônio.
Essa divisão evita um problema comum:
tentar financiar dez objetivos simultaneamente e avançar muito pouco em todos eles.
Você não precisa perseguir todos os objetivos ao mesmo tempo
Imagine que você queira:
criar uma reserva;
quitar uma dívida;
viajar;
trocar o celular;
começar a investir;
fazer um curso.
E possui apenas:
R$ 500 mensais disponíveis.
Se dividir igualmente:
R$ 83,33 aproximadamente para cada objetivo.
Depois de vários meses, talvez tenha a sensação de que nada está avançando.
Uma alternativa seria estabelecer prioridades.
Por exemplo:
Prioridade 1 — pequena reserva inicial
R$ 300 por mês.
Prioridade 2 — dívida
R$ 200 por mês adicionais.
Quando a primeira meta for atingida, os R$ 300 podem ser redirecionados.
Agora:
R$ 500 por mês → dívida.
Quando a dívida terminar, os R$ 500 poderão alimentar outro objetivo.
O dinheiro começa a avançar em etapas.
Utilize o efeito cascata
Essa estratégia pode ser representada assim:
PRIORIDADE 1
↓
objetivo concluído
↓
DINHEIRO LIBERADO
↓
PRIORIDADE 2
↓
objetivo concluído
↓
DINHEIRO LIBERADO
↓
PRIORIDADE 3
Esse mecanismo cria um efeito cascata.
Imagine:
Você possui R$ 200 disponíveis para uma pequena reserva.
Depois de atingir a primeira meta, esses R$ 200 são direcionados para uma dívida.
Quando uma parcela de R$ 300 termina:
R$ 200 + R$ 300 = R$ 500
Agora R$ 500 podem ser direcionados para outra prioridade.
Quando essa prioridade termina, a capacidade de financiar o próximo objetivo aumenta novamente.
Em vez de simplesmente aumentar os gastos sempre que surge uma folga, você redireciona a margem conquistada.
Crie uma ordem pessoal de prioridades
Uma sequência inicial poderia ser:
1. Necessidades essenciais
↓
2. Problemas financeiros urgentes
↓
3. Dívidas prioritárias
↓
4. Proteção para imprevistos
↓
5. Objetivos de curto e médio prazo
↓
6. Construção de patrimônio no longo prazo
Essa não é uma fórmula universal.
Dependendo da sua situação, algumas etapas podem acontecer simultaneamente.
Por exemplo, alguém pagando uma dívida pode também construir uma pequena reserva para evitar recorrer novamente ao cartão diante de qualquer imprevisto.
O importante é existir uma ordem consciente, em vez de simplesmente deixar o dinheiro seguir para aquilo que aparecer primeiro.
Dê nome aos seus objetivos
Compare:
“Quero guardar dinheiro.”
com:
“Quero juntar R$ 3.000 para minha reserva inicial.”
Ou:
“Quero viajar.”
com:
“Quero guardar R$ 4.800 para uma viagem daqui a 12 meses.”
Quando o objetivo possui nome, valor e prazo, ele começa a se transformar em um plano.
Por exemplo:
Objetivo: viagem
Valor: R$ 4.800
Prazo: 12 meses
Em uma conta simples:
R$ 4.800 ÷ 12 = R$ 400 por mês.
Agora você consegue perguntar:
R$ 400 cabem no meu orçamento?
Se não cabem, existem algumas possibilidades:
aumentar o prazo;
reduzir o custo do objetivo;
aumentar a renda;
reduzir outra despesa;
ou mudar sua prioridade.
Um objetivo deixa de ser apenas um desejo quando começa a conversar com seus números reais.
Classifique cada objetivo por importância e urgência
Você pode criar uma tabela:
| Objetivo | Valor | Prazo | Importância | Prioridade |
|---|---|---|---|---|
| Reserva inicial | R$ 3.000 | 10 meses | Alta | 1 |
| Quitar dívida | R$ 2.000 | 6 meses | Alta | 2 |
| Curso | R$ 1.200 | 8 meses | Média/Alta | 3 |
| Viagem | R$ 4.800 | 18 meses | Média | 4 |
| Celular novo | R$ 2.500 | Sem urgência | Baixa | 5 |
Os exemplos são ilustrativos.
A ordem correta será diferente para cada pessoa.
O valor dessa tabela está em obrigar você a escolher.
Se tudo é prioridade, nada é prioridade.
Automatize suas principais prioridades quando possível
Existe uma diferença enorme entre dizer:
“Vou guardar o que sobrar.”
e decidir:
“Quando minha renda entrar, R$ 200 serão separados para minha prioridade.”
No primeiro caso, o objetivo recebe as sobras.
No segundo, ele recebe espaço no orçamento.
Quando possível e adequado à sua rotina, você pode automatizar transferências para:
reserva;
objetivos;
investimentos;
ou contas destinadas a despesas futuras.
Imagine:
Salário recebido
↓
R$ 200 → reserva
↓
R$ 150 → objetivo
↓
restante → orçamento do mês
Isso reduz a necessidade de tomar a mesma decisão repetidamente.
Mas existe uma condição:
a transferência precisa caber no orçamento.
Não adianta automatizar R$ 500 para uma meta e depois precisar utilizar R$ 500 do cartão para pagar despesas básicas.
Crie contas ou “caixinhas” para objetivos diferentes
Misturar todo o dinheiro pode dificultar a percepção do que realmente está disponível.
Imagine possuir:
R$ 5.000 na conta.
Pode parecer que você tem bastante dinheiro livre.
Mas talvez:
R$ 2.000 sejam da reserva;
R$ 1.500 estejam destinados a uma viagem;
R$ 1.000 sejam para contas próximas;
e apenas:
R$ 500 estejam realmente disponíveis.
Separar valores por finalidade pode ajudar.
Dependendo das ferramentas financeiras que utiliza, isso pode ser feito por:
contas separadas;
subcontas;
“caixinhas”;
planilhas;
categorias;
ou outros mecanismos de organização.
O objetivo não é necessariamente abrir várias contas bancárias.
É conseguir olhar para o dinheiro e saber:
“Esse valor já possui uma função.”
Crie uma regra para dinheiro inesperado
Em algum momento pode entrar um dinheiro que não estava previsto.
Bônus.
Comissão maior.
Renda extra.
Restituição.
Venda de algum item.
Presente em dinheiro.
Sem uma regra, é fácil consumir tudo simplesmente porque:
“Esse dinheiro não estava no orçamento.”
Você pode definir antecipadamente uma regra pessoal.
Por exemplo:
50% → prioridade financeira
30% → objetivo
20% → uso livre
Não existe uma divisão universal.
Sua regra pode ser completamente diferente.
O importante é decidir antes da próxima entrada extraordinária, quando não existe a pressão emocional de já querer gastar aquele dinheiro.
Prioridades também precisam mudar
O plano que faz sentido hoje pode não fazer sentido daqui a um ano.
Imagine que sua principal prioridade atual seja:
quitar uma dívida.
Depois de quitá-la, essa prioridade desaparece.
Talvez a próxima seja:
construir a reserva.
Depois:
dar entrada em um imóvel.
Ou:
aumentar os investimentos.
Também podem acontecer mudanças inesperadas:
nascimento de um filho;
mudança de emprego;
queda de renda;
aumento de despesas;
mudança de cidade.
Por isso, revise suas prioridades periodicamente.
Pergunte:
Isso ainda é importante?
O prazo continua fazendo sentido?
Minha situação financeira mudou?
Existe algo mais urgente agora?
Prioridades são um mapa.
E mapas precisam ser atualizados quando o destino muda.
Faça agora sua Pirâmide de Prioridades
Pegue uma folha ou abra sua planilha.
Monte cinco níveis.
NÍVEL 1 — ESSENCIAL
O que preciso manter funcionando?
NÍVEL 2 — URGENTE
Qual problema financeiro preciso resolver?
NÍVEL 3 — PROTEÇÃO
O que preciso construir para ficar menos vulnerável?
NÍVEL 4 — OBJETIVOS
Quais conquistas quero financiar?
NÍVEL 5 — FUTURO
O que quero construir no longo prazo?
Depois responda:
Minha prioridade financeira nº 1 hoje é:
Quanto posso direcionar por mês:
R$ ______
Quanto preciso acumular ou pagar:
R$ ______
Prazo estimado:
______ meses
Agora você deixou de ter apenas uma lista de desejos.
Você possui uma ordem de execução.
Quando tudo parece importante, faça três perguntas
Se estiver em dúvida entre duas prioridades, pergunte:
1. O que acontece se eu adiar isso?
Uma dívida cara pode continuar crescendo.
Uma compra de lazer talvez simplesmente aconteça alguns meses depois.
2. Qual decisão aumenta minha segurança financeira?
Eliminar determinado compromisso ou construir proteção pode aumentar sua margem.
3. Qual escolha aproxima mais minha vida daquilo que considero importante?
Nem sempre a resposta será puramente matemática.
Finanças pessoais existem para servir aos seus objetivos de vida.
Essas três perguntas ajudam a equilibrar urgência, impacto financeiro e significado pessoal.
Seu orçamento mostra quanto você pode fazer. Suas prioridades dizem o que fazer primeiro.
Essa é a diferença fundamental.
O orçamento pode revelar:
“Tenho R$ 500 disponíveis.”
As prioridades respondem:
“Qual é o melhor trabalho para esses R$ 500 neste momento?”
Talvez seja reduzir uma dívida.
Talvez construir proteção.
Talvez financiar um curso.
Talvez avançar em um objetivo familiar.
O importante é que a resposta deixe de depender apenas da vontade daquele dia.
A partir de agora, sempre que surgir dinheiro disponível, pense:
ESSENCIAL → URGENTE → PROTEÇÃO → OBJETIVOS → FUTURO
Você não precisa financiar tudo imediatamente.
Precisa apenas saber qual é o próximo destino do seu dinheiro.
E uma das prioridades que merece atenção especial, principalmente quando você ainda não possui proteção contra imprevistos, é justamente o próximo passo da nossa organização financeira:
começar a construir uma reserva de emergência.
Passo 9: comece sua primeira reserva financeira.
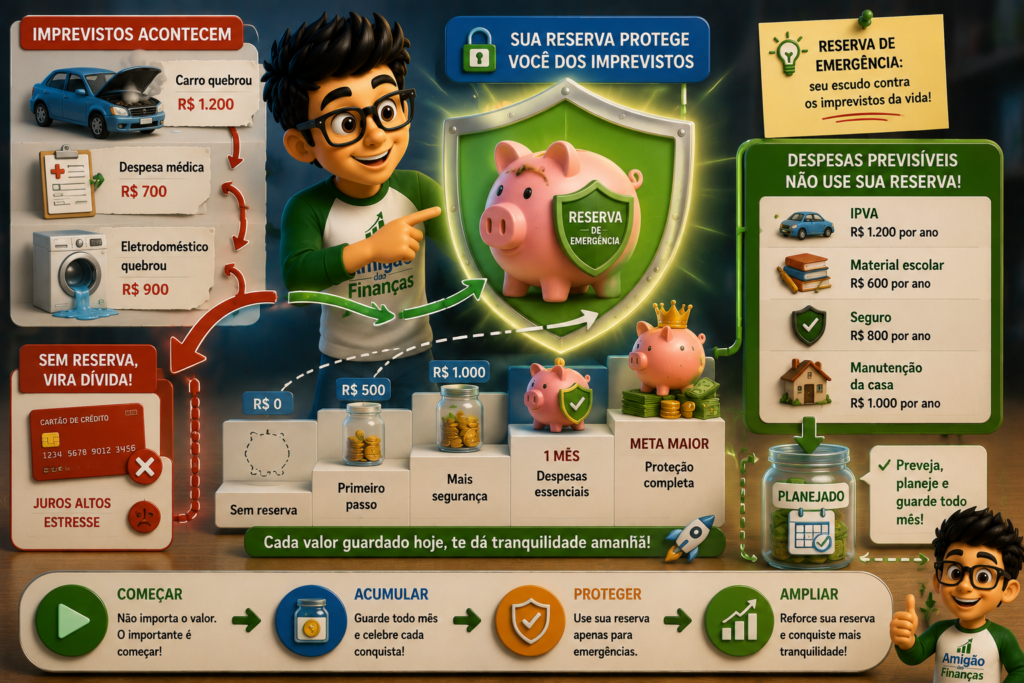
Até aqui, você colocou uma estrutura importante de pé.
Já sabe quanto dinheiro entra, para onde ele vai, quais são suas principais despesas, onde existem vazamentos, como estão suas dívidas e quais prioridades devem receber atenção primeiro.
Agora precisamos começar a construir algo que proteja todo esse progresso:
sua primeira reserva financeira.
Imagine que você finalmente conseguiu equilibrar o orçamento.
As contas estão organizadas.
As parcelas estão sob controle.
Você sabe quanto pode gastar.
Então acontece alguma coisa que não estava nos planos.
O carro quebra.
Um eletrodoméstico essencial precisa ser substituído.
Surge uma despesa médica inesperada.
A renda diminui temporariamente.
Sem dinheiro reservado, existem poucas alternativas.
Você pode precisar recorrer ao:
cartão de crédito;
cheque especial;
empréstimo;
ajuda de familiares;
ou simplesmente deixar alguma conta para depois.
É exatamente esse ciclo que uma reserva começa a interromper.
Ela funciona como uma barreira entre um imprevisto e uma nova dívida.
O que é uma reserva financeira?
Uma reserva financeira é uma quantia que você separa para determinadas necessidades futuras, em vez de depender exclusivamente da renda daquele mês ou do crédito.
Quando falamos em reserva de emergência, estamos nos referindo especificamente ao dinheiro destinado a situações relevantes e inesperadas.
Por exemplo:
perda ou redução temporária de renda;
problemas de saúde não cobertos pelo planejamento;
reparos essenciais;
emergências familiares;
ou outras situações que realmente exijam acesso rápido ao dinheiro.
A lógica é simples:
problema inesperado → dinheiro reservado → orçamento protegido
em vez de:
problema inesperado → crédito → nova dívida → orçamento pressionado.
Sua primeira meta não precisa ser enorme
Quando alguém começa a pesquisar sobre reserva de emergência, pode encontrar recomendações envolvendo vários meses de despesas.
E construir uma proteção maior pode realmente ser um objetivo importante.
O problema é que, para quem está começando do zero, pensar imediatamente em uma quantia muito alta pode parecer impossível.
Imagine que suas despesas essenciais sejam:
R$ 3.000 por mês.
Se você decidir que precisa imediatamente de seis meses:
R$ 3.000 × 6 = R$ 18.000
Para alguém que atualmente não possui nenhuma reserva, R$ 18.000 pode parecer muito distante.
Por isso, existe outra maneira de pensar:
construa por etapas.
Sua primeira meta poderia ser:
R$ 500.
Depois:
R$ 1.000.
Depois:
um mês de despesas essenciais.
E então continuar ampliando a proteção de acordo com sua realidade.
O primeiro objetivo não precisa ser construir a reserva perfeita.
Precisa ser deixar de ter zero proteção.
Comece com uma pequena reserva inicial
Imagine duas pessoas enfrentando uma despesa inesperada de R$ 600.
A primeira possui:
Reserva: R$ 0
Provavelmente precisará encontrar outra fonte de dinheiro.
A segunda possui:
Reserva: R$ 800
Ela pode utilizar R$ 600 e depois reconstruir o valor.
As duas enfrentaram exatamente o mesmo problema.
Mas o impacto sobre suas vidas financeiras foi diferente.
Por isso, para quem começa do zero, uma pequena reserva inicial já pode representar uma mudança significativa.
Você pode estabelecer:
Meta 1 → R$ 500
Depois:
Meta 2 → R$ 1.000
Depois:
Meta 3 → 1 mês de despesas essenciais
E continuar aumentando gradualmente.
Esses valores não são regras universais.
São apenas exemplos de metas intermediárias, úteis para tornar um objetivo grande mais alcançável.
Depois, descubra quanto custa manter sua vida essencial
Para construir uma reserva maior, precisamos voltar às categorias criadas anteriormente.
Mas agora não queremos necessariamente saber quanto você gasta com tudo.
Queremos descobrir aproximadamente:
quanto custa manter suas necessidades essenciais durante um mês?
Imagine:
| Despesa essencial | Valor |
|---|---|
| Moradia | R$ 1.200 |
| Alimentação | R$ 700 |
| Água, energia e gás | R$ 250 |
| Transporte necessário | R$ 400 |
| Saúde | R$ 200 |
| Outros essenciais | R$ 250 |
| Total | R$ 3.000 |
Nesse exemplo, o custo essencial mensal é de aproximadamente:
R$ 3.000.
Esse número pode ser utilizado como referência para dimensionar uma reserva mais robusta.
Quantos meses sua reserva deveria cobrir?
Você provavelmente já ouviu recomendações como:
“Tenha de três a seis meses de despesas.”
Essa pode ser uma referência útil, mas não deve ser tratada como uma regra rígida para todas as pessoas.
A necessidade de proteção depende de fatores como:
estabilidade da renda;
quantidade de pessoas que dependem financeiramente de você;
variabilidade dos seus ganhos;
facilidade para encontrar nova fonte de renda;
existência de outras proteções;
despesas essenciais;
responsabilidades familiares.
Uma pessoa com renda muito estável pode avaliar sua necessidade de maneira diferente de um profissional autônomo cuja receita varia bastante.
Por isso, em vez de perguntar apenas:
“Quantos meses todo mundo deveria ter?”
pergunte:
“Qual nível de proteção faz sentido para os riscos da minha vida?”
Transforme uma meta grande em pequenos marcos
Imagine que, depois de analisar sua situação, sua meta de longo prazo seja:
R$ 12.000.
Em vez de olhar apenas para esse número, crie etapas:
Marco 1 — R$ 500
Marco 2 — R$ 1.000
Marco 3 — R$ 3.000
Marco 4 — R$ 6.000
Marco 5 — R$ 12.000
Agora você possui pequenas vitórias ao longo do caminho.
Isso torna o progresso visível.
Em vez de pensar:
“Ainda faltam R$ 11.000.”
você pode pensar:
“Já construí minha primeira proteção de R$ 1.000.”
A reserva deixa de ser uma meta distante e passa a ser um projeto em andamento.
Quanto guardar por mês?
Não existe um valor único.
Ele precisa caber no seu orçamento.
Imagine uma meta inicial de:
R$ 1.000.
Se conseguir guardar R$ 200 por mês:
R$ 1.000 ÷ R$ 200 = 5 meses.
Se conseguir R$ 100:
10 meses.
Se conseguir R$ 50:
20 meses.
Naturalmente, desconsiderando aqui eventuais rendimentos ou mudanças nos aportes.
O ponto importante é:
começar com R$ 50 é melhor do que esperar indefinidamente pelo mês em que você conseguirá guardar R$ 500.
O hábito pode começar pequeno e crescer conforme sua margem financeira melhora.
Use a margem que você já encontrou
Lembra dos vazamentos identificados anteriormente?
Talvez você tenha conseguido:
R$ 30 cancelando uma assinatura;
R$ 70 reduzindo determinado gasto;
R$ 50 renegociando um serviço.
Total:
R$ 150 por mês.
Em vez de permitir que esses R$ 150 simplesmente sejam absorvidos por novos gastos:
R$ 150 → reserva.
Depois de seis meses, sem considerar rendimentos:
R$ 900.
Em doze meses:
R$ 1.800.
Uma pequena reorganização do orçamento começou a construir uma proteção real.
Aproveite o fim das parcelas
Existe outra oportunidade importante.
Imagine que uma parcela de:
R$ 180
termine neste mês.
Seu orçamento acabou de ganhar R$ 180 de espaço.
Se você não decidir antecipadamente o que fazer, esse valor pode desaparecer em novos gastos.
Uma alternativa:
Parcela termina
↓
R$ 180 liberados
↓
R$ 180 passam para a reserva
Você não precisa reduzir seu padrão de vida novamente.
Está apenas redirecionando dinheiro que já estava acostumado a não utilizar livremente.
Essa estratégia pode acelerar bastante a construção da reserva.
Renda extra também pode acelerar sua proteção
Bônus.
Comissões extraordinárias.
Trabalhos adicionais.
Restituições.
Venda de objetos que não utiliza.
Essas entradas podem ajudar a avançar mais rapidamente.
Imagine receber R$ 800 inesperadamente.
Em vez de decidir automaticamente entre:
guardar tudo
ou
gastar tudo,
você pode dividir conforme suas prioridades.
Por exemplo:
R$ 500 → reserva
R$ 200 → objetivo
R$ 100 → lazer
A proporção é apenas ilustrativa.
O importante é que dinheiro extraordinário também passe pelo seu sistema de prioridades.
Automatize o hábito quando fizer sentido
Se sua renda possui alguma previsibilidade, pode ser útil separar o dinheiro da reserva logo depois de recebê-la.
Imagine:
Dia 5 — salário entra
↓
Dia 5 — R$ 150 são separados
Em vez de:
“No final do mês guardarei o que sobrar.”
Isso transforma a reserva em parte do orçamento.
Mas lembre-se:
o valor precisa ser sustentável.
Não faz sentido transferir R$ 500 para a reserva no início do mês e depois retirar R$ 400 porque faltou dinheiro para alimentação.
Comece com uma quantia que realmente possa permanecer guardada.
Onde guardar a reserva?
A reserva de emergência possui uma função diferente de investimentos voltados para objetivos de longo prazo.
Ela precisa estar preparada para situações inesperadas.
Por isso, três características merecem atenção:
segurança;
liquidez;
facilidade de acesso quando necessário.
O objetivo principal da reserva não é perseguir o maior retorno possível.
É estar disponível quando você realmente precisar.
Isso significa que aplicações muito voláteis ou que dificultem o resgate podem não ser adequadas para essa finalidade.
Ao escolher onde manter o dinheiro, verifique cuidadosamente características como risco, liquidez, prazo de resgate, tributação e eventuais condições do produto.
Reserva de emergência não é dinheiro para especulação
Imagine que você construiu R$ 5.000 de reserva.
Então aparece um investimento altamente volátil com possibilidade de grande valorização.
Você pensa:
“Vou colocar minha reserva aqui para fazê-la crescer mais rápido.”
Existe um problema.
Se o investimento perder valor justamente quando surgir uma emergência, talvez você precise resgatar com prejuízo.
A função daquele dinheiro foi comprometida.
Por isso, mantenha clara a diferença entre:
dinheiro para proteção
e
dinheiro destinado a investimentos que aceitam maior risco.
Cada valor deve cumprir sua função.
Também não deixe a reserva fácil demais para gastos comuns
Existe outro extremo.
Se a reserva estiver misturada ao dinheiro utilizado diariamente, pode ser tentador recorrer a ela para:
delivery;
promoções;
roupas;
lazer;
compras não planejadas.
Uma solução é mantê-la separada mentalmente e, quando conveniente, operacionalmente do dinheiro cotidiano.
Você precisa conseguir acessar a reserva quando necessário.
Mas não precisa enxergá-la como extensão do saldo disponível para consumo.
Pense:
SALDO PARA GASTAR ≠ RESERVA.
Defina o que é uma emergência antes da emergência acontecer
Se você não estabelecer critérios, qualquer vontade pode parecer justificativa para utilizar o dinheiro.
Pergunte:
É inesperado?
É necessário?
Precisa ser resolvido agora?
Se as respostas forem sim, existe maior chance de se tratar de uma situação compatível com a função da reserva.
Exemplos possíveis:
Problema de saúde urgente → provavelmente sim.
Reparo essencial inesperado → provavelmente sim.
Perda temporária de renda → sim, essa é justamente uma das funções da reserva.
Agora:
Celular novo porque apareceu uma promoção → normalmente não.
Viagem de férias → deveria ser planejada separadamente.
Presente → pode ser previsto no orçamento.
IPVA → não é emergência, pois possui previsibilidade.
Esse último exemplo é especialmente importante.
Despesa inesperada e despesa irregular não são a mesma coisa
Imagine que o IPVA chegue e você precise retirar dinheiro da reserva.
O IPVA pode pesar no orçamento, mas não é exatamente inesperado.
Ele acontece regularmente.
O mesmo vale para:
IPTU;
material escolar;
seguro anual;
manutenção preventiva;
presentes de fim de ano;
matrículas.
Para essas despesas, o ideal é criar fundos específicos.
Por exemplo:
IPVA previsto: R$ 1.200
↓
R$ 100 separados por mês
Assim, quando a conta chegar, você utiliza o fundo destinado a ela — e preserva a reserva para situações realmente imprevisíveis.
Se utilizar a reserva, reconstrua
Imagine que você possua:
R$ 4.000 de reserva.
Surge uma emergência e você utiliza:
R$ 1.200.
Saldo:
R$ 2.800.
A reserva cumpriu exatamente a função para a qual foi criada.
Não veja isso como fracasso.
Agora, depois que a situação estiver estabilizada, uma das prioridades pode voltar a ser:
repor os R$ 1.200 utilizados.
O ciclo é:
CONSTRUIR → PROTEGER → UTILIZAR QUANDO NECESSÁRIO → RECONSTRUIR
Reserva não é um troféu que nunca pode ser tocado.
Ela existe para ser utilizada quando sua função realmente exigir.
E se você possui dívidas?
Essa é uma das situações que exige mais equilíbrio.
Imagine alguém pagando juros elevados em uma dívida e, ao mesmo tempo, tentando construir uma grande reserva.
Pode não ser eficiente ignorar completamente o custo da dívida.
Por outro lado, direcionar absolutamente todo o dinheiro para a dívida e permanecer sem nenhuma proteção pode fazer com que um pequeno imprevisto gere uma nova dívida.
Por isso, dependendo da situação, pode fazer sentido trabalhar com duas frentes:
uma pequena proteção inicial
e
prioridade para dívidas caras.
Depois que a situação estiver mais controlada, a reserva pode ser ampliada.
A proporção dependerá dos seus números e das características das dívidas.
Faça o teste dos R$ 500
Existe uma pergunta simples que pode mostrar o quanto você depende do crédito:
“Se amanhã surgisse uma despesa essencial e inesperada de R$ 500, de onde sairia o dinheiro?”
Sua resposta seria:
da reserva?
do cartão?
do cheque especial?
de um empréstimo?
de outra pessoa?
Se você depende exclusivamente de crédito, construir sua primeira pequena reserva pode se tornar uma prioridade importante.
Depois, repita mentalmente o teste com:
R$ 1.000.
E, posteriormente:
um mês de despesas essenciais.
A evolução da reserva pode ser medida pela quantidade de problemas que você consegue enfrentar sem transformar imediatamente o imprevisto em dívida.
Monte seu Plano da Primeira Reserva
Preencha:
Minhas despesas essenciais mensais:
R$ ______
Quanto tenho reservado hoje:
R$ ______
Primeira meta:
R$ ______
Quanto consigo guardar por mês:
R$ ______
Prazo estimado para atingir a primeira meta:
______ meses
Onde manterei essa reserva:
Quando poderei utilizá-la:
Agora crie seus marcos:
Marco 1: R$ ______ ✓
Marco 2: R$ ______
Marco 3: R$ ______
Meta maior: R$ ______
Você acabou de transformar:
“Preciso guardar dinheiro”
em um plano que pode ser acompanhado.
O objetivo da reserva não é enriquecer você
Essa distinção é importante.
O principal papel da reserva é oferecer:
proteção;
liquidez;
tempo para tomar decisões;
menor dependência de crédito diante de imprevistos.
Imagine perder uma fonte de renda e possuir algum dinheiro reservado.
A reserva não resolveu definitivamente o problema.
Mas comprou algo extremamente valioso:
tempo.
Tempo para reorganizar despesas.
Tempo para procurar outra fonte de renda.
Tempo para tomar decisões sem depender imediatamente de crédito caro.
Essa é uma das maiores funções da reserva financeira.
Sua primeira reserva começa com o primeiro valor separado
Não espere ganhar muito mais.
Não espere eliminar absolutamente todas as despesas.
Não espere aparecer o mês perfeito.
Se sua realidade permitir separar apenas uma pequena quantia, comece com ela.
R$ 50 viram R$ 100.
R$ 100 viram R$ 300.
R$ 300 podem virar R$ 1.000.
E, gradualmente, você deixa de construir apenas um saldo.
Você começa a construir proteção financeira.
O caminho pode ser resumido assim:
COMEÇAR → ACUMULAR → PROTEGER → AMPLIAR → RECONSTRUIR
Agora que você já possui um plano para começar sua reserva, precisamos evitar um erro muito comum: criar um sistema financeiro tão complicado que ele seja abandonado depois de algumas semanas.
No próximo passo, vamos transformar tudo o que construímos em uma rotina financeira simples e sustentável.
Passo 10: estabeleça objetivos financeiros.
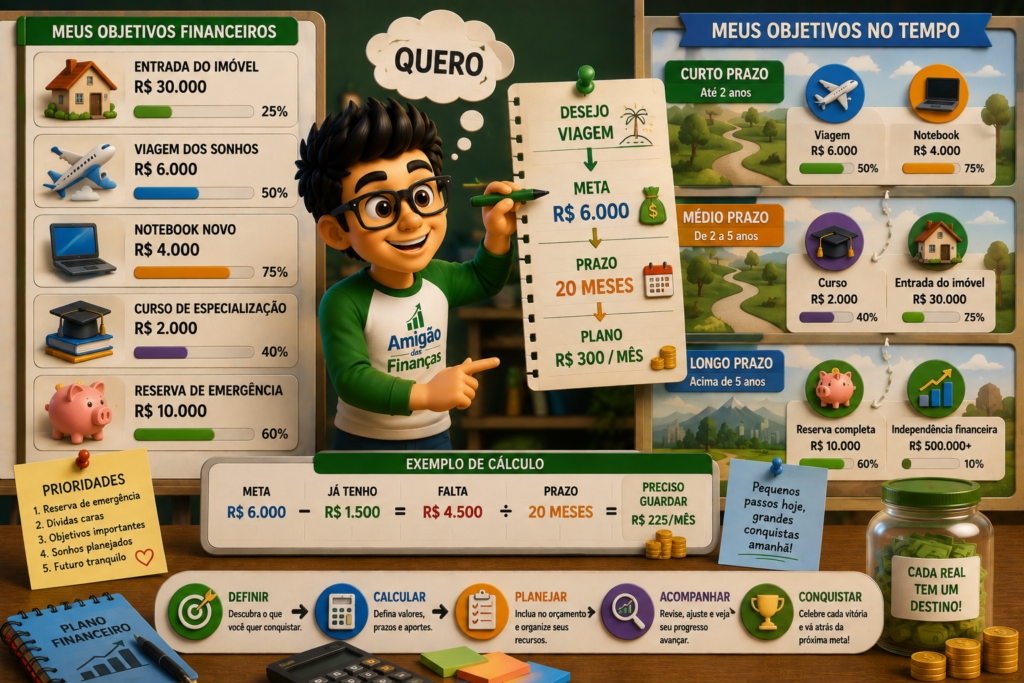
Depois de organizar o orçamento, definir prioridades e começar sua primeira reserva financeira, chegamos a uma etapa que muda a forma como você enxerga o dinheiro:
transformar aquilo que você deseja conquistar em objetivos financeiros concretos.
Até agora, grande parte do trabalho foi direcionada para colocar a vida financeira em ordem.
Você descobriu quanto ganha.
Entendeu seus gastos.
Identificou desperdícios.
Organizou dívidas.
Criou um orçamento.
Começou a construir proteção.
Mas educação financeira não serve apenas para resolver problemas financeiros.
Ela também serve para ajudar você a usar o dinheiro para construir aquilo que deseja para sua vida.
Pode ser:
comprar um carro;
fazer uma viagem;
dar entrada em um imóvel;
fazer uma faculdade;
trocar de computador;
montar um negócio;
formar uma reserva maior;
investir para a aposentadoria;
ou simplesmente alcançar mais tranquilidade financeira.
O problema é que desejos vagos dificilmente se transformam em planos.
“Quero comprar uma casa algum dia.”
“Quero viajar.”
“Quero começar a investir.”
São intenções legítimas.
Mas ainda não são objetivos financeiros completos.
Para transformar um desejo em plano, precisamos responder:
O quê? Quanto? Quando? Como?
Qual é a diferença entre desejo e objetivo financeiro?
Imagine duas pessoas.
A primeira diz:
“Quero trocar de carro.”
A segunda define:
“Quero acumular R$ 20.000 para a entrada de um carro em 30 meses.”
As duas querem praticamente a mesma coisa.
Mas apenas a segunda possui informações suficientes para começar a construir um plano.
Ela sabe:
o objetivo: entrada do carro;
o valor: R$ 20.000;
o prazo: 30 meses.
Agora pode calcular quanto precisaria direcionar aproximadamente por mês e verificar se isso cabe no orçamento.
Um objetivo financeiro começa quando um desejo recebe valor, prazo e estratégia.
Comece perguntando: o que você quer que seu dinheiro torne possível?
Antes de pensar em números, pense na sua vida.
Pergunte:
O que quero conquistar nos próximos meses?
O que quero mudar nos próximos anos?
Que despesas importantes consigo prever?
Que tipo de segurança quero construir?
Onde gostaria de estar financeiramente daqui a cinco ou dez anos?
Anote tudo.
Por exemplo:
- eliminar uma dívida;
- completar a reserva de emergência;
- fazer um curso;
- viajar;
- comprar um veículo;
- dar entrada em um imóvel;
- começar um negócio;
- formar patrimônio;
- preparar a aposentadoria.
Nesse primeiro momento, não se preocupe em organizar perfeitamente.
A ideia é descobrir quais destinos estão disputando seu dinheiro futuro.
Depois vamos priorizá-los.
Transforme cada desejo em uma meta específica
Objetivos muito vagos são difíceis de acompanhar.
Compare:
“Quero guardar mais.”
com:
“Quero acumular R$ 6.000.”
Ou:
“Quero viajar.”
com:
“Quero juntar R$ 4.800 para minha viagem.”
Quanto mais claro for o objetivo, mais fácil será responder:
quanto falta?
quanto preciso guardar?
estou avançando?
Por isso, tente dar um nome específico para cada meta.
Em vez de:
Economizar
utilize:
Reserva de emergência — R$ 10.000
Em vez de:
Comprar alguma coisa
utilize:
Notebook para trabalho — R$ 4.000
Seu dinheiro passa a ter um destino visível.
Defina quanto seu objetivo custa
Agora chegamos ao número.
Imagine que seu objetivo seja fazer uma viagem.
Você estima:
Passagens: R$ 2.000
Hospedagem: R$ 1.500
Alimentação: R$ 800
Passeios: R$ 500
Total:
R$ 4.800
Agora existe uma meta concreta.
Isso também evita outro problema comum: planejar apenas parte do objetivo.
Alguém pode juntar dinheiro para comprar um carro, por exemplo, mas esquecer custos relacionados à documentação, seguro e manutenção inicial.
Quanto mais completa for sua estimativa, mais realista será seu planejamento.
E lembre-se:
para objetivos que acontecerão daqui a vários anos, os preços podem mudar.
Por isso, metas de longo prazo precisam ser revisadas periodicamente.
Todo objetivo precisa de um prazo
Depois de descobrir o valor, pergunte:
Quando quero alcançar essa meta?
Podemos organizar os objetivos de maneira simples:
Curto prazo
Metas para os próximos meses ou poucos anos.
Exemplos:
pequena reserva;
quitação de determinada dívida;
curso;
viagem;
compra planejada.
Médio prazo
Objetivos que exigem mais tempo de preparação.
Por exemplo:
entrada de um veículo;
capital para um pequeno negócio;
entrada de um imóvel;
formação de uma reserva maior para determinada finalidade.
Longo prazo
Objetivos que podem levar muitos anos.
Como:
aposentadoria;
independência financeira;
formação de patrimônio;
educação futura dos filhos.
Não existe uma fronteira perfeita entre curto, médio e longo prazo.
O importante é reconhecer que objetivos com prazos diferentes exigem planejamentos diferentes.
Calcule quanto precisaria guardar por mês
Agora podemos transformar a meta em uma contribuição mensal aproximada.
Imagine:
Objetivo: viagem
Valor: R$ 6.000
Prazo: 20 meses
Uma conta simples:
R$ 6.000 ÷ 20 = R$ 300 por mês
Nesse exemplo, seria necessário direcionar aproximadamente R$ 300 mensais, desconsiderando rendimentos e eventuais alterações de preço.
Agora vem a pergunta mais importante:
R$ 300 cabem no seu orçamento atual?
Se sim, você possui um plano inicial.
Se não, não significa necessariamente que precisa abandonar o objetivo.
Você pode modificar alguma variável.
Se a meta não cabe no orçamento, ajuste o plano
Imagine que você queira acumular:
R$ 12.000 em 12 meses.
Isso exigiria aproximadamente:
R$ 1.000 por mês.
Mas seu orçamento permite apenas:
R$ 400.
Existe uma diferença de R$ 600.
Você possui algumas alternativas.
Pode:
aumentar o prazo;
reduzir o custo do objetivo;
buscar aumentar sua renda;
reduzir outras despesas;
utilizar entradas extraordinárias;
ou combinar várias dessas estratégias.
Por exemplo:
R$ 12.000 ÷ R$ 400 = 30 meses.
Talvez o objetivo continue perfeitamente possível.
Apenas o prazo inicial não era compatível com sua realidade.
Esse é um princípio importante:
não force seu orçamento para caber no objetivo; ajuste o objetivo para caber na sua realidade.
Não dependa de uma renda que ainda não existe
Imagine:
“Vou guardar R$ 1.000 por mês porque pretendo começar a ganhar mais daqui a pouco.”
Existe um risco nessa estratégia.
Seu plano está sendo construído sobre uma renda futura que ainda não está garantida.
Uma abordagem mais prudente seria planejar utilizando a renda disponível hoje.
Se a renda aumentar posteriormente, ótimo.
Você poderá:
aumentar os aportes;
reduzir o prazo;
ou acrescentar outra meta.
Mas seu plano inicial continua funcionando mesmo que o aumento não aconteça.
Não tente financiar dez grandes objetivos ao mesmo tempo
Agora imagine possuir R$ 600 disponíveis mensalmente.
Você quer:
viajar;
trocar de carro;
comprar notebook;
fazer curso;
reformar a casa;
investir;
guardar para um imóvel.
Se dividir os R$ 600 igualmente entre seis objetivos:
R$ 100 para cada um.
Dependendo dos valores necessários, talvez todos avancem muito lentamente.
Pode ser mais eficiente concentrar recursos.
Por exemplo:
Objetivo 1 — notebook
R$ 400/mês
Objetivo 2 — viagem
R$ 200/mês
Quando o notebook estiver pago:
R$ 600/mês → viagem
Depois:
R$ 600/mês → próximo objetivo
É novamente o efeito cascata que vimos anteriormente.
Concluir uma meta libera capacidade para acelerar a próxima.
Separe objetivos por prioridade
Você pode utilizar três níveis:
🔴 PRIORIDADE ALTA
Objetivos relacionados à proteção financeira ou situações importantes.
Exemplos:
quitar dívida cara;
construir reserva;
resolver uma necessidade essencial.
🟠 PRIORIDADE MÉDIA
Objetivos importantes, mas que possuem alguma flexibilidade.
Por exemplo:
curso;
equipamento profissional;
reforma planejada.
🟢 PRIORIDADE PESSOAL/FLEXÍVEL
Objetivos desejáveis cujo prazo pode ser ajustado.
Como:
viagem;
troca de eletrônico;
compra de algum item de lazer.
Essa classificação não significa que lazer seja irrelevante.
Significa apenas que, se surgir um conflito entre metas, você sabe qual deveria receber o dinheiro primeiro.
Dê um nome ao dinheiro guardado
Imagine que você possua:
R$ 8.000 guardados.
Parece um único saldo.
Mas talvez a realidade seja:
R$ 4.000 → reserva
R$ 2.000 → viagem
R$ 1.500 → curso
R$ 500 → manutenção do carro
Agora a interpretação muda completamente.
Você não possui R$ 8.000 disponíveis para qualquer compra.
Cada parte já possui um propósito.
Separar objetivos pode ser feito por:
contas;
subcontas;
caixinhas;
planilhas;
categorias;
ou qualquer sistema que permita identificar claramente a finalidade do dinheiro.
O importante é evitar misturar:
dinheiro disponível
com
dinheiro já comprometido com objetivos.
Acompanhe o percentual concluído
Existe uma maneira simples de tornar o progresso visível.
Imagine:
Meta: R$ 5.000
Valor acumulado: R$ 2.000
Você completou:
40% da meta.
Visualmente:
████████░░░░░░░░░░░░ 40%
Agora, em vez de enxergar apenas:
“Ainda faltam R$ 3.000.”
você também consegue perceber:
“Já concluí 40%.”
Isso pode ajudar a manter consistência durante metas mais longas.
Crie marcos:
25% ✓
50%
75%
100%
Cada marco mostra que o objetivo está avançando.
Revise o objetivo quando os preços mudarem
Imagine que você planeje comprar determinado equipamento daqui a dois anos.
Hoje ele custa:
R$ 5.000.
Você começa a guardar dinheiro com base nesse valor.
Depois de um ano, verifica novamente e percebe que o preço esperado mudou.
Sua meta precisa ser atualizada.
Isso é especialmente importante em objetivos de médio e longo prazo.
Faça revisões periódicas:
O valor ainda é realista?
O prazo continua adequado?
Minha capacidade de poupança mudou?
Esse objetivo continua importante?
Planejamento financeiro não significa criar um número hoje e nunca mais alterá-lo.
Significa manter o plano conectado à realidade.
Objetivos diferentes podem exigir estratégias diferentes
Dinheiro que você pretende utilizar daqui a poucos meses possui uma finalidade diferente daquele destinado a uma meta de décadas.
Por isso, quando chegar o momento de escolher onde manter ou investir o dinheiro, fatores como:
prazo;
liquidez;
risco;
objetivo;
precisam ser considerados.
Um objetivo próximo normalmente exige maior atenção à preservação e disponibilidade do dinheiro.
Já objetivos muito longos podem permitir estratégias diferentes, dependendo do perfil e da situação financeira da pessoa.
Esse é justamente um dos motivos pelos quais não devemos simplesmente perguntar:
“Qual investimento rende mais?”
A pergunta correta começa antes:
“Para que serve esse dinheiro e quando vou precisar dele?”
Não confunda reserva de emergência com objetivo de consumo
Sua reserva possui uma função específica:
proteger você de imprevistos relevantes.
Uma viagem possui outra função.
Um carro possui outra.
Um curso possui outra.
Por isso, evite pensar:
“Tenho R$ 10.000 na reserva, então posso usar R$ 5.000 para viajar.”
Se fizer isso, sua proteção financeira cairá pela metade.
Uma alternativa é criar:
Reserva de emergência: R$ 10.000
e separadamente:
Fundo da viagem: R$ 5.000
Cada dinheiro possui seu trabalho.
Utilize entradas extraordinárias estrategicamente
Imagine que sua meta esteja em:
R$ 4.000 de R$ 10.000.
Então você recebe R$ 1.500 de uma entrada extraordinária.
Se suas outras prioridades estiverem organizadas, talvez possa direcionar uma parte para acelerar o objetivo.
Por exemplo:
R$ 900 → objetivo
R$ 300 → outra prioridade
R$ 300 → uso livre
Novamente, os números são apenas exemplos.
O importante é evitar que todo dinheiro inesperado seja automaticamente tratado como:
“dinheiro para gastar.”
Ele também pode comprar tempo, antecipando seus objetivos.
Transforme objetivos em itens do orçamento
Se você decidiu guardar:
R$ 300 para uma viagem
não espere o fim do mês.
Inclua:
VIAGEM — R$ 300
dentro do orçamento.
O mesmo vale para:
Reserva — R$ 200
Curso — R$ 100
Entrada do carro — R$ 350
Se o objetivo aparece no orçamento, ele deixa de depender exclusivamente das sobras.
Isso transforma:
“Se sobrar, eu guardo.”
em:
“Guardar faz parte do meu planejamento.”
Automatize quando isso ajudar sua disciplina
Imagine que você recebe no dia 5.
Você pode programar, quando disponível e adequado:
Dia 5 → renda recebida
Dia 6 → R$ 300 para Objetivo A
Dia 6 → R$ 150 para Objetivo B
Assim, suas metas são financiadas antes que aquele dinheiro seja absorvido por outras decisões.
Mas, novamente:
a automação precisa respeitar seu orçamento.
Se você constantemente precisa retirar o dinheiro logo depois, provavelmente o valor planejado está acima da sua capacidade atual.
Nesse caso, ajuste.
Cuidado para não transformar todo objetivo em parcela
Existe uma diferença importante entre:
guardar primeiro e comprar depois
e
comprar agora e comprometer renda futura.
Imagine um produto de R$ 2.400.
Você pode:
parcelar imediatamente;
ou guardar R$ 300 durante oito meses e comprar depois.
Nem sempre esperar será possível ou necessariamente a melhor decisão.
Mas fazer essa pergunta antes da compra é importante:
“Eu preciso assumir essa obrigação agora ou posso construir o dinheiro primeiro?”
Quando você começa a financiar objetivos antecipadamente, reduz a necessidade de utilizar crédito para realizar todos eles.
Crie seu Mapa de Objetivos Financeiros
Agora faça este exercício.
Escolha de três a cinco objetivos.
| Objetivo | Valor necessário | Já tenho | Falta | Prazo | Valor mensal | Prioridade |
|---|---|---|---|---|---|---|
| Reserva | R$ ______ | R$ ______ | R$ ______ | ___ meses | R$ ______ | Alta |
| Objetivo 2 | R$ ______ | R$ ______ | R$ ______ | ___ meses | R$ ______ | ___ |
| Objetivo 3 | R$ ______ | R$ ______ | R$ ______ | ___ meses | R$ ______ | ___ |
| Objetivo 4 | R$ ______ | R$ ______ | R$ ______ | ___ meses | R$ ______ | ___ |
Depois responda:
Qual é meu objetivo nº 1?
Quanto ele custa?
R$ ______
Quanto já tenho?
R$ ______
Quanto falta?
R$ ______
Quando quero alcançá-lo?
Quanto consigo direcionar mensalmente?
R$ ______
Agora você possui algo muito mais poderoso do que:
“Quero economizar.”
Você possui:
OBJETIVO + VALOR + PRAZO + CONTRIBUIÇÃO + PRIORIDADE
Use esta fórmula simples
Para objetivos básicos, você pode começar com:
Valor que falta ÷ número de meses = valor mensal aproximado
Exemplo:
Meta:
R$ 8.000
Já acumulado:
R$ 2.000
Falta:
R$ 6.000
Prazo:
20 meses
Então:
R$ 6.000 ÷ 20 = R$ 300 por mês.
É uma estimativa simples e não considera rendimentos, inflação ou mudanças de preço.
Mas para quem está começando, ela transforma rapidamente uma meta abstrata em uma ação mensal concreta.
Seus objetivos precisam competir com a realidade, não com as redes sociais
Talvez você veja pessoas comprando carros, viajando, investindo ou alcançando determinadas metas e pense:
“Estou atrasado.”
Mas você não conhece necessariamente:
a renda daquela pessoa;
suas dívidas;
seu patrimônio;
suas responsabilidades;
se houve financiamento;
ajuda familiar;
ou quanto tempo levou para chegar até ali.
Objetivos financeiros são pessoais.
O parâmetro mais útil costuma ser:
sua própria evolução.
Quanto você devia?
Quanto conseguiu organizar?
Quanto já construiu?
Quanto falta para sua próxima meta?
Essa comparação ajuda muito mais do que tentar reproduzir a vida financeira de outra pessoa.
Um bom objetivo responde quatro perguntas
Antes de considerar uma meta pronta, verifique:
1. O que quero conquistar?
2. Quanto preciso?
3. Quando quero alcançar?
4. Quanto consigo direcionar para isso?
Se você consegue responder às quatro, já possui a base de um plano financeiro.
Depois é acompanhar.
Se a renda aumentar, você pode acelerar.
Se surgir uma prioridade maior, pode reduzir temporariamente.
Se o preço mudar, ajuste.
Se o objetivo deixar de fazer sentido, substitua.
Seu plano existe para servir à sua vida — e não para aprisioná-la.
Quando o dinheiro ganha um objetivo, economizar passa a ter significado
Guardar dinheiro simplesmente por guardar pode parecer abstrato.
Mas compare:
“Preciso economizar R$ 300.”
com:
“Esses R$ 300 estão construindo a entrada da minha casa.”
Ou:
“Esses R$ 200 estão financiando meu curso.”
Ou:
“Esses R$ 150 estão me aproximando da minha viagem.”
O valor é o mesmo.
Mas agora existe um motivo.
É por isso que objetivos financeiros são tão importantes.
Eles transformam disciplina em direção.
Até aqui, você construiu praticamente toda a base para organizar suas finanças pessoais.
Agora falta uma etapa essencial para impedir que todo esse sistema funcione apenas durante algumas semanas:
transformar sua organização financeira em uma rotina simples que você consiga manter todos os meses.
Erros que podem atrapalhar sua organização financeira.
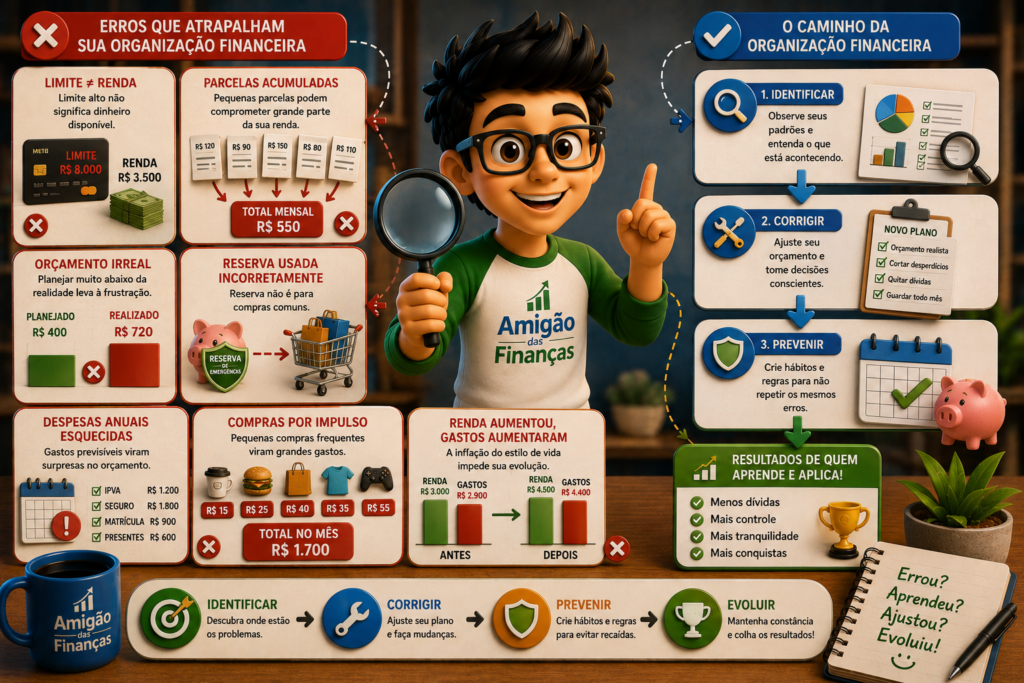
Chegar até aqui significa que você já conhece as principais peças necessárias para organizar suas finanças: renda, despesas, orçamento, dívidas, prioridades, reserva e objetivos.
Mas existe uma diferença importante entre saber o que fazer e conseguir manter esse sistema funcionando durante meses e anos.
Muitas pessoas começam motivadas.
Criam uma planilha.
Anotam cada gasto.
Estabelecem metas.
Tentam economizar.
Durante algumas semanas, tudo parece funcionar.
Depois surge um mês diferente, uma compra inesperada, uma despesa maior ou simplesmente o cansaço de controlar tudo.
A organização começa a desaparecer.
Isso acontece porque organizar as finanças não depende apenas de cálculos.
Também depende de hábitos, decisões e da maneira como seu sistema financeiro foi construído.
Conhecer os erros mais comuns ajuda você a identificá-los antes que eles comprometam seu progresso.
1. Criar um orçamento que não corresponde à sua vida real
Um dos primeiros erros é construir o orçamento que você gostaria de ter, em vez daquele que sua realidade permite.
Imagine que seus registros mostrem uma média mensal de:
R$ 750 com alimentação.
Mas, decidido a economizar, você estabelece:
Novo orçamento: R$ 350.
Talvez essa redução seja possível.
Mas será necessário entender como chegar até ela.
Simplesmente escrever R$ 350 na planilha não reduz automaticamente o gasto.
Se nada mudar na rotina, provavelmente acontecerá isto:
Meta: R$ 350
Realidade: R$ 720
Resultado: orçamento abandonado.
Um orçamento eficiente precisa ser desafiador o suficiente para melhorar suas finanças, mas realista o suficiente para ser executado.
Se quiser reduzir uma categoria significativamente, faça isso gradualmente.
Por exemplo:
R$ 750 → R$ 680 → R$ 620 → R$ 580
Você acompanha os resultados e ajusta conforme aprende.
2. Tentar cortar absolutamente tudo
Quando alguém percebe que está gastando demais, uma reação comum é criar um orçamento extremamente restritivo.
Cancelar todo lazer.
Parar de sair.
Eliminar qualquer compra pessoal.
Reduzir drasticamente alimentação.
Cortar tudo que não pareça absolutamente essencial.
No papel, a economia pode parecer impressionante.
Mas existe uma pergunta:
você consegue viver assim durante muito tempo?
Organização financeira não deveria funcionar como uma punição temporária.
Um orçamento que exige sacrifícios impossíveis pode durar algumas semanas e depois gerar um efeito contrário: a pessoa abandona completamente o controle e volta aos hábitos anteriores.
Por isso, procure primeiro:
desperdícios;
juros;
tarifas desnecessárias;
serviços não utilizados;
excessos;
compras pouco importantes.
Depois ajuste outras categorias de maneira consciente.
O objetivo não é criar o orçamento mais apertado possível.
É criar um orçamento sustentável.
3. Ignorar os pequenos gastos porque parecem insignificantes
Um café de R$ 10 provavelmente não destruirá sua vida financeira.
Nem um lanche.
Nem uma pequena compra.
O problema pode aparecer na frequência.
Imagine:
R$ 15 × 20 dias = R$ 300 por mês.
Em 12 meses:
R$ 3.600.
Isso não significa que você precise eliminar o gasto.
Talvez ele faça sentido e caiba perfeitamente no orçamento.
Mas existe uma diferença entre gastar R$ 15 conscientemente e descobrir meses depois que centenas de reais estavam saindo sem que você percebesse.
Pequenos gastos precisam ser avaliados pelo conjunto.
Pergunte:
“Quanto isso representa por mês?”
e, quando fizer sentido:
“Quanto representa por ano?”
Essa mudança de perspectiva pode revelar despesas que pareciam irrelevantes.
4. Olhar apenas para os pequenos gastos e ignorar os grandes
Existe também o erro contrário.
A pessoa passa semanas tentando economizar:
R$ 5 aqui;
R$ 10 ali;
R$ 20 em outra compra.
Enquanto isso, continua pagando:
um plano caro que poderia ser renegociado;
juros elevados;
um serviço pouco utilizado;
tarifas recorrentes;
ou alguma grande despesa incompatível com sua renda.
Economizar pequenas quantias pode ajudar.
Mas sempre procure primeiro os pontos de maior impacto financeiro.
Imagine duas possibilidades:
Economizar R$ 5 por semana → aproximadamente R$ 20 por mês.
ou
Renegociar um serviço → economia de R$ 100 por mês.
Se a segunda opção estiver disponível sem perda relevante de qualidade, provavelmente merece atenção primeiro.
Não se trata de desprezar pequenas economias.
Trata-se de utilizar seu esforço onde ele produz mais resultado.
5. Confundir limite do cartão com dinheiro disponível
Você recebe:
R$ 3.500 por mês.
Seu cartão possui:
R$ 8.000 de limite.
Isso não significa que você possui R$ 11.500 disponíveis.
Sua renda continua sendo R$ 3.500.
O limite representa crédito que poderá precisar ser pago posteriormente.
Quando essa diferença é esquecida, o cartão pode criar uma sensação artificial de poder de compra.
Antes de utilizar o crédito, pergunte:
“Essa compra cabe na minha renda e no meu orçamento?”
e não:
“Meu cartão possui limite?”
São perguntas completamente diferentes.
6. Olhar apenas para o valor da parcela
Esse é um dos erros mais perigosos em compras parceladas.
Imagine um produto de R$ 3.000.
A pessoa não pensa:
“Estou assumindo uma compra de R$ 3.000.”
Ela pensa:
“São apenas R$ 250 por mês.”
Depois surge outra parcela:
R$ 120.
Outra:
R$ 90.
Outra:
R$ 180.
Individualmente, todas parecem pequenas.
Juntas:
R$ 640 por mês.
Agora uma parte significativa da renda futura já possui destino.
Antes de parcelar, analise:
valor total;
quantidade de parcelas;
custo do crédito, quando houver;
parcelas que você já possui;
quanto da renda futura ficará comprometido.
Uma parcela pequena continua sendo uma obrigação.
7. Fazer novas parcelas assim que as antigas terminam
Imagine que uma parcela de R$ 250 termine.
Você sente imediatamente:
“Agora tenho R$ 250 livres para comprar outra coisa.”
Se fizer isso repetidamente, aquela parte da renda nunca será realmente recuperada.
Ela apenas troca de destino.
Parcela A termina.
Parcela B começa.
Parcela B termina.
Parcela C começa.
E assim por diante.
Uma alternativa é criar uma regra:
quando uma parcela terminar, pelo menos parte daquele dinheiro será direcionada para uma prioridade.
Por exemplo:
R$ 250 liberados
↓
R$ 150 → reserva
R$ 100 → objetivo
Você começa a transformar o fim das parcelas em aumento real de margem financeira.
8. Guardar apenas o que sobrar no fim do mês
Essa estratégia parece lógica:
recebo → pago → gasto → guardo o que sobrar.
O problema é que frequentemente:
não sobra.
Sempre existe alguma coisa que pode consumir o dinheiro disponível.
Por isso, quando seu orçamento permitir, trate suas prioridades como parte do planejamento.
Por exemplo:
Reserva: R$ 150
Objetivo: R$ 100
Esses valores entram no orçamento desde o início.
Agora a lógica passa a ser:
recebo → direciono prioridades → pago e gasto conforme o planejamento.
Isso não significa guardar um valor que você não consegue sustentar.
Comece pequeno se necessário.
O importante é não depender exclusivamente das sobras.
9. Misturar reserva de emergência com dinheiro para gastar
Imagine olhar para sua conta e encontrar:
R$ 6.000.
Você pode pensar:
“Tenho R$ 6.000 disponíveis.”
Mas talvez:
R$ 4.000 sejam da reserva;
R$ 1.200 sejam para contas próximas;
R$ 500 sejam para uma viagem;
e apenas:
R$ 300 estejam realmente livres.
Misturar tudo pode criar uma falsa sensação de disponibilidade.
Por isso, organize o dinheiro por finalidade.
Sua reserva não deveria parecer um saldo extra para financiar compras comuns.
Pense:
DINHEIRO NA CONTA ≠ DINHEIRO LIVRE PARA GASTAR.
10. Usar a reserva para despesas previsíveis
IPVA não surge de surpresa todos os anos.
Material escolar também não.
Seguro anual, impostos e determinadas manutenções possuem algum grau de previsibilidade.
Se você utiliza sua reserva de emergência para pagar constantemente essas despesas, ela nunca consegue cumprir completamente sua função.
Uma alternativa é transformar gastos previsíveis em provisões mensais.
Imagine:
Seguro anual: R$ 1.200
Você pode planejar aproximadamente:
R$ 100 por mês.
Quando chegar o pagamento, o dinheiro já estará sendo preparado.
Reserva de emergência deve proteger você principalmente daquilo que não conseguiu prever adequadamente.
11. Não acompanhar o orçamento durante o mês
Criar um orçamento no dia 1 e só verificar novamente no dia 30 limita bastante sua utilidade.
Imagine definir:
Lazer: R$ 300.
No dia 25 você descobre que gastou:
R$ 520.
Agora o gasto já aconteceu.
Mas se tivesse verificado no dia 15 e percebido:
R$ 260 utilizados, poderia ajustar o restante do mês.
Por isso, faça pequenas revisões.
Uma vez por semana pode ser suficiente para muitas pessoas.
Pergunte:
quanto já gastei?
quanto ainda falta pagar?
quais categorias estão próximas do limite?
preciso ajustar alguma coisa?
O orçamento é mais útil quando consegue influenciar decisões futuras, não apenas explicar decisões passadas.
12. Depender da memória para controlar tudo
Você provavelmente não lembrará de todas as compras realizadas durante 30 dias.
Principalmente dos pequenos gastos.
Por isso, utilize algum sistema de registro.
Pode ser:
planilha;
aplicativo;
caderno;
extrato bancário;
categorias do banco;
ou uma combinação dessas ferramentas.
Não existe uma ferramenta obrigatória.
A melhor é aquela que você realmente consegue manter.
Se uma planilha extremamente detalhada faz você abandonar o controle, talvez uma solução mais simples funcione melhor.
O sistema deve reduzir sua carga mental, e não aumentá-la.
13. Criar categorias demais
Imagine registrar alimentação assim:
café;
padaria;
supermercado;
açougue;
hortifruti;
delivery;
restaurante;
lanche;
bebidas.
Esse nível de detalhe pode ser útil para algumas pessoas.
Para outras, transforma o orçamento em trabalho.
Talvez apenas:
Supermercado
e
Alimentação fora de casa
já sejam suficientes.
Comece simples.
Adicione detalhes somente quando eles ajudarem você a tomar decisões.
Uma categoria existe para gerar informação.
Se não muda nenhuma decisão, talvez você não precise dela.
14. Criar metas impossíveis
Imagine que você consiga guardar atualmente:
R$ 200 por mês.
Mas estabelece:
“Vou guardar R$ 2.000 todos os meses.”
Sem aumento de renda ou redução significativa das despesas, essa meta provavelmente não será cumprida.
Depois de alguns meses, pode surgir a sensação de fracasso.
O problema, porém, talvez não seja sua disciplina.
Pode ser a matemática da meta.
Um bom objetivo precisa ser ambicioso, mas também conversar com sua capacidade financeira.
Se R$ 200 é o valor possível hoje, comece com R$ 200.
Quando sua renda aumentar ou suas despesas diminuírem:
R$ 200 → R$ 300 → R$ 500.
Progresso sustentável costuma ser mais útil do que uma meta espetacular que dura apenas um mês.
15. Tentar copiar exatamente o orçamento de outra pessoa
Você encontra alguém dizendo:
“Gaste no máximo X% com isso.”
“Guarde exatamente Y%.”
“Todo mundo deveria fazer Z.”
Essas referências podem ser interessantes.
Mas sua vida possui variáveis próprias:
renda;
cidade;
família;
moradia;
filhos;
saúde;
transporte;
dívidas;
objetivos.
Duas pessoas que ganham exatamente R$ 5.000 podem possuir realidades completamente diferentes.
Por isso, utilize métodos e porcentagens como referências, não como sentenças universais.
Seu orçamento precisa funcionar na sua realidade.
16. Aumentar o padrão de vida toda vez que a renda aumenta
Imagine que você ganhava:
R$ 3.500.
Depois passa a ganhar:
R$ 4.500.
Existe uma nova margem de:
R$ 1.000.
Se imediatamente surgirem:
novo carro;
assinaturas;
mais restaurantes;
parcelas;
compras;
despesas maiores;
em pouco tempo o novo salário poderá parecer tão apertado quanto o anterior.
Isso é conhecido como inflação do estilo de vida.
Aumentar seu padrão de vida conforme a renda cresce não é necessariamente errado.
O problema aparece quando todo aumento de renda é automaticamente transformado em aumento de consumo.
Uma alternativa é definir previamente:
uma parte melhora sua vida hoje;
uma parte melhora sua vida financeira futura.
Por exemplo, você pode direcionar parte do aumento para:
reserva;
objetivos;
investimentos;
redução de dívidas.
Assim, sua qualidade de vida pode melhorar sem consumir toda a nova margem.
17. Não planejar despesas anuais
Esse erro costuma produzir a famosa sensação:
“Todo mês aparece alguma coisa.”
Na verdade, algumas dessas despesas aparecem todos os anos.
IPVA.
IPTU.
Material escolar.
Seguro.
Aniversários.
Natal.
Matrículas.
Manutenções.
Se você não planeja essas despesas, cada uma parece um imprevisto.
Crie uma lista anual.
Imagine:
IPVA: R$ 1.200
Seguro: R$ 1.800
Presentes: R$ 600
Total anual:
R$ 3.600
Dividido por 12:
R$ 300 por mês.
Agora você consegue visualizar quanto essas despesas representam, em média, dentro do seu planejamento.
18. Ignorar a renda quando o problema não pode mais ser resolvido apenas com cortes
Nem todo problema financeiro pode ser solucionado eliminando pequenas despesas.
Imagine alguém que já reduziu:
lazer;
assinaturas;
compras;
delivery;
serviços.
Mesmo assim, as despesas essenciais continuam acima da renda.
Nesse cenário, continuar procurando gastos de R$ 10 para eliminar pode não resolver a causa principal.
Pode ser necessário analisar também:
formas de aumentar renda;
renegociação de grandes compromissos;
mudanças estruturais;
reestruturação de dívidas.
Organização financeira não significa assumir que todo déficit existe porque a pessoa “gasta demais”.
Às vezes, simplesmente existe renda insuficiente diante das despesas necessárias.
Reconhecer isso permite buscar soluções mais adequadas.
19. Desistir depois de um mês ruim
Talvez você esteja organizando suas finanças há três meses.
Então acontece:
uma emergência;
uma despesa inesperada;
um mês com renda menor;
uma compra acima do planejado.
Seu orçamento sai do controle.
É fácil pensar:
“Estraguei tudo.”
Mas organização financeira não é uma sequência perfeita de meses.
O objetivo é conseguir voltar ao sistema.
Pergunte:
O que aconteceu?
Foi algo excepcional ou recorrente?
Preciso ajustar alguma categoria?
Como posso evitar que se repita?
Depois continue.
Um mês ruim não precisa destruir o progresso dos meses anteriores.
20. Transformar organização financeira em culpa
Talvez este seja um dos erros mais importantes.
Você olha para uma compra anterior e pensa:
“Como pude gastar isso?”
Olha para uma dívida:
“Eu deveria ter sabido.”
Olha para alguém com mais patrimônio:
“Estou muito atrasado.”
Mas culpa, sozinha, não organiza nenhuma conta.
Os números devem ser utilizados como informação para decisões futuras.
Se você gastou R$ 500 além do planejado, pergunte:
por quê?
Se uma dívida surgiu, descubra:
como evitar que ela continue crescendo?
Se sua reserva ainda é pequena:
qual é o próximo valor que consigo guardar?
A organização financeira funciona melhor quando o passado vira aprendizado, não quando vira paralisia.
Use o método: identificar, corrigir e prevenir
Quando encontrar um erro financeiro, você pode utilizar três etapas.
1. IDENTIFICAR
O que está acontecendo?
“Estou gastando R$ 400 por mês acima do orçamento com compras não planejadas.”
2. CORRIGIR
O que posso mudar agora?
“Vou definir um limite e revisar minhas compras semanalmente.”
3. PREVENIR
Como diminuo a chance de isso acontecer novamente?
“Vou evitar compras imediatas, remover notificações promocionais e consultar o orçamento antes de gastar.”
A lógica é:
PROBLEMA → CAUSA → AÇÃO → PREVENÇÃO
Assim, você não corrige apenas o resultado.
Começa a trabalhar também sobre o comportamento que produziu aquele resultado.
Faça um check-up da sua organização financeira
Marque cada afirmação que descreve sua situação atual:
( ) Sei quanto realmente ganho por mês.
( ) Sei aproximadamente quanto gasto.
( ) Acompanho minhas principais categorias.
( ) Meu orçamento utiliza valores realistas.
( ) Sei quanto da minha renda está comprometido com parcelas.
( ) Tenho minhas dívidas organizadas.
( ) Sei quais são minhas prioridades financeiras.
( ) Estou construindo alguma reserva.
( ) Planejo despesas anuais.
( ) Possuo objetivos com valor e prazo.
( ) Reviso meu orçamento durante o mês.
( ) Consigo diferenciar dinheiro disponível de dinheiro já destinado.
Não precisa marcar tudo hoje.
Esse checklist serve justamente para mostrar qual é o próximo ponto que merece atenção.
O melhor sistema financeiro é aquele que você consegue manter
Você não precisa da planilha mais sofisticada.
Não precisa acompanhar vinte indicadores.
Não precisa verificar sua conta várias vezes por dia.
E não precisa acertar todos os meses.
Seu sistema pode ser muito simples:
registrar → planejar → acompanhar → corrigir → repetir.
O mais importante é que ele continue funcionando.
Porque organização financeira não acontece quando você cria uma planilha.
Ela acontece quando pequenas decisões melhores começam a se repetir.
E, depois de percorrer todos esses passos, surge uma pergunta natural:
quanto tempo leva para perceber que sua vida financeira realmente está ficando mais organizada?
É exatamente isso que veremos a seguir.
Como saber se sua vida financeira está melhorando?
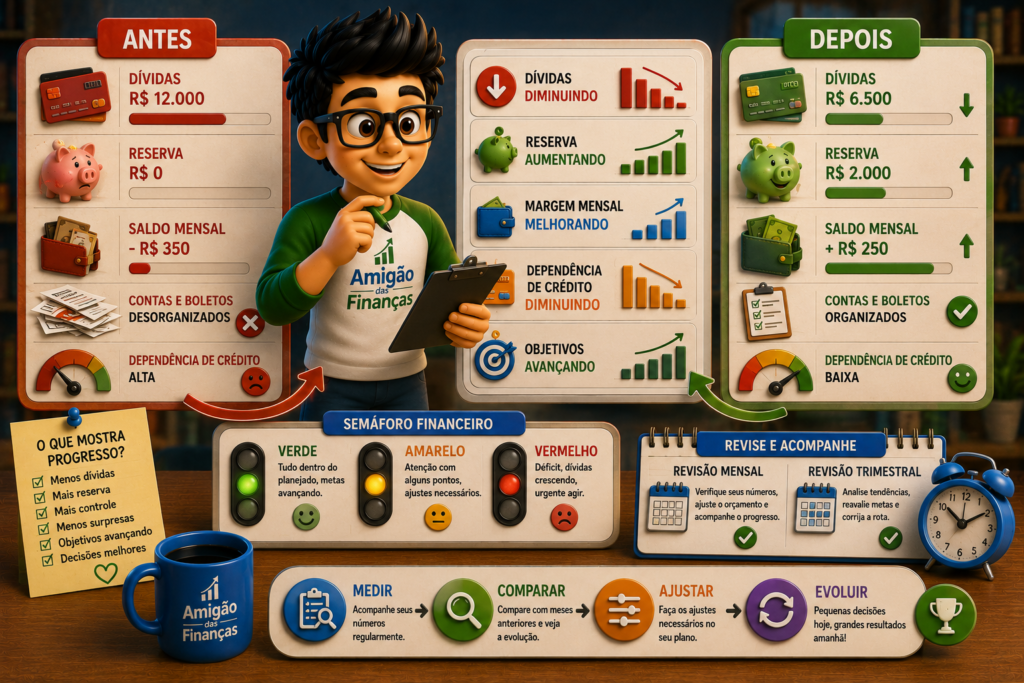
Depois de organizar receitas, despesas, dívidas, orçamento, prioridades, reserva e objetivos, é natural surgir uma pergunta:
como saber se todo esse esforço está realmente funcionando?
A resposta não está apenas no saldo da conta.
Uma vida financeira melhor não significa necessariamente ter muito dinheiro disponível de uma hora para outra. Principalmente no começo, algumas mudanças importantes podem acontecer antes mesmo de seu patrimônio crescer de forma significativa.
Talvez você ainda tenha dívidas, mas elas estejam diminuindo.
Talvez sua reserva ainda seja pequena, mas agora ela existe.
Talvez sua renda continue igual, mas você não precise mais chegar ao final do mês sem saber para onde o dinheiro foi.
Talvez ainda não consiga investir muito, mas tenha parado de acumular novas parcelas.
Tudo isso representa progresso.
Por isso, em vez de avaliar sua situação apenas perguntando:
“Quanto dinheiro tenho?”
comece também a perguntar:
“Minha vida financeira está mais controlada, protegida e previsível do que alguns meses atrás?”
É essa evolução que precisamos aprender a medir.
Melhorar financeiramente não significa necessariamente ganhar mais
Imagine duas pessoas que recebem R$ 4.000 por mês.
A primeira:
não acompanha os gastos;
utiliza frequentemente o limite do cartão;
não possui reserva;
acumula parcelas;
e termina o mês sem saber exatamente quanto gastou.
A segunda também recebe R$ 4.000, mas:
possui orçamento;
mantém as contas em dia;
reduziu dívidas;
está construindo uma reserva;
e separa dinheiro para seus objetivos.
A renda é exatamente a mesma.
Mas a situação financeira é completamente diferente.
Isso mostra que progresso financeiro pode acontecer mesmo antes de um aumento salarial.
Você começa a melhorar quando passa a administrar melhor os recursos que já possui.
1. Você sabe para onde seu dinheiro está indo
Um dos primeiros sinais de evolução é deixar de ter a sensação de que:
“o dinheiro simplesmente desapareceu.”
Antes:
Salário entra → gastos acontecem → saldo diminui → surpresa.
Depois:
Salário entra → orçamento distribui → gastos são acompanhados → ajustes são feitos.
Você não precisa conhecer cada centavo de memória.
Mas deve conseguir responder aproximadamente:
quanto custa sua moradia;
quanto gasta com alimentação;
quanto possui em parcelas;
quanto consegue guardar;
quais categorias mais consomem sua renda.
Quanto maior sua visibilidade sobre os números, maior sua capacidade de tomar decisões antes que os problemas apareçam.
2. Você está gastando menos do que ganha
Esse é um dos indicadores mais importantes.
Podemos resumir sua situação mensal em três possibilidades:
Receitas > despesas → superávit
Receitas = despesas → equilíbrio
Receitas < despesas → déficit
Imagine:
Renda líquida: R$ 4.000
Gastos totais: R$ 3.750
Resultado:
+ R$ 250
Existe uma margem positiva.
Agora imagine:
Renda: R$ 4.000
Gastos: R$ 4.350
Resultado:
− R$ 350
Existe um déficit.
Naturalmente, um único mês não conta toda a história. Algumas despesas podem variar.
Por isso, acompanhe a tendência ao longo de vários meses.
Se você saiu de déficits frequentes para equilíbrio e depois começou a produzir pequenas sobras, existe uma melhora importante acontecendo.
3. Você não depende mais tanto do crédito para chegar ao próximo salário
Esse é um sinal extremamente relevante.
Antes:
dia 20 → dinheiro acaba → cartão assume.
Depois:
dia 20 → ainda existe orçamento para as despesas restantes.
Ou talvez você ainda utilize cartão normalmente, mas consiga pagar a fatura conforme planejado, sem depender continuamente de crédito para cobrir despesas que sua renda não suporta.
Observe se está diminuindo sua dependência de:
cheque especial;
rotativo;
empréstimos para despesas comuns;
novas parcelas para cobrir falta de dinheiro;
antecipações constantes de renda.
Quando o crédito deixa de funcionar como extensão permanente do salário, sua estrutura financeira começa a ficar mais saudável.
4. Suas dívidas estão diminuindo
Se você começou este processo endividado, talvez o melhor indicador inicial não seja quanto está investindo.
Pode ser:
quanto deixou de dever.
Imagine:
Janeiro — R$ 12.000 em dívidas
Março — R$ 10.800
Junho — R$ 8.900
Setembro — R$ 6.500
Você ainda possui dívida.
Mas existe uma tendência clara:
o saldo está caindo.
Esse é progresso mensurável.
Outro sinal importante é observar o comprometimento mensal.
Antes:
R$ 1.300 em parcelas.
Depois:
R$ 900.
Mais adiante:
R$ 500.
Cada compromisso encerrado pode devolver uma parte da renda para você.
5. Você parou de substituir dívidas antigas por novas
Imagine que uma parcela de R$ 300 termine.
Antes, você utilizava imediatamente essa margem para assumir outra:
parcela termina → nova compra parcelada → orçamento continua comprometido.
Agora acontece:
parcela termina → R$ 300 são liberados → reserva ou outra prioridade recebe o dinheiro.
Essa mudança pode parecer pequena.
Mas ela indica que você está saindo de um ciclo importante.
Sua renda futura deixa de permanecer permanentemente comprometida.
Você começa a recuperar espaço no orçamento.
6. Sua reserva financeira está crescendo
Outro indicador simples é acompanhar sua proteção.
Por exemplo:
Mês 1 — R$ 0
Mês 2 — R$ 150
Mês 4 — R$ 500
Mês 8 — R$ 1.200
Mês 12 — R$ 2.000
Talvez ainda esteja distante da sua meta final.
Mas existe uma diferença enorme entre:
não possuir nenhuma proteção
e
já conseguir absorver alguns imprevistos sem recorrer imediatamente ao crédito.
Você também pode acompanhar quantos meses de despesas essenciais sua reserva consegue cobrir.
Se suas despesas essenciais são de R$ 3.000:
Reserva de R$ 1.500 → aproximadamente 0,5 mês
Reserva de R$ 3.000 → aproximadamente 1 mês
Reserva de R$ 6.000 → aproximadamente 2 meses
Isso transforma um saldo isolado em uma medida de proteção financeira.
7. Um imprevisto não destrói mais completamente seu orçamento
Talvez este seja um dos sinais mais perceptíveis de progresso.
Antes, uma despesa inesperada de R$ 500 significava:
cartão → parcela → orçamento apertado nos próximos meses.
Depois de construir alguma proteção:
imprevisto de R$ 500 → reserva → despesa resolvida → reserva reconstruída.
O problema continua sendo desagradável.
Mas ele deixa de produzir uma cadeia de novos problemas financeiros.
Isso significa que sua estrutura está ficando mais resistente.
8. As contas previsíveis deixaram de parecer emergências
Imagine que todos os anos você seja surpreendido pelo IPVA.
Mas o IPVA acontece todos os anos.
Depois de organizar suas finanças, você passa a separar dinheiro antecipadamente.
Por exemplo:
Despesa anual prevista: R$ 1.200
↓
R$ 100 por mês
Quando a cobrança chega:
o dinheiro já está preparado.
O mesmo pode acontecer com:
seguros;
material escolar;
presentes;
manutenções;
impostos;
matrículas.
Quando despesas previsíveis deixam de desorganizar seu mês, seu planejamento está amadurecendo.
9. Você consegue dizer “não agora” sem dizer “nunca”
Organização financeira também muda a maneira como você toma decisões.
Imagine encontrar algo que deseja por:
R$ 1.500.
Antes:
“Tenho limite. Vou comprar.”
Depois:
“Quero isso, mas não cabe no orçamento agora. Vou planejar.”
Isso não significa abandonar o desejo.
Significa trocar:
impulso
por
planejamento.
Você pode criar uma meta:
R$ 250 por mês × 6 meses = R$ 1.500.
Agora a compra acontece sem necessariamente desorganizar outras prioridades.
Essa capacidade de adiar uma decisão sem sentir que está desistindo dela é um sinal importante de maturidade financeira.
10. Seus objetivos estão avançando
Outro indicador é observar se seu dinheiro está começando a financiar coisas que realmente importam para você.
Imagine:
Meta da viagem: R$ 6.000
Janeiro:
R$ 0
Abril:
R$ 900
Agosto:
R$ 2.300
Dezembro:
R$ 3.800
Você ainda não alcançou a meta.
Mas ela está avançando.
O mesmo vale para:
entrada de imóvel;
curso;
veículo;
negócio;
reserva;
aposentadoria.
Uma vida financeira organizada não é apenas aquela em que as contas estão pagas.
É aquela em que uma parte do dinheiro começa a construir o futuro que você escolheu.
11. Seu patrimônio líquido começa a melhorar
Conforme sua organização evolui, existe um indicador mais amplo que você pode acompanhar:
patrimônio líquido.
De forma simplificada:
PATRIMÔNIO LÍQUIDO = BENS E RECURSOS − DÍVIDAS
Imagine:
Você possui:
R$ 10.000 em dinheiro e investimentos
e
R$ 7.000 em dívidas.
Patrimônio líquido simplificado:
R$ 10.000 − R$ 7.000 = R$ 3.000
Alguns meses depois:
Recursos: R$ 13.000
Dívidas: R$ 4.000
Então:
R$ 13.000 − R$ 4.000 = R$ 9.000
Mesmo que sua renda não tenha mudado, sua posição financeira melhorou.
Você possui mais recursos e menos obrigações.
Não é necessário calcular isso diariamente.
Uma revisão periódica já pode mostrar a direção da sua evolução.
12. Você começa a tomar decisões olhando para o futuro
Antes, sua pergunta principal talvez fosse:
“Consigo pagar a parcela?”
Depois passa a ser:
“Essa compra combina com minhas prioridades?”
Antes:
“Tenho limite?”
Depois:
“Tenho orçamento?”
Antes:
“Quanto sobrou?”
Depois:
“Quanto quero direcionar?”
Essa mudança de perguntas é um sinal importante.
Sua relação com o dinheiro deixa de ser predominantemente reativa e passa a ser mais intencional.
Crie seu Painel de Evolução Financeira
Você não precisa acompanhar dezenas de indicadores.
Comece com alguns números simples.
Uma vez por mês, registre:
| Indicador | Mês anterior | Mês atual |
|---|---|---|
| Renda líquida | R$ ____ | R$ ____ |
| Gastos totais | R$ ____ | R$ ____ |
| Saldo do mês | R$ ____ | R$ ____ |
| Total de dívidas | R$ ____ | R$ ____ |
| Parcelas mensais | R$ ____ | R$ ____ |
| Reserva financeira | R$ ____ | R$ ____ |
| Objetivos acumulados | R$ ____ | R$ ____ |
Depois pergunte:
Minhas dívidas diminuíram?
Minha reserva aumentou?
Minha margem mensal melhorou?
Estou avançando nos objetivos?
Minha dependência de crédito caiu?
Isso cria uma visão muito mais útil do que simplesmente olhar o saldo bancário em um único dia.
Compare períodos, não dias isolados
Seu saldo pode cair bastante no dia em que paga aluguel, financiamento ou outras contas.
Isso não significa automaticamente que sua situação piorou.
Da mesma forma, receber o salário pode fazer o saldo aumentar muito sem representar crescimento real do patrimônio.
Por isso, evite avaliar sua vida financeira observando apenas:
“Quanto tenho na conta hoje?”
Compare períodos semelhantes.
Por exemplo:
Janeiro × Abril × Julho × Outubro
ou:
este mês × mês anterior.
Melhor ainda: observe tendências de três, seis ou doze meses.
Finanças pessoais possuem oscilações.
O que interessa é a direção ao longo do tempo.
Não acompanhe apenas dinheiro — acompanhe comportamentos
Algumas melhorias aparecem antes nos hábitos.
Pergunte:
Estou verificando meu orçamento regularmente?
Estou fazendo menos compras por impulso?
Estou criando menos parcelas?
Estou planejando despesas maiores?
Estou separando dinheiro quando recebo?
Estou revisando minhas metas?
Estou comparando preços antes de decisões relevantes?
Esses comportamentos são importantes porque os resultados financeiros costumam surgir da repetição deles.
Uma reserva de R$ 5.000 não aparece de uma única decisão.
Ela pode ser resultado de dezenas de meses em que a pessoa repetiu:
receber → separar → guardar → continuar.
Use um semáforo financeiro
Você também pode fazer uma avaliação simples no final de cada mês.
🟢 VERDE — melhorando
Você conseguiu:
manter despesas dentro do planejado;
reduzir dívidas;
guardar dinheiro;
avançar em objetivos;
evitar novas dívidas desnecessárias.
🟡 AMARELO — atenção
O orçamento ficou apertado.
Algumas categorias ultrapassaram o limite.
Você não conseguiu guardar.
Apareceram novas parcelas.
Não é necessariamente uma crise, mas existem sinais que precisam ser observados.
🔴 VERMELHO — agir
Déficit recorrente.
Uso frequente de crédito para despesas básicas.
Dívidas crescendo.
Contas atrasadas.
Reserva sendo consumida constantemente para despesas comuns.
Nesse caso, volte aos passos anteriores e descubra onde o sistema precisa ser corrigido.
O objetivo do semáforo não é julgar.
É identificar rapidamente quando agir.
Faça uma revisão a cada três meses
Além do acompanhamento mensal, uma revisão trimestral pode ajudar a enxergar mudanças maiores.
A cada três meses, pergunte:
Quanto eu devia há três meses?
Quanto devo agora?
Quanto tinha de reserva?
Quanto tenho hoje?
Quais objetivos avançaram?
Quais despesas aumentaram?
Minha renda mudou?
Meu orçamento ainda representa minha realidade?
Quais decisões funcionaram?
O que precisa mudar?
Então faça os ajustes necessários.
O ciclo passa a ser:
MEDIR → COMPARAR → ENTENDER → AJUSTAR → CONTINUAR
Cuidado com um erro: melhorar e imediatamente aumentar todos os gastos
Imagine que, depois de meses de organização, você consiga liberar:
R$ 500 por mês.
Existe uma tentação natural:
“Agora posso gastar mais R$ 500.”
Você pode, naturalmente, utilizar parte dessa melhora para aumentar sua qualidade de vida.
O problema acontece quando toda nova margem é imediatamente consumida.
Uma alternativa poderia ser:
R$ 200 → melhorar o presente
R$ 200 → objetivo
R$ 100 → futuro
Os valores são apenas ilustrativos.
A lógica é que uma melhora financeira deveria aparecer tanto na sua vida atual quanto na sua capacidade de construir segurança e patrimônio.
Progresso financeiro raramente acontece em linha reta
Um mês sua reserva aumenta.
No seguinte, você precisa utilizá-la.
Depois sua renda cresce.
Mais tarde surge uma despesa importante.
Uma dívida termina.
Outra prioridade aparece.
Por isso, sua evolução provavelmente será algo parecido com:
AVANÇO → AJUSTE → AVANÇO → IMPREVISTO → RECUPERAÇÃO → NOVO AVANÇO
Isso é diferente de:
fracasso.
O que importa é sua capacidade de voltar ao plano depois dos desvios.
Se, olhando para períodos maiores, você possui:
menos dívidas;
mais proteção;
mais controle;
mais patrimônio;
mais capacidade de planejar;
então existe uma tendência positiva.
Cinco sinais simples de que você está no caminho certo
Se quiser uma avaliação rápida, observe estes cinco pontos:
1. Você sabe quanto ganha e quanto gasta.
2. Suas dívidas estão diminuindo ou permanecem sob controle.
3. Sua reserva está sendo construída.
4. Você depende menos de crédito para despesas comuns.
5. Seus objetivos começam a receber dinheiro regularmente.
Não é necessário que todos estejam perfeitos.
O importante é perceber evolução.
Você pode estar começando com:
dívidas ↓
enquanto sua reserva ainda é pequena.
Depois:
dívidas ↓ + reserva ↑
Mais adiante:
dívidas controladas + reserva ↑ + objetivos ↑
Sua estrutura financeira vai ficando progressivamente mais forte.
A melhor comparação é com sua própria situação anterior
Talvez outra pessoa possua uma reserva maior.
Talvez alguém invista mais.
Talvez outra pessoa tenha comprado um imóvel antes de você.
Essas comparações dizem pouco sobre seu progresso porque você não necessariamente conhece toda a realidade financeira dessas pessoas.
Uma comparação muito mais útil é:
VOCÊ HÁ 6 MESES
versus
VOCÊ HOJE.
Pergunte:
Tenho mais clareza?
Devo menos?
Guardei mais?
Planejo melhor?
Tenho menos surpresas?
Consigo tomar decisões com mais antecedência?
Se várias respostas forem positivas, sua vida financeira provavelmente está avançando.
Organização financeira não acontece quando todos os problemas desaparecem.
Ela acontece quando você passa a possuir um sistema capaz de lidar melhor com eles.
E é exatamente por isso que organizar as finanças não deve ser visto como um projeto com começo e fim.
Depois que a base está pronta, o próximo desafio é manter essa organização funcionando ao longo do tempo.
Seu plano de organização financeira para os próximos 30 dias.
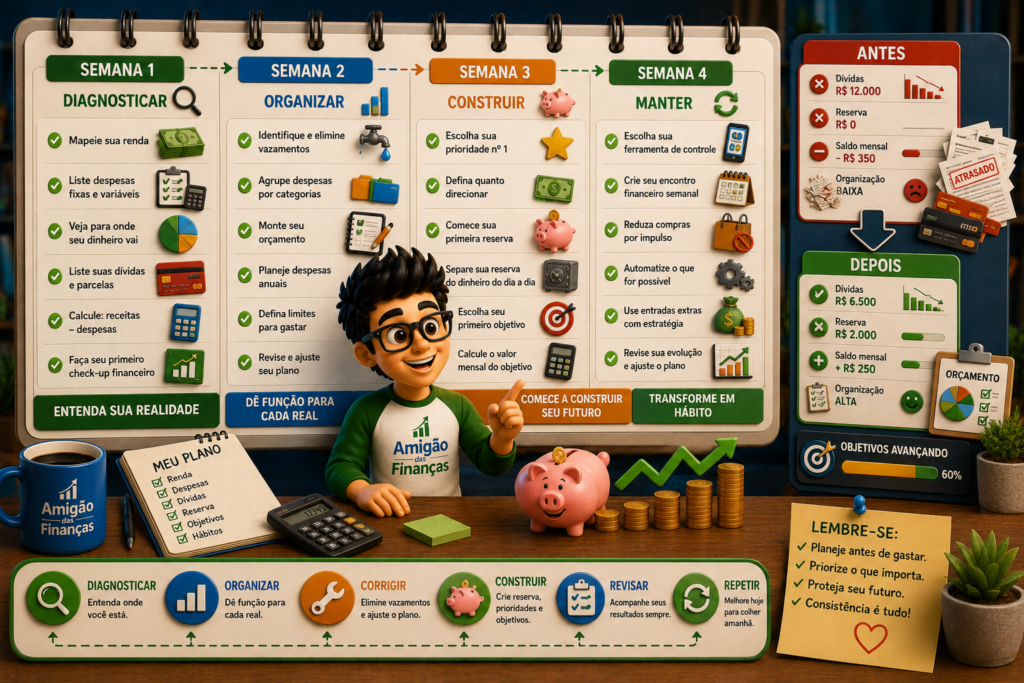
Depois de aprender como diagnosticar sua situação financeira, organizar despesas, encontrar vazamentos, lidar com dívidas, criar um orçamento, estabelecer prioridades, começar uma reserva e definir objetivos, pode surgir uma sensação bastante comum:
“Entendi o que preciso fazer. Mas por onde começo na prática?”
A resposta é simples:
não tente mudar tudo de uma vez.
Organização financeira não precisa começar com uma transformação radical.
Ela pode começar com 30 dias de pequenas ações organizadas.
Durante esse período, o objetivo não será atingir a vida financeira perfeita.
Você não precisa quitar todas as dívidas.
Não precisa completar sua reserva.
Não precisa dominar investimentos.
E muito menos eliminar todo gasto que considera desnecessário.
O objetivo desses primeiros 30 dias é construir algo mais importante:
um sistema financeiro básico que você consiga continuar utilizando depois que o desafio terminar.
Vamos transformar tudo o que aprendemos neste artigo em um plano prático.
Antes de começar: qual será sua missão nesses 30 dias?
Sua missão será chegar ao final do período conseguindo responder com clareza:
Quanto dinheiro entra?
Quanto dinheiro sai?
Quais são minhas maiores despesas?
Tenho dívidas? Quanto elas representam?
Meu orçamento fecha?
Qual é minha prioridade financeira atual?
Quanto consigo começar a guardar?
Qual é meu próximo objetivo?
Se hoje você ainda não consegue responder algumas dessas perguntas, tudo bem.
É exatamente isso que vamos organizar.
O plano será dividido em quatro etapas:
SEMANA 1 → DIAGNOSTICAR
SEMANA 2 → ORGANIZAR
SEMANA 3 → CORRIGIR
SEMANA 4 → CONSTRUIR
No final:
DIA 30 → REVISAR E CONTINUAR
Semana 1 — Descubra exatamente onde você está
Nos primeiros sete dias, não tente cortar tudo.
Antes de mudar seu comportamento, precisamos entender sua situação atual.
A missão da primeira semana é:
transformar sua vida financeira em números visíveis.
Dia 1 — Anote todas as suas fontes de renda
Comece registrando quanto dinheiro realmente entra.
Inclua:
salário líquido;
renda extra recorrente;
comissões previsíveis;
aluguéis recebidos;
outras fontes regulares.
Se sua renda varia, observe os últimos meses e utilize uma referência conservadora.
Ao terminar, você deve possuir um número:
Minha renda mensal de referência:
R$ ______
Esse será o ponto de partida de todo o restante.
Dia 2 — Liste suas despesas fixas
Agora registre os compromissos que aparecem regularmente.
Por exemplo:
aluguel;
financiamento;
internet;
telefone;
mensalidades;
seguros;
assinaturas;
parcelas.
Não se preocupe ainda em decidir se cada gasto está certo ou errado.
Apenas registre.
Total aproximado das despesas fixas:
R$ ______
Dia 3 — Investigue suas despesas variáveis
Analise extratos bancários, cartão e outras formas de pagamento.
Procure gastos com:
alimentação;
transporte;
combustível;
delivery;
lazer;
compras;
farmácia;
outros gastos cotidianos.
Não tente lembrar tudo de cabeça.
Use seus registros reais sempre que possível.
Depois estime:
Média das despesas variáveis:
R$ ______
Agora sua visão começa a ficar mais completa.
Dia 4 — Separe os gastos por categorias
Agrupe aquilo que encontrou.
Você pode começar com poucas categorias:
Moradia
Alimentação
Transporte
Saúde
Dívidas e parcelas
Lazer
Compras
Assinaturas
Outros
Não existe necessidade de criar dezenas de categorias.
Seu sistema precisa ser simples o suficiente para ser mantido.
Dia 5 — Descubra se seu orçamento está positivo ou negativo
Faça a conta:
RECEITAS − DESPESAS = RESULTADO
Por exemplo:
R$ 4.000 − R$ 4.300 = − R$ 300
Existe déficit.
Ou:
R$ 4.000 − R$ 3.750 = + R$ 250
Existe margem positiva.
Não tente esconder um resultado negativo ajustando artificialmente os números.
O objetivo é descobrir sua realidade.
Dia 6 — Liste todas as suas dívidas e parcelas
Se você possui dívidas, coloque todas no mesmo lugar.
Registre:
| Dívida | Saldo | Parcela | Prazo | Juros/CET |
|---|---|---|---|---|
| Cartão | R$ ____ | R$ ____ | ____ | ____ |
| Empréstimo | R$ ____ | R$ ____ | ____ | ____ |
| Financiamento | R$ ____ | R$ ____ | ____ | ____ |
Depois calcule:
Total aproximado das dívidas: R$ ______
Total mensal das parcelas: R$ ______
Não precisamos resolver tudo hoje.
Precisamos saber exatamente o que existe.
Dia 7 — Faça seu primeiro check-up
No final da primeira semana, responda:
Minha renda mensal é: R$ ______
Minhas despesas aproximadas são: R$ ______
Meu resultado mensal é: R$ ______
Tenho em dívidas: R$ ______
Minhas parcelas consomem: R$ ______ por mês.
Agora você possui algo que talvez não tivesse sete dias atrás:
um diagnóstico financeiro.
Semana 2 — Organize o dinheiro que você já possui
Agora que conhecemos os números, começaremos a construir o sistema.
A missão da segunda semana é:
dar uma função para seu dinheiro.
Dia 8 — Identifique seus vazamentos
Procure:
assinaturas esquecidas;
tarifas;
juros;
serviços pouco utilizados;
compras recorrentes desnecessárias;
despesas que cresceram sem você perceber.
Classifique cada gasto:
MANTER
REDUZIR
RENEGOCIAR
ELIMINAR
Não corte tudo.
Procure primeiro os ajustes que geram boa economia com pouco impacto na sua qualidade de vida.
Dia 9 — Escolha três ajustes
Não tente mudar 20 coisas.
Escolha apenas três.
Por exemplo:
Cancelar assinatura: + R$ 30
Renegociar internet: + R$ 40
Reduzir delivery: + R$ 100
Margem potencial:
R$ 170 por mês.
Três mudanças reais são melhores do que vinte intenções que nunca saem do papel.
Dia 10 — Organize suas dívidas por prioridade
Se você possui dívidas, classifique-as.
Observe:
juros;
CET;
atrasos;
consequências da inadimplência;
saldo;
parcelas.
Identifique quais exigem atenção primeiro.
Se necessário, procure a instituição responsável para conhecer condições de pagamento ou renegociação.
Não aceite uma proposta apenas porque a parcela ficou menor.
Compare também prazo e custo total.
Dia 11 — Monte seu orçamento
Agora utilize tudo que levantou.
Comece por:
RECEITA
↓
ESSENCIAIS
↓
DÍVIDAS
↓
ESTILO DE VIDA
↓
RESERVA/OBJETIVOS
↓
MARGEM
Seu primeiro orçamento não precisa ser perfeito.
Precisa ser realista.
Dia 12 — Defina limites para as categorias variáveis
Escolha algumas categorias que precisam de maior controle.
Por exemplo:
Alimentação: até R$ ______
Lazer: até R$ ______
Delivery: até R$ ______
Compras pessoais: até R$ ______
Esses valores serão suas referências durante o restante do mês.
Dia 13 — Prepare-se para despesas futuras
Faça uma lista das principais despesas previsíveis que não acontecem mensalmente.
IPVA.
IPTU.
Seguro.
Material escolar.
Manutenções.
Presentes.
Divida os valores anuais quando isso fizer sentido.
Exemplo:
R$ 1.200 por ano ÷ 12 = R$ 100 por mês.
Assim, despesas previsíveis começam a deixar de se comportar como falsas emergências.
Dia 14 — Faça sua primeira revisão semanal
Pergunte:
Meu orçamento parece possível?
Esqueci alguma despesa?
Os limites estão realistas?
Encontrei alguma cobrança que não conhecia?
Existe algum gasto que precisa ser corrigido?
Faça os ajustes.
Seu orçamento está sendo calibrado.
Semana 3 — Comece a mudar o fluxo do dinheiro
Agora já sabemos onde estamos e construímos um plano.
A terceira semana será dedicada a uma mudança fundamental:
fazer parte do dinheiro começar a trabalhar para suas prioridades.
Dia 15 — Escolha sua prioridade financeira nº 1
Pode ser:
eliminar uma dívida cara;
criar uma pequena reserva;
regularizar contas atrasadas;
construir margem no orçamento;
financiar uma necessidade importante.
Escreva:
Minha prioridade financeira atual é:
________________________
Não escolha dez.
Escolha a principal.
Dia 16 — Defina quanto pode direcionar para ela
Talvez seja:
R$ 50
R$ 100
R$ 200
R$ 500
O valor depende da sua realidade.
O importante é que seja sustentável.
Valor mensal para minha prioridade:
R$ ______
Esse número precisa existir dentro do orçamento.
Dia 17 — Comece sua primeira reserva
Se sua situação permitir, faça a primeira transferência.
Pode ser pequena.
R$ 20.
R$ 50.
R$ 100.
Não despreze o começo.
O primeiro objetivo é sair de:
R$ 0 de proteção
para:
R$ alguma coisa de proteção.
Depois você continuará ampliando.
Dia 18 — Separe sua reserva do dinheiro cotidiano
Se sua reserva estiver misturada ao dinheiro de consumo, estabeleça uma separação clara.
Você pode utilizar uma ferramenta apropriada disponível na instituição financeira que utiliza, desde que considere segurança, liquidez e condições de acesso.
O importante é olhar para o saldo cotidiano e entender:
RESERVA ≠ DINHEIRO DISPONÍVEL PARA COMPRAS.
Dia 19 — Escolha um objetivo financeiro
Agora pense além das contas.
Escolha algo que deseja construir.
Por exemplo:
curso;
viagem;
notebook;
entrada de veículo;
negócio;
imóvel.
Escreva:
Meu objetivo:
________________________
Valor aproximado:
R$ ______
Prazo:
______ meses
Dia 20 — Transforme o objetivo em número mensal
Use:
VALOR QUE FALTA ÷ MESES = CONTRIBUIÇÃO MENSAL APROXIMADA
Imagine:
Meta: R$ 3.600
Prazo: 12 meses
R$ 3.600 ÷ 12 = R$ 300/mês
Agora pergunte:
R$ 300 cabem no meu orçamento?
Se não, ajuste:
valor;
prazo;
ou estratégia.
Seu objetivo precisa conversar com sua realidade.
Dia 21 — Revise tudo novamente
Chegamos ao final da terceira semana.
Observe:
Minha prioridade continua correta?
O valor destinado é sustentável?
Minha reserva começou?
Meu objetivo é realista?
Meu orçamento ainda fecha?
Faça os ajustes necessários.
Semana 4 — Transforme organização em hábito
Agora chegamos à etapa que determinará se tudo continuará funcionando depois desses 30 dias.
A missão da quarta semana é:
transformar ações isoladas em uma rotina.
Dia 22 — Escolha sua ferramenta de controle
Você pode utilizar:
planilha;
aplicativo;
caderno;
recursos do banco;
ou outro sistema.
Escolha aquilo que consegue realmente manter.
Não escolha a ferramenta mais sofisticada.
Escolha a ferramenta que você consegue imaginar utilizando daqui a seis meses.
Dia 23 — Crie seu encontro financeiro semanal
Escolha um dia da semana.
Por exemplo:
domingo — 15 minutos.
Durante esse período:
verifique os gastos;
atualize o orçamento;
observe limites;
confira contas próximas;
acompanhe prioridades.
Quinze minutos consistentes podem ser muito mais úteis do que passar horas organizando tudo uma vez e depois abandonar.
Dia 24 — Reduza uma fonte de compra por impulso
Escolha uma ação prática.
Por exemplo:
desativar notificações promocionais;
remover cartões salvos de determinada loja;
cancelar e-mails de promoções;
criar uma regra de espera antes de compras não planejadas.
Você não precisa depender apenas de força de vontade.
Pode tornar a compra impulsiva menos automática.
Dia 25 — Automatize uma prioridade, se fizer sentido
Se sua renda e seu orçamento forem previsíveis, considere automatizar uma pequena transferência.
Por exemplo:
R$ 100 → reserva
logo depois do recebimento.
Ou:
R$ 150 → objetivo.
A automação não deve criar falta de dinheiro para despesas essenciais.
Ela existe apenas para facilitar um comportamento que já cabe no seu orçamento.
Dia 26 — Crie sua regra para dinheiro extra
Decida antecipadamente o que acontecerá quando receber uma entrada inesperada.
Por exemplo:
50% → prioridade
30% → objetivo
20% → uso livre
A proporção pode ser completamente diferente.
O importante é possuir uma regra antes de o dinheiro aparecer.
Dia 27 — Crie sua regra para parcelas encerradas
Decida também:
“Quando uma parcela terminar, o que farei com aquele dinheiro?”
Imagine:
Parcela encerrada: R$ 250
Sua regra poderia ser:
R$ 150 → reserva
R$ 100 → objetivo
Assim, o fim de uma obrigação aumenta sua margem em vez de criar automaticamente uma nova parcela.
Dia 28 — Faça uma revisão dos seus hábitos
Pergunte:
Fiz menos compras impulsivas?
Consultei meu orçamento antes de decisões maiores?
Registrei meus gastos?
Evitei novas parcelas desnecessárias?
Consegui guardar alguma coisa?
Não analise apenas números.
Analise também comportamentos.
Dia 29 — Compare o começo com o final
Volte aos números registrados na primeira semana.
Compare.
No início:
Renda: R$ ______
Despesas: R$ ______
Dívidas: R$ ______
Reserva: R$ ______
Margem: R$ ______
Agora:
Renda: R$ ______
Despesas: R$ ______
Dívidas: R$ ______
Reserva: R$ ______
Margem: R$ ______
Talvez a transformação financeira ainda seja pequena.
Isso é perfeitamente esperado.
Estamos falando de apenas 30 dias.
Mas observe também:
Você conhece melhor seus números?
Possui orçamento?
Identificou desperdícios?
Organizou suas dívidas?
Começou uma reserva?
Possui uma prioridade?
Definiu um objetivo?
Essas mudanças criam a infraestrutura necessária para resultados maiores.
Dia 30 — Faça sua primeira reunião financeira mensal
Chegamos ao último dia.
Reserve alguns minutos e responda:
O que funcionou?
O que não funcionou?
Onde gastei mais do que planejei?
Quanto consegui reduzir de despesas?
R$ ______
Quanto minhas dívidas diminuíram?
R$ ______
Quanto consegui guardar?
R$ ______
Qual objetivo avançou?
O que preciso ajustar para o próximo mês?
Agora monte o orçamento dos próximos 30 dias utilizando tudo que aprendeu.
Esse último passo é fundamental.
Porque o objetivo nunca foi simplesmente:
“completar um desafio de 30 dias.”
O objetivo era criar um sistema que pudesse começar novamente.
Seu plano não termina no 30º dia
No mês seguinte, você repete:
PLANEJAR
↓
ACOMPANHAR
↓
CORRIGIR
↓
GUARDAR
↓
REVISAR
↓
RECOMEÇAR
Algumas etapas ficarão muito mais rápidas.
Você não precisará reconstruir sua lista de despesas do zero todos os meses.
Seu orçamento já terá uma base.
Suas dívidas já estarão mapeadas.
Seus objetivos já estarão definidos.
Agora você apenas atualiza o sistema.
É assim que organização financeira começa a deixar de parecer um grande projeto e passa a fazer parte da rotina.
Não tente compensar anos em 30 dias
Esse ponto é importante.
Talvez você esteja começando com:
dívidas;
renda apertada;
nenhuma reserva;
várias parcelas;
despesas desorganizadas.
Não espere resolver tudo em quatro semanas.
Se durante esses 30 dias você conseguir:
entender seus números;
parar de criar novos problemas;
organizar o orçamento;
começar uma pequena reserva;
definir prioridades;
e criar uma rotina de acompanhamento, já terá construído uma base muito importante.
O progresso financeiro normalmente acontece por repetição.
30 dias criam o sistema.
Os meses seguintes fortalecem o resultado.
Seu checklist dos primeiros 30 dias
Ao terminar, verifique:
( ) Registrei minha renda real.
( ) Descobri quanto gasto.
( ) Separei minhas despesas por categorias.
( ) Calculei se existe sobra ou déficit.
( ) Identifiquei vazamentos.
( ) Organizei minhas dívidas.
( ) Montei meu orçamento.
( ) Defini minha principal prioridade financeira.
( ) Comecei minha primeira reserva, se minha situação permitiu.
( ) Estabeleci pelo menos um objetivo financeiro.
( ) Escolhi uma ferramenta de acompanhamento.
( ) Criei uma rotina semanal.
( ) Fiz minha primeira revisão mensal.
Não conseguiu marcar tudo?
Não existe problema.
Os itens que ficaram em branco acabam de mostrar onde você deve concentrar seus esforços nos próximos 30 dias.
Daqui a 30 dias, procure progresso — não perfeição
Talvez sua dívida ainda exista.
Talvez sua reserva ainda tenha apenas algumas centenas de reais.
Talvez você ainda ultrapasse alguma categoria.
Isso não significa que o plano falhou.
Compare:
ANTES
“Não sei para onde meu dinheiro vai.”
com:
DEPOIS
“Sei quanto entra, quanto sai e onde preciso ajustar.”
Compare:
ANTES
“Guardo o que sobrar.”
com:
DEPOIS
“Minha reserva possui espaço no orçamento.”
Compare:
ANTES
“Quero melhorar minhas finanças.”
com:
DEPOIS
“Tenho uma prioridade, um orçamento e um plano para este mês.”
Essa é a transformação que buscamos.
Não necessariamente ficar rico em 30 dias.
Mas sair da improvisação e começar a construir controle, previsibilidade e direção.
Porque organizar suas finanças pessoais não é acertar tudo de uma vez.
É criar um sistema simples, observar os resultados e melhorar continuamente:
DIAGNOSTICAR → ORGANIZAR → CORRIGIR → CONSTRUIR → REVISAR → REPETIR.
FAQ.
Depois de conhecer todo o processo para organizar suas finanças pessoais, algumas dúvidas ainda podem surgir — principalmente para quem está começando do zero.
A seguir, reunimos respostas diretas para algumas das perguntas mais comuns sobre orçamento, dívidas, reserva financeira, controle de gastos e planejamento.
Além de ajudar o leitor, esta seção pode ser utilizada como base para a implementação de FAQ Schema no WordPress.
1. Como começar a organizar minha vida financeira do zero?
O primeiro passo é descobrir exatamente como está sua situação financeira hoje.
Comece levantando quatro informações:
quanto dinheiro entra;
quanto dinheiro sai;
quanto você possui em dívidas e parcelas;
quanto sobra ou falta no final do mês.
Depois, organize as despesas por categorias, identifique gastos que podem ser reduzidos e monte um orçamento baseado em valores reais.
Uma sequência simples é:
DIAGNÓSTICO → GASTOS → DÍVIDAS → ORÇAMENTO → PRIORIDADES → RESERVA → OBJETIVOS
Não tente resolver tudo no primeiro dia. O mais importante no começo é conseguir enxergar seus números com clareza.
2. Qual é a melhor maneira de controlar os gastos?
A melhor forma é aquela que você consegue manter consistentemente.
Você pode utilizar:
planilha;
aplicativo financeiro;
caderno;
extratos bancários;
recursos oferecidos pelo próprio banco.
A ferramenta importa menos do que o hábito.
Independentemente do método escolhido, procure registrar ou acompanhar:
receitas;
despesas fixas;
despesas variáveis;
parcelas;
dívidas;
valores destinados à reserva e aos objetivos.
Para muitas pessoas, uma revisão rápida uma vez por semana já ajuda a perceber problemas antes do fechamento do mês.
3. Preciso anotar absolutamente todos os meus gastos?
No início, acompanhar os gastos com mais atenção pode ser muito útil porque ajuda a descobrir padrões que você ainda não conhece.
Mas isso não significa necessariamente passar o resto da vida registrando manualmente cada centavo.
Depois de entender seu comportamento, você pode simplificar o sistema.
Por exemplo, talvez seja suficiente acompanhar algumas categorias principais e revisar seus extratos periodicamente.
O objetivo não é criar burocracia.
É possuir informação suficiente para responder:
“Meu dinheiro está seguindo o planejamento que estabeleci?”
4. O que fazer quando gasto mais do que ganho?
Se suas despesas são maiores do que sua renda de forma recorrente, existe um déficit financeiro que precisa ser corrigido.
Comece identificando:
quanto falta todos os meses;
quais despesas podem ser reduzidas;
quais contratos podem ser renegociados;
quais gastos podem ser eliminados;
quanto está sendo consumido por juros e dívidas.
Exemplo:
Renda: R$ 3.500
Despesas: R$ 3.900
Déficit: −R$ 400
Agora existe um número concreto para trabalhar.
Se mesmo depois dos cortes possíveis as despesas essenciais continuarem superiores à renda, será necessário considerar também mudanças estruturais e possibilidades de aumento de renda.
O importante é não financiar indefinidamente esse déficit utilizando crédito.
5. Como organizar as finanças ganhando pouco?
A organização financeira não depende exclusivamente de possuir uma renda alta.
Mesmo com uma renda limitada, conhecer seus números permite decidir melhor como utilizar os recursos disponíveis.
Comece priorizando:
necessidades essenciais;
controle ou redução de dívidas;
eliminação de desperdícios;
pequena proteção financeira, quando possível.
Entretanto, existe um limite importante.
Se sua renda não consegue cobrir adequadamente as despesas essenciais, o problema não pode ser tratado simplesmente como falta de organização.
Nesse cenário, além de controlar gastos, pode ser necessário buscar maneiras de aumentar a renda ou reduzir despesas estruturais.
Educação financeira ajuda a administrar melhor o dinheiro — mas não transforma uma renda insuficiente em renda suficiente apenas por meio de cortes.
6. Quanto da minha renda devo guardar todos os meses?
Não existe uma porcentagem universal que funcione para todas as pessoas.
Alguém sem dívidas e com despesas baixas pode conseguir guardar uma parcela maior da renda.
Outra pessoa pode estar:
pagando dívidas;
sustentando filhos;
enfrentando despesas elevadas;
ou começando com uma renda bastante apertada.
Por isso, em vez de desistir porque não consegue atingir determinada porcentagem, descubra:
quanto seu orçamento realmente permite guardar hoje.
Talvez sejam R$ 50.
Talvez R$ 200.
Talvez R$ 1.000.
O objetivo inicial é criar uma contribuição sustentável, que posteriormente possa aumentar.
7. Devo pagar as dívidas ou montar uma reserva primeiro?
Depende principalmente das características das dívidas e da sua situação financeira.
Dívidas com custos elevados geralmente merecem bastante atenção, porque os juros podem dificultar rapidamente sua recuperação.
Por outro lado, permanecer completamente sem nenhuma reserva pode fazer com que um pequeno imprevisto obrigue você a recorrer novamente ao crédito.
Dependendo da situação, pode fazer sentido construir uma pequena proteção inicial enquanto prioriza a redução de dívidas caras.
Depois que essas obrigações estiverem mais controladas, você pode ampliar gradualmente sua reserva.
Não existe uma divisão única adequada para todos os casos.
8. Quanto devo ter em uma reserva de emergência?
Não existe um único valor correto para todas as pessoas.
A necessidade depende de fatores como:
despesas essenciais;
estabilidade da renda;
número de dependentes;
variabilidade dos ganhos;
responsabilidades familiares;
outras formas de proteção existentes.
Uma maneira de começar é criar metas progressivas.
Por exemplo:
primeira pequena reserva
↓
R$ 500
↓
R$ 1.000
↓
1 mês de despesas essenciais
↓
reserva maior
Referências baseadas em vários meses de despesas podem ser úteis para dimensionar uma proteção mais robusta, mas o valor adequado deve considerar sua realidade.
Para quem possui zero hoje, o primeiro objetivo pode simplesmente ser:
começar.
9. Onde guardar a reserva de emergência?
Como esse dinheiro existe para proteger você diante de situações inesperadas, características como segurança e liquidez são especialmente importantes.
Ao avaliar onde manter a reserva, observe:
risco;
facilidade e prazo de resgate;
tributação;
regras do produto;
condições para acesso ao dinheiro.
A reserva possui uma função diferente de investimentos voltados para objetivos de longo prazo.
Por isso, perseguir simplesmente o maior rendimento disponível pode ser incompatível com sua finalidade.
10. Posso usar a reserva de emergência para pagar contas anuais?
O ideal é diferenciar emergências de despesas previsíveis.
IPVA, IPTU, seguros, material escolar e outras despesas recorrentes podem pesar bastante no orçamento, mas normalmente podem ser previstas.
Nesses casos, você pode criar provisões específicas.
Exemplo:
Despesa anual: R$ 1.200
R$ 1.200 ÷ 12 = R$ 100 por mês
Assim, você prepara R$ 100 mensalmente e preserva sua reserva para acontecimentos realmente inesperados e relevantes.
11. Vale a pena usar cartão de crédito durante a organização financeira?
O cartão de crédito não precisa necessariamente ser eliminado.
O problema aparece quando ele é utilizado como uma extensão da renda.
Uma pergunta importante antes de comprar é:
“Essa compra cabe no meu orçamento?”
e não apenas:
“Tenho limite disponível?”
Também acompanhe o conjunto das parcelas já assumidas.
Dez parcelas aparentemente pequenas podem formar uma grande despesa mensal.
Se o cartão dificulta seu controle ou está contribuindo para endividamento recorrente, pode ser necessário restringir temporariamente seu uso enquanto reorganiza o orçamento.
12. É melhor comprar à vista ou parcelado?
Não existe uma resposta universal.
Você precisa considerar:
preço total;
eventual desconto à vista;
juros e CET quando houver;
impacto sobre seu caixa;
parcelas que já possui;
necessidade da compra.
Uma compra parcelada sem juros ainda compromete sua renda futura.
Por isso, mesmo quando não existe acréscimo financeiro aparente, avalie se assumir aquela obrigação faz sentido dentro das suas prioridades.
13. Quantas categorias meu orçamento deve ter?
Não existe quantidade obrigatória.
Para quem está começando, poucas categorias costumam facilitar o acompanhamento.
Por exemplo:
Moradia
Alimentação
Transporte
Saúde
Dívidas
Lazer
Compras
Reserva e objetivos
Outros
Depois, você pode criar subcategorias somente onde precisar de mais informação.
Se descobrir que “Alimentação” está muito alta, por exemplo, poderá dividi-la entre:
supermercado
e
alimentação fora de casa.
Comece simples e aumente o nível de detalhe apenas quando isso ajudar você a tomar decisões melhores.
14. Com que frequência devo revisar minhas finanças?
Você pode trabalhar com dois níveis de acompanhamento.
Revisão semanal: rápida, para conferir gastos, contas próximas e categorias que precisam de atenção.
Revisão mensal: mais completa, para fechar o mês e planejar o próximo.
Periodicamente, também vale fazer uma análise mais ampla para verificar:
evolução das dívidas;
crescimento da reserva;
mudanças na renda;
avanço dos objetivos;
adequação do orçamento.
O importante é não criar um sistema tão trabalhoso que você deixe de utilizá-lo.
15. O que fazer quando ultrapasso o orçamento de uma categoria?
Primeiro, descubra por que aconteceu.
Imagine:
Alimentação planejada: R$ 700
Realizado: R$ 850
Pergunte:
Foi uma situação excepcional?
O limite estava irreal?
Os preços aumentaram?
Houve compras não planejadas?
Existe algum comportamento recorrente?
Se foi algo excepcional, talvez nenhuma grande mudança seja necessária.
Se acontece todos os meses, o orçamento ou o comportamento precisam ser ajustados.
O objetivo não é simplesmente se culpar por ultrapassar o limite.
É utilizar a diferença como informação.
16. O que fazer quando surge uma despesa inesperada?
Primeiro, avalie se ela é:
necessária;
urgente;
realmente inesperada.
Se você possui uma reserva de emergência e a situação corresponde à finalidade dela, é justamente para isso que a reserva existe.
Depois que a situação estiver resolvida, inclua a recomposição da reserva entre suas prioridades.
Se você ainda não possui reserva, avalie as alternativas disponíveis com atenção ao custo e ao impacto sobre os próximos meses, evitando assumir compromissos maiores do que consegue suportar.
17. Como organizar as finanças quando a renda varia todos os meses?
Quem trabalha como autônomo, freelancer, profissional comissionado ou possui renda variável precisa de alguns cuidados adicionais.
Uma estratégia é analisar vários meses anteriores para entender:
renda média;
meses mais fracos;
meses mais fortes;
despesas essenciais mínimas.
Em vez de construir seu orçamento contando sempre com um mês excelente, utilize uma referência mais conservadora.
Nos meses de renda maior, parte do excedente pode ser destinada a prioridades e proteção para períodos mais fracos.
Quanto mais variável for a renda, maior tende a ser a importância de possuir margem e planejamento.
18. Preciso investir para ter uma vida financeira organizada?
Não necessariamente no início.
Antes de pensar em investimentos mais complexos, pode ser mais importante construir uma base:
orçamento equilibrado;
dívidas sob controle;
reserva adequada;
objetivos definidos.
Investimentos são ferramentas.
Eles devem estar conectados a objetivos, prazos e riscos.
Organizar sua vida financeira primeiro ajuda você a entender quanto realmente pode investir e para qual finalidade.
19. Quanto tempo leva para organizar a vida financeira?
Depende do ponto de partida.
Uma pessoa sem dívidas e com renda suficiente pode organizar orçamento e controles básicos rapidamente.
Outra pessoa com:
dívidas elevadas;
contas atrasadas;
renda insuficiente;
muitas parcelas;
nenhuma reserva;
pode precisar de muito mais tempo para estabilizar a situação.
Por isso, não existe um prazo universal.
Em 30 dias, porém, já é possível construir uma base:
diagnosticar;
mapear gastos;
organizar dívidas;
criar orçamento;
definir prioridades;
e iniciar uma rotina de acompanhamento.
Os resultados maiores surgem da continuidade desse processo.
20. Como saber se minha organização financeira está funcionando?
Não observe apenas o saldo bancário.
Procure tendências.
Alguns bons sinais são:
dívidas diminuindo ↓
reserva aumentando ↑
menos dependência de crédito ↓
mais meses com orçamento positivo ↑
parcelas diminuindo ↓
objetivos avançando ↑
menos despesas inesperadas desorganizando o mês ↓
Também observe seus hábitos.
Se você passou a planejar antes de comprar, acompanhar despesas e pensar nas consequências futuras das decisões, existe uma mudança importante acontecendo.
21. E se eu não conseguir seguir meu orçamento perfeitamente?
Você provavelmente não conseguirá.
E esse nunca deveria ser o objetivo.
Haverá meses com:
despesas maiores;
imprevistos;
mudanças de renda;
festas;
viagens;
manutenções;
novas prioridades.
Seu orçamento não precisa prever perfeitamente tudo que acontecerá.
Ele precisa permitir que você perceba quando a realidade mudou e faça ajustes.
Pense no orçamento como um sistema de navegação, não como uma prisão.
Se saiu da rota:
observe → ajuste → continue.
22. Qual é o maior erro de quem começa a organizar as finanças?
Um dos maiores erros é tentar mudar tudo ao mesmo tempo.
A pessoa cria um orçamento extremamente rígido, elimina todo lazer, decide guardar uma parcela enorme da renda, começa a acompanhar dezenas de categorias e estabelece vários objetivos simultaneamente.
Depois de algumas semanas, o sistema se torna cansativo e é abandonado.
Uma estratégia melhor é começar pela base:
1. Conheça seus números.
2. Resolva os problemas mais urgentes.
3. Monte um orçamento realista.
4. Crie uma pequena margem.
5. Comece sua reserva.
6. Estabeleça objetivos.
7. Repita todos os meses.
Organização financeira eficiente não é aquela que parece perfeita na planilha.
É aquela que continua funcionando na vida real.
Transforme seu orçamento em um plano para o seu dinheiro.
Se você chegou até aqui, já percebeu que organizar as finanças pessoais não significa apenas anotar despesas ou cortar gastos.
Significa saber quanto dinheiro entra, entender para onde ele está indo e, principalmente, decidir conscientemente o que cada parte da sua renda precisa fazer.
Talvez hoje sua situação ainda não esteja exatamente como você gostaria.
Pode existir uma dívida para resolver.
Sua reserva pode estar apenas começando.
Talvez algumas categorias ainda ultrapassem o planejado.
Ou seus objetivos financeiros ainda pareçam distantes.
Tudo isso pode fazer parte do processo.
O importante é que agora você possui algo que antes talvez não tivesse:
um caminho.
Você pode começar com uma sequência simples:
CONHECER → ORGANIZAR → PRIORIZAR → PLANEJAR → ACOMPANHAR → MELHORAR
Não tente transformar toda a sua vida financeira em um único mês.
Comece pelo próximo passo.
Abra sua planilha, aplicativo, caderno ou ferramenta de controle e faça três coisas hoje:
1. Registre quanto você realmente ganha.
2. Defina quanto pode gastar nas principais categorias.
3. Dê uma função para o dinheiro antes que ele seja gasto.
A partir daí, acompanhe.
Se alguma categoria não funcionar, ajuste.
Se uma despesa diminuir, redirecione a diferença.
Se uma dívida terminar, utilize parte da margem liberada para fortalecer outra prioridade.
Se sua renda aumentar, decida antecipadamente quanto será destinado ao presente e quanto ajudará a construir seu futuro.
Seu orçamento não precisa ser perfeito.
Ele precisa ajudar você a responder uma pergunta:
“O que eu quero que meu dinheiro faça por mim?”
Quando você consegue responder a isso, o orçamento deixa de ser apenas uma lista de contas.
Ele começa a se transformar em um plano para sua vida financeira.
Seu próximo passo: aprenda a montar um orçamento pessoal
Agora que você já sabe como organizar suas finanças pessoais do zero, existe um próximo assunto que merece ser aprofundado:
como montar um orçamento pessoal que realmente funcione?
What do you feel about this post?

Like

Love

Happy

Haha

Sad